
היתרון המרכזי של קרן השתלמות לעצמאי הוא שילוב נדיר של שני הטבות מס באפיק חיסכון אחד: הרווחים שנצברים בקרן פטורים ממס רווחי הון עד תקרת הפקדה מוטבת שנתית, ובמקביל חלק מההפקדה שאתם מפקידים מוכר כהוצאה לצורכי מס ומקטין את ההכנסה החייבת שלכם באותה שנה. עבור בעל עסק עצמאי בישראל, שנושא לבדו בכל נטל המס ואינו נהנה מהפרשות מעביד, מדובר באחד הכלים היעילים ביותר לבניית חיסכון לטווח בינוני וארוך תוך הקטנת חבות המס השוטפת.
קרן השתלמות נחשבת לאחד מאפיקי החיסכון הבודדים בישראל שנותרו פטורים ממס רווחי הון, וזו בדיוק הסיבה שהיא זוכה למעמד מיוחד בתכנון הפיננסי של עצמאים ובעלי הכנסה גבוהה. ריכזנו כאן את מה שחשוב שתדעו לפני שאתם פותחים קרן או משנים את גובה ההפקדה, כדי שתמצו את ההטבה במלואה בלי לפספס פרטים שעולים כסף.
מה בעצם ההבדל בין קרן השתלמות לשכיר לבין קרן השתלמות לעצמאי
אצל שכיר, קרן ההשתלמות מנוהלת כהפרשה משותפת: העובד מפריש חלק מהשכר והמעביד משלים חלק גדול יותר, כאשר הפרשת המעביד עד תקרה מסוימת אינה נחשבת הכנסה חייבת אצל העובד. העצמאי, לעומת זאת, הוא גם המעביד וגם העובד. אין מי שישלים לכם את ההפרשה ואין מי שיזכיר לכם להפקיד. כל שקל שנכנס לקרן מגיע מהכיס שלכם, ולכן דווקא אצלכם מנגנון ההטבה בנוי אחרת.
המחוקק העניק לעצמאים מסלול ייעודי: אתם מפקידים לקרן מתוך ההכנסה מהעסק, וחלק מההפקדה מוכר לכם כהוצאה לצורכי מס. המשמעות היא שההכנסה החייבת שעליה אתם משלמים מס הכנסה יורדת בגובה ההפקדה המוכרת, כך שבפועל המדינה משתתפת בחיסכון שלכם דרך הקלה במס. ככל ששיעור המס השולי שלכם גבוה יותר, כך ההטבה שווה לכם יותר בכל שקל שאתם מפקידים.
ההבחנה הזו חשובה במיוחד לבעלי הכנסה גבוהה. עצמאי שנמצא במדרגות המס העליונות מקבל על כל שקל מוכר החזר מס משמעותי, ולכן ניצול מלא של תקרת ההפקדה המוטבת הופך לאחד המהלכים הפשוטים והמשתלמים ביותר בסוף שנת המס.
היתרון הראשון: פטור ממס רווחי הון עד התקרה המוטבת
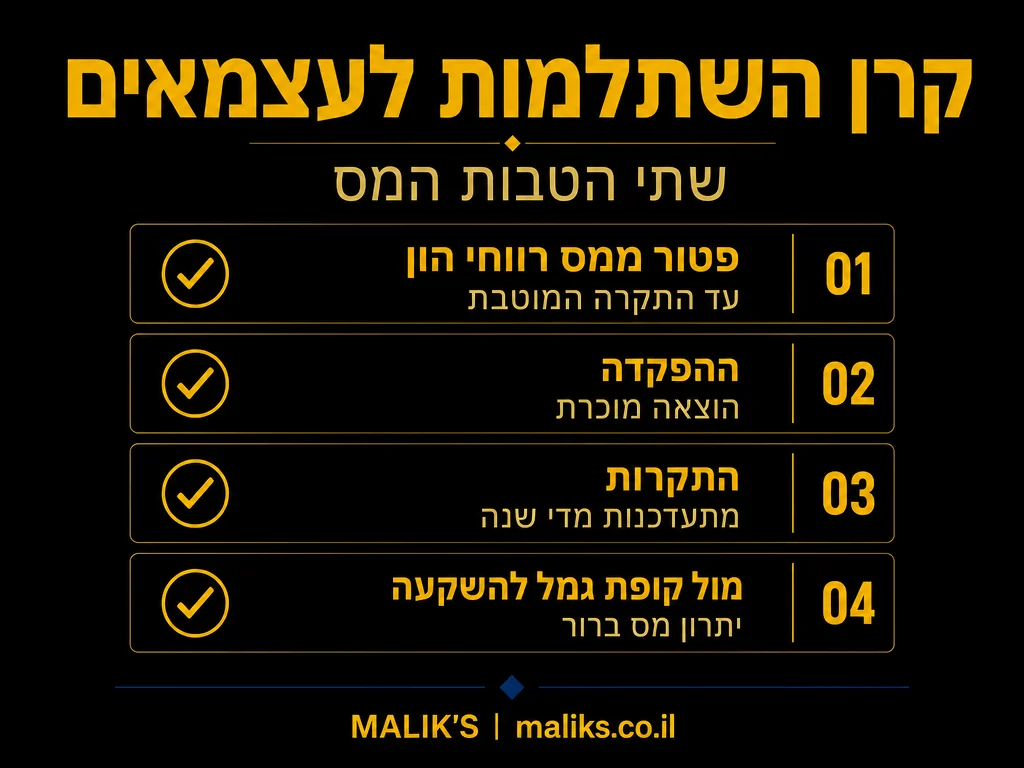
בישראל, כמעט כל רווח על השקעה חייב במס רווחי הון. מי שמשקיע בשוק ההון דרך חשבון מסחר רגיל, קופת גמל להשקעה או פוליסת חיסכון, משלם מס על הרווח הריאלי בעת המשיכה. קרן השתלמות היא היוצא מן הכלל: הרווחים שנצברים בה פטורים ממס רווחי הון, כל עוד ההפקדות נעשו עד תקרת ההפקדה המוטבת השנתית והכספים נמשכים בהתאם לתנאי הפטור.
כדי להמחיש את המשמעות: שני עצמאים מפקידים אותו סכום ומשיגים אותה תשואה לאורך שנים. האחד עשה זאת דרך קרן השתלמות, השני דרך אפיק חייב במס. בעת המשיכה, הראשון מקבל את מלוא הרווח לידיו, והשני מפריש נתח מהרווח למס. ככל שטווח החיסכון ארוך יותר וההשקעה צומחת, הפער בין השניים הולך וגדל. זהו כוחו של הפטור: הוא חוסך מס בשנה אחת, ובה בעת מאפשר לריבית דריבית לפעול על מלוא הסכום לאורך זמן.
חשוב להבין את הגבול: הפטור ממס רווחי הון חל על הרווחים שנצברו מהפקדות עד התקרה המוטבת. הפקדות מעבר לתקרה אפשריות, אך הרווח עליהן לא נהנה מאותו פטור. לכן ההמלצה המקצועית היא להתאים את גובה ההפקדה השנתית לתקרה, לא מעליה ולא הרבה מתחתיה.
היתרון השני: ההפקדה כהוצאה מוכרת לצורכי מס
ההטבה השנייה פועלת כבר בשנת ההפקדה עצמה. חלק מהסכום שאתם מפקידים לקרן ההשתלמות מוכר כהוצאה לצורכי מס, ומקטין את ההכנסה החייבת שלכם. במקום לשלם מס על מלוא הרווח מהעסק, אתם משלמים מס על ההכנסה בניכוי ההפקדה המוכרת. התוצאה היא הקטנה מיידית של חשבון המס השנתי.
נסו לחשוב על זה כך: אתם ממילא רוצים לחסוך לעצמכם. במקום להעביר כסף לחיסכון אחרי שכבר שילמתם עליו מס מלא, קרן ההשתלמות מאפשרת לכם להפנות חלק מהכסף לחיסכון עוד לפני חישוב המס. אותו שקל עובד עבורכם פעמיים: פעם כהקלה במס השנה, ופעם כחיסכון פטור ממס רווחי הון בעתיד.
שימו לב לכמה נקודות מעשיות שמלוות את ההוצאה המוכרת:
- יש שכבת הפקדה מוכרת ושכבה שלא מוכרת. חלק מההפקדה מוכר כהוצאה, וחלק נוסף עד התקרה המוטבת עדיין נהנה מהפטור על הרווחים גם אם הוא לא מוכר כהוצאה. שני הרבדים יחד בונים את מלוא ההטבה.
- הסכומים והתקרות מתעדכנים מדי שנה. תקרת ההפקדה המוטבת ותקרת ההוצאה המוכרת נקבעות בחקיקה ומתעדכנות, ולכן כדאי לבדוק את המספרים המדויקים בכל שנת מס מול רואה החשבון או המתכנן הפיננסי שלכם.
- העיתוי חשוב. הפקדה שמבוצעת עד תום שנת המס נספרת לאותה שנה. עצמאים רבים משלימים את ההפקדה בדצמבר כדי למצות את ההטבה לפני סגירת השנה.
- ההטבה שווה יותר בשיעור מס גבוה. מכיוון שההוצאה המוכרת מקטינה הכנסה חייבת, ההחזר בפועל תלוי במדרגת המס שלכם. בעלי הכנסה גבוהה מרוויחים כאן במיוחד.
קרן השתלמות מול קופת גמל להשקעה: איפה עובר הגבול
עצמאים רבים מתלבטים בין קרן השתלמות לבין קופת גמל להשקעה, ולעיתים מחזיקים בשתיהן. שני האפיקים מנוהלים בשוק ההון ומאפשרים בחירת מסלול השקעה, אך הם שונים מהותית בכל הנוגע להטבות המס ולנזילות. הטבלה הבאה ממקדת את ההבדלים המרכזיים:
| פרמטר | קרן השתלמות לעצמאי | קופת גמל להשקעה |
|---|---|---|
| פטור ממס רווחי הון | כן, על רווחים מהפקדות עד התקרה המוטבת ובכפוף לתנאי המשיכה | לא בשלב המשיכה ההונית הרגילה; פטור אפשרי רק אם נמשך כקצבה בגיל פרישה |
| הפקדה כהוצאה מוכרת | כן, חלק מההפקדה מוכר כהוצאה לצורכי מס | לא, ההפקדה אינה מוכרת כהוצאה |
| נזילות | מוגבלת: משיכה בפטור לרוב לאחר תקופת ותק, או קודם לכן למטרת השתלמות | גבוהה: אפשר למשוך בכל עת, בכפוף למס רווחי הון על הרווח |
| תקרת הפקדה | קיימת תקרה מוטבת שנתית לצורך ההטבות | קיימת תקרת הפקדה שנתית, גבוהה יותר, ללא הטבת מס בהפקדה |
| שימוש עיקרי | חיסכון עם הטבת מס כפולה לטווח בינוני עד ארוך | חיסכון גמיש ונזיל, לרוב ללא מגבלת שימוש |
המסקנה המעשית פשוטה: קרן השתלמות מציעה הטבת מס עדיפה בבירור, אך מחירה הוא נזילות מוגבלת יותר. קופת גמל להשקעה מציעה גמישות ונזילות גבוהות, אך ללא ההטבות. עבור רוב העצמאים, סדר העדיפויות הנכון הוא למצות תחילה את קרן ההשתלמות עד התקרה המוטבת, ורק אז להפנות עודף חיסכון לאפיקים נזילים יותר. בחירה נכונה בין האפיקים היא חלק בלתי נפרד מתכנון פנסיוני ופיננסי מסודר, שמסתכל על התמונה המלאה ולא על אפיק בודד.
תקרת ההפקדה המוטבת: כמה כדאי להפקיד בפועל
תקרת ההפקדה המוטבת היא הסכום השנתי המרבי שעליו חלות ההטבות המלאות של קרן ההשתלמות. הפקדה בגובה התקרה ממצה את הפטור ממס רווחי הון ואת ההוצאה המוכרת במלואם. מכיוון שהסכומים מתעדכנים מדי שנה, אנחנו נמנעים כאן מלנקוב במספר מדויק, וממליצים לוודא את התקרה העדכנית מול איש מקצוע לפני ההפקדה השנתית.
ההיגיון הכלכלי ברור: כל שקל שאתם מפקידים עד התקרה נהנה מהטבה, וכל שקל מעבר לתקרה מאבד את הפטור על הרווחים. לכן העצה המקצועית הרווחת היא לכוון את ההפקדה השנתית קרוב ככל האפשר לתקרה, בהתאם למה שההכנסה שלכם ותזרים המזומנים מאפשרים. עצמאי עם הכנסה יציבה יכול לפרוס את ההפקדה על פני השנה בהוראת קבע, ובכך גם למצות את התקרה וגם לשמור על יציבות תזרימית.
אם השנה הייתה חזקה במיוחד, השלמה לתקרה לקראת סוף השנה יכולה להוריד את חבות המס באופן מורגש. אם השנה הייתה חלשה יותר, אין טעם להפקיד מעבר למה שמניב הטבה או מעבר למה שאתם יכולים להרשות לעצמכם מבחינת נזילות. ההתאמה הזו בין גובה ההכנסה, מדרגת המס וההפקדה היא בדיוק המקום שבו ליווי מקצועי חוסך כסף.
נזילות ותנאי משיכה: מה צריך לדעת לפני שסוגרים כסף
לצד ההטבות, חשוב להכיר את הצד השני של המטבע: קרן השתלמות אינה אפיק נזיל לחלוטין. הכסף נועד להישאר בקרן לתקופת ותק, ורק לאחר מכן ניתן למשוך אותו תוך שמירה על הפטור. משיכה מוקדמת אפשרית בנסיבות מסוימות, אך היא עלולה לגרור חבות מס ולפגוע בהטבה שצברתם.
לכן נכון להתייחס לקרן ההשתלמות ככלי לטווח בינוני עד ארוך, ולא כקופת חירום. עצמאי חכם שומר כרית ביטחון נזילה נפרדת להוצאות בלתי צפויות, ומנתב לקרן ההשתלמות את הכספים שהוא מייעד לחיסכון ולא צפוי להזדקק להם בטווח הקרוב. הפרדה כזו בין כסף נזיל לכסף חוסך מונעת את הטעות היקרה של משיכה מוקדמת שמאבדת את יתרון המס.
הכלל הפשוט: הפקידו לקרן השתלמות את מה שאתם בטוחים שלא תזדקקו לו בטווח הקצר. את הכסף שאתם עשויים להזדקק לו מחר, החזיקו באפיק נזיל.
איך מתחילים נכון: סדר פעולות לעצמאי
פתיחת קרן השתלמות היא הליך פשוט יחסית, אבל כמה החלטות בתחילת הדרך משפיעות על התוצאה לאורך שנים. הנה סדר הפעולות שאנחנו ממליצים עליו:
- בדקו את שיעור המס השולי שלכם. ההטבה שווה יותר ככל שאתם במדרגת מס גבוהה יותר, וזה משפיע על כמה כדאי להפקיד.
- קבעו את גובה ההפקדה מול התקרה המוטבת. כוונו קרוב לתקרה ככל שההכנסה מאפשרת, כדי למצות את שתי ההטבות.
- בחרו מסלול השקעה שמתאים לטווח ולסיכון. קרן השתלמות מציעה מסלולים שונים, ממנייתי ועד סולידי, והבחירה צריכה להתאים לאופק החיסכון שלכם.
- הגדירו הוראת קבע חודשית. פריסה על פני השנה שומרת על תזרים יציב ומבטיחה שלא תשכחו למצות את התקרה.
- בדקו דמי ניהול והשוו בין גופים. פערי דמי ניהול נשמעים קטנים, אך לאורך שנים הם מכרסמים בתשואה נטו.
- שלבו את הקרן בתכנון הכולל. קרן השתלמות היא רכיב אחד בפאזל, לצד פנסיה, קופת גמל וכריות ביטחון. ההסתכלות צריכה להיות על כל התמונה.
עצמאים רבים פותחים קרן, מפקידים סכום שרירותי פעם בשנה, ומפספסים את מרבית ההטבה מבלי לשים לב. בדיקה קצרה של המספרים העדכניים ותכנון של גובה ההפקדה מול ההכנסה יכולים להזיז אלפי שקלים בשנה מכיס המדינה חזרה לחיסכון שלכם.
הטעויות הנפוצות שגורעות מההטבה
ראינו לא מעט עצמאים שפתחו קרן השתלמות בכוונה טובה, אך איבדו חלק ניכר מההטבה בגלל מהלכים שנראו זניחים בזמן אמת. הטעות הראשונה היא הפקדה נמוכה מהתקרה מתוך חשש תזרימי, מבלי לבדוק שההכנסה בפועל מאפשרת הפקדה גדולה יותר שהייתה מקטינה את המס. הטעות השנייה היא הפקדה מעל התקרה בהנחה שיותר תמיד עדיף, כשבפועל הרווח על הסכום העודף מאבד את הפטור.
טעות שלישית ושכיחה היא התעלמות מדמי הניהול. שני גופים יכולים להציג מסלול השקעה זהה, אך פער של אחוז בדמי הניהול מצטבר לאורך עשור לסכום משמעותי שנגרע מהתשואה נטו. כדאי להשוות, לנהל משא ומתן על דמי הניהול, ולעבור גוף אם התנאים שאתם מקבלים נחותים. הניוד בין גופים לרוב פשוט ולא פוגע בפטור.
הטעות הרביעית היא הסתכלות על קרן ההשתלמות במנותק משאר התיק הפיננסי. עצמאי שממצה את הקרן אך מזניח את הפנסיה, או שמחזיק את כל החיסכון באפיק לא נזיל, חשוף לסיכון מיותר. הראייה הנכונה בוחנת את קרן ההשתלמות כחלק ממערך אחד יחד עם הפנסיה, כרית הביטחון והחיסכון הנזיל, כך שכל רכיב ממלא את תפקידו בלי להשאיר פערים.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על קרן פנסיה מקיפה מול משלימה.
שאלות נפוצות
האם קרן השתלמות באמת פטורה לחלוטין ממס רווחי הון
הפטור חל על הרווחים שנצברו מהפקדות עד תקרת ההפקדה המוטבת השנתית, ובכפוף לתנאי המשיכה. רווחים על הפקדות שמעבר לתקרה אינם נהנים מאותו פטור. כל עוד אתם מפקידים בגבולות התקרה ומושכים בהתאם לתנאים, הרווחים פטורים.
כמה מההפקדה שלי מוכר כהוצאה לצורכי מס
חלק מההפקדה מוכר כהוצאה ומקטין את ההכנסה החייבת, וחלק נוסף עד התקרה נהנה מהפטור על הרווחים גם אם הוא לא מוכר כהוצאה. הסכומים והשיעורים המדויקים מתעדכנים מדי שנה, ולכן כדאי לאמת אותם מול רואה חשבון לפני ההפקדה.
מה עדיף לעצמאי: קרן השתלמות או קופת גמל להשקעה
מבחינת הטבות מס, קרן השתלמות עדיפה בבירור בזכות הפטור על הרווחים וההוצאה המוכרת. קופת גמל להשקעה מנצחת בנזילות ובגמישות. לרוב נכון למצות תחילה את קרן ההשתלמות עד התקרה, ורק אז להפנות עודף חיסכון לקופת גמל להשקעה.
מתי אפשר למשוך את הכסף מקרן ההשתלמות
משיכה בפטור אפשרית לרוב לאחר תקופת ותק שנקבעה, או קודם לכן למטרת השתלמות מוכרת. משיכה מוקדמת מסיבות אחרות עלולה לגרור חבות מס ולבטל חלק מההטבה, ולכן כדאי לתכנן את הכסף כחיסכון לטווח בינוני עד ארוך.
האם כדאי להפקיד את מלוא התקרה כל שנה
אם ההכנסה ותזרים המזומנים מאפשרים, מיצוי התקרה ממקסם את שתי ההטבות ולרוב משתלם, במיוחד לבעלי מדרגת מס גבוהה. אם השנה חלשה או הנזילות לחוצה, מתאימים את גובה ההפקדה בהתאם. התאמה אישית מול איש מקצוע היא הדרך הבטוחה להחליט.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה ייעוץ מס, ייעוץ פנסיוני או המלצה אישית. הסכומים והתקרות מתעדכנים מדי שנה, ויש לבדוק את הנתונים העדכניים ואת התאמתם למצבכם מול איש מקצוע מוסמך.












