
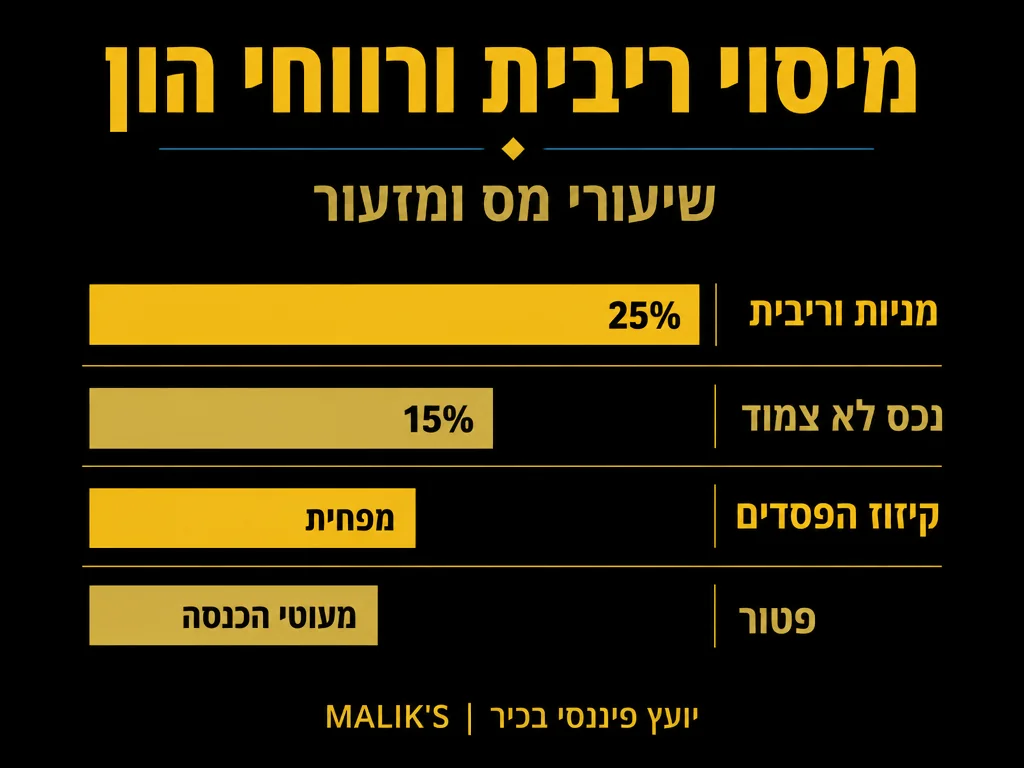
על ריבית מפיקדונות ומחסכונות ועל רווחים מניירות ערך אתם משלמים בישראל שיעור מס שנע בדרך כלל בין 15% ל-25% מהרווח, כאשר על רווח ריאלי מרוב האפיקים המס עומד על 25% ועל נכס שאינו צמוד מדד המס עומד על 15%. זו נקודת הפתיחה, אבל היא רחוקה מלספר את כל הסיפור. השאלה האמיתית שמעניינת משקיע מבוסס היא לא מהו שיעור המס הנקוב, אלא כמה מהרווח שלכם באמת נשאר בכיס אחרי שהתחשבתם באינפלציה, בקיזוזים ובפטורים שמגיעים לכם על פי חוק.
עבור בעלי הון משמעותי, ההבדל בין ניהול מס פסיבי לבין תכנון מס מסודר מסתכם לא באחוזים בודדים אלא בסכומים שיכולים להגיע לעשרות ומאות אלפי שקלים לאורך שנים. המאמר הזה פורש בפניכם את מפת שיעורי המס על כל אפיק, מסביר את ההבחנה הקריטית בין רווח נומינלי לרווח ריאלי, ומציג את הכלים החוקיים שבאמצעותם אתם יכולים למזער את החבות מבלי לחצות אף קו אדום מול רשות המסים.
כמה מס משלמים על ריבית ורווחי שוק ההון: התמונה המלאה
הרפורמות בשוק ההון שיושמו בין השנים 2003 ל-2006 שינו מן היסוד את אופן מיסוי החיסכון וההשקעות בישראל. עד אז חלק מהאפיקים נהנו מפטור מלא, ואילו כיום המדינה ממסה כמעט כל רווח הוני ופירותי מהשקעות. שיעור מס רווחי ההון על רווחים מריבית ומניירות ערך עומד כיום בדרך כלל על 25% על הרווח הריאלי, ועל 15% כאשר מדובר בנכס שאינו צמוד מדד. כך מסבירים רואי חשבון המתמחים במיסוי שוק ההון.
הנקודה שרבים מפספסים היא שהמס לא אחיד. הוא משתנה לפי סוג הנכס, לפי היותו צמוד מדד או לא, ולפי מעמדכם האישי כנישומים. משקיע שמבין את המפה הזו יכול לבנות תיק שההרכב שלו ממזער את החבות עוד לפני שנוצר הרווח הראשון. משקיע שמתעלם ממנה משלם, פעמים רבות, יותר מהנדרש.
ההבחנה הקריטית: רווח נומינלי מול רווח ריאלי
זהו אולי החלק החשוב ביותר בכל הבנה של מיסוי השקעות, ורבים מדלגים עליו. רווח נומינלי הוא ההפרש בין הסכום שהשקעתם לסכום שקיבלתם בחזרה, במספרים גולמיים. רווח ריאלי הוא אותו הפרש אחרי שמנכים ממנו את שחיקת האינפלציה. במילים אחרות, אם הכסף שלכם ׳הרוויח׳ בדיוק בקצב שבו המחירים במשק עלו, מבחינה כלכלית לא הרווחתם דבר, וגם המס אמור לשקף זאת.
כאן נכנס ההיגיון מאחורי שני שיעורי המס. על נכס צמוד מדד, שבו האינפלציה כבר ׳מגולמת׳ במסלול, המחוקק ממסה את הרווח הריאלי בשיעור של 25%. על נכס שאינו צמוד מדד, שבו אין מנגנון הצמדה, נקבע שיעור נמוך יותר של 15% על הרווח הנומינלי כולו. ההיגיון פשוט: כשאין הגנה מפני אינפלציה, המדינה ׳מפצה׳ בשיעור מס נמוך יותר. הבנה של המנגנון הזה משנה לחלוטין את האופן שבו אתם בוחרים בין אפיקי השקעה דומים לכאורה.
משקיע שממקד את ההשקעות שלו רק בשיעור התשואה הנקוב, בלי לבחון את המשמעות המיסויית של צמידות המדד, עלול לגלות בדיעבד שהתשואה נטו שלו נמוכה משמעותית ממה שתכנן.
טבלת שיעורי המס לפי סוג נכס
כדי לראות את התמונה במבט אחד, ריכזנו את שיעורי המס העיקריים על האפיקים הנפוצים בקרב משקיעים פרטיים. שימו לב שהטבלה מציגה את הכלל הרחב, ותמיד קיימות חריגות ומקרים פרטניים שדורשים בדיקה נקודתית.
| סוג הנכס | בסיס המיסוי | שיעור המס |
|---|---|---|
| פיקדון בנקאי (ריבית) | רווח ריאלי / נומינלי לפי סוג הפיקדון | 25% (או 15% בפיקדון לא צמוד) |
| אג״ח צמוד מדד | רווח ריאלי | 25% |
| אג״ח שאינו צמוד מדד | רווח נומינלי | 15% |
| מניות ורווחי הון בשוק ההון | רווח ריאלי | 25% |
| דיבידנד (בעל מניות רגיל) | סכום הדיבידנד | 25% |
הטבלה ממחישה עד כמה ההבחנה בין צמוד ללא צמוד משמעותית. שני אפיקים שנראים כמעט זהים למשקיע מהצד יכולים להיות ממוסים בשיעורים שונים לגמרי, ולכן ההרכב של תיק ההשקעות שלכם הוא כלי מיסויי בפני עצמו, לא רק כלי לפיזור סיכונים.
שימו לב לנקודה נוספת שהטבלה חושפת: הדיבידנד ממוסה בשיעור זהה לרווח ההון, אבל מבחינת עיתוי אתם שולטים בו הרבה פחות. רווח הון אתם ׳מייצרים׳ ברגע שאתם בוחרים למכור, ואילו דיבידנד מתקבל בעיתוי שהחברה קובעת. משמעות הדבר היא שמשקיע שרוצה שליטה מלאה בעיתוי אירוע המס יעדיף לעיתים נכסים שהתשואה שלהם מגיעה בעיקר מעליית ערך ולא מחלוקות תקופתיות. זו דוגמה נוספת לכך שההרכב של התיק, ולא רק התשואה הצפויה שלו, הוא החלטה מיסויית לכל דבר.
מעבר לכל אלה, יש לזכור שהטבלה משקפת את הכלל הרחב עבור משקיע פרטי בישראל. עבור מי שמחזיק נכסים בחו״ל, מי שפועל דרך חברה, או מי שמחזיק אפיקים מיוחדים כמו קרנות נאמנות מסוגים שונים, כללי המיסוי עשויים להשתנות ולעיתים אף לכלול שכבות מס נוספות. לכן הטבלה היא נקודת מוצא מצוינת להבנת התמונה, אך לא תחליף לבדיקה של המקרה הספציפי שלכם.
מס יסף: השכבה הנוספת שמשקיעים מבוססים חייבים להכיר
מעבר לשיעורי המס הבסיסיים, קיים מס נוסף שרלוונטי במיוחד לבעלי הכנסות גבוהות: מס יסף. מדובר בתוספת מס על הכנסות החורגות מתקרה שנתית מסוימת, והיא חלה גם על רווחי הון והכנסות פסיביות משוק ההון. עבור משקיע בעל הון משמעותי, שרווחי ההשקעות שלו מצטרפים להכנסות אחרות, המשמעות היא שהמס האפקטיבי על השקל האחרון של הרווח עשוי להיות גבוה מהשיעור הנקוב בטבלה.
זו בדיוק הסיבה שתכנון מס עבור בעלי הון שונה מתכנון מס עבור משקיע קטן. כשמדובר בסכומים גדולים, כל החלטה על עיתוי מימוש, על חלוקת הרווחים בין שנות מס, ועל שילוב בין אפיקים, נושאת משקל כספי ממשי. ניהול נכון של הפרמטרים האלה הוא לב העניין במימוש זכויות ותכנון מס לאורך זמן, והוא מבדיל בין משקיע שמשלם את המס המינימלי החוקי לבין משקיע שמשלם יותר מהנדרש מתוך חוסר תשומת לב.
דרכים חוקיות למזעור המס על ההשקעות שלכם
הבשורה הטובה היא שהמחוקק עצמו יצר מספר מנגנונים שמאפשרים לכם לצמצם את חבות המס באופן לגיטימי לחלוטין. אלה לא פרצות ולא תכסיסים, אלא כלים שהחוק מעמיד לרשותכם. הנה העיקריים שבהם:
- קיזוז הפסדים כנגד רווחים: אם מכרתם נייר ערך בהפסד, ההפסד הזה ניתן לקיזוז כנגד רווחים ממכירת ניירות ערך אחרים. משקיע שמנהל את התיק שלו בתשומת לב יכול לתזמן מימוש של נכס מפסיד באותה שנת מס שבה מומש נכס מרוויח, וכך להקטין את בסיס המס.
- ניצול הפטור למעוטי הכנסה: מי שהכנסתו הכוללת נמוכה מתקרה מסוימת עשוי להיות זכאי לפטור או להחזר מס על ריבית מפיקדונות. הדבר רלוונטי במיוחד לבני משפחה שאין להם הכנסה גבוהה, ולעיתים מאפשר לבנות את מבנה ההחזקות המשפחתי כך שינצל את הפטור.
- שימוש בנקודות זיכוי ובהטבות מס אישיות: נקודות זיכוי, זיכויים בגין הפקדות לקופות ולפנסיה, וזכאויות אישיות אחרות משפיעות על סך המס שאתם משלמים, ולעיתים ממתנות את החבות על רווחי ההון.
- תזמון מימוש הרווחים בין שנות המס: פיזור של מימוש רווחים על פני יותר משנת מס אחת יכול למנוע מצב שבו כל הרווח נופל בשנה עתירת הכנסות אחרות, ובכך חשוף למס יסף גבוה יותר.
- שילוב אפיקים לפי מבנה המיסוי שלהם: בחירה מושכלת בין נכס צמוד ללא צמוד, לפי סביבת האינפלציה הצפויה, יכולה להשפיע ישירות על התשואה נטו שנשארת בידיכם.
כל אחד מהכלים האלה נשמע פשוט על הנייר, אבל היישום שלהם דורש הבנה של המצב האישי שלכם, של שאר ההכנסות שלכם ושל לוחות הזמנים של ההשקעה. שילוב לא נכון של כמה מהם יכול אפילו לפגוע בכם, ולכן חשיבה כוללת עדיפה על יישום נקודתי.
קיזוז הפסדים בפירוט: הכלי החזק ביותר בארגז
מבין כל המנגנונים, קיזוז ההפסדים הוא לרוב בעל ההשפעה הגדולה ביותר על המשקיע הפעיל. הרעיון הוא שרשות המסים ממסה אתכם על הרווח נטו שלכם משוק ההון, ולא על כל עסקה מרוויחה בנפרד תוך התעלמות מהעסקאות המפסידות. הפסד שנוצר ממכירת נייר ערך יכול להתקזז כנגד רווח הון מנייר אחר, ובמקרים מסוימים אף כנגד הכנסה מריבית ומדיבידנד.
לכך יש השלכה מעשית חשובה. משקיע שיש בתיק שלו נכס שירד בערכו, ושאין לו כוונה להחזיק בו יותר, יכול לממש את ההפסד ולנצל אותו כדי להקטין את המס על רווחים שכבר מימש. יש שנוהגים לבצע מהלך כזה לקראת סוף שנת המס, אחרי שכבר יש תמונה ברורה של הרווחים וההפסדים באותה שנה. הפסד שלא נוצל בשנה מסוימת לא בהכרח הולך לאיבוד, ולעיתים ניתן להעביר אותו לשנים הבאות בכפוף לכללים.
עם כל היתרון שבכלי הזה, חשוב לזכור שהחלטת השקעה צריכה להתקבל קודם כל משיקולים כלכליים, ולא רק מתוך רצון לחסוך במס. מימוש הפסד רק כדי ׳לחסוך מס׳, בלי הצדקה כלכלית, עלול לעלות לכם ביותר מכפי שהוא חוסך.
יש עוד היבט שמשקיעים ותיקים לומדים לנצל: סדר המכירה של הנכסים. כאשר יש לכם כמה החזקות שאתם שוקלים לממש, הסדר שבו אתם מוכרים אותן, ובאיזו שנת מס, יכול להשפיע על סך המס הכולל. אם באותה שנה כבר צברתם רווחים ניכרים ממקורות אחרים, ייתכן שעדיף לדחות מימוש רווחי של נכס נוסף לשנה הבאה, ובמקומו לממש דווקא נכס מפסיד כדי לאזן את התמונה. שילוב כזה בין תזמון לבין קיזוז הוא בדיוק המקום שבו תכנון מס מקצועי מייצר ערך שקשה להשיג בפעולה ספונטנית.
נקודה אחרונה שכדאי להפנים: כללי הקיזוז לא זהים לכל סוגי ההכנסות, ולעיתים קיים סדר עדיפויות שבו הפסד מסוים חייב להתקזז קודם כנגד סוג רווח אחד לפני שניתן להפנות אותו לסוג אחר. הבנה של סדר הקיזוז הזה יכולה להיות ההבדל בין ניצול מלא של ההפסד לבין ניצול חלקי בלבד. זו בדיוק הסיבה שבסכומים גדולים כדאי לגשת למהלך בצורה מסודרת ולא אינטואיטיבית.
מתי כדאי לערב אנשי מקצוע
ככל שהיקף ההון שלכם גדל, ההשלכות של החלטה מיסויית שגויה גדלות איתו. משקיע שמנהל תיק בהיקף מכובד, שיש לו הכנסות ממקורות נוספים, שמחזיק נכסים בכמה אפיקים ואולי גם בחו״ל, נמצא בצומת שבו תכנון מס מקצועי מחזיר את עצמו פי כמה. חישוב נכון של הרווח הריאלי, זיהוי הזדמנויות קיזוז, ניצול מלא של הפטורים והזכאויות, ותכנון עיתוי המימוש, הם משימות שבהן ליווי מקצועי עושה הבדל של ממש.
המטרה שלנו היא לא להתחכם מול רשות המסים אלא בדיוק ההפך: לשלם את המס הנכון, לא יותר ולא פחות, ולוודא שאתם מנצלים כל זכות שהחוק מעניק לכם. משקיעים רבים מגלים שהם שילמו במשך שנים מס עודף פשוט משום שלא הכירו את מלוא הכלים העומדים לרשותם.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מיסוי הכנסה משכר דירה.
שאלות נפוצות
האם משלמים מס על ריבית מפיקדון גם אם לא משכתי את הכסף?
בדרך כלל אירוע המס מתרחש בעת תשלום הריבית או בעת מימוש הפיקדון, ולא בהכרח רק כשאתם מושכים את הכסף לחשבון העו״ש. הבנק מנכה את המס במקור ומעביר אותו לרשות המסים, כך שברוב המקרים לא נדרשת מכם פעולה אקטיבית. עדיין, במקרים של זכאות לפטור או להחזר, ייתכן שכדאי לפעול מול הרשות כדי לקבל את המגיע לכם.
מה ההבדל בין מס של 25% למס של 15%?
ההבדל נובע בעיקר מצמידות הנכס למדד. על רווח ריאלי מנכס צמוד מדד המס הוא 25%, ואילו על נכס שאינו צמוד מדד המס הוא 15% על הרווח הנומינלי. ההבחנה הזו קשורה לשאלה האם האינפלציה כבר מגולמת במסלול ההשקעה או לא, והיא משפיעה ישירות על התשואה נטו שנשארת בידיכם.
האם אפשר לקזז הפסד ממניה כנגד רווח מפיקדון?
הכללים לגבי קיזוז מבחינים בין סוגי הכנסות שונים, ולא כל הפסד ניתן לקזז כנגד כל סוג של רווח. הפסד הון מניירות ערך ניתן בדרך כלל לקיזוז כנגד רווח הון, ובמקרים מסוימים גם כנגד ריבית ודיבידנד. בגלל מורכבות הכללים, זהו בדיוק סוג המקרה שבו בדיקה פרטנית מול איש מקצוע חוסכת טעויות.
מהו מס יסף ומתי הוא רלוונטי לי?
מס יסף הוא תוספת מס החלה על הכנסות גבוהות החורגות מתקרה שנתית, כולל הכנסות מרווחי הון ומהשקעות. הוא רלוונטי בעיקר לבעלי הכנסות גבוהות, ולכן משקיעים מבוססים צריכים לקחת אותו בחשבון בעת תכנון עיתוי מימוש הרווחים ופיזורם בין שנות המס.
האם כדאי לתזמן מימוש רווחים לקראת סוף השנה?
עיתוי המימוש הוא כלי תכנון לגיטימי. פיזור רווחים בין שנות מס, או מימוש הפסדים באותה שנה שבה מומשו רווחים, יכול להקטין את החבות הכוללת. ההחלטה תלויה במצב ההכנסות שלכם באותה שנה ובשנה העוקבת, ולכן היא צריכה להתקבל מתוך תמונה מלאה ולא כפעולה אוטומטית.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה ייעוץ מס, ייעוץ השקעות או תחליף לבדיקה פרטנית של המקרה שלכם מול איש מקצוע מוסמך.












