
יזם נדל”ן בישראל ב-2026 פועל בסביבה שאף אחד לא חזה לפני שלוש שנים: ריביות גבוהות, בנק ישראל שמטיל מגבלות חדשות על מימון יזמי, מחירי דירות במגמת ירידה, ועלות עבודה שעלתה ב-25%-40% בעקבות מחסור בעובדים. הסביבה הזו דורשת בנייה שונה לחלוטין של סטאק המימון, ניתוח כדאיות מחמיר יותר, וגיוון מקורות תזרים מעבר ליחידות הדיור עצמן. במאמר נציג את מבנה המימון הטיפוסי לפרויקט יזמי, את ההשפעה של מגבלות בנק ישראל 2025-2026, ולמה אסטרטגיית השקעה אישית ליזם נדל”ן ב-2026 חייבת לכלול חשיפה לקרנות ריט בנוסף לפרויקטים ישירים.
מבנה סטאק המימון בפרויקט יזמי – שלוש שכבות שצריך להבין
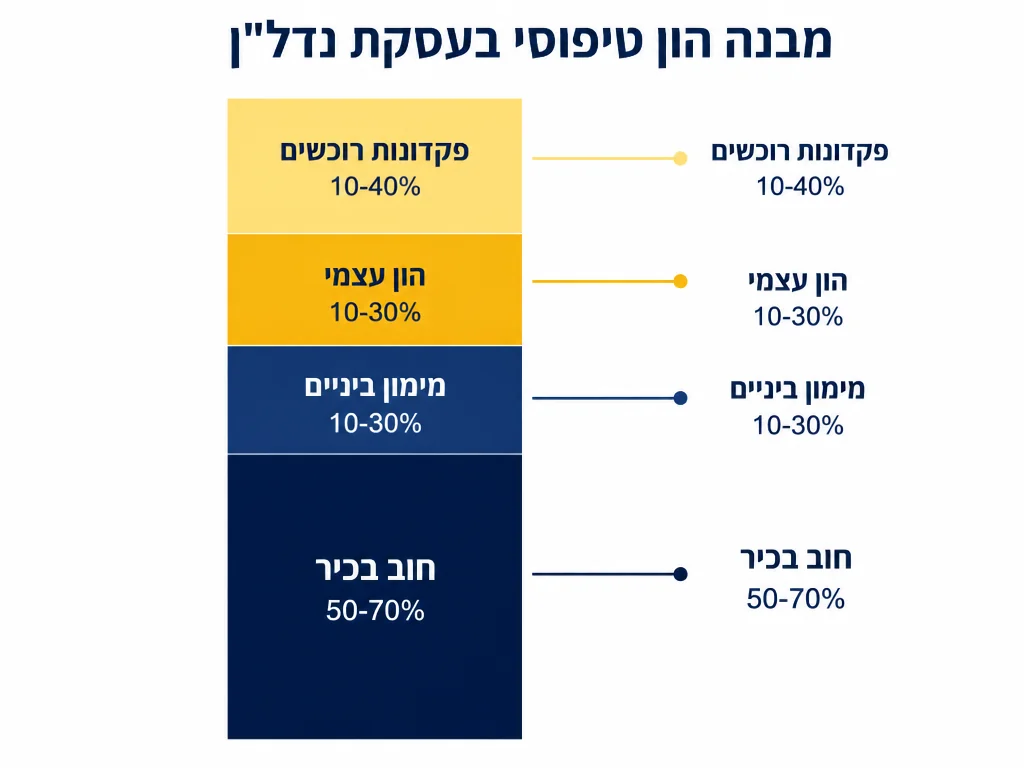
מימון פרויקט נדל”ן ב-2026 איננו “הלוואה אחת מהבנק” – זו הרכבה רב-שכבתית של מקורות הון בעלי עלויות וסדרי קדימה שונים. חוב בכיר (Senior Debt) מבנקים מכסה בדרך כלל 50%-70% מעלות הפרויקט, מזנין (Mezzanine Debt) מוסיף לכיסוי של 80%-90% מהסטאק (10%-30% נוספים), וההון העצמי של היזם משלים את היתרה. ריבית מזנין: 10%-15% שנתי + עמלת התחייבות 1%-2% ראשונית. בפרויקטי תמ\”א 38/2 בישראל, הסטנדרט המקובל מגדיר רווח יזם של כ-25% משווי הפרויקט.
| שכבה | אחוז מהסטאק | עלות שנתית | סדר קדימה במקרה כשל |
|---|---|---|---|
| חוב בכיר (בנק) | 50%-70% | פריים + 1%-3% (כיום 6.5%-8.5%) | ראשון – מובטח על הקרקע ועל הבנייה |
| חוב מזנין | 10%-30% | 10%-15% שנתי + עמלה | שני – לרוב מובטח על מניות החברה היזמית |
| הון עצמי יזם | 10%-30% (50%-60% בישראל 2025) | תשואה צפויה 20%-30% (אם הפרויקט מצליח) | אחרון – סופג את כל ההפסד הראשון |
| מקדמות רוכשים | 10%-40% (תלוי במבנה) | 0% (אבל מגביל גמישות) | חוב לרוכש – חייב להחזיר אם הפרויקט נכשל |
הבחירה בין מינוף גבוה (יותר חוב, פחות הון עצמי) למינוף נמוך משפיעה ישירות על תשואת ההון העצמי. דוגמה: פרויקט של ₪50M עם הון עצמי 20% (₪10M) ורווח גולמי של ₪15M = תשואה של 150% על ההון העצמי. אותו פרויקט עם הון עצמי 50% (₪25M) – תשואה של 60%. המינוף הוא המכפיל, אבל הוא גם המגביר את הסיכון כשהפרויקט מאחר או החריגה.
מה בנק ישראל שינה ב-2025 – מגבלות שמשנות את כללי המשחק
שלוש מגבלות חדשות של בנק ישראל ב-2025-2026 משפיעות ישירות על מבנה המימון של כל יזם נדל”ן בישראל:
בנק ישראל הטיל מגבלות על מבצעי מימון יזמיים (כגון הסדרי 90/10), וקבע שהלוואות עם יחס גבוה של תשלומים נדחים (מעל 40% מהמחיר) יסווגו כסיכון גבוה (משקל 150%) במאזני הבנקים. בתגובה, בנקים דורשים הון עצמי יזמי גבוה במיוחד – לפעמים 50% עד 60% – שיכול לעצור פרויקטים לפני התחלת בנייה. השפעה מעשית: יזם שתכנן ב-2023 פרויקט עם הון עצמי 15% מגלה ב-2026 שהוא צריך 50%, ופרויקט שכלכלית היה אפשרי – הפך לבלתי אפשרי.
- סוף עידן הסדרי 90/10: הסדר שבו הרוכש משלם 10% במעמד החתימה ו-90% במסירת המפתח (3-4 שנים אחר כך) כמעט נפסל. בנקים מסווגים אותם כסיכון גבוה, מה שהופך אותם לבלתי כדאיים
- דרישות הון עצמי יזמי מוגברות: 50%-60% במקום 10%-20% בעבר. דורש שותפים פיננסיים או מימון מזנין יקר
- הכרה בסיכון אינפלציה: בנקים דורשים תזרים מותאם אינפלציה ב-DSCR (Debt Service Coverage Ratio), מה שמייקר את הריבית האפקטיבית בפרויקטים ארוכי-טווח
היטל השבחה ועלויות פיתוח – 50% מההפרש שהיזם תכנן לכיס שלו
היטל השבחה הוא אחד הסעיפים הגדולים בעלות הפרויקט שיזמים מתחילים שוכחים. היטל השבחה בישראל מחושב כ-50% משווי ההשבחה לזכויות הבנייה. בפרויקטי תמ\”א 38, בעלי הדירות פטורים מהיטל השבחה – היזם בלבד נושא בעלות. בפרויקטי תמ\”א 38/2 (הריסה ובנייה), בעלי הדירות פטורים ממס שבח כל עוד היזם משלם את מס הרכישה.
דוגמה לחישוב: מגרש קונה היזם ב-₪20M לפני אישור התוכנית. אחרי אישור, השווי עולה ל-₪50M בזכויות בנייה נוספות. ההשבחה: ₪30M. היטל השבחה: 50% = ₪15M שצריך לשלם לרשות המקומית לפני קבלת היתר בנייה. בנוסף, אגרות בנייה והיטלי פיתוח של 5%-12% משווי הבנייה. בעלי עסקים חדשים בנדל”ן שלא חישבו את אלה – מגלים שהפרויקט שתכננו עם רווח 30% הפך לרווח 5% אחרי שהמדינה לקחה את חלקה.
חלופה לפרויקט ישיר: קרנות ריט (REIT)
לא כל יזם נדל”ן צריך להישאר בפרויקטים ישירים בלבד. קרנות ריט (REIT) בישראל מחויבות לחלק לפחות 90% מהכנסתן החייבת כדיבידנדים למשקיעים, בתמורה לפטור ממס חברות. תשואת דיבידנד שנתית של קרנות ריט ישראליות עומדת בממוצע על 4%-6% – תשואה שתחרה עם פיקדונות ואג\”ח. עבור יזם שמחזיק תיק פרויקטים אחרים, קרן ריט היא דרך לקבל חשיפה לנדל”ן מסחרי (מסחר, משרדים, לוגיסטיקה) בלי ההוצאה של ניהול נכס ובלי הסיכון הקונסנטרציה של פרויקט יחיד.
- ריט 1: הקרן הוותיקה והגדולה בישראל. תיק מגוון של מסחר, משרדים, ולוגיסטיקה. תשואת דיבידנד אופיינית 4.5%-5.5%
- מניבים: קרן ריט חדשה יחסית, פיזור נכסים שונה. תשואה דומה אבל פרופיל סיכון שונה
- אזורים: לא ריט פורמלית אבל חברה ציבורית עם תיק נדל”ן מניב משמעותי
- מליסרון: בעיקר מסחר ותעסוקה. רגישות גבוהה למחזור כלכלי
הקלה תפעולית: השקעה של ₪500K בקרן ריט במקום פרויקט קטן מאפשרת ליזם להתמקד בפרויקט הגדול הבא בלי לפזר את תשומת הלב, ולקבל בכל זאת חשיפה נדל”נית מפוזרת.
איך לבחור בין פרויקט ישיר לחשיפה דרך ריט
הקריטריונים האמיתיים שמכריעים את הבחירה:
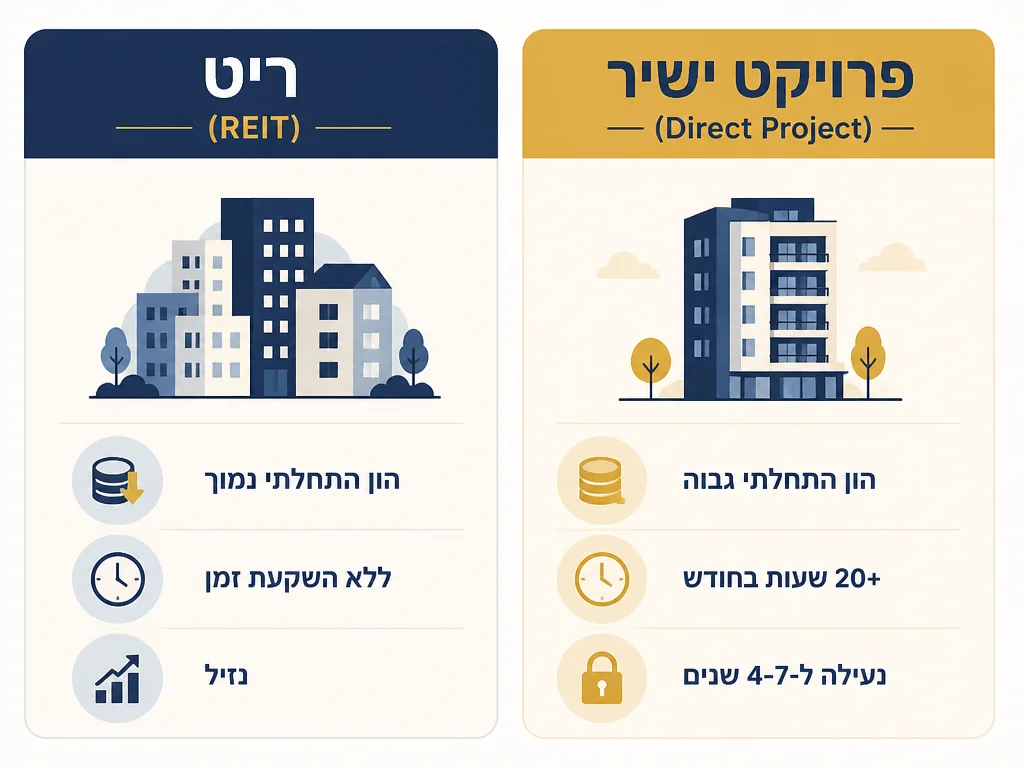
- גודל ההון העצמי הזמין: פחות מ-₪3M – ריט מנצחת ברוב המקרים (הון לא מספיק להון עצמי בפרויקט יזמי ב-2026); ₪3M-₪10M – הכוון לפי הניסיון; ₪10M+ – פרויקט ישיר מציע פוטנציאל תשואה גבוה יותר
- זמן זמין לניהול: פרויקט ישיר דורש 15-25 שעות בחודש בשלב הבנייה, 5-10 שעות בשלב התפעול. ריט: 0 שעות (פסיבי לחלוטין)
- סבילות תזרים שלילי: פרויקט ישיר יכול ליצור תזרים שלילי של 24-36 חודשים. ריט: דיבידנד חיובי מיום הרכישה
- אופק זמן: פרויקט ישיר 4-7 שנים מאישור עד מימוש. ריט: גמישות נזילה מלאה
- סיכון משפטי: פרויקט ישיר חושף ליטיגציה אישית (תביעות רוכשים, ספקים, רשויות). ריט: אין חשיפה אישית
הצומת המכריע: ייעוץ למשקיעים מקצועי ליזם נדל”ן ב-2026 דורש לא רק לבחור בין פרויקטים, אלא להחליט אם הפרויקט הוא המוצר הנכון לחשיפה הזו – או אם מבנה רב-שכבתי (פרויקט + ריט + חשיפה גלובלית דרך UCITS) יתן תשואה נטו טובה יותר עם פחות סיכון.
תזרים לאורך חיי הפרויקט – מה לתכנן ומתי
פרויקט יזמי טיפוסי מציג תזרים שלילי במשך 24-42 חודשים, ואז תזרים חיובי מאסיבי במסירת המפתחות. התכנון של תקופת המים הוא 80% מהצלחת הפרויקט. שלוש שגיאות נפוצות:
שגיאה 1: לתכנן בשורה ישרה. יזמים מחשבים “הכנסות עם מסירת המפתח” כסכום אחד גדול. בפועל: עיכובים של 6-12 חודשים נפוצים, וכל חודש עיכוב = חודש נוסף של ריבית על החוב. תוכנית עסקית חייבת להניח עיכוב של 9 חודשים לפחות.
שגיאה 2: התעלמות ממיסי ביניים. גם בלי מימוש, היזם חייב מעת לעת בארנונה, מסים על קרקע, אגרות, ביטוחים. סך הוצאות שוטפות לפרויקט של ₪50M יכול להגיע ל-₪200K-₪400K בשנה – שהיזם צריך לכסות מתזרים אחר.
שגיאה 3: ערבויות אישיות שכוסות. רוב הבנקים בישראל דורשים ערבות אישית של היזם על 10%-25% מההלוואה הבנקאית. אם הפרויקט נכשל, הבנק יכול לקחת מנכסים אישיים של היזם. תכנון מבנה משפטי מקדם (חברות בע”מ נפרדות לכל פרויקט) הוא הגנה חיונית.
שאלות נפוצות
אם אני יזם מתחיל, מאיפה להתחיל – פרויקט קטן או השקעה בקרן ריט?
אם ההון העצמי שלכם פחות מ-₪2M, התשובה ברורה: ריט בלבד, או שותפות כמיעוט (10%-20%) בפרויקט של יזם מנוסה. פרויקט יזמי בישראל ב-2026 דורש מינימום ₪5M הון עצמי לפרויקט קטן (3-6 יחידות) – פחות מזה והעסקה גבולית כלכלית.
איזה אחוז מתיק ההון הכולל כדאי להחזיק בנדל”ן מניב?
הכלל המקובל: 20%-40% מהתיק הכולל ליועצים פיננסיים שמטפלים בלקוחות הון גבוה. פחות מזה – חוסר חשיפה לתשואת דיבידנד יציבה. יותר מזה – תלות מוגזמת באקלים נדל”ני יחיד. הפיזור הזה צריך לכלול נדל”ן מגורים (אם רוצים) + נדל”ן מסחרי דרך ריט.
מה הסיכון העיקרי של קרן ריט שמשקיעים לא חושבים עליו?
רגישות לריבית. כשבנק ישראל מעלה ריבית, קרנות ריט יורדות באופן דרמטי כי המודל הפיננסי שלהן מבוסס על מינוף. ב-2023-2024, חלק מקרנות הריט הישראליות איבדו 20%-30% מערכן בלי שינוי משמעותי בנכסים הבסיסיים – רק כי הריבית עלתה. תזכרו שזה נכס לטווח ארוך, לא תחליף לפיקדון.
סיכום
יזם נדל”ן בישראל ב-2026 פועל בסביבה החדשה ביותר מאז 2008: הון עצמי גבוה נדרש, מבנה מימון מורכב יותר, בנק ישראל מחמיר את הכללים, וקיים תיקון מחירים פעיל בשוק. ההצלחה דורשת מבנה מימון רב-שכבתי (חוב בכיר + מזנין + הון עצמי + מקדמות) שמתאים לפרויקט הספציפי, חישוב מדויק של היטל השבחה ועלויות פיתוח מהשלב הראשון, ופיזור התיק האישי שכולל חשיפה דרך קרנות ריט בנוסף לפרויקטים ישירים. יזם שמתכנן לבד בלי ליווי פיננסי מקצועי בסביבה הנוכחית – לוקח סיכון משמעותי הרבה יותר ממה שמודע לו.












