
בעל הון של ₪500,000 ומעלה מקבל בדרך כלל הצעות לניהול תיק השקעות מכל בית השקעות שמוצא את שמו במאגר לקוחות. ההחלטה אם לשכור מנהל תיקים פרטי חשובה הרבה יותר ממה שנדמה – דמי ניהול של 1% בשנה על תיק של ₪2M זה ₪20,000 שיוצאים מהכיס בכל שנה, הצטברות של ₪400K לעשור. אם המנהל לא מצדיק את העלות, זה אובדן ערך משמעותי. במאמר נשבר את התפקיד למה שמנהל תיקים באמת עושה ברבעון רגיל, את המודלים הכלכליים השונים, את סף הכניסה האמיתי, ובעיקר – איך לבדוק שמנהל באמת מנהל ולא רק עוקב אחרי המדד. אם אתם שוקלים יועץ לליווי משקיעים חיצוני, כדאי קודם להבין את ההבחנה שלא תמיד מובהרת בשיווק.
מנהל תיקים מול יועץ השקעות מול מתכנן פיננסי: שלושה תפקידים שלא מתחלפים
שלושת המקצועות הללו מפוקחים ברגולציה ישראלית קפדנית, אבל גם בעלי הון מבולבלים ביניהם. חוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנה-1995 מסדיר שלוש מקצועות נפרדים, כאשר חברה המבקשת רישיון לניהול תיקי השקעות חייבת להחזיק הון עצמי של לפחות ₪300,000 ולעמוד בפיקוח רשות ניירות ערך (ISA). ההבדל המעשי בין שלושת התפקידים:
| תפקיד | מה עושה | מי משלם | סוג רישיון |
|---|---|---|---|
| מנהל תיקי השקעות | מבצע קניות ומכירות בתיק שלכם לפי שיקול דעתו (ייפוי כוח) | הלקוח (דמי ניהול) | רישיון ניהול תיקים, ISA |
| יועץ השקעות (פרטני) | נותן המלצות, אתם מחליטים האם לבצע | הלקוח (דמי יעוץ) | רישיון יעוץ השקעות, ISA |
| משווק השקעות (סוכן בנק/בית השקעות) | מציע מוצרים של המוסד שמעסיק אותו | המוסד (עמלות מהמוצרים) | רישיון שיווק השקעות |
| מתכנן פיננסי | תכנון תזרים, מס, פנסיה (לא בהכרח השקעות) | הלקוח (שעת יעוץ או פרויקט) | אין רישיון ISA חובה (אבל מוסמך CFP מומלץ) |
הטעות החמורה ביותר: לחשוב שמשווק השקעות בבנק הוא “יועץ אובייקטיבי”. המשווק מקבל בונוסים ממוצרים שהוא מוכר – הוא לא ישותף איתכם, הוא מוכר לכם. הבדל מהותי.
מה הוא עושה ברבעון רגיל: לוח הזמנים האמיתי, לא הברושור
הברושור של בית ההשקעות מציע “ניהול אקטיבי”, “מעקב יומיומי”, “התאמות חכמות”. המציאות שונה. ברבעון רגיל, מנהל תיקים פעיל עושה:
- 2-4 שיחות עם הלקוח: רבעונית או חצי-שנתית בדרך כלל, יותר בתקופות תנודתיות. שיחה ממוקדת על שינויים בצרכים האישיים (אירועי חיים, אופק זמן, סבילות סיכון)
- 10-30 פעולות מסחר: בהנחה של תיק מנייתי בינוני. רובן ריבלנס (השבת היחס בין נכסים למיקום היעד), חלקן תגובה לחדשות (פירוק חברה, דיבידנד מיוחד), חלקן ניצול הזדמנות מיסויית (קיזוז הפסדים בסוף השנה)
- 3-5 שינויי אסטרטגיה: שינויים מהותיים יותר באלוקציה – הוספת חשיפה לסוג נכס, מימוש פוזיציה גדולה. רובם בעקבות שינוי במצב המאקרו או בעיתוי מיוחד של הלקוח
- 1 דו”ח רבעוני: מסמך כתוב המראה תשואה, הוצאות, החזקות, ושינויים שבוצעו. מסמך זה הוא הדרך העיקרית לקבל אחריות על המנהל
- 0-2 הגעות פיזיות למשרד: רוב המנהלים כיום עובדים מרחוק. מי שרוצה פגישה פרונטלית חודשית – צריך לציין במפורש בחוזה
מה הוא לא עושה ברוב המקרים: מסחר יומיומי, חיפוש “הזדמנויות חמות”, שינוי תכוף של אסטרטגיה. מנהל שעושה הרבה מעבר לזה – או שהוא מנסה להצדיק את דמי הניהול, או שהוא לא מנהל לפי תכנית מובנית.
מודלים: דמי ניהול קבועים, אחוז מהתיק, אחוז ביצוע, היברידי
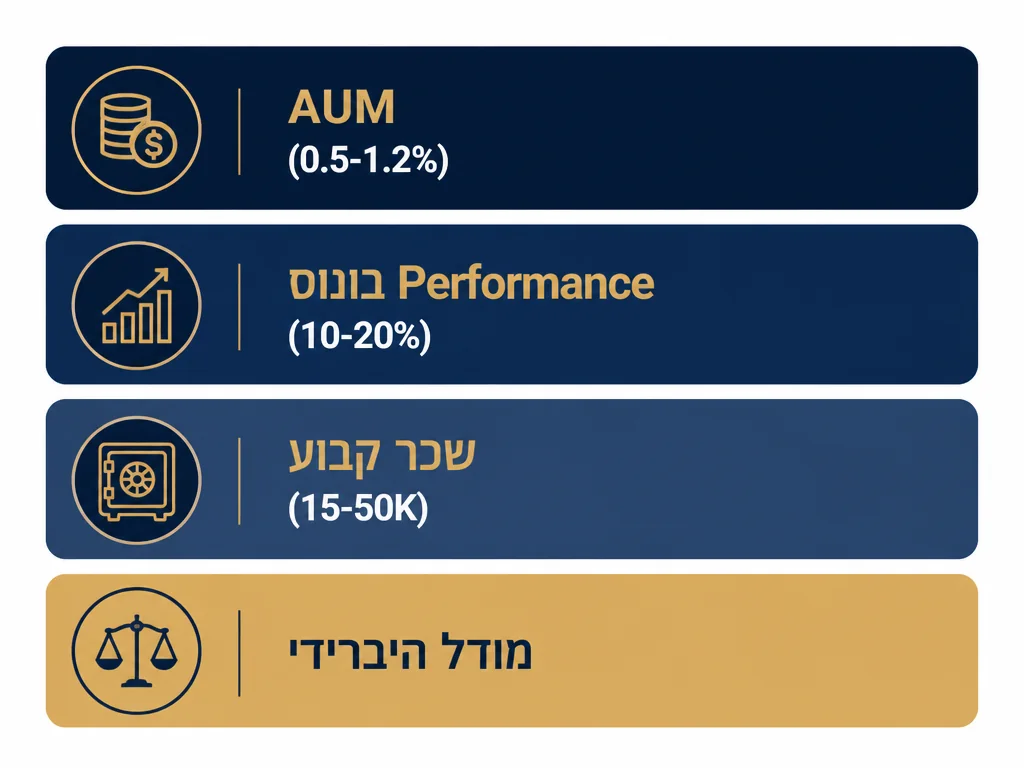
ההבנה של מבנה דמי הניהול חשובה לפני שחותמים על כל הסכם. דמי ניהול תיק השקעות פרטי בישראל נעים בדרך כלל בין 0.5% ל-1.5% בשנה מגובה הנכסים המנוהלים, כאשר דמי ניהול ישירים נטו לרוב בטווח של 0.4%-1.2%. ארבעת המודלים העיקריים:
- אחוז מהנכסים (AUM): 0.5%-1.2% בשנה מהיתרה המנוהלת. השכיח ביותר. יתרון: הלקוח והמנהל מיושרים (תיק גדול = הכנסה גדולה למנהל)
- אחוז ביצועים (Performance Fee): בדרך כלל 10%-20% מעל תשואת בנצ’מרק. נדיר בישראל, נפוץ בקרנות גידור. הסיכון: מנהל מתפתה לקחת סיכון מוגזם בסוף השנה כדי “להגיע” לעמלה
- שכר טרחה קבוע: ₪15K-₪50K בשנה ללא קשר לגודל התיק. מתאים לתיקים גדולים מאוד שבהם 0.5% הוא יותר מההכנסה הסבירה למנהל
- היברידי: בסיס 0.4%-0.6% + בונוס ביצועים. נראה הוגן אבל לפעמים מסתיר את העלות האמיתית – חישוב מצטבר חשוב
הכלל: השוו תמיד את העלות הכוללת השנתית (דמי ניהול + עמלות קנייה ומכירה + עמלות קרנות נאמנות בתוך התיק) כאחוז מהתיק. לא נדיר שהעלות הכוללת מגיעה ל-2%-2.5% בשנה אם המנהל מחזיק הרבה קרנות עם דמי ניהול של 0.8%-1.2% משלהן.
סף נכסים: באיזה גודל תיק זה משתלם בכלל
הקריטריון הראשון בהחלטה אם לשכור מנהל הוא לא “האם זה טוב” אלא “האם זה משתלם בגודל התיק שלי”. סף הכניסה המינימלי לניהול תיק השקעות בבית השקעות ישראלי מוביל (אלטשולר שחם, מיטב, מור, פסגות, הראל פיננסים) עומד בדרך כלל בין ₪300,000 ל-₪500,000, וכ-8-10 בתי השקעות מובילים בישראל מציעים את השירות. אבל סף הכניסה הוא לא בהכרח סף הרווחיות.
בתיק של ₪500K עם דמי ניהול של 1% – העלות השנתית היא ₪5,000. מנהל שמשיג לכם תוספת תשואה של 0.5% מעבר למה שהייתם עושים לבד – מרוויח לכם ₪2,500 נטו. כדאי אם אתם משקיעים את הזמן שחסכתם במשהו אחר שכלכלית שווה יותר. בתיק של ₪2M עם 0.8% – העלות ₪16,000, תוספת תשואה של 0.5% היא ₪10,000 נטו. בתיק של ₪10M עם 0.6% – העלות ₪60K, תוספת של 0.5% היא ₪50K נטו (משמעותי). הכלל: ככל שהתיק גדול יותר, ההצדקה הכלכלית לניהול חיצוני חזקה יותר – אבל גם המינוף של תוספת תשואה זעירה גדל.
איך לבדוק שמנהל באמת מנהל ולא רק עוקב אחרי מדד
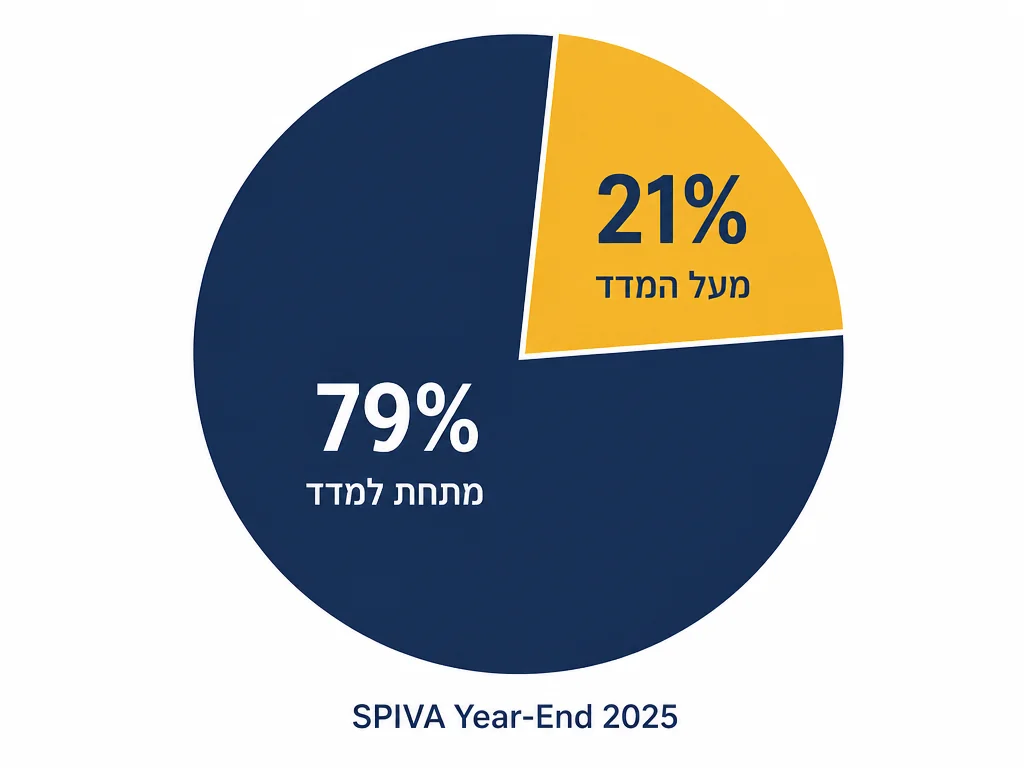
זו הנקודה הכואבת בהרבה ניהולי תיקים בישראל. לפי דוח SPIVA Year-End 2025, 79% מקרנות הנאמנות הפעילות בקטגוריית מניות אמריקאיות גדולות השיגו תשואה נמוכה ממדד S&P 500 – השנה הרביעית הגרועה ביותר בהיסטוריה של 25 השנים. בטווח של 15 שנים שהסתיים בדצמבר 2024, אף קטגוריה אחת של קרנות מניות אמריקאיות לא הציגה רוב של מנהלים פעילים שהשיגו את המדד. אם המנהל שלכם בדיוק עוקב אחרי המדד – אתם משלמים על מה שתעודת סל בעלות 0.1% יכולה לעשות.
איך לזהות מנהל שעובד באמת:
- תיק שונה משמעותית ממדד הייחוס: 20% או יותר מההחזקות שונות מהמדד שהוא מצהיר עליו (Active Share)
- תיאור ברור של שיטה מובנית: למה הוא קונה מה שהוא קונה, איך הוא מקבל החלטות. אם התשובה היא “אנחנו מסתכלים על השוק ומגיבים” – זה לא תהליך, זה גודש
- הצגת תשואה ברוטו מול נטו: דרשו לראות תשואה ל-3, 5, 10 שנים אחרי דמי ניהול – לא לפני. רוב הברושורים מציגים תשואה לפני דמים
- השוואה למדד ייחוס אמיתי: מנהל שמשווה עצמו ל”ממוצע השוק” בלי לציין מדד ספציפי – מסתיר משהו. דרשו השוואה ל-S&P 500 / MSCI World / TA-125 לפי האוכלוסייה האמיתית של התיק שלכם
- שיעור מחזור התיק (Turnover): מנהל פעיל אמיתי משנה 30%-60% מההחזקות בשנה. מנהל ש”שינה 5% השנה” – לא ניהול, מעקב
הצומת המכריע: ניהול תיק השקעות מלווה שמצדיק את העלות שלו דורש שלושה מאפיינים: שיטה מובנית שאפשר להסביר אותה, ביצועים מוכחים נטו של דמי ניהול לפחות לעשור, ושקיפות מלאה בדו”ח. בלי זה – חשבון בית השקעות עצמאי + קרנות סל מפוזרות יתן 90% מהתוצאה ב-10% מהעלות.
אדומים: אזהרות שמנהל לא יציין בעצמו
שש סימני אזהרה שצריכים לעצור אתכם לפני חתימה:
- הבטחה לתשואה ספציפית: “אני מציע 12% בשנה” – לפי החוק הישראלי אסור להבטיח תשואה. כל הצהרה כזו היא או הפרה של הרגולציה או הטעיה
- סירוב להציג ביצועים היסטוריים מתועדים: “התוצאות שלנו טובות, אבל אנחנו לא משתפים פרטים” – הסתרה
- דחיפה לתיקים מורכבים שלא צריך: מוצרים מובנים, אופציות, מטבעות זרים – אם זה לא מתאים לפרופיל שלכם, המנהל מעדיף עמלות נסתרות
- תכופות גבוהה של “המלצות חמות”: שיחה כל שבועיים עם רעיון חדש – מנהל שעובד לפי תכנית לא צריך להחליף כיוון כל הזמן
- חוסר נכונות לחתום על SLA מפורט: כמה שיחות, באיזו תכיפות, מה הדוחות – אם המנהל לא חותם, אתם בלי ערובה
- תלות בלעדית בבית השקעות אחד: אם המנהל לא מציע לפזר מערך התיק לכמה בתי השקעות – הוא לא חושב על האינטרס שלכם
שאלות נפוצות
האם דמי ניהול של 1.2% הם יותר מדי לתיק של ₪600K?
תלוי במנהל ובמה שאתם מקבלים. עלות מוחלטת: ₪7,200 בשנה. אם המנהל משיג תוספת תשואה של 1% מעל מה שתעודת סל פסיבית הייתה משיגה – אתם בריווח ₪6,000-₪7,000 נטו. אם הוא משיג אפס תוספת – אתם משלמים ₪7,200 על מה שיכולתם לעשות עם 0.1% עמלת תעודת סל. הקריטריון הוא תשואה נטו מול בנצ’מרק, לא דמי ניהול בפני עצמם.
האם כדאי לפצל בין שני בתי השקעות?
כן בתיקים מעל ₪1M, ולא בקטנים יותר. הפיצול מאפשר השוואה ישירה של ביצועי מנהלים על אותה תקופה, פיזור סיכון של “בית השקעות אחד שטועה אסטרטגית”, וגמישות במעבר (לא צריך להעביר את כל התיק לקבל יחס מועדף בבית שני). העלות: דמי ניהול מינימליים בשני המקומות יכולים לעלות יותר ממנהל יחיד.
תוך כמה זמן אפשר להחליף מנהל?
מבחינה משפטית: 30 ימי הודעה לפי חוזה סטנדרטי. מבחינה מעשית: בלי לבצע מימוש (העברת ניירות בעין לבית השקעות חדש) – 4-6 שבועות. עם מימוש – מיידי אבל אירוע מס. כדאי לבדוק אם החוזה שלכם כולל “תקופת ניסיון” של 6-12 חודשים שמאפשרת יציאה ללא קנס.
סיכום
החלטה לשכור מנהל תיקים פרטי מקצועית רק אם שלושה תנאים מתקיימים: גודל תיק שמצדיק את העלות (₪500K-₪1M כסף מינימום), מנהל עם שיטה מובנית ושקיפות בדוחות, וביצועי עבר נטו של דמי ניהול שעוקפים בנצ’מרק רלוונטי. בלי שלושת התנאים, חשבון השקעות עצמאי עם קרנות סל מפוזרות יתן תוצאה דומה ב-10% מהעלות. מנהל מוכשר באמת שווה את ה-1% בשנה; מנהל בינוני שעוקב אחרי המדד הוא חבר יקר ולא בעל ערך – בעלי הון שלא בודקים את ההבחנה הזו מאבדים בממוצע ₪50K-₪100K במשך עשור על דמי ניהול מיותרים.












