
בסביבת השקעות שבה ריבית בנק ישראל ירדה לראשונה מזה כמעט שנתיים ל-4.25% בנובמבר 2025, ואחר כך שוב ל-4.00% בפברואר 2026, השאלה אגח ממשלתי מול קונצרני חזרה למרכז הבמה. גם משקיעים שמרניים שהיו מורגלים בפיקדון בנקאי מבינים שהגיע הזמן לבחון מחדש את החלק הסולידי בתיק. אג”ח (אגרות חוב) הן הדרך הקלאסית לקבע ריבית קבועה לאורך זמן ולהוסיף יציבות לתיק, אך לא כל אג”ח דומה לחברתה. במדריך הזה נשווה בצורה ישירה בין אג”ח ממשלתי של מדינת ישראל לבין אג”ח קונצרני של חברות עסקיות – לפי שלושת הצירים המרכזיים: סיכון, תשואה ומיסוי – ונעזור לך להבין איזה משקל לתת לכל סוג בתיק האישי שלך.
מה זה בכלל אג”ח, ואיך הוא שונה ממניה?
אג”ח היא הלוואה. כשאתה רוכש איגרת חוב, אתה למעשה מלווה כסף – למדינת ישראל אם זה אג”ח ממשלתי, או לחברה עסקית אם זה אג”ח קונצרני. בתמורה, הלווה מתחייב להחזיר לך את הקרן במועד פדיון מוגדר ולשלם ריבית (קופון) לאורך התקופה. זה ההבדל המהותי בינך לבין בעל מניה: בעל המניה הוא שותף בחברה ונהנה (או סובל) מהרווחים, ואילו בעל האג”ח הוא נושה – הוא מקבל תשלומים קבועים מראש, ובמקרה של פירוק חברה הוא נמצא לפני בעלי המניות בתור לקבלת חוב.
בגלל המבנה הזה, אג”ח נחשבות “סולידיות” יותר ממניות. אבל בתוך עולם האג”ח עצמו יש שונות עצומה בין הסיכונים – ובדיוק כאן מתחיל ההבדל בין ממשלתי לקונצרני. למי שרק נכנס לתחום, מומלץ לקרוא קודם את המדריך למתחילים להשקעה באגרות חוב, שמסביר לעומק את המכניקה של תשואה לפדיון, מח”מ ומחזור איגרות.
אג”ח ממשלתי של ישראל: סוגים ותשואות עדכניות
אג”ח ממשלתי הוא חוב שמדינת ישראל מנפיקה דרך משרד האוצר. סיכון ההחזר נמוך מאוד, מכיוון שלמדינה יש כלים מוניטריים ופיסקליים שאין לחברה פרטית – היא יכולה להעלות מסים, להנפיק חוב חדש, ובמקרי קיצון אף להגדיל את היצע הכסף. בישראל קיימות כמה סדרות מרכזיות:
- ממשלתי שקלי (לשעבר “שחר”) – אג”ח בריבית קבועה, נקובה בשקלים. בפברואר 2026 התשואה לפדיון של אג”ח ממשלתי שקלי ל-10 שנים עמדה על כ-4.10% – שפל של 15 חודשים – לאחר שבנק ישראל הוריד את הריבית ל-4.00%.מקור
- ממשלתי צמוד (לשעבר “גליל”) – צמוד למדד המחירים לצרכן, ומגן על המשקיע מאינפלציה. התשואה ה”ראלית” שלו (מעבר למדד) נמוכה יותר, אך השווי הריאלי של הקרן נשמר.
- מק”ם – מלווה קצר מועד של בנק ישראל, עד 12 חודשים, חלופה תזרימית לפיקדון בנקאי.
הירידה ההדרגתית של הריבית מ-4.5% במהלך 2025 ל-4.25% בנובמבר ואז ל-4.00% בפברואר 2026 דחפה את מחירי האג”ח הממשלתיים כלפי מעלה – וזה אומר שמשקיע שקנה אג”ח לפני שנה כבר מחזיק נכס שעלה בערכו, מעבר לקופון השוטף.מקור זוהי דוגמה קלאסית לקשר ההפוך בין ריבית למחירי אג”ח: כשהריבית במשק יורדת, מחירי האג”ח הקיימים עולים.
אג”ח קונצרני: למה התשואה גבוהה יותר ומה המחיר?
אג”ח קונצרני מונפק על ידי חברות עסקיות – בנקים, חברות נדל”ן, ביטוח, תקשורת, אנרגיה ועוד. בישראל ניתן למצוא אג”ח של חברות גדולות כמו בנק לאומי, הפניקס, מנורה מבטחים, אלקטרה ועוד מאות מנפיקים. החברות מציעות ריבית גבוהה יותר מזו של המדינה, מסיבה אחת פשוטה: הסיכון שהמנפיק לא יחזיר את החוב גבוה יותר.
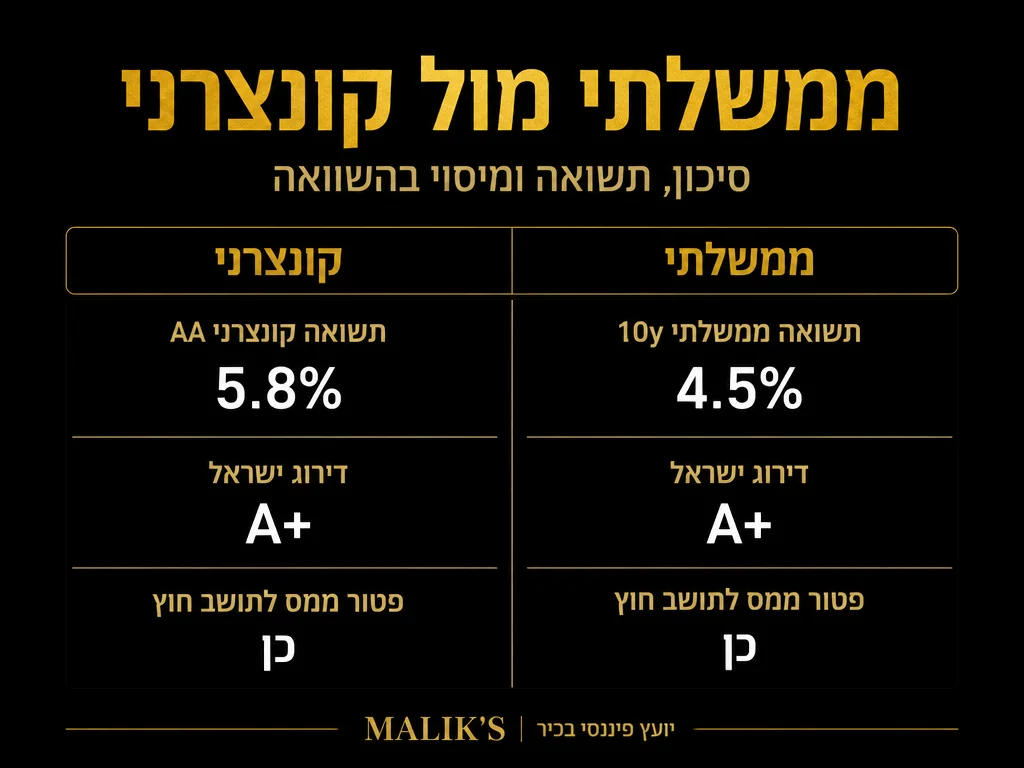
גובה ה”פרמיה על הסיכון” – כלומר, פער התשואה בין אג”ח קונצרני לאג”ח ממשלתי מקביל באותה תקופה – תלוי בעיקר בדירוג האשראי של המנפיק. אג”ח של חברה בדירוג AA יציע פרמיה של 0.5%-1.5% מעל הממשלתי, ואילו אג”ח של חברה בדירוג BBB או נמוך מכך (“אג”ח זבל” או High Yield) יכול להציע 4%-8% ויותר מעל הממשלתי. עוצמת המאזן של החברות הישראליות בלטה לאחרונה: הפניקס ומנורה מבטחים דיווחו על תשואה להון של 19% ב-2024 לפי תקן IFRS 4, נתון שהשתקף גם באטרקטיביות של אגרות החוב שלהן.מקור
אג”ח קונצרני אינו שותף לרווחי החברה – תקרת התשואה שלו היא הריבית המוסכמת. אם החברה מצליחה ומכפילה את שווייה, בעל האג”ח לא ייהנה מכך. לעומת זאת, אם החברה נקלעת לקשיים, בעל האג”ח עלול לקבל “תספורת” – כלומר החזר חלקי בלבד של הקרן, או לחילופין דחיית פירעון. בשנים הקשות יותר בשוק ההון הישראלי, כמו 2008 ו-2022, אירועי תספורת בקונצרניות בדירוג נמוך לא היו נדירים.
סיכון: ההבדל המהותי בין השניים
אם נצמצם את ההשוואה לסיכון – אנו מדברים על שני סוגים שונים של סיכון בכל אג”ח:
- סיכון אשראי (סיכון פירעון) – ההסתברות שהמנפיק לא יחזיר את החוב. באג”ח ממשלתי של ישראל, הסיכון הזה כמעט אפסי. באג”ח קונצרני הוא תלוי בדירוג, בענף ובמצב הכלכלי הכללי.
- סיכון ריבית (סיכון מחירים) – שינויי ריבית במשק משפיעים על מחירי האג”ח. ככל שהמח”מ ארוך יותר, ההשפעה גדולה יותר. סיכון זה רלוונטי גם לאג”ח ממשלתי וגם לאג”ח קונצרני.
אג”ח קונצרני סובל מסיכון ייחודי שלישי: סיכון הנזילות. אג”ח של חברה קטנה עשוי להיסחר במחזורים נמוכים, ובעת מצוקה אתה עלול להיאלץ למכור במחיר גרוע. אג”ח ממשלתי, לעומתו, נסחר בנפחים גדולים מאוד מדי יום ובדרך כלל ניתן למכור אותו בקלות במחיר השוק. להעמקה נוספת בנושאים אלה והערכת חוסן התיק שלך, מומלץ לקרוא את הטיפים שלנו להערכת סיכונים בהשקעות שוק ההון.
הסרטון הבא מסביר היטב את האיזון בין סיכון לתשואה – מושג מפתח לכל מי שמחליט בין אג”ח ממשלתי לקונצרני:
טבלת השוואה: אגח ממשלתי מול קונצרני במבט אחד
הנה הפרמטרים המרכזיים בטבלה אחת:
| פרמטר | אג”ח ממשלתי ישראלי | אג”ח קונצרני ישראלי |
|---|---|---|
| מנפיק | מדינת ישראל (משרד האוצר) | חברה עסקית |
| סיכון אשראי | נמוך מאוד | בינוני עד גבוה – תלוי בדירוג |
| תשואה אופיינית (10 שנים, 2026) | כ-4.10% | 4.5%-9% ויותר, לפי דירוג וענף |
| נזילות בשוק | גבוהה מאוד – נסחר בנפחים יומיים גדולים | משתנה – תלוי בגודל ההנפקה |
| הגנה מאינפלציה | קיימת בסדרות הצמודות | לרוב לא קיימת (אלא במנפיקים מסוימים) |
| מס על רווחים נומינליים | 15% (שקלי) / 25% (צמוד) | 25% |
| סיכון תספורת/חדלות פירעון | זניח | קיים, בעיקר בדירוגים נמוכים |
| התאמה למשקיע | שמרני, פרישה, נזילות גבוהה | פרופיל סיכון בינוני, פוטנציאל תשואה גבוה |
תשואה: מתי הפרש של 1.5% באמת מצדיק את הסיכון?
הסתכלות על תשואה לפדיון בלבד היא טעות נפוצה. תשואה של 6% באג”ח קונצרני מול 4% באג”ח ממשלתי נראית כמו “פרמיה” של 2% לטובת הקונצרני, אבל אם בתוך 10 שנים יש 5% סיכוי לתספורת של 30%, התשואה הצפויה (Expected Return) שלך יורדת משמעותית. השוק כבר מתמחר את הסיכון – אג”ח שמציע פרמיה גבוהה מאוד מעל הממשלתי הוא בדרך כלל אג”ח שמשקיעים מסווגים אותו כמסוכן.
ההמלצה המקצועית היא להסתכל על הפיזור הענפי והדירוגי. אג”ח קונצרני בדירוג AA של בנק גדול יציע פרמיה צנועה (לרוב 0.5%-1%), והפרמיה הזאת לרוב מצדיקה את הסיכון הנוסף – כי ההיסטוריה מראה שבישראל בנקים בדירוג גבוה לא נקלעו לחדלות פירעון בעשורים האחרונים. לעומת זאת, אג”ח של חברת נדל”ן ממונפת בדירוג BBB עם פרמיה של 5% מעל הממשלתי – זו השקעה ספקולטיבית שדורשת ניתוח עמוק של דוחות כספיים, לוח סילוקין ושעבודים.
הבחירה הטובה ביותר עבור רוב המשקיעים אינה “ממשלתי או קונצרני” אלא שילוב – לעיתים קרובות 60% ממשלתי ו-40% קונצרני בדירוג גבוה (כשמרני) או היפך לפי גיל וצרכים. לפני שמכניסים אג”ח קונצרני לתיק, צריך להכיר את עקרונות הסיכון בכל סוג השקעה – הסרטון הבא מסביר היטב את הסיכונים בשוק ההון:
מיסוי: ההבדל הקריטי שרבים מפספסים
כאן ההבדל בין השניים אינו בסיכון אלא בכיס שלך – וזה אחד הנושאים החשובים ביותר בהחלטה. בישראל, מיסוי רווחי הון על אג”ח שונה לפי הסוג:
- אג”ח ממשלתי שקלי לא צמוד – חייב במס בשיעור של 15% על הרווח הנומינלי (לרבות קופון).
- אג”ח ממשלתי צמוד למדד – חייב במס של 25% על הרווח הריאלי (כלומר רק על הרווח שמעבר למדד).
- אג”ח קונצרני – חייב במס של 25% על הרווח, ברוב המקרים על הרווח הריאלי באג”ח צמוד או על הרווח הנומינלי באג”ח שקלי.
המשמעות בפועל: באג”ח ממשלתי שקלי משלמים 15% מס במקום 25%, ויש לכך השפעה ישירה על התשואה נטו לאחר מס. אם תשואת אג”ח ממשלתי שקלי לפדיון היא 4.10% – התשואה נטו תהיה כ-3.49%. אם תשואת אג”ח קונצרני בדירוג AA היא 4.80% – נטו תקבל כ-3.60%. הפרש הסיכון מתכווץ באופן משמעותי לאחר מס.
ייסוף השקל (כ-14.3% מול הדולר ב-2025) משפיע גם הוא על האטרקטיביות היחסית של השקעות שקליות.מקור משקיע ישראלי שמחזיק אג”ח שקלי משאיר את הכסף בשקל ונהנה מהמטבע החזק. למידע מעמיק על אסטרטגיות מיסוי בהשקעות, ראו את המדריך שלנו איך לא לשלם מס רווחי הון? המדריך המלא לחיסכון חוקי במיסוי. הסרטון הבא של תוכנית “מרשרשים” עוסק בתכנון מס פרקטי:
איך לבחור: 4 שאלות שצריך לשאול את עצמך
לפני שאתה מקליק על הקנייה, עבור על השאלות הבאות:
- מה אופק ההשקעה שלי? אם אתה צריך את הכסף בשנה-שנתיים, אג”ח ממשלתי במח”מ קצר או מק”ם הם הבחירה הטבעית. אופק של 7+ שנים מאפשר להגדיל את משקל הקונצרני.
- מה רגישותי לתנודות יומיות? אג”ח קונצרני מתנדנד יותר, גם כשבסופו של דבר הוא מחזיר את הקרן.
- מה משקל האפיקים האחרים בתיק? אם יש לך חשיפה גבוהה למניות (למשל באמצעות מדד ת”א 35, שזינק 51.6% ב-2025), ייתכן שאתה זקוק לחלק סולידי באמת – כלומר ממשלתי.מקור
- איזו סיטואציית מיסוי אישית יש לי? משקיע שמחזיק את האג”ח בקופת גמל להשקעה, קרן השתלמות או IRA – נהנה מדחיית מס או פטור, מה שמשנה את שיקול ה-15% מול ה-25%.
ביצועי 2025 בישראל: מבט רחב
2025 הייתה שנה יוצאת דופן לטובה בשוק ההון הישראלי. מדד ת”א 35 חצה לראשונה את רף 3,000 הנקודות והשיג זינוק שנתי של כ-53% (מקור גם של 51.6% מתוקן),מקור תשואות הפנסיה הריאליות של 2024 עמדו על 10.1% – מהגבוהות ב-OECD,מקור והשקעות זרות ישירות במחצית הראשונה של 2025 היו הגבוהות ביותר מאז 2021. בתוך הסביבה החיובית הזו, אג”ח ממשלתי שירת היטב כעוגן יציבות, ואג”ח קונצרני בדירוגים גבוהים נהנה משילוב של ירידת ריבית והמרת פרמיות לתשואות מציאותיות.
כדאי לזכור שהשנה הבאה אחרי שנה חזקה מאוד היא לעיתים שנה חלשה יותר. כך, ב-2022 – אחרי כמה שנים טובות – מסלולי המניות בקרנות השתלמות איבדו 16%, מסלולים כלליים 8%, וקרן הפנסיה של אלטשולר שחם רשמה -10%.מקור שילוב נכון של אג”ח ממשלתי כעוגן וקונצרני כמנוע תשואה הוא בדיוק מה שעוזר לעבור שנים כאלה בשלום.
סיכום: לא או-או, אלא תמהיל חכם
השאלה אגח ממשלתי מול קונצרני אינה דילמת “מי טוב יותר” אלא שאלת איזון. אג”ח ממשלתי הוא הכרית הבטוחה בתיק – נמוך תשואה, נזיל מאוד, מוגן יחסית מסיכון פירעון, וזוכה ליחס מס מיטיב של 15% בסדרות השקליות. אג”ח קונצרני מציע פרמיית תשואה אטרקטיבית שמצדיקה את עצמה רק כשבוחרים מנפיקים בדירוג גבוה ומפזרים בין ענפים. רוב המשקיעים הישראלים יפיקו את התועלת הגדולה ביותר מתמהיל שמחזיק שני הסוגים – בפרופורציות שמתאימות לגיל, לאופק ולחוסן הנפשי שלהם בתנודות שוק. בעת ספק, פנו לייעוץ מקצועי, ובדקו איך הבחירה משתלבת בשאר רכיבי הפנסיה והחיסכון שלכם.
שאלות נפוצות
האם כדאי לקנות אג”ח ממשלתי בריבית הנוכחית של 2026?
תשואה של כ-4.10% לפדיון על ממשלתי שקלי 10 שנים, יחד עם ציפייה להמשך הורדות ריבית, הופכת את האג”ח הממשלתי לאטרקטיבי יחסית – בעיקר למשקיעים שמחפשים לקבע ריבית קבועה לטווח ארוך. אם הריבית תמשיך לרדת, מחירי האג”ח יעלו ותקבל גם רווח הון לקופון.
איזה אחוז מהתיק שלי כדאי שיהיה באג”ח?
כלל אצבע נפוץ הוא להחזיק באג”ח אחוז זהה לגיל שלך – כלומר בן 40 יחזיק 40% באג”ח ו-60% במניות, ובן 60 יחזיק 60% באג”ח. זה רק נקודת פתיחה – היחס המדויק תלוי במצבך הכלכלי, באופק ובמטרות. בתוך החלק האג”חי, חלוקה של 60%-70% ממשלתי ו-30%-40% קונצרני נחשבת מאוזנת.
איך מתמודדים עם תספורת באג”ח קונצרני?
המקרה הטוב ביותר הוא להימנע מראש: לבחור אג”ח בדירוג AA ומעלה, לפזר בין ענפים, ולא להגזים בחשיפה לחברות יחידות. אם אתה כבר מחזיק אג”ח של חברה שנקלעת לקשיים, פנה ליועץ השקעות וזכור שלמחזיקי אג”ח יש בדרך כלל קדימות על פני בעלי מניות בהליך הסדר חוב.
האם אג”ח ממשלתי מוגן מאינפלציה?
רק הסדרות הצמודות (לשעבר “גליל” הוותיק) צמודות למדד המחירים לצרכן ומגינות על השווי הריאלי של הקרן. אג”ח שקלי לא צמוד מציע ריבית נומינלית גבוהה יותר אך אינו מוגן מאינפלציה. בתקופות של אינפלציה גוברת, אג”ח צמוד עדיף; בתקופות של אינפלציה יציבה, אג”ח שקלי מציע לרוב תשואה ריאלית גבוהה יותר.












