
אלפי ישראלים משלמים בכל שנה יותר מס הכנסה ממה שהם חייבים – ולא יודעים על כך. רשות המיסים אינה מתקשרת אליכם כדי להחזיר לכם כסף; חובת הבדיקה והתביעה מוטלת עליכם, ויש לכם שש שנים אחורה כדי לעשות זאת. בדיקת זכאות להחזר מס אינה דורשת תואר ברואה חשבון – היא דורשת צ’קליסט מסודר, את המסמכים הנכונים, ושעה של זמן רגוע. במדריך הזה תמצאו שבעה שלבים פרקטיים שיעזרו לכם לבדוק בדיוק אם מגיע לכם החזר מס, כמה הוא יכול להיות, ואיך מגישים את הבקשה בלי טעויות שיעלו לכם בכסף.
הסכומים הטיפוסיים שמתגלים בבדיקות כאלה נעים בין כמה אלפי שקלים לעשרות אלפי שקלים – החזר ממוצע לשכיר עומד לרוב באזור 5,000-15,000 ש”ח, וברואה חשבון אחד שתראו בהמשך הפרק התגלה החזר של 28,000 ש”ח לעצמאי שלא ידע שהוא זכאי. השאלה היחידה שצריכה לעניין אתכם עכשיו היא לא “האם”, אלא “כמה” – ובואו נברר את זה צעד אחר צעד.
שלב 1: ודאו שאתם בקבוצת הסיכון להחזר – מי בכלל זכאי?
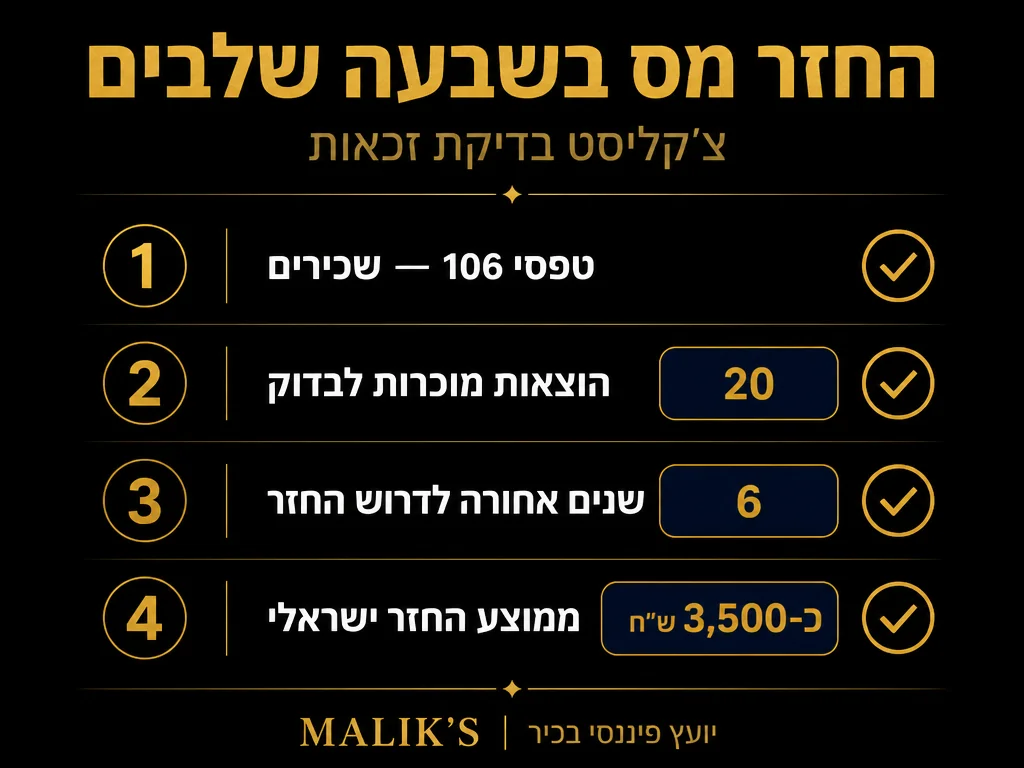
החזר מס נוצר כשמערכת ניכוי המס במקור (אצל המעסיק) חישבה לכם מס גבוה מדי במהלך השנה. זה קורה הרבה יותר ממה שחושבים, במיוחד כשמתרחש שינוי במהלך השנה. סמנו ✓ אם אחד או יותר מהמצבים הבאים מתאר אתכם בשש השנים האחרונות:
- עבדתם רק חלק מהשנה (התחלתם עבודה, פוטרתם, יצאתם לחל”ת)
- החלפתם מקום עבודה ולא הגשתם תיאום מס
- נולד לכם ילד, התחתנתם, התגרשתם או התאלמנתם
- הפקדתם לקרן השתלמות או לקופת גמל באופן עצמאי
- שילמתם פרמיות לביטוח חיים (ריסק) או למשכנתא עם רכיב חיים
- תרמתם למוסד ציבורי מוכר לפי סעיף 46
- למדתם תואר אקדמי או הוצאתם דיפלומה מקצועית
- הייתם בחופשת לידה או חזרתם ממנה במהלך השנה
- אתם או בן/בת הזוג עולים חדשים, תושבים חוזרים או חיילים משוחררים
- קיבלתם מענק חד-פעמי, פיצויי פיטורין או הכנסה לא קבועה
אם סימנתם ✓ אפילו על אחד מהסעיפים – הסיכוי שמגיע לכם החזר גבוה מאוד. הצעד הראשון בכל בדיקה אמיתית הוא להבין שמגיעות לכם נקודות זיכוי ושהמערכת לא תמיד “תפסה” אותן בזמן אמת. ב-2026 שווי 2.25 נקודות הזיכוי הבסיסיות לכל תושב ישראל עומד על 6,534 ש”ח לשנה, ומדרגות מס ההכנסה הוקפאו לשנים 2025-2027.
שלב 2: אספו את המסמכים – טופס 106, 867 ו-161
בלי המסמכים הנכונים – אין החזר. זה החלק שמרוב האנשים נופלים בו, כי הם מתחילים את הבדיקה לפני שיש להם תמונה מלאה. הנה רשימת המסמכים המדויקת שאתם צריכים לאסוף לפני שתפתחו את האקסל:
- טופס 106 – טופס שנתי מהמעסיק שמסכם את כל ההכנסות והניכויים. אם החלפתם עבודה – צריך 106 מכל מעסיק.
- טופס 867 – ניכויים מהבנק על הכנסות מריבית, דיבידנד ושוק ההון.
- טופס 161 – אם קיבלתם פיצויי פיטורין או משכתם כספי פיצויים.
- אישורי הפקדות – לקרן השתלמות, קופת גמל, ביטוח חיים ופנסיה.
- אישורי תרומות – חייבים להיות לפי סעיף 46 (בדקו על האישור).
- אישור על תשלומי משכנתא – אם יש בה רכיב ביטוח חיים נפרד.
- אישור לימודים – שכר לימוד אקדמי לתארים ראשון ושני.
טיפ חשוב: כל המסמכים זמינים בקלות באזור האישי באתר הביטוח הלאומי, רשות המיסים, ואצל המעסיק/הבנק/חברת הביטוח שלכם. אל תוותרו על מסמך – כל אישור חסר יכול להפיל החזר של מאות או אלפי שקלים.
שלב 3: בדקו זכאות לזיכויים מיוחדים שאולי פספסתם
זה השלב שבו מתגלים הסכומים הגדולים. נקודות הזיכוי הסטנדרטיות (תושב, אישה, ילדים) ניתנות אוטומטית – אבל יש זיכויים מיוחדים שהמעסיק לא תמיד יודע עליהם, ולכן לא מנכה אותם. הנה הזיכויים שכדאי לבדוק:
- נקודות זיכוי לעולה חדש או תושב חוזר – עד 4.5 נקודות נוספות במשך עד 3.5 שנים.
- נקודות לחייל משוחרר – שתי שנים אחרי שחרור משירות סדיר.
- נקודות לסיום תואר אקדמי או דיפלומה מקצועית – נקודה אחת לתואר ראשון, חצי לתואר שני (לתקופה מוגבלת).
- זיכוי על תרומות – 35% מהסכום שתרמתם למוסד מוכר (עד 30% מההכנסה החייבת).
- זיכוי על ביטוח חיים – עד 25% מהפרמיה השנתית (כפוף לתקרה).
- זיכוי על קרן השתלמות לעצמאים – עד 4.5% מההכנסה השנתית.
- זיכוי לבני/בנות זוג שנולד להם תינוק – נקודות זיכוי נוספות בשנת הלידה ובשנים הראשונות.
- זיכוי לאישה עובדת עם ילדים – שווה אלפי שקלים בשנה ולא תמיד מקבלים אוטומטית.
אם הזיכויים האלה רלוונטיים אליכם והמעסיק לא קיבל מכם תיאום מס בזמן – הם פשוט לא חושבו, והכסף מחכה לכם ברשות המיסים. גילוי של אפילו זיכוי אחד מהרשימה יכול להוסיף אלפי שקלים להחזר. כדי להעמיק בנושא, אנו ממליצים לקרוא את המדריך שלנו על החזרי מס לאחר חופשת לידה ואת המדריך לעולים חדשים ותושבים חוזרים.
שלב 4: בדקו זכאות להחזרים מהפקדות לחיסכון פנסיוני
הפקדות עצמאיות לקופת גמל, פנסיה וקרן השתלמות הן אחד המקורות הגדולים להחזרי מס – ועדיין אחד הכי לא מוכרים. אם הפקדתם בעצמכם (לא דרך המעסיק) לאחד מהמכשירים האלה, מגיעות לכם הטבות מס משמעותיות:
- זיכוי 35% על קופת גמל וקרן פנסיה – עד תקרה שנתית, על הפקדות עצמאיות מעבר לתקרת ההפקדה דרך המעסיק.
- ניכוי הוצאה על קרן השתלמות לעצמאים – ההפקדה עצמה מקטינה את ההכנסה החייבת במס.
- זיכוי על פנסיה לבן/בת זוג שלא עובד/ת – שכיר יכול להפקיד עד תקרה לבן זוג שלא עובד ולקבל זיכוי.
- תיקון 190 – הפקדה חד-פעמית לקופת גמל בגיל פרישה עם הטבת מס משמעותית על הקצבה החודשית.
החדשות הטובות: כל ההפקדות שלכם מתועדות אצל החברה המנהלת, וניתן להוציא אישור שנתי מסודר באתר. רוצים להבין איך זה עובד בפועל? בדקו את המדריך המקיף שלנו על החזרי מס על הפקדות לקופת גמל וקרן השתלמות.
שלב 5: השתמשו בסימולטור מקדים – אונליין, חינם, 5 דקות
לפני שאתם פותחים תיק ברשות המיסים או רצים לרואה חשבון, יש כלי חינמי שכל ישראלי יכול להשתמש בו: סימולטור החזר מס. הסימולטור עובד על נוסחאות רשות המיסים ומחשב הערכה מקדימה של ההחזר על בסיס הנתונים שתזינו (סך הכנסה, ניכויים, נקודות זיכוי, הפקדות).
איך משתמשים בסימולטור נכון:
- הצטיידו בטופס 106 שלכם – כל הנתונים נמצאים שם.
- הזינו את ההכנסה השנתית הברוטו ואת המס שנוכה במקור.
- הוסיפו ידנית כל הפקדה עצמאית, תרומה, פרמיית ביטוח חיים.
- סמנו את כל נקודות הזיכוי הרלוונטיות (עולה חדש, חייל משוחרר, ילדים, תואר).
- בדקו את התוצאה – אם הסימולטור מראה החזר של מעל 1,000 ש”ח, סביר מאוד להגיש בקשה.
חשוב להבין: הסימולטור הוא הערכה, לא הבטחה. הוא לא בודק את כל הזיכויים האפשריים, ולא מתחשב בנסיבות אישיות מורכבות. אם התוצאה גבולית – שווה להמשיך לבדיקה מעמיקה יותר.
שלב 6: החליטו – הגשה עצמאית או באמצעות בעל מקצוע
אחרי שיש לכם הערכה מהסימולטור, מגיעה ההחלטה הקריטית: להגיש את טופס 135 (בקשת החזר מס) לבד, או דרך רואה חשבון/יועץ מס מקצועי? לכל אופציה יש יתרונות ועלויות:
הגשה עצמאית – מתאימה אם:
- ההחזר הצפוי הוא מתחת ל-3,000 ש”ח
- אתם שכירים במצב פשוט (מעסיק אחד, ללא הכנסות נוספות)
- יש לכם זמן ויכולת להבין את טופס 135
- אתם בטוחים שאין לכם זיכויים מורכבים
שווה לפנות לבעל מקצוע אם:
- ההחזר הצפוי גבוה מ-5,000 ש”ח
- היו לכם שינויים מהותיים בחיים (חתונה, לידה, גירושין, עלייה)
- אתם עצמאי או יש לכם הכנסה מנכס/שוק ההון
- יש לכם הפקדות מורכבות בכמה גופים
- החלפתם 2+ מקומות עבודה בשנה האחרונה
שכר טרחה טיפוסי לרואה חשבון בתחום החזרי המס נע בין 15% ל-25% מסכום ההחזר, או סכום קבוע של 700-1,500 ש”ח. במקרים מסובכים – שווה כל שקל. דוגמה אמיתית מהפרק של פודקאסט “מליקס”: עצמאי שניסה להגיש לבד קיבל 0 ש”ח, וכשפנה לרואה חשבון התגלה לו החזר של 28,000 ש”ח שלא היה מתגלה אחרת.
שלב 7: הגישו את הבקשה והקפידו על שש שנים אחורה
אחרי שיש לכם את כל המסמכים, את הסימולציה ואת ההחלטה על דרך ההגשה – הגיע הזמן לבצע. הצעד האחרון בצ’קליסט הוא ההגשה עצמה. הנה הסדר הנכון:
- פתחו תיק ברשות המיסים – אם אין לכם תיק כשכיר, פותחים תיק לצורך החזר מס בלבד (לא הופך אתכם לעצמאי).
- מלאו את טופס 135 – טופס בקשת החזר מס לשכירים. כולל את כל הנתונים של טופס 106 שלכם.
- צרפו את כל האישורים – הפקדות, תרומות, ביטוח חיים, לימודים, קרן השתלמות.
- הגישו אונליין דרך אזור אישי – הדרך המהירה ביותר; ניתן גם בדואר רשום למשרד השומה.
- חזרו על התהליך לכל שנה זכאית – ניתן להגיש החזר מס עד שש שנים אחורה מסוף השנה הנוכחית.
- עקבו אחרי הסטטוס – זמן ההמתנה הממוצע הוא 90-180 יום, ולעיתים יותר. תוכלו לעקוב באזור האישי.
אם אתם רוצים גרסה זריזה ופשוטה ל-2026 בלבד – יש לנו מדריך נפרד לבדיקת החזר מס אונליין לשכירים ב-5 דקות. גרסה זו טובה במיוחד למי שלא רוצה להעמיק ורק לבדוק במהירות אם בכלל יש החזר רלוונטי.
סיכום: ההחזר מחכה לכם – העניין הוא רק לבקש אותו
שבעת השלבים שעברתם הם הצ’קליסט האישי המלא לבדיקת זכאות להחזר מס. החדשות הטובות: אם סימנתם ✓ ולו על אחד מסעיפי הסיכון, יש סיכוי גבוה שמחכה לכם כסף ברשות המיסים. החדשות הפחות טובות: רשות המיסים לא תרים אליכם טלפון – הכסף שלכם יישאר אצלם עד שתפעלו. מקסימום שש שנים, ואז הוא הולך לאיבוד לתמיד.
הטעות הנפוצה שאנשים עושים היא לחכות. בכל שנה שעוברת, אתם מאבדים שנה אחת אחורה. אם בדקתם את הצ’קליסט וזיהיתם שני סעיפים או יותר – אל תדחו את ההגשה. הזמן הנכון לבדוק החזר מס הוא הזמן שבו קראתם על זה לראשונה.
שאלות נפוצות
כמה זמן יש לי להגיש בקשה להחזר מס?
שש שנים מסוף שנת המס שאתם תובעים. כלומר, ב-2026 ניתן עוד להגיש החזר על שנת המס 2020 ואילך. אחרי תאריך זה הזכות פוקעת לחלוטין ולא ניתן לתבוע את הכסף.
האם פתיחת תיק להחזר מס הופכת אותי לעצמאי?
לא. פתיחת תיק לצורך החזר מס היא פעולה טכנית בלבד מול רשות המיסים. אתם נשארים שכיר לכל דבר ועניין, ואין לזה השפעה על הביטוח הלאומי, הפנסיה או המעסיק שלכם. רק אם תתחילו להפיק הכנסה מעצמאית – יבוצע שינוי סטטוס.
מה ההבדל בין החזר מס לבין תיאום מס?
תיאום מס הוא פעולה מקדימה שמטרתה למנוע ניכוי מס יתר במהלך השנה (במיוחד כשיש שני מעסיקים). החזר מס הוא פעולה בדיעבד – מקבלים בחזרה כסף שכבר נוכה ביתר. מי שלא ביצע תיאום מס בזמן אמת חייב כמעט תמיד החזר.
האם המעסיק יידע שביקשתי החזר מס?
לא. הבקשה היא בינכם לבין רשות המיסים בלבד, והמעסיק לא מקבל הודעה ולא רואה את הבקשה. זוהי פעולה פרטית לחלוטין שאין לה כל השלכה על מקום העבודה שלכם.












