
רכישת דירה באמצעות מינוף היא אחת ההחלטות הפיננסיות הגדולות בחיים, וההצלחה שלה תלויה כמעט לחלוטין באיכות הניתוח שעשיתם לפני שחתמתם. ניתוח עסקת נדלן עם מינוף לא מסתכם בשאלה “כמה הבנק יאשר לי” – הוא דורש בחינה כוללת של יחס המימון (LTV), יחס ההחזר להכנסה (PTI), עלויות נסתרות, תשואת שכירות נטו, ותרחישי סיכון. במדריך הזה נפרק את כל הרכיבים שצריך לכמת לפני שמרימים את הטלפון לפקיד המשכנתאות, ונראה איך לבנות מסגרת החלטה שתחזיק מעמד גם בתרחישי לחץ של עליית ריבית או ירידת שכירות.
מהו יחס מימון (LTV) ומה הרגולציה הישראלית מאפשרת
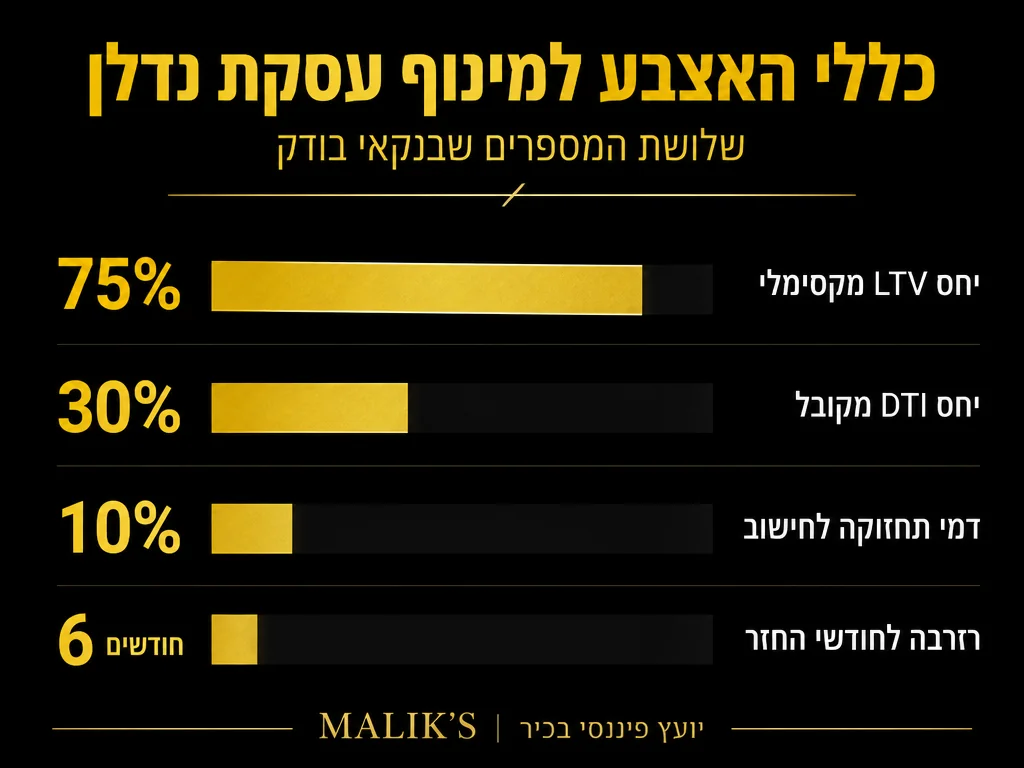
יחס המימון, או Loan-to-Value, הוא היחס בין סכום ההלוואה לבין שווי הנכס המשועבד. זה הפרמטר הראשון שצריך לכמת בכל עסקה ממונפת, כי הוא קובע גם את גובה ההון העצמי הנדרש וגם את פרופיל הסיכון של המשכנתא. בנק ישראל מגביל את יחס המימון ל-75% עבור רוכשי דירה ראשונה, 70% עבור משפרי דיור, ו-50% בלבד עבור משקיעים שרוכשים דירה שנייה או נוספת.
המגבלה הזו לא שרירותית – היא משקפת את הסיכון של ההלוואה לבנק. ככל שיחס המימון גבוה יותר, כך גדל הסיכון שבמקרה של ירידת מחירים הנכס לא יספיק לכסות את החוב. לפי הדוח השנתי של בנק לאומי ל-2024, משכנתאות עם LTV מעל 60% היוו 44% מסך המשכנתאות שהוענקו בבנק באותה שנה, בהיקף של כ-12.9 מיליארד שקל – מה שמלמד שרוב הלווים מתקרבים לתקרת המינוף המותרת.
טבלת LTV מקסימלי לפי סוג רוכש (2026)
| סוג רוכש | LTV מקסימלי | הון עצמי מינימלי | הערה |
|---|---|---|---|
| דירה ראשונה | 75% | 25% | הקלה רגולטורית למשפרי כניסה |
| משפר דיור | 70% | 30% | חייב למכור דירה קיימת בתוך 24 חודשים |
| משקיע / דירה שנייה | 50% | 50% | חל גם מס רכישה גבוה של 8% |
חשוב להבין: הרגולציה היא תקרה, לא יעד. גם אם אתם זכאים ל-75% מימון, לא בטוח שזה הצעד הנכון. הבדל של 5% נקודות במימון יכול להוסיף או לחסוך עשרות אלפי שקלים בריבית לאורך חיי ההלוואה, ולשנות לחלוטין את כושר העמידה שלכם בתרחישי לחץ.
יחס PTI – הקריטריון השני שלא מדברים עליו מספיק
אם LTV מודד את הסיכון של ההלוואה ביחס לנכס, הרי ש-PTI (Payment-to-Income) מודד את הסיכון ביחס ליכולת הצרכן לעמוד בהחזר. בנק ישראל אוסר על הבנקים לאשר משכנתא שבה ההחזר החודשי עולה על 50% מההכנסה הפנויה של הלווה. אבל זו תקרה רגולטורית, לא המלצה כלכלית.
לפי בנק ההסדרים הבינלאומיים (BIS), משכנתא עם PTI מעל 40% מסווגת כהלוואה בסיכון גבוה ונושאת שקלול הון של 100% – מה שמתבטא בפרקטיקה בריבית גבוהה יותר ובדרישות הון מחמירות יותר מהבנק. רוב הבנקים בישראל למעשה מתפקדים לפי קריטריון פנימי מחמיר עוד יותר: תקרת חיתום בפועל של 33% מההכנסה הפנויה נטו, גם כשהרגולציה מתירה עד 40%.
זה אומר שאם אתם מרוויחים 25,000 ₪ נטו לחודש כזוג, ההחזר החודשי “הסביר” שהבנק יאשר ינוע סביב 8,250 ₪. כל בקשה מעבר לסכום הזה תידרש להצדקה – הון עצמי משמעותי, היסטוריית אשראי מצוינת, או שילוב נכסים נזילים. רואים שעבודת ה-PTI חייבת להיעשות לפני בחירת הנכס, לא אחריו.
למי שרוצה לצלול עמוק יותר לחישוב היכולת – המדריך שלנו לחישוב יכולת ההחזר החודשי מפרק את הנוסחה צעד אחר צעד עם דוגמאות מספריות.
השפעת הריבית הנוכחית על תוכנית המינוף שלכם
אי אפשר לנתח עסקת נדל”ן ממונפת ב-2026 מבלי לקחת בחשבון את סביבת הריבית. בנק ישראל הותיר את הריבית על 4% בהחלטת מרץ 2026, אחרי הורדת ריבית ראשונה ל-4.25% בנובמבר 2025 ולאחר מכן ל-4% בינואר 2026 – הורדות ראשונות מאז ינואר 2024.
זה הקשר חשוב, אבל הוא בא אחרי טלטלה משמעותית: בין מרץ 2022 למאי 2023 העלה בנק ישראל את הריבית 10 פעמים ברצף, סך הכל 465 נקודות בסיס – מ-0.1% ל-4.75%. לפי מרכז טאוב, מהלך זה לבדו הקפיץ את ההחזר החודשי של מי שלקחו משכנתא ב-2021 בעשרות אחוזים.
המסקנה האופרטיבית: כל ניתוח עסקה מחויב לבחון מה יקרה לתזרים שלכם בתרחיש שבו ריבית הפריים תעלה ב-150 עד 200 נקודות בסיס. תזכרו שריבית הפריים נקבעת כריבית בנק ישראל בתוספת קבועה של 1.5 נקודות אחוז – כך שכל החלטה של הוועדה המוניטרית מתורגמת ישירות להחזר שלכם, ובחירה של מסלול פריים גבוה במשקלות התמהיל מגדילה את החשיפה.
עלויות נלוות שמשנות את הניתוח לחלוטין
טעות נפוצה במשקיעים מתחילים היא להתמקד בריבית בלבד ולהזניח את העלויות הנלוות. בעסקת נדל”ן ממונפת מדובר בסכומים משמעותיים שיכולים לחתוך 5%-10% מהתשואה הצפויה אם לא מתכננים אותם:
- מס רכישה: דירה ראשונה זוכה למדרגות מס נמוכות, אבל מס רכישה על דירה שנייה עומד על 8% משווי הנכס – על דירה של 2 מיליון ₪ זה 160,000 ₪ במס בלבד.
- שכר טרחת עורך דין: 0.5%-1% משווי העסקה בתוספת מע”מ.
- תיווך: בדרך כלל 2% משווי הנכס בתוספת מע”מ (אם הסכם תיווך נחתם).
- ביטוח חיים וביטוח נכס: חובה לפי דרישת הבנק לאורך כל חיי ההלוואה.
- אגרות רישום ופתיחת תיק במשכנתא: בדרך כלל 0.25% מסכום ההלוואה.
- שמאות: 1,500-3,500 ₪, חוזרת בכל מחזור משכנתא.
סך כל העלויות הנלוות בעסקת השקעה ממוצעת מסתכם ב-10%-13% משווי הנכס. בסקירה הזו על העלויות הנלוות למשכנתא פירטנו את כל הסעיפים עם מספרים מעודכנים.
חישוב תשואת שכירות אמיתית – ברוטו מול נטו
ברגע שאתם מבינים את עלות המימון האמיתית, אפשר לעבור לצד ההכנסות. תשואת השכירות הממוצעת בישראל ברבעון השלישי של 2025 עמדה על 3.16% ברוטו, כשירושלים הובילה עם 3.54%, חיפה ב-3.45% ותל אביב ב-3.14%. אלו מספרי ברוטו, לפני הוצאות.
הבעיה היא שהפער בין ברוטו לנטו בישראל הוא דרמטי. בתל אביב, למשל, התשואה הברוטו של 3.14% מתכווצת ל-1.5%-2% נטו אחרי ניכוי ארנונה, ועד בית, ניהול ותחזוקה. הארנונה הממוצעת למגורים בתל אביב ב-2025 עמדה על כ-71.4 ₪ למ”ר לשנה – כלומר על דירה של 80 מ”ר זה כבר 5,712 ₪ בשנה רק על ארנונה.
חישוב לדוגמה – דירה להשקעה בתל אביב
| סעיף | סכום שנתי |
|---|---|
| שכר דירה ברוטו (6,718 ₪/חודש) | 80,616 ₪ |
| ארנונה (80 מ”ר) | (5,712 ₪) |
| ועד בית ותחזוקה (~6%) | (4,800 ₪) |
| תקופות פרץ ופנויות (~5%) | (4,030 ₪) |
| ביטוח מבנה ותכולה | (1,200 ₪) |
| שכר דירה נטו | ~64,874 ₪ |
על דירה ששווה 3 מיליון ₪, התשואה נטו של 64,874 ₪ היא 2.16% – ולפני שהורדנו את עלות הריבית על המשכנתא. אם המינוף הוא 50% (1.5 מיליון ₪) בריבית של 5%, עלות הריבית השנתית היא 75,000 ₪ – שזה כבר יותר מהשכירות נטו. במצב כזה, העסקה רווחית רק אם אתם מאמינים בעליית ערך הנכס. זה לא בהכרח רע, אבל זו הימור על שערוך, לא על תזרים.
מינוף חכם מול מינוף יתר – איפה הגבול
בפרק 9 של פודקאסט “מרשרשים”, רן מליק פירק את ההבדל המהותי בין מינוף שמייצר ערך לבין מינוף שהורס משקי בית. עיקרון המינוף הוא שימוש בכסף של הבנק כדי לרכוש נכס שלכם – אבל הוא חייב להיות מותאם ליכולת ההחזר ולכרית הביטחון שלכם.
ההמלצה המקצועית היא לעולם לא להגיע ל-100% מימון בעסקת השקעה, גם אם הצלחתם לגייס משכנתא נוספת על נכס קיים. סיבות:
- כרית ביטחון לבלת”מים: נזילות במזומן של 6-12 חודשי החזר היא קריטית. תחלופת שוכרים, תקופת שיפוץ, או אובדן עבודה – כל אלה דורשים עתודות.
- גמישות תזרימית: חשבון עו”ש ריק במשך שנה אומר שלא תוכלו לנצל הזדמנויות עתידיות.
- פרופיל סיכון פסיכולוגי: מינוף מקסימלי מייצר לחץ נפשי שגורם להחלטות גרועות.
הכלל הבריא: השאירו לפחות 15%-20% הון עצמי “נושם” שאינו קשור לנכס – באפיק נזיל, רצוי בקרן השתלמות נזילה או בקופת גמל להשקעה. זו לא רק כרית – זו גם דלת לעסקה הבאה.
תרחישי לחץ – המבחן האמיתי של עסקה ממונפת
ניתוח שלא בוחן תרחישי לחץ הוא חצי ניתוח. לפני שאתם חותמים, חייבים לבנות לפחות שלושה תרחישים שליליים ולוודא שהעסקה שורדת אותם:
תרחיש 1: עליית ריבית של 200 נקודות בסיס
זה לא תיאורטי – זה קרה בין 2022 ל-2023. במהלך 2022 העלה בנק ישראל את הריבית ב-2.9 נקודות אחוז, ועד יולי 2023 התווספה עלייה נוספת של 1.5 נקודות אחוז. אם 35% מתמהיל המשכנתא שלכם נמצא בריבית פריים, עלייה של 2 נקודות אחוז משמעותה גידול של כ-15%-20% בהחזר החודשי.
תרחיש 2: ירידה בשכר דירה של 10%
זה תלוי שוק. שוקי שכירות אזוריים יכולים לרדת בעקבות פתיחת אזורי בנייה חדשים, גירעון בביקוש, או שינוי דמוגרפי. בדקו את העסקה שלכם תחת הנחת ירידה של 10% בשכר הדירה ופנויות של 60 יום בין שוכרים.
תרחיש 3: בלת”ם אישי – אובדן עבודה
כמה חודשי החזר אתם מסוגלים לכסות מהחיסכון הנזיל אם אחד מהמפרנסים מאבד את עבודתו? התשובה צריכה להיות לפחות 9 חודשים, רצוי 12.
אם בוצעו שלושת התרחישים והעסקה עדיין רווחית או לפחות שורדת, סימן שיש לכם מסגרת מינוף בריאה. אם אחד מהם מפיל את העסקה – צריך להקטין את המינוף, להגדיל את ההון העצמי, או לוותר על הנכס הספציפי. זה לא כישלון, זו חוכמה.
היקף שוק המשכנתאות הישראלי – נתוני עומק לפרספקטיבה
חשוב להציב את ההחלטה האישית שלכם בהקשר השוק הרחב. המשכנתא הממוצעת בישראל הגיעה לשיא היסטורי של 1.088 מיליון ₪ בדצמבר 2024, כאשר היקף המשכנתאות החודשי באותו חודש עמד על כ-13.8 מיליארד ₪ – שיא של כל הזמנים. בכל שנת 2025 הסתכמו המשכנתאות החדשות בכ-106 מיליארד ₪.
במבט המקרו-כלכלי הנתונים מטרידים יותר: שוק המשכנתאות בישראל גדל ל-30% מהתמ”ג ב-2024, לעומת 25.8% ב-2019, וחוב משקי הבית מגיע ל-42.7% מהתמ”ג נומינלי, כאשר אשראי דיור הוא הגורם המרכזי לגידול בחוב הצרכני.
מה זה אומר לכם ספציפית? שאתם נמצאים בשוק שבו רוב הצרכנים מתוחים פיננסית מאוד. כל החלטה לקחת מינוף נוסף צריכה להישקל לא רק מול היכולת שלכם, אלא גם מול הצפיפות הסיסטמית של החוב במשק. משכנתא ישראלית טיפוסית, לפי מרכז טאוב, היא 1 מיליון ₪ ב-60% מימון, עם החזר חודשי של כ-30% מההכנסה הפנויה לאורך 25 שנים – זו נקודת ייחוס בסיסית להשוואה.
תפקיד יועץ המשכנתאות בניתוח עסקה
הניתוח שתיארנו עד כה הוא תהליך מורכב, ורוב הרוכשים לא יכולים לבצע אותו לבד ברמה הנדרשת. כאן נכנס לתמונה יועץ המשכנתאות הפרטי – לא פקיד הבנק. ההבדל מהותי: פקיד הבנק עובד עבור הבנק ומציע את המוצרים של הבנק. יועץ פרטי עובד עבורכם, רואה הצעות ממספר בנקים, ומכיר את המסלולים הנסתרים שאינם מופיעים בערוצי השיווק הסטנדרטיים.
החיסכון הממוצע בעסקת משכנתא ממוצעת בליווי יועץ פרטי איכותי הוא בסדר גודל של 5%-10% מסך הריבית לאורך חיי ההלוואה – על משכנתא של 1.5 מיליון ₪ ל-25 שנים, זה יכול להגיע ל-100,000-200,000 ₪. שכר הטרחה של היועץ, בדרך כלל 5,000-8,000 ₪, מוצא את עצמו אחרי חודשים בודדים. במדריך הזה לבחירת יועץ משכנתא מתאים פירטנו על מה לשים דגש.
סיכום – המסגרת לקבלת החלטה
ניתוח עסקת נדל”ן ממונפת הוא לא טבלת אקסל אחת – זו מסגרת רב-שכבתית שכוללת LTV, PTI, עלויות נלוות, תשואת שכירות נטו, תרחישי לחץ, וכרית ביטחון. הצלחה בעסקה כזו תלויה ברצף ההחלטות הבא: ראשית, חישוב המסגרת הפיננסית שלכם לפני שמתחילים לחפש נכס; שנית, איתור נכס שמתאים למסגרת – לא הפוך; שלישית, בנייה של תמהיל משכנתא שמאזן בין מסלולי פריים, צמודים וקבועים; ורביעית, בנייה של עתודות נזילות שיגנו עליכם בתרחישי לחץ.
היזהרו מהמלכודת הקלאסית: התאהבות בנכס לפני שהבטחתם שהוא מתאים למסגרת. הבית הכי יפה בשכונה הכי מבוקשת יכול בכל זאת להיות עסקה גרועה אם הוא נרכש במינוף לא נכון. ההפך נכון גם הוא – נכס “פחות סקסי” באזור משני יכול להיות עסקה מעולה אם המספרים מסתדרים.
שאלות נפוצות
מה היחס המינוף האידיאלי לדירה להשקעה?
הרגולציה מאפשרת עד 50% מימון לדירה שנייה, אבל היחס האידיאלי לרוב המשקיעים נמוך יותר – 40%-45%. סיבה: הריבית הגבוהה על משכנתא לדירה שנייה מקטינה את התשואה נטו, וכל נקודת אחוז במינוף שמתחת לתקרה משפרת את התזרים החודשי ומגבירה את החוסן בתרחישי לחץ.
איך מחשבים תשואת שכירות נטו אמיתית?
קחו את שכר הדירה השנתי ברוטו, החסירו ארנונה, ועד בית, תקופות פנויות (5%-7%), עלויות תחזוקה (4%-6% משכר הדירה), ביטוחים, ועלות הריבית על המשכנתא. חלקו את התוצאה בשווי הנכס. בישראל, תשואה נטו של 2%-3% נחשבת תקינה, ומעל 3.5% – יוצאת דופן.
מה ההבדל בין יחס PTI לבין יחס DTI?
PTI (Payment-to-Income) מודד את ההחזר החודשי של ההלוואה כאחוז מההכנסה הפנויה. DTI (Debt-to-Income) הוא מדד רחב יותר שכולל את כל החזרי החובות – משכנתא, הלוואות אישיות, אשראי צרכני, חיובים קבועים. בנקים בישראל מתמקדים בעיקר ב-PTI לצורך אישור המשכנתא, אבל בוחנים גם את ה-DTI הכולל בעת החיתום.
האם כדאי לקחת משכנתא ב-100% מימון נגד נכס קיים?
כמעט תמיד – לא. גם אם זה אפשרי טכנית באמצעות שעבוד נכס קיים, מינוף של 100% מבטל לגמרי את כרית הביטחון שלכם ויוצר חשיפה קיצונית לתרחישי לחץ. עליית ריבית, ירידת ערך נכס או בעיה אישית עלולים להוביל לחילוט הנכס. תמיד עדיף לחכות עד שיש 20%-25% הון עצמי אמיתי, גם במחיר של דחיית הרכישה ב-12-24 חודשים.












