הכנסה קבועה בפרישה נבנית משילוב מסודר של כמה מקורות: קצבה פנסיונית חודשית, קצבת אזרח ותיק מהמוסד לביטוח לאומי, ומשיכות מתוכננות מהחיסכון הצבור, כך שהתזרים החודשי נשאר יציב וצפוי לאורך כל תקופת הפרישה. במקום להישען על מקור אחד שעלול להתרוקן או להשתנות, אתם פורסים את ההכנסה על פני שכבות שמכסות אחת את השנייה, ומתאימים את גובה המשיכה לקצב הצריכה האמיתי שלכם. כך אתם יודעים כמה כסף נכנס לחשבון בכל חודש, וכמה ההון הכללי צפוי להחזיק מעמד.
המעבר מעולם של משכורת חודשית קבועה לעולם שבו אתם אחראים בעצמכם על תזרים ההכנסה מבלבל אנשים רבים. במקום מעסיק שמפקיד סכום קבוע ב־10 בכל חודש, יש לכם עכשיו מגוון מקורות, כל אחד עם עיתוי, גובה ומיסוי משלו. המשימה שלכם היא להפוך את הפסיפס הזה לתזרים אחיד שאתם יכולים לסמוך עליו. במדריך הזה נעבור על מקורות ההכנסה המרכזיים, על אופן שילובם, ועל השיטות שמאפשרות לכם למשוך מהחיסכון בקצב שמאזן בין רמת החיים כיום לבין הביטחון של מחר.
למה תזרים חודשי יציב חשוב יותר מגובה החיסכון הכולל
הרבה אנשים מתמקדים בשאלה כמה כסף הצליחו לצבור עד גיל הפרישה, אבל הסכום הכולל מספר רק חצי מהסיפור. שני אנשים עם אותו סכום צבור עשויים לחוות פרישה שונה לחלוטין, תלוי באיך הם מתרגמים את ההון לתזרים חודשי. מי שמושך סכום גבוה מדי בשנים הראשונות עלול למצוא את עצמו מול חיסכון שנשחק מהר, בעוד מי שמושך בזהירות רבה מדי עלול לחיות בצמצום מיותר בזמן שההון שוכב ולא משרת אותו.
הכנסה קבועה נותנת לכם שקט נפשי ושליטה. כשאתם יודעים שבכל חודש נכנס סכום צפוי, אתם יכולים לתכנן הוצאות, להתחייב לתשלומים קבועים, ולחיות בלי הלחץ המתמיד של שאלה אם הכסף יספיק. יציבות התזרים גם מגנה עליכם מפני קבלת החלטות פזיזות בתקופות של תנודתיות בשוק ההון, כי אתם לא נאלצים למכור נכסים ברגע גרוע רק כדי לכסות הוצאות שוטפות.
הפרישה נמדדת לא בגובה הערמה שצברתם, אלא ביכולת להפוך אותה לזרם קבוע שמלווה אתכם עשרות שנים קדימה.
שלושת מקורות ההכנסה המרכזיים בפרישה
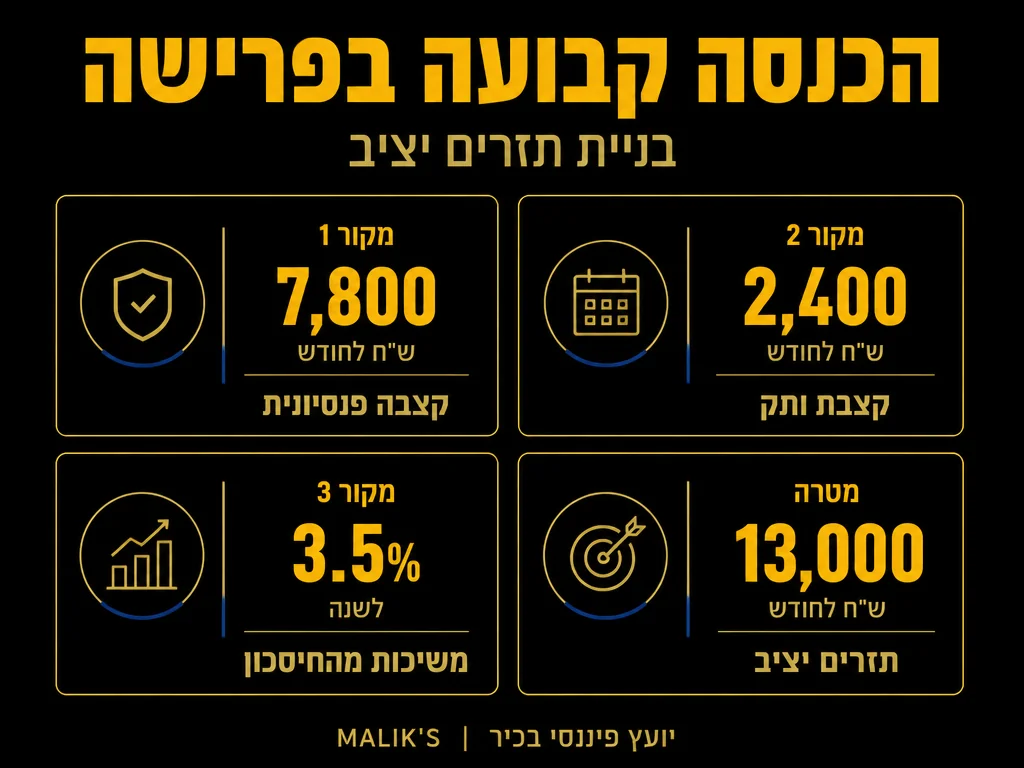
תזרים פרישה יציב נשען כמעט תמיד על שילוב של שלושה מקורות עיקריים, שכל אחד מהם ממלא תפקיד שונה. ההבנה של התכונות של כל מקור, מבחינת יציבות, עיתוי ומיסוי, היא הבסיס לכל תכנון נכון. שילוב נכון בין השלושה מאפשר לייצר תזרים חודשי יציב לאורך תקופת הפרישה תוך שמירה על ההון, כפי שמסבירים מומחי תכנון פרישה במקורות מקצועיים כמו במדריכים על תכנון הכנסה בפרישה.
הקצבה הפנסיונית היא לרוב הרכיב היציב ביותר. היא משולמת מדי חודש לכל החיים, ומספקת בסיס בטוח שאתם יכולים לבנות עליו. קצבת אזרח ותיק מהמוסד לביטוח לאומי מוסיפה שכבה נוספת של הכנסה מובטחת, שאינה תלויה בתנודות השוק. משיכות מתוכננות מהחיסכון הפנסיוני או מתיק ההשקעות הן הרכיב הגמיש ביותר, שמאפשר לכם להתאים את התזרים לצרכים המשתנים לאורך השנים.
| מקור הכנסה | רמת יציבות | עיתוי | היבט מיסוי |
|---|---|---|---|
| קצבה פנסיונית | גבוהה מאוד, לכל החיים | חודשי וקבוע | קצבה מזכה נהנית מפטור חלקי בהתאם לתקרה |
| קצבת אזרח ותיק | גבוהה, מובטחת מהמדינה | חודשי וקבוע | לרוב פטורה או ממוסה בשיעור נמוך בהתאם לסך ההכנסה |
| משיכות מהחיסכון | גמישה, תלויה בניהול | לפי תכנון אישי | ממוסה בהתאם למקור החיסכון ולאופן המשיכה |
הטבלה ממחישה למה כדאי להתחיל את התכנון מהרכיבים היציבים ולהשלים בעזרת הרכיב הגמיש. הקצבאות מכסות את ההוצאות הבסיסיות והקבועות, ואילו המשיכות מהחיסכון ממלאות את הפער עד לרמת החיים שאתם רוצים לשמר, ומעניקות לכם מרווח לתגובה כשהצרכים משתנים.
איך בונים את שכבת הבסיס מהקצבאות הקבועות
הצעד הראשון בתכנון תזרים הוא למפות בדיוק כמה הכנסה מובטחת נכנסת לכם בכל חודש מהמקורות הקבועים. סכמו את הקצבה הפנסיונית הצפויה יחד עם קצבת אזרח ותיק, וקבלו את שכבת הבסיס של התזרים. השכבה הזו היא ההכנסה שאתם יכולים לסמוך עליה בוודאות גבוהה, בלי תלות בשוק ההון או בהחלטות ניהול שוטפות.
מול שכבת הבסיס הזו, מפו את ההוצאות הקבועות והחיוניות שלכם: דיור, מזון, בריאות, חשבונות שוטפים וביטוחים. המטרה בשלב הראשון היא לוודא ששכבת ההכנסה המובטחת מכסה, ככל האפשר, את ההוצאות ההכרחיות. כשההוצאות הבסיסיות מגובות בהכנסה יציבה, אתם מרוויחים חוסן: גם בתקופה של ירידות בשוק, הקורה מעל הראש נשארת מכוסה.
אם מתגלה פער בין ההכנסה המובטחת לבין ההוצאות ההכרחיות, זה הזמן לבחון פתרונות שמגדילים את שכבת הבסיס. אפשרות אחת היא לייעד חלק מהחיסכון לרכישת מוצר שמשלם קצבה חודשית קבועה, מה שממיר הון חד־פעמי לזרם הכנסה יציב לכל החיים. הבחירה הזו מקטינה את התלות במשיכות משתנות ומחזקת את הרצפה שעליה נשען כל התכנון.
שיטות למשיכה מתוכננת מהחיסכון
הרכיב הגמיש בתזרים הוא המשיכות מהחיסכון הצבור, וכאן נכנסת השאלה כמה למשוך בכל שנה. משיכה גבוהה מדי מסכנת את אורך חיי החיסכון, ומשיכה נמוכה מדי מקטינה את רמת החיים ללא צורך. קיימות כמה גישות מקובלות שעוזרות לכם למצוא את האיזון הנכון, וכל אחת מתאימה לפרופיל אחר של פורש.
- שיעור משיכה קבוע: אתם קובעים אחוז מסוים מההון הצבור ומושכים אותו מדי שנה, תוך התאמה זהירה לאורך הזמן. הגישה פשוטה ליישום ומעניקה תחושת סדר, אך דורשת מעקב כדי לוודא שהחיסכון מחזיק מעמד.
- משיכה מותאמת שוק: בשנים טובות בשוק אתם מושכים מעט יותר, ובשנים חלשות מצמצמים את המשיכה. הגישה הזו שומרת על ההון בזמנים קשים, אך מחייבת גמישות בהוצאות מצדכם.
- שיטת הדליים: אתם מחלקים את החיסכון לכמה חלקים לפי אופק זמן, כשחלק נזיל מיועד להוצאות הקרובות וחלק אחר מושקע לטווח ארוך יותר. השיטה מפרידה בין כסף לשימוש מיידי לכסף שממשיך לצמוח.
- הכנסה משלימה בלבד: אתם מושכים מהחיסכון רק את הפער שבין הקצבאות הקבועות לבין ההוצאות בפועל, מה שממזער את שחיקת ההון ושומר על גמישות מרבית לשנים הבאות.
בחירת השיטה תלויה בפרופיל הסיכון שלכם, בגובה החיסכון, ובמידת הגמישות שאתם יכולים להרשות לעצמכם בהוצאות. רבים משלבים בין שיטות: מתחילים בהכנסה משלימה בשנים הראשונות, ועוברים לגישה מותאמת שוק ככל שהתמונה מתבהרת. תכנון תזרים אישי מסודר עוזר לכם לבחור נכון ולעדכן את הבחירה עם השנים, ולכן שווה להיעזר בליווי מקצועי של תכנון תזרים הכנסה לפרישה שמתאים את השיטה למצבכם.
ניהול מיסוי כחלק מהתזרים החודשי
המיסוי הוא שיקול מרכזי בתכנון תזרים, כי הוא משפיע ישירות על הסכום שנשאר לכם ביד בכל חודש. מקורות הכנסה שונים ממוסים באופן שונה, וסדר המשיכה בין המקורות יכול לשנות משמעותית את נטל המס הכולל. תכנון נכון מתחשב בכמה אתם מושכים, מאיזה מקור אתם מושכים, ובאיזה עיתוי אתם עושים זאת.
הקצבה הפנסיונית עשויה ליהנות מהטבות מס בהתאם לתקרות ולכללים הרלוונטיים, ולכן כדאי לבדוק את זכאותכם מראש. משיכות מהחיסכון ממוסות בדרכים שונות בהתאם למקור הכספים ולאופן המשיכה, ולכן העיתוי והבחירה מאיזה רכיב למשוך בכל שנה יכולים לחסוך לכם סכומים לא מבוטלים לאורך זמן. השילוב בין המקורות מאפשר לפזר את נטל המס בצורה חכמה יותר.
מכיוון שהכללים משתנים ותלויים במצב האישי של כל פורש, זה תחום שבו ליווי מקצועי משתלם. תכנון מס נכון לאורך שנות הפרישה יכול להשאיר בכיסכם סכום משמעותי, ולכן שווה להשקיע בבחינה מסודרת של סדר המשיכות ושל ניצול ההטבות המגיעות לכם.
שיקול נוסף שקשור למיסוי הוא פריסה של אירועי הכנסה חד־פעמיים לאורך זמן. לעיתים פורש מקבל סכום גדול במעמד הפרישה, והאופן שבו הסכום הזה מנוהל ומדווח יכול להשפיע על נטל המס בשנה מסוימת. פריסה מחושבת של הכנסות גדולות על פני כמה שנים, כשהדבר אפשרי, עוזרת להימנע מקפיצה מיותרת למדרגת מס גבוהה. בחינה מוקדמת של האפשרויות מאפשרת לכם לתכנן את המהלכים במקום להיות מופתעים בדיעבד.
טעויות נפוצות בתכנון תזרים הכנסה בפרישה
לצד השיטות והכלים, כדאי להכיר את המכשולים שגורמים לתוכניות טובות להיכשל בשטח. חלק מהטעויות נובעות מחוסר תכנון, וחלק דווקא מתכנון נוקשה מדי שלא משאיר מקום לגמישות. זיהוי מוקדם של המלכודות הללו עוזר לכם לבנות תזרים עמיד יותר.
- הסתמכות על מקור הכנסה יחיד: פורשים שמשעינים את כל התזרים על רכיב אחד חשופים לזעזוע אם אותו רכיב נפגע. פיזור על פני כמה מקורות מקטין את הסיכון ומייצב את ההכנסה החודשית.
- התעלמות מהשפעת האינפלציה: סכום שמספיק היום עשוי להספיק פחות בעוד עשור. תכנון שלוקח בחשבון שחיקת כוח הקנייה לאורך זמן שומר על רמת החיים גם בשנים המאוחרות.
- משיכה קבועה בלי בקרה: קביעת סכום משיכה ושכחה ממנו עלולה לשחוק את ההון מהר בתקופות של ירידות. בקרה שנתית מאפשרת להתאים את הקצב למציאות המשתנה.
- היעדר רזרבה נזילה: בלי כרית מזומנים זמינה, הוצאה בלתי צפויה מאלצת אתכם למכור נכסים בעיתוי גרוע. רזרבה נזילה נותנת חופש תמרון בזמן חירום.
ההכרות עם הטעויות הללו הופכת אתכם לפורשים מודעים יותר. תזרים חכם הוא הרבה מעבר לנוסחה של משיכות, והוא דורש הרגל מתמשך של מעקב, התאמה ותיקון מסלול. מי שמתייחס לתכנון הפרישה כאל תהליך חי ולא כאל החלטה חד־פעמית, מגדיל משמעותית את הסיכוי שההון ילווה אותו בכבוד לאורך כל הדרך.
התאמת התזרים לשלבים המשתנים של הפרישה
הפרישה אינה תקופה אחידה, והצרכים שלכם ישתנו לאורכה. בשנים הראשונות רבים נהנים מפעילות ומטיולים, וההוצאות עשויות להיות גבוהות יותר. בשלב ביניים ההוצאות לרוב מתייצבות, ובשנים המאוחרות עולה משקל ההוצאות הרפואיות והסיעודיות. תזרים חכם לוקח בחשבון את העקומה הזו ומתאים את גובה המשיכות לכל שלב.
גישה נפוצה היא לתכנן משיכות מעט גבוהות יותר בשנות הפרישה הפעילות, ולהותיר רזרבה מכוונת לשנים המאוחרות שבהן צפויות הוצאות בריאות. חשיבה קדימה על השלבים השונים מונעת מצב שבו ההון נשחק מהר בשנים הראשונות ומשאיר אתכם חשופים דווקא כשהצרכים הרפואיים גדלים. איזון בין הנאה מהיום לבין ביטחון למחר הוא לב התכנון.
עדכון תקופתי של התוכנית הוא חלק בלתי נפרד מהתהליך. אחת לשנה כדאי לשבת, לבחון כמה נמשך בפועל, איך ההון מתנהג, והאם יש צורך להתאים את קצב המשיכה. בבדיקה השנתית הזו כדאי לבחון גם שינויים אישיים כמו מצב בריאותי, מעבר דירה או שינוי בהוצאות המשפחתיות, שכן כל אחד מהם עשוי להשפיע על גובה התזרים הנדרש. הפרישה היא מסע ארוך, והיכולת להתאים את התזרים תוך כדי תנועה היא מה שהופך תוכנית טובה על הנייר לתוכנית שעובדת במציאות לאורך שנים.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על ביטוח סיעודי פרטי.
שאלות נפוצות
מאיזה מקור כדאי למשוך קודם בפרישה?
אין תשובה אחת שמתאימה לכולם, כי הבחירה תלויה במיסוי של כל מקור, בגובה הקצבאות הקבועות ובמצבכם האישי. ככלל, מקובל לנצל תחילה את שכבת הקצבאות המובטחת להוצאות הבסיסיות, ולהשלים במשיכות מהחיסכון. את סדר המשיכות בין רכיבי החיסכון השונים כדאי לתכנן מול יועץ שיבחן את היבטי המס בכל מקרה לגופו.
כמה כסף בטוח למשוך מהחיסכון בכל שנה?
שיעור המשיכה הבטוח משתנה בהתאם לגיל הפרישה, לתמהיל ההשקעות ולתוחלת החיים הצפויה. במקום להיצמד למספר קבוע, עדיף להתאים את קצב המשיכה למצב השוק ולצרכים בפועל, ולעדכן אותו מדי שנה. תכנון אישי מסודר עוזר לכם לקבוע שיעור שמאזן בין רמת חיים סבירה לבין שמירה על ההון לאורך זמן.
מה קורה אם השוק יורד בשנים הראשונות לפרישה?
ירידות בשוק בתחילת הפרישה מסוכנות במיוחד, כי משיכה בזמן ירידה נועלת הפסדים. הדרך להתגונן היא לוודא ששכבת הקצבאות מכסה את ההוצאות ההכרחיות, ולהחזיק רזרבה נזילה שמאפשרת להימנע ממכירת נכסים ברגע גרוע. כך אתם יכולים לצמצם זמנית את המשיכות מתיק ההשקעות ולתת לו זמן להתאושש.
האם כדאי להמיר חלק מהחיסכון לקצבה חודשית?
המרת חלק מההון למוצר שמשלם קצבה חודשית קבועה יכולה לחזק את שכבת הבסיס ולהקטין את התלות במשיכות משתנות. היתרון הוא ביטחון של הכנסה לכל החיים, והחיסרון הוא פחות גמישות באותו סכום. הבחירה תלויה במצבכם, ולכן שווה לבחון אותה מול איש מקצוע שיבדוק את הכדאיות עבורכם.
המידע במאמר זה הוא מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, פיננסי או מיסויי אישי. יש להתאים כל החלטה למצבכם הפרטי בליווי בעל רישיון מתאים.