
ההבדל המהותי פשוט: קרן מחקה (או קרן סל) פשוט עוקבת אחר מדד נתון ומשקפת את ביצועיו, בעוד קרן נאמנות אקטיבית מנוהלת על ידי מנהל שמנסה לבחור מניות ולתזמן את השוק כדי להשיג תשואה גבוהה מהמדד. לרוב המשקיעים, ובמיוחד למי שמתכננים החזקה ארוכת טווח, הקרן המחקה היא הבחירה היעילה יותר בזכות עלות נמוכה ושקיפות גבוהה, אך לאקטיבית יש מקום מוגדר בתיק של בעלי הון מסוימים. במאמר הזה נפרק עבורכם את ההבדלים, את העלויות האמיתיות ואת השאלה למי כל מסלול באמת מתאים.
אצל משקיעים בעלי הון גבוה השאלה הזו אינה תיאורטית. הפער בדמי הניהול בין שני המסלולים, כשהוא מצטבר על פני עשרות שנים ועל סכומים גדולים, מתורגם להבדל של מאות אלפי שקלים ולעיתים יותר. לכן ההחלטה בין ניהול אקטיבי לפסיבי היא אחת ההכרעות המשמעותיות ביותר בבניית תיק ההשקעות שלכם.
מה זו קרן מחקה ומה זו קרן אקטיבית
קרן מחקה מדד וקרן סל הן מכשירים פסיביים. המטרה שלהן אינה לנצח את השוק אלא לשקף אותו במדויק ככל האפשר. אם המדד שאחריו הן עוקבות, למשל S&P500 או ת”א 35, עולה בשנה מסוימת ב-12 אחוז, הקרן תשאף להניב תשואה קרובה מאוד לאותו שיעור, בניכוי דמי ניהול נמוכים. אין כאן ניסיון לבחור מניות מנצחות, אין הימור על תזמון ואין מנהל שמקבל החלטות סובייקטיביות. המכשיר פשוט קונה את כל המניות שמרכיבות את המדד, באותו משקל יחסי.
קרן נאמנות אקטיבית פועלת אחרת לגמרי. מאחוריה עומד מנהל השקעות מקצועי, שתפקידו לבחור אילו מניות לקנות, מתי למכור ובאיזה משקל להחזיק כל נייר ערך. ההבטחה הגלומה היא שהמומחיות שלו תניב תשואה גבוהה מהמדד. בתמורה לעבודה הזו גובה הקרן דמי ניהול גבוהים יותר באופן ניכר, שכן יש לממן צוות אנליסטים, מחקר שוטף ופעילות מסחר אינטנסיבית.
ההיצע בשוק הישראלי רחב מאוד. בבורסת תל אביב לבדה ניתן כיום למצוא מעל 30 קרנות נאמנות מחקות וקרנות סל העוקבות אחר מדד S&P500, וזו בדיקה של מדד יחיד אחד בלבד. כשמוסיפים לכך מדדים ישראליים, אירופיים, אסייתיים וסקטוריאליים, מספר האפשרויות העומדות בפניכם עצום, מה שמחייב שיטת בחירה מסודרת.
השוואה ישירה: מחקה וסל מול אקטיבית
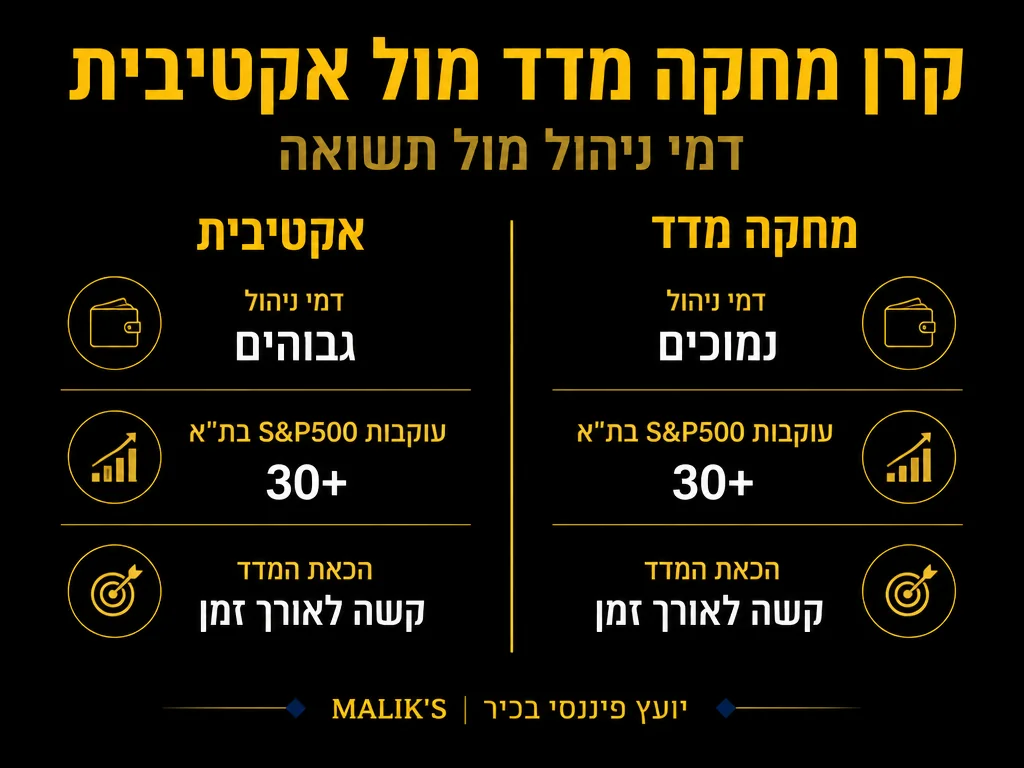
הדרך הברורה ביותר להבין את ההבדל היא להציב את שני המסלולים זה מול זה לפי הפרמטרים שבאמת קובעים את התוצאה בתיק שלכם.
| פרמטר | קרן מחקה / קרן סל | קרן נאמנות אקטיבית |
|---|---|---|
| דמי ניהול | נמוכים מאוד, לרוב בטווח של אפס עד מעט מעל חצי אחוז בשנה | גבוהים יותר, נעים בדרך כלל בין כאחוז לכשני אחוזים בשנה |
| פיזור | פיזור רחב ואוטומטי על פני כל מניות המדד | תלוי בהחלטות המנהל, לעיתים מרוכז במספר מצומצם של אחזקות |
| תשואה ממוצעת | תשואת המדד עצמו בניכוי עלות נמוכה | שונה ממנהל למנהל, חלק מכים את המדד וחלק נופלים ממנו |
| שקיפות | גבוהה, ההרכב ידוע ונגזר ישירות מהמדד | נמוכה יותר, ההחזקות מתעדכנות ולא תמיד גלויות בזמן אמת |
| תלות בגורם אנושי | מינימלית, הקרן עוקבת אחר נוסחה | מהותית, התוצאה תלויה בכישוריו ובהחלטותיו של המנהל |
כשמסתכלים על הטבלה הזו לאורך זמן, מתבהרת נקודה אחת מרכזית: בקרן המחקה אתם יודעים מראש בדיוק מה תקבלו, את תשואת המדד פחות עלות זעירה. בקרן האקטיבית אתם משלמים יותר עבור הבטחה שאינה מובטחת.
כמה זה באמת עולה לכם לאורך זמן
דמי הניהול נשמעים כמו מספר קטן בעת הרכישה, אך השפעתם המצטברת דרמטית. נניח שני משקיעים שמפקידים סכום זהה לתקופה זהה, כשההבדל היחיד ביניהם הוא פער של אחוז שלם בדמי הניהול. על פני שנה אחת ההבדל זניח. על פני 25 או 30 שנה, בזכות אפקט הריבית דריבית, אותו אחוז נשחק מן הצד שמשלם יותר ומצטבר אצל מי שחוסך בעלויות לכדי הפרש עצום בערך התיק הסופי.
זו בדיוק הסיבה שהדיון על עלויות הוא לא טכני אלא מהותי. בעלי הון שמנהלים תיקים גדולים לאורך עשורים נדרשים להבין שכל שבריר אחוז בדמי הניהול הוא כסף שיוצא מהכיס שלהם ולא חוזר. כשבונים אסטרטגיית השקעות בשוק ההון לטווח ארוך, השליטה בעלויות היא אחד המנופים החזקים והוודאיים ביותר שנמצאים בידיכם, ובניגוד לתשואה, היא אינה תלויה במזל או בשוק.
מה אומרת ההיסטוריה על היכולת להכות את השוק
השאלה המתבקשת היא האם הניהול האקטיבי, על העלות הגבוהה שלו, באמת מצדיק את עצמו בתשואה עודפת. כאן הנתונים ההיסטוריים נוקבים. תובנה היסטורית של בית ההשקעות מיטב מלמדת שלאורך עשרות שנים הוכח שוב ושוב כי קשה מאוד ‘להכות’ את מדדי השוק ולהשיג תשואה עודפת, ולכן עדיף להתמקד בהשגת תשואת המדד עצמו. במילים אחרות, רוב מנהלי הקרנות האקטיביות אינם מצליחים לעקוף את המדד באופן עקבי לאורך זמן, ובוודאי לא לאחר ניכוי דמי הניהול הגבוהים שהם גובים.
המסקנה המעשית ברורה. אם מומחים מקצועיים, עם כלים, מידע וזמן, מתקשים לנצח את השוק בעקביות, ההיגיון מצדד בכך שרוב המשקיעים יקבלו תוצאה טובה יותר דווקא מהמסלול הפסיבי הזול. במקום לשלם פרמיה גבוהה על הניסיון לנצח את המדד, אתם פשוט קונים את המדד עצמו ונהנים מהתשואה שלו בעלות מינימלית.
הוודאות היחידה בהשקעות ארוכות טווח היא העלות. את התשואה אינכם שולטים, אך את גובה דמי הניהול שאתם משלמים אתם שולטים במלואו, וזה בדיוק המקום שבו הקרן המחקה מעניקה יתרון מבני.
כדאי להבין גם את הסיבה המבנית לקושי הזה. השוק כולו הוא סכום פעולותיהם של כל המשקיעים, ולכן לפני עלויות, התשואה הממוצעת של כלל המנהלים האקטיביים שווה בהכרח לתשואת השוק. ברגע שמוסיפים את דמי הניהול הגבוהים ואת עלויות המסחר, הממוצע של הקבוצה האקטיבית נופל מתחת לשוק. זו אינה דעה אלא הכרח מתמטי, וההיסטוריה רק מאששת אותו שוב ושוב. מנהל מסוים עשוי לזהור בשנה נתונה, אך היכולת לחזות מראש מי יהיה המנהל הזה, ולדבוק בו לאורך עשורים, היא נדירה הרבה יותר ממה שנדמה.
סיכון, תנודתיות והרכב התיק
הדיון בין פסיבי לאקטיבי נוגע לתשואה, לעלות וגם לאופי הסיכון שאתם נוטלים. קרן מחקה רחבה מספקת פיזור מובנה על פני מאות חברות וענפים, ולכן כשל של חברה בודדת או מגזר שלם נספג בתוך המדד ולא מוטט את התיק. זהו יתרון משמעותי עבור בעלי הון שמטרתם לשמר ולהצמיח הון לאורך זמן, ולא להמר על סיפור בודד.
בקרן אקטיבית, לעומת זאת, מנהל עשוי לרכז את ההחזקות במספר מצומצם של מניות שבהן הוא מאמין. ריכוז כזה יכול להגדיל את התשואה בתרחיש חיובי, אך הוא גם מגדיל את התנודתיות ואת הסיכון לתשואת חסר משמעותית אם ההימור לא מתממש. עבור משקיעים בעלי הון שכבר ביססו את עיקר הונם, נטילת סיכון ריכוזי כזה על ליבת התיק לרוב אינה מוצדקת. הגישה המקובלת אצל משקיעים מתוחכמים היא לבנות ליבה רחבה ופסיבית כבסיס יציב, ולשמור נטילת סיכון ממוקדת לחלק קטן ומבוקר מהתיק בלבד.
חשוב גם להבחין בין סיכון אמיתי לבין תנודתיות זמנית. ירידות שוק הן חלק בלתי נפרד מהשקעה במניות, והן אינן בהכרח הפסד אם אינכם נאלצים למכור בתחתית. דווקא המבנה הפסיבי, שאינו מנסה לתזמן את השוק ולברוח לפני ירידות, מסייע למשקיעים להישאר מושקעים לאורך מחזורי שוק שלמים, ולקטוף את התשואה שמגיעה דווקא למי שאינם נוטשים את התוכנית ברגעי לחץ.
היבטים מעשיים: מיסוי, נזילות והוצאות נלוות
מעבר לדמי הניהול המוצהרים, יש עלויות והיבטים נוספים שמשפיעים על התשואה נטו שלכם, ובעלי הון נדרשים להכיר אותם. ראשית, מיסוי רווחי ההון. דחיית מס יכולה להוות יתרון משמעותי לאורך זמן, ולכן מבנה הקרן והאופן שבו היא מחלקת או צוברת רווחים רלוונטיים מאוד לתכנון המס שלכם. שנית, פערי הקנייה והמכירה במסחר השוטף, שבקרנות גדולות וסחירות קטנים יותר ולכן פוגעים פחות בתשואה.
שיקול נוסף הוא עלות הניהול הכוללת של התיק. גם אם בחרתם במכשירים פסיביים זולים, אופן הרכבתם, האיזון מחדש ביניהם ובחירת המדדים הנכונים דורשים מחשבה. כאן בדיוק נכנס הערך של תכנון פיננסי מסודר. בעלי הון רבים מגלים שהבחירה בין מכשיר זה לאחר חשובה פחות מהשאלה הגדולה יותר של הקצאת הנכסים הכוללת, כלומר כמה מהתיק חשוף למניות, כמה לאג”ח, וכיצד הכל מתחבר למטרות הפיננסיות האישיות שלהם לטווח הארוך.
איך בוחרים קרן מחקה נכון
גם בתוך עולם המכשירים הפסיביים יש הבדלים שחשוב לדעת לזהות. ריבוי הקרנות העוקבות אחר אותו מדד לא אומר שכולן זהות בעלות או באיכות המעקב. כך תבצעו את הבחירה בצורה מסודרת:
- בדקו את דמי הניהול בפועל והשוו בין קרנות שעוקבות אחר אותו מדד. הפער ביניהן יכול להגיע למאות אחוזים יחסיים, וזו השפעה ישירה על התשואה הסופית שלכם.
- בחנו את טעות העקיבה, כלומר עד כמה הקרן מצליחה לשקף את ביצועי המדד במדויק. טעות עקיבה נמוכה מעידה על ניהול איכותי של המכשיר.
- הבינו את אופן הצמדת המטבע. בקרנות העוקבות אחר מדדי חוץ יש משמעות גדולה לשאלה האם הקרן מנוטרלת חשיפה מטבעית או חשופה לשער המטבע.
- שימו לב לסחירות ולגודל הקרן. קרן גדולה וסחירה מבטיחה פערי קנייה ומכירה נמוכים יותר ויציבות לאורך זמן.
- התאימו את המדד למטרה שלכם. מדד רחב ומפוזר מתאים לליבת התיק, בעוד מדדים סקטוריאליים מתאימים רק כתוספת מדודה ומכוונת.
למי מתאים כל מסלול
הבחירה אינה אבסולוטית, והיא תלויה בפרופיל המשקיע ובמטרותיו. הקרן המחקה מתאימה לרוב המשקיעים: למי שמחפשים חשיפה רחבה לשוק בעלות נמוכה, למי שבונים תיק לטווח ארוך של עשרות שנים, ולמי שמעדיפים שקיפות וודאות על פני ניסיון לתשואת יתר. עבור בעלי הון שמרכזים נתח משמעותי מהונם בשוק ההון, ליבת תיק פסיבית ויעילה היא לרוב הבסיס הנכון.
הקרן האקטיבית עשויה למצוא את מקומה אצל משקיעים מסוימים: כאלה המעוניינים בחשיפה לשווקים נישתיים שבהם הניהול האנושי עשוי להוסיף ערך, או כאלה המחפשים אסטרטגיה ספציפית שאינה ניתנת לשכפול דרך מדד פשוט. גם במקרים אלה מומלץ שהאקטיבי יהווה תוספת מחושבת לליבה הפסיבית, ולא יחליף אותה. ההחלטה הנכונה לתיק שלכם תלויה בהיקף ההון, באופק ההשקעה וברמת הסיכון שאתם מוכנים לשאת, ולכן כדאי לגבש אותה מתוך תכנון פיננסי כולל.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על איך מגנים על תיק ההשקעות מפני אינפלציה.
שאלות נפוצות
קרן מחקה וקרן סל זה אותו דבר?
שתיהן מכשירים פסיביים שעוקבים אחר מדד, וההבדלים ביניהן טכניים בעיקר ונוגעים למבנה המשפטי ולאופן המסחר. מבחינת המשקיע הממוצע ההיגיון זהה: חשיפה למדד בעלות נמוכה ובשקיפות גבוהה.
האם דמי ניהול נמוכים יותר תמיד עדיפים?
בקרנות מחקות שעוקבות אחר אותו מדד, עלות נמוכה היא יתרון ברור, כל עוד טעות העקיבה והסחירות תקינות. בין מסלול אקטיבי לפסיבי, העלות הנמוכה של הפסיבי היא אחד היתרונות המרכזיים שלו לאורך זמן.
אפשר להחזיק גם קרן מחקה וגם קרן אקטיבית באותו תיק?
בהחלט. גישה נפוצה היא לבנות ליבה פסיבית רחבה וזולה, ולהוסיף אליה רכיב אקטיבי מצומצם עבור חשיפות ספציפיות. השילוב הזה צריך להיגזר מתוך אסטרטגיה כוללת ולא מהחלטות נקודתיות.
למה כדאי לקבל ליווי מקצועי בבחירה?
ההיצע עצום, הפערים בעלויות מצטברים לסכומים גדולים, וההתאמה הנכונה תלויה בנתונים האישיים שלכם. ליווי מקצועי מסייע לתרגם את העקרונות הללו לתיק קונקרטי שמתאים להיקף ההון ולמטרות שלכם.












