קופת גמל להשקעה לילדים היא מכשיר חיסכון שמאפשר לכם להפקיד סכומים על שם הילד, ליהנות מניהול השקעות מקצועי בשוק ההון, ולמשוך את הכסף בכל עת מבלי לשלם קנס יציאה. זהו אחד הכלים הגמישים ביותר שעומדים לרשות הורים וסבים שרוצים לבנות עבור הילד בסיס כלכלי לגיל הבגרות, בין אם למימון לימודים, דירה ראשונה או פשוט כרית ביטחון. ההבדל המהותי בין הכלי הזה לבין חיסכון בנקאי רגיל טמון בשילוב של שלושה מרכיבים: תשואה פוטנציאלית של שוק ההון, נזילות מלאה, ודחיית מס עד למועד המשיכה בפועל.
במאמר הזה נסביר לעומק כיצד עובד המכשיר, למי הוא מתאים, אילו יתרונות מס הוא מציע, וכיצד תוכלו לבחור את מסלול ההשקעה הנכון עבור הילד שלכם. המידע כאן נועד לתת לכם תמונה ברורה לפני שאתם מקבלים החלטה על ניהול חיסכון והשקעה לטווח ארוך עבור המשפחה.
מה זו קופת גמל להשקעה לילדים ואיך היא עובדת
קופת גמל להשקעה היא מוצר חיסכון פנסיוני שהושק במקור כדי לתת לציבור אלטרנטיבה נזילה ומנוהלת לחיסכון ארוך טווח. כשמדובר בילדים, ההורים או הסבים פותחים את הקופה על שם הילד ומפקידים אליה סכומים, חד פעמיים או קבועים, לפי היכולת והרצון שלהם. הכסף מנוהל בשוק ההון על ידי בית ההשקעות או חברת הביטוח שבחרתם, במסלול השקעה שאתם קובעים בהתאם לרמת הסיכון שנוחה לכם.
המסגרת החוקית של המוצר מפוקחת על ידי הגורמים הרגולטוריים בשוק ההון בישראל, מה שמעניק שכבת הגנה נוספת לחוסכים. לפי רשות שוק ההון, ביטוח וחיסכון, קופת גמל להשקעה מאפשרת הפקדה עד תקרה שנתית לכל ילד, נזילות בכל עת, דחיית מס עד למשיכה, ואפשרות לקבל הטבת מס משמעותית אם ממירים את הצבירה לקצבה חודשית בגיל פרישה.
בניגוד לתפיסה הרווחת, פתיחת הקופה על שם הילד אינה כובלת את הכסף עד שהילד יגדל. אתם, ההורים, ממשיכים לנהל את הקופה ולהחליט על מסלול ההשקעה, ואתם רשאים למשוך את הכסף בכל שלב לפי הצורך המשפחתי. הגמישות הזו היא בדיוק מה שהופך את הכלי למתאים כל כך למשפחות שרוצות לחסוך לטווח ארוך אך לא רוצות לוותר על שליטה בכספן.
היתרון המרכזי: תשואה עם דחיית מס
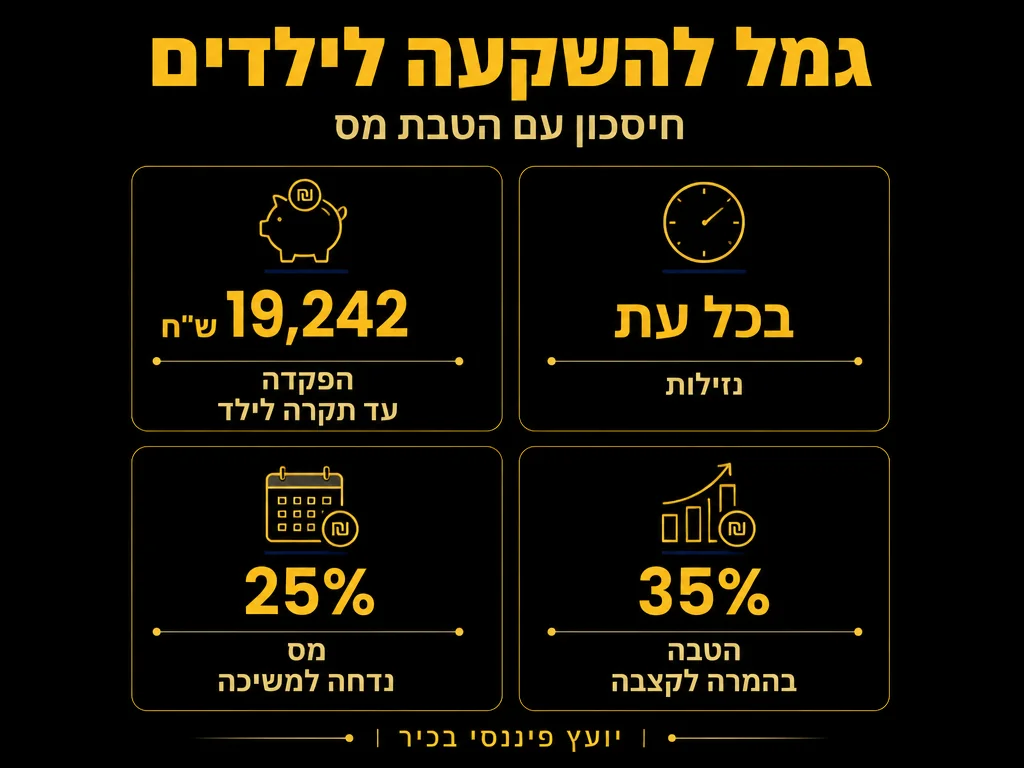
אחד היתרונות הבולטים של קופת גמל להשקעה נעוץ באופן שבו המס נגבה. בחיסכון או פיקדון בנקאי רגיל, כל רווח נזקף ומחויב במס לפי הכללים הקבועים. בקופת גמל להשקעה, לעומת זאת, המס על הרווחים נדחה עד למועד שבו אתם בפועל מושכים את הכסף. המשמעות הכלכלית עמוקה: כל הרווח, כולל החלק שהיה אמור ללכת למס, ממשיך לעבוד ולצבור תשואה נוספת לאורך כל שנות החיסכון.
כשמדובר בחיסכון לילד לאורך תקופה של שנים רבות, אפקט הריבית דריבית על הסכום המלא, ללא ניכוי מס ביניים, יכול להצטבר לפער משמעותי לעומת מכשירים שבהם המס נגבה בכל שנה. ככל שטווח החיסכון ארוך יותר, כך היתרון הזה מתעצם. הורה שפותח קופה כשהילד תינוק נהנה ממנוף זמן ארוך במיוחד, שמאפשר לכוח הריבית דריבית לבוא לידי ביטוי מלא.
דחיית המס אינה פטור ממס, אלא דחייה של מועד התשלום. הרווח כולו ממשיך לצבור תשואה עד למשיכה בפועל, וזהו יתרון מהותי בחיסכון ארוך טווח לילד.
הטבת המס הגדולה: המרה לקצבה בגיל פרישה
מעבר לדחיית המס, קיים יתרון מס נוסף שרבים אינם מודעים אליו. אם הכסף שנצבר בקופה נמשך בגיל פרישה כקצבה חודשית ולא כסכום חד פעמי, הקצבה עשויה להיות פטורה ממס בכפוף לתנאים הקבועים בחוק. זהו יתרון מרחיק ראות שהופך את הקופה שנפתחה עבור הילד לכלי חיסכון פנסיוני לכל דבר, שילווה אותו הרבה מעבר לגיל הבגרות.
כמובן, שילוב הטבה כזו במסגרת חיסכון לילד דורש חשיבה ארוכת טווח במיוחד, שכן הילד יגיע לגיל פרישה עשרות שנים קדימה. אך בדיוק בגלל טווח הזמן העצום, קרן שנצברה בילדות עשויה לגדול לסכום מרשים, וההטבה הפנסיונית הופכת את הכלי לאטרקטיבי במיוחד עבור מי שחושבים על העברת ערך בין דורית.
נזילות מלאה: הכסף שלכם זמין בכל רגע
אחד המאפיינים שמבדילים את קופת הגמל להשקעה ממכשירי חיסכון פנסיוני קלאסיים הוא הנזילות. בקרן השתלמות או בקופת גמל רגילה קיימות מגבלות ותקופות המתנה למשיכה, בעוד שכאן הכסף זמין למשיכה בכל עת שתבחרו. אתם רשאים למשוך חלק מהסכום או את כולו, לפי הצורך.
חשוב להבין את הניואנס המיסויי: אם אתם מושכים את הכסף כסכום חד פעמי לפני גיל פרישה, תשלמו מס על הרווח הריאלי שנצבר, בשיעור הקבוע בחוק. הנזילות אינה מבטלת את חבות המס, ורק מאפשרת גישה חופשית לכסף. אך היכולת למשוך בכל רגע נותנת שקט נפשי אמיתי, במיוחד למשפחות שרוצות לחסוך אך חוששות מכליאת הכסף למקרה חירום.
הגמישות הזו הופכת את הקופה לפתרון ביניים אלגנטי: מצד אחד אתם נהנים מדחיית מס ומניהול השקעות מקצועי כמו בחיסכון פנסיוני, ומצד שני אינכם מוותרים על הזמינות של חיסכון רגיל. עבור הורים רבים, זהו האיזון המושלם בין תשואה, ביטחון ושליטה.
קופת גמל להשקעה מול חיסכון אחר לילד: השוואה
כדי להבין את מקומו של הכלי בתמונה הרחבה, נשווה בין קופת גמל להשקעה לבין שני מכשירים נפוצים אחרים לחיסכון עבור ילדים: פיקדון בנקאי וחיסכון לכל ילד המנוהל דרך המוסד לביטוח לאומי.
| פרמטר | קופת גמל להשקעה | פיקדון בנקאי | חיסכון לכל ילד |
|---|---|---|---|
| נזילות | מלאה, בכל עת | לרוב חסומה עד תום התקופה | חסום עד גיל 18 |
| תקרת הפקדה | תקרה שנתית לכל ילד | ללא תקרה | סכום קבוע מטעם המדינה |
| מיסוי הרווח | נדחה עד למשיכה | נגבה לפי הכללים הקבועים | פטור בתנאים מסוימים |
| פוטנציאל תשואה | שוק ההון, לפי מסלול | ריבית נמוכה יחסית | מסלול נבחר מראש |
| הטבת קצבה בפרישה | קיימת, בכפוף לתנאים | אין | אין |
הטבלה ממחישה מדוע קופת גמל להשקעה נחשבת לכלי ורסטילי במיוחד. היא משלבת את הנזילות של פיקדון בנקאי עם פוטנציאל התשואה של שוק ההון ועם הטבות מס שאין למכשירים המתחרים. עבור הורים שמחפשים לבנות חיסכון משמעותי לילד ולשמור על שליטה מלאה, זהו לעיתים קרובות הפתרון האופטימלי.
איך בוחרים את מסלול ההשקעה הנכון לילד
בחירת מסלול ההשקעה היא ההחלטה המשמעותית ביותר שתקבלו בעת פתיחת הקופה, והיא משפיעה ישירות על התשואה שהילד ייהנה ממנה בסופו של דבר. מסלולי ההשקעה נעים על ציר של רמות סיכון, מהמסלול הסולידי ביותר ועד למסלול המנייתי בעל פוטנציאל התשואה הגבוה יותר.
כלל אצבע מקובל בעולם ההשקעות גורס שככל שטווח החיסכון ארוך יותר, כך ניתן להרשות לעצמכם רמת סיכון גבוהה יותר, משום שיש די זמן לספוג תנודות שוק ולהתאושש מהן. כשמדובר בתינוק או בילד צעיר, שהחיסכון עבורו נפרש על פני שני עשורים או יותר, רבים מהמומחים סבורים שמסלול עם רכיב מנייתי גבוה מתאים לתקופה הזו.
הנה כמה שיקולים מרכזיים שכדאי לשקול בעת בחירת מסלול:
- טווח הזמן עד המשיכה הצפויה: ככל שהילד צעיר יותר, כך טווח ההשקעה ארוך יותר ויש מקום לרמת סיכון גבוהה יותר.
- מטרת החיסכון: חיסכון לגיל 18 שונה בתכלית מחיסכון פנסיוני שנועד להישאר עד גיל פרישה.
- רמת הסיכון שנוחה לכם: חשוב לבחור מסלול שמאפשר לכם לישון בשקט גם בתקופות של תנודתיות בשוק.
- דמי הניהול: אלה משפיעים על התשואה נטו לאורך זמן, ולכן כדאי להשוות בין הגופים.
- אפשרות מעבר בין מסלולים: ברוב הקופות ניתן לשנות מסלול ללא אירוע מס, מה שמאפשר להקטין סיכון ככל שמתקרבים למשיכה.
שילוב נבון של מסלול מנייתי בשנים הראשונות, ומעבר הדרגתי למסלול סולידי יותר ככל שמתקרבים למועד המשיכה, הוא אסטרטגיה נפוצה שמאזנת בין רדיפה אחר תשואה לבין שמירה על ההון שנצבר.
למי מתאימה קופת גמל להשקעה לילדים
המכשיר מתאים למגוון רחב של משפחות, אך ישנם פרופילים שעבורם היתרון בולט במיוחד. הורים צעירים שרוצים להתחיל לחסוך לילד מהיום הראשון נהנים ממנוף הזמן המקסימלי. סבים וסבתות שמעוניינים להעביר ערך לנכדים מוצאים בכלי הזה דרך אלגנטית לעשות זאת, תוך שמירה על שליטה בכסף עד לרגע ההעברה.
גם משפחות שכבר חוסכות במסגרות אחרות, כמו תוכנית חיסכון בנקאית או קרן השתלמות, יכולות למצוא בקופת גמל להשקעה נדבך משלים. היכולת לפזר את החיסכון בין מכשירים בעלי מאפיינים שונים היא עיקרון מוכר בניהול סיכונים, והוספת רכיב נזיל ומנוהל בשוק ההון מחזקת את התיק המשפחתי הכולל.
מנגד, מי שזקוק לכסף בטווח קצר מאוד, או מי שלא מוכן לספוג שום תנודתיות בשוק, צריך לשקול היטב את בחירת המסלול. אף שהנזילות מלאה, השקעה בשוק ההון כרוכה בסיכון, וערך הקרן עשוי לרדת בטווח הקצר. הכלי מגיע לידי ביטוי מיטבי דווקא בחיסכון ארוך טווח, שבו לזמן יש כוח לרכך את התנודות.
טעויות נפוצות שכדאי להימנע מהן
גם כלי חיסכון מצוין יכול לפספס את מטרתו אם ניגשים אליו בלי מחשבה. יש כמה מהמורות חוזרות שאנחנו רואים שוב ושוב אצל הורים שפותחים קופה לילד, וכדאי להכיר אותן מראש כדי לא ליפול בהן. הטעות הראשונה, והנפוצה ביותר, היא בחירת מסלול סולידי מדי דווקא כשטווח החיסכון ארוך. מתוך רצון להגן על הכסף, הורים רבים בוחרים במסלול שמרני, ובכך מוותרים על שנים רבות של פוטנציאל צמיחה שהיה יכול להצטבר לסכום גדול בהרבה עד שהילד יגיע לבגרות.
טעות שנייה נוגעת להתעלמות מדמי הניהול. הפרש קטן באחוזים בדמי הניהול נשמע זניח בשנה בודדת, אך על פני שני עשורים הוא מכרסם בתשואה המצטברת בצורה מורגשת. השוואה בין הגופים המנהלים לפני פתיחת הקופה, ומעקב תקופתי אחר דמי הניהול לאחר מכן, הם צעדים פשוטים שיכולים לשמור עבורכם סכום נאה לאורך זמן.
מהמורה שלישית היא היעדר עקביות בהפקדות. חלק מההורים פותחים קופה בהתלהבות, מפקידים סכום התחלתי, ואז שוכחים ממנה. דווקא הפקדה חודשית קבועה, גם אם צנועה, מנצלת את מנגנון פריסת ההשקעה לאורך זמן וממתנת את השפעת התנודתיות בשוק. הגדרת הוראת קבע היא הדרך הפשוטה ביותר להבטיח שהחיסכון ימשיך לצמוח באופן שיטתי.
מתי וכיצד כדאי לפתוח את הקופה
העיתוי האידיאלי לפתיחת קופת גמל להשקעה לילד הוא מוקדם ככל האפשר, ורצוי סמוך ללידה. הסיבה נעוצה בכוח הזמן: כל שנה נוספת של חיסכון מוסיפה שכבה של תשואה מצטברת, וההבדל בין פתיחה בגיל אפס לפתיחה בגיל חמש עשוי להתבטא בפער ניכר בסכום הסופי. אם עדיין לא פתחתם קופה והילד כבר גדול יותר, אין סיבה להתייאש, שכן גם טווח של עשור עדיין מספק בסיס יציב לצמיחה.
תהליך הפתיחה עצמו פשוט למדי. אתם פונים לבית השקעות או לחברת ביטוח, מזדהים כהורים או כאפוטרופסים, בוחרים מסלול השקעה, ומגדירים את אופן ההפקדה. מרבית הגופים מאפשרים היום לפתוח את הקופה באופן מקוון בתוך זמן קצר, וניתן לשנות מסלול או להתאים את גובה ההפקדה בהמשך הדרך לפי השינויים במצב המשפחתי ובמטרות החיסכון.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על קרן חירום ותכנון נזילות.
שאלות נפוצות
האם אפשר למשוך את הכסף מקופת גמל להשקעה של הילד לפני שהוא בוגר
כן. אחד היתרונות המרכזיים הוא הנזילות המלאה. אתם, ההורים, רשאים למשוך את הכסף בכל עת, חלקית או במלואו. יש לזכור שמשיכה כסכום חד פעמי לפני גיל פרישה כרוכה בתשלום מס על הרווח הריאלי לפי הכללים הקבועים בחוק.
כמה כסף אפשר להפקיד בקופת גמל להשקעה לכל ילד
קיימת תקרת הפקדה שנתית לכל ילד, המתעדכנת מעת לעת על ידי הרגולטור. התקרה מאפשרת הפקדה של סכום נאה מדי שנה, כך שרוב המשפחות אינן נתקלות במגבלה בפועל. מומלץ לבדוק את התקרה המעודכנת מול הגוף המנהל בעת פתיחת הקופה.
מה קורה עם המס כשמושכים את הכסף
אם מושכים את הכסף כסכום חד פעמי, משלמים מס על הרווח הריאלי שנצבר, בשיעור הקבוע בחוק. אם לעומת זאת ממירים את הצבירה לקצבה חודשית בגיל פרישה, הקצבה עשויה להיות פטורה ממס בכפוף לתנאים. זהו יתרון מס משמעותי שכדאי לקחת בחשבון בתכנון ארוך טווח.
האם עדיף מסלול מנייתי או סולידי לחיסכון של ילד
הבחירה תלויה בטווח הזמן וברמת הסיכון שנוחה לכם. לחיסכון ארוך טווח של ילד צעיר, רבים מהמומחים סבורים שמסלול עם רכיב מנייתי גבוה מתאים, משום שיש די זמן לספוג תנודות. ככל שמתקרבים למועד המשיכה, נהוג לעבור בהדרגה למסלול סולידי יותר כדי לשמר את ההון שנצבר.
מה ההבדל בין קופת גמל להשקעה לבין חיסכון לכל ילד של ביטוח לאומי
חיסכון לכל ילד הוא תוכנית ממשלתית עם סכום קבוע והפקדה חסומה עד גיל 18. קופת גמל להשקעה, לעומת זאת, נפתחת ביוזמתכם, מאפשרת הפקדות גמישות עד תקרה שנתית, נזילה בכל עת, ומציעה מגוון מסלולי השקעה. השניים יכולים להשלים זה את זה במסגרת אסטרטגיית חיסכון כוללת לילד.
המידע במאמר זה הוא כללי בלבד ואין בו משום ייעוץ פנסיוני, מיסויי או השקעתי המותאם אישית. לפני קבלת החלטה מומלץ להיוועץ בבעל רישיון מתאים.