
מבוא: המהפכה הפנסיונית לעצמאים
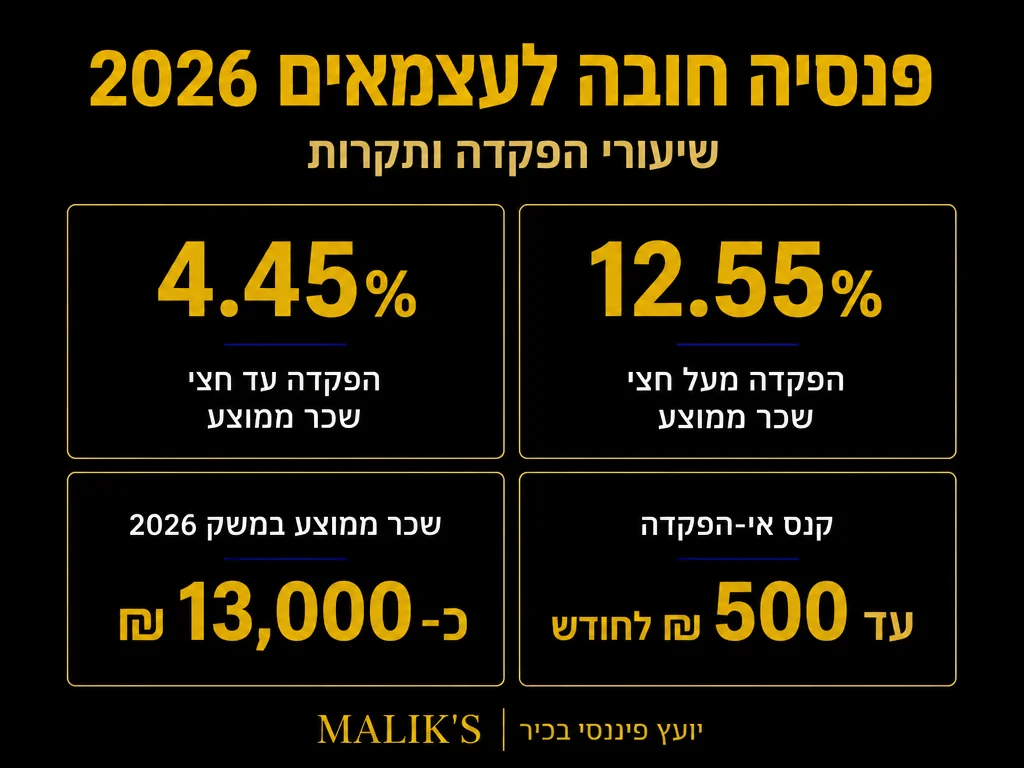
מאז כניסתו לתוקף של חוק הפיקוח על שירותים פיננסיים (קופות גמל) בשנת 2017, עצמאים בישראל חייבים בהפקדה לביטוח פנסיוני. זוהי מהפכה אמיתית עבור מיליוני ישראלים שפעלו כעצמאים ללא כל כיסוי פנסיוני. צו ההרחבה לביטוח פנסיוני מקיף במשק פורסם ב-1 בינואר 2008 וקבע לראשונה זכות לכל עובד שכיר בישראל לפנסיה חובה, ומאז הורחב גם לעצמאים.
בשנת 2026, החוק ממשיך להתעדכן, ושיעורי ההפקדה עולים בהדרגה כדי להבטיח שעצמאים יגיעו לפרישה עם כרית ביטחון כלכלית סבירה.
אבל מי בדיוק נחשב עצמאי לצורכי החוק? כמה צריך להפקיד? מה קורה אם לא עומדים בחובה?
במאמר זה נסקור את כל הפרטים המשפטיים, הכלכליים והמעשיים שכל עצמאי צריך להכיר.
מי נחשב “עצמאי” לפי החוק?
ההגדרה המשפטית של עצמאי מופיעה בפקודת מס הכנסה ובחוק הביטוח הלאומי. עצמאי הוא כל מי שהכנסתו אינה מגיעה מיחסי עובד-מעסיק, אלא מפעילות עצמאית, עסקית או מקצועית.
זה כולל:
- בעלי עסקים קטנים ובינוניים
- פרילנסרים ויועצים
- אנשי מקצוע חופשיים (עורכי דין, רואי חשבון, רופאים פרטיים)
- בעלי מניות מהותיים בחברות משפחתיות
- נהגי הסעות, סוכני ביטוח, מתווכים
גם מי שעובד במשרה חלקית כשכיר ומשלים הכנסה כעצמאי, חייב להפקיד לפנסיה על החלק העצמאי.
חשוב להבהיר: אם אתה מעסיק עובדים, אתה עדיין נחשב עצמאי לגבי ההכנסה שלך עצמך.
שיעורי ההפקדה החובה לשנת 2026
שיעורי ההפקדה לפנסיה של עצמאים נקבעו בחוק בהדרגה. על פי חוק פנסיה חובה לעצמאים, עצמאים מחויבים בהפרשה בשיעור של 4.45% עד מחצית השכר הממוצע במשק, ו-12.55% מחצי השכר ועד שכר ממוצע מלא. בשנת 2026 שיעורי ההפקדה הם כדלקמן:
| רכיב ההפקדה | שיעור מההכנסה החייבת |
|---|---|
| פיצויים | 6.0% |
| תגמולים (פנסיה) | 6.5% |
| סה”כ הפקדה חובה | 12.5% |
שיעור זה חל על ההכנסה החייבת במס, עד לתקרה של 12,165 ₪ לחודש (נכון ל-2026, על פי עדכון שנתי).
לשם השוואה, עובד שכיר מחויב בשיעור הפקדה כולל של 18.5% מהשכר – 6% מהעובד לתגמולים, 6.5% מהמעסיק לתגמולים, ו-6% מהמעסיק לרכיב הפיצויים. עצמאים, שאין להם מעסיק, אחראים כולם לעצמם.
כלומר, עצמאי שמרוויח 20,000 ₪ לחודש חייב להפקיד 12.5% על 12,165 ₪ בלבד, שזה כ-1,521 ₪ לחודש.
דוגמה מעשית:
נניח שאתה עצמאי עם הכנסה חודשית ממוצעת של 15,000 ₪:
- ההפקדה החובה: 15,000 ₪ × 12.5% = 1,875 ₪
- אבל התקרה היא 12,165 ₪, אז בפועל: 12,165 ₪ × 12.5% = 1,521 ₪
את הסכום הזה אתה מפקיד לקופת גמל לקצבה או לקרן פנסיה, ותוכל לקבל עליו גם הטבת מס.
מספרי מפתח – פנסיה חובה לעצמאים 2026
|
12.5%
שיעור הפקדת חובה כולל
מההכנסה החייבת במס
|
12,165 ₪
תקרת ההכנסה החודשית
שעליה חלה חובת ההפקדה
|
10.1%
תשואה ריאלית בשנת 2024
קרנות הפנסיה בישראל – בין הגבוהות ב-OECD
|
71.6%
שיעור החלפה נקי בישראל
מהשכר האחרון לאחר קריירה מלאה
|
מי פטור מחובת ההפקדה?
לא כל עצמאי חייב להפקיד. הפטורים כוללים:
1. עצמאים עם הכנסה נמוכה מהסף החוקי
אם ההכנסה החודשית הממוצעת שלך נמוכה מ-6,331 ₪ (סף המינימום לשנת 2026), אינך חייב להפקיד.
2. עצמאים שכבר מפקידים כשכירים
אם אתה עובד גם במשרה מלאה כשכיר ומפקידים עבורך לפנסיה על הכנסה העולה על התקרה, ייתכן שתהיה פטור מהפקדה נוספת על ההכנסה העצמאית.
3. עצמאים בגיל פרישה
גיל הפרישה לקצבת זקנה בישראל הוא 67 לגברים, ויעלה בהדרגה ל-65 לנשים עד 2032. מי שהגיע לגיל פרישה פטור מהפקדה חובה.
4. עצמאים עם פוליסה פנסיונית קיימת
אם יש לך כבר קרן פנסיה או קופת גמל לקצבה פעילה, תוכל להמשיך להפקיד לאותה קופה ולעמוד בחובה.
חשוב לבדוק עם רואה חשבון או יועץ פנסיוני אם אתה נכנס לאחד הפטורים, מכיוון שיש נקודות משפטיות עדינות.
איך מפקידים לפנסיה כעצמאי?
התהליך פשוט יחסית:
שלב 1: בחירת מסלול פנסיוני
ניתן לבחור בין:
- קופת גמל לקצבה
- קרן פנסיה מקיפה
- ביטוח מנהלים (למי שרוצה גם כיסוי ביטוחי)
כל אחד מהמסלולים הללו מוכר על ידי משרד האוצר ועומד בדרישות החוק.
שלב 2: פתיחת חשבון פנסיוני
פתיחת חשבון נעשית דרך חברות הביטוח, הבנקים או חברות ניהול השקעות. התהליך מקוון לחלוטין ברוב המקרים.
שלב 3: הפקדה חודשית קבועה
מומלץ להגדיר הוראת קבע מהחשבון העסקי שלך למוצר הפנסיוני. ההפקדה צריכה להיעשות עד ה-15 לחודש העוקב (אם ברצונך לקבל הטבת מס על אותה שנה).
שלב 4: דיווח לרשויות המס
בשומה השנתית שלך (דוח למס הכנסה), תצהיר על ההפקדות לפנסיה. רואה החשבון שלך יכניס את הנתונים הללו לטופס השומה, ותקבל הקלה במס.
✅ רשימת המעשים – 4 שלבים להפקדה לפנסיה
|
1
|
בחר מסלול פנסיוני
קופת גמל לקצבה / קרן פנסיה מקיפה / ביטוח מנהלים – כל המסלולים מאושרים על ידי משרד האוצר.
|
|
2
|
פתח חשבון פנסיוני
דרך חברת ביטוח, בנק או חברת השקעות – התהליך מקוון לחלוטין ברוב המקרים.
|
|
3
|
הגדר הוראת קבע חודשית
הפקד עד ה-15 לחודש העוקב כדי לקבל הטבת מס על אותה שנת מס. הפקדה אחידה = משמעת פיננסית.
|
|
4
|
דווח לרשויות המס בשומה השנתית
רואה החשבון שלך יכניס את נתוני ההפקדה לטופס השומה – ותקבל הקלת מס אוטומטית.
|
מה קורה אם לא מפקידים?
אי עמידה בחובת ההפקדה לפנסיה עלולה להוביל למספר השלכות:
1. קנסות כספיים
רשות המסים רשאית להטיל קנס על עצמאי שלא עמד בחובה. הקנס יכול להגיע ל-5,000 ₪ בשנה.
2. אובדן הטבות מס
אם לא תפקיד, לא תוכל לנכות את ההפקדה מההכנסה החייבת, מה שאומר תשלום מס גבוה יותר.
3. פגיעה בעתיד הפנסיוני
זה הנזק האמיתי: כל שנה בלי הפקדה היא שנה שבה הכסף שלך לא עובד בשבילך בשוק ההון. הפסד צבירה של עשרות אלפי שקלים עד לפרישה. כדאי לזכור שקצבת הזיקנה הבסיסית של הביטוח הלאומי עומדת על 1,795 ₪ בלבד לחודש ליחיד בשנת 2025 (ולבני 80+ 1,896 ₪) – סכום שאינו מספיק לכלכלה בכבוד.
4. קושי לקבל אשראי
בנקים וגופים פיננסיים בודקים יותר ויותר אם יש לעצמאים כיסוי פנסיוני. חוסר הפקדה עלול לפגוע בסיכויים לקבל משכנתא או הלוואה עסקית.
הטבות המס על הפקדות לפנסיה
אחד היתרונות הגדולים של ההפקדה לפנסיה הוא החיסכון במס.
הנה איך זה עובד:
ניכוי מלא עד 7% מההכנסה
כל הפקדה עד 7% מההכנסה החייבת במס, ניתנת לניכוי מלא. כלומר, אם אתה במדרגת מס של 31%, אתה חוסך 31 אגורות על כל שקל שהפקדת.
ניכוי חלקי על הפקדה מעל 7%
הפקדות בין 7% ל-11% מההכנסה מקבלות הטבת מס של 35% בלבד (לא מלאה).
דוגמה:
עצמאי עם הכנסה שנתית של 180,000 ₪:
- הפקדה של 7%: 12,600 ₪ → ניכוי מלא → חיסוך של כ-3,900 ₪ במס (במדרגת 31%)
- הפקדה נוספת של 4%: 7,200 ₪ → ניכוי של 35% → חיסוך של כ-2,520 ₪ במס
סה”כ חיסכון במס: כ-6,420 ₪ בשנה!
לכן חכם להפקיד לפחות 7%, ורצוי יותר אם אתה יכול.
האם כדאי להפקיד מעבר לחובה?
התשובה תלויה במצבך האישי, אבל יש כמה נקודות לשקול:
יתרונות ההפקדה הגבוהה:
- צבירה גדולה יותר לפרישה
- הטבות מס משמעותיות
- משמעת פיננסית וחיסכון כפוי
חסרונות:
- נזילות נמוכה (לא ניתן למשוך את הכסף לפני פרישה ברוב המקרים)
- אובדן גמישות בניהול כספים שוטפים
- דמי ניהול של הקופות הפנסיוניות – החוק מגביל את דמי הניהול המקסימליים ל-6% מהפקדות ו-0.5% מהצבירה, אך קרנות ברירת המחדל גובות הרבה פחות
אם אתה עצמאי צעיר (עד גיל 40), כדאי להפקיד לפחות 12-14% מההכנסה. קרנות הפנסיה הישראליות השיגו תשואה ריאלית של 10.1% בשנת 2024 – אחת מהגבוהות במדינות ה-OECD – מה שמדגים את הפוטנציאל הגדול של הצבירה ארוכת הטווח.
אם אתה מעל גיל 50 ולא הפקדת הרבה בעבר, כדאי לשקול הפקדה של 15-18% כדי לפצות על השנים האבודות.
לפרטים נוספים על התאמת אסטרטגיית החיסכון הפנסיוני שלך, ניתן לקרוא במדריך שלנו על ביטוח פנסיוני ופיננסי.
טעויות נפוצות של עצמאים בהפקדה לפנסיה
טעות 1: לדחות את תחילת ההפקדה
“אתחיל בשנה הבאה כשאהיה יותר יציב כלכלית” זו המשפט הכי יקר שאתה יכול לומר לעצמך. כל שנה של איחור עולה עשרות אלפי שקלים בפרישה בגלל ריבית דריבית.
טעות 2: בחירה אקראית של קופה
אל תיכנס לקופה של הבנק שלך רק בגלל שזה נוח. בדוק דמי ניהול, תשואות עבר, ומוניטין. קרנות ברירת המחדל הנבחרות גובות כ-0.22% מהצבירה ו-1% מההפקדות – הרבה מתחת לתקרה החוקית. הפרש של 0.5% בדמי ניהול שנתיים יכול לעלות לך מאות אלפי שקלים במהלך 30 שנה.
טעות 3: אי בדיקת זכויות למשיכה מוקדמת
בחלק מהמקרים (מחלה, אבטלה ממושכת, רכישת דירה ראשונה), ניתן למשוך כספים מהפנסיה. חשוב לדעת את הזכויות שלך מראש.
טעות 4: הזנחת עדכון שיעורי ההפקדה
אם ההכנסה שלך עולה, עדכן את שיעור ההפקדה. אל תישאר עם ההפקדה שהתחלת איתה לפני 5 שנים.
עשה ואל תעשה – פנסיה לעצמאים
| ✓ עשה | ✗ אל תעשה |
|
✓
התחל להפקיד מיד – כל שנת איחור מוסיפה עשרות אלפי שקלים של הפסד פוטנציאלי.
✓
עדכן שיעור הפקדה – כשהכנסתך עולה, העלה את אחוז ההפקדה בהתאם. |
✗
אל תדחה את ההחלטה – “אתחיל בשנה הבאה” הוא המשפט היקר ביותר לעצמאי.
✗
אל תיכנס לקופת הבנק עיוור – בדוק דמי ניהול ותשואות לפני חתימה.
✗
אל תפסיק בחודשים רזים – שמור על רצף הפקדה גם כשההכנסה נמוכה.
✗
אל תתעלם מביטוח איכ”ע – עצמאי ללא ביטוח אובדן כושר עבודה נותר ללא הכנסה בעת פגיעה. |
איך לבחור קופת פנסיה מתאימה לעצמאי?
הבחירה בקופת פנסיה נכונה היא החלטה קריטית. הנה הפרמטרים החשובים:
1. דמי ניהול
זה הפקטור החשוב ביותר לטווח ארוך. החוק מגביל את דמי הניהול המקסימליים ל-6% מההפקדות ו-0.5% מהצבירה. בפועל, קרנות ברירת המחדל (הנבחרות) גובות לרוב 1% מהפקדות ו-0.22% מהצבירה. חפש קופות עם דמי ניהול של 0.3% על הצבירה או פחות.
2. תשואה היסטורית
בדוק את התשואה הממוצעת של הקופה ב-5, 10 ו-15 השנים האחרונות. זה לא מבטיח עתיד, אבל נותן אינדיקציה על איכות הניהול.
3. מדיניות השקעה
האם הקופה משקיעה באופן שמרני או אגרסיבי? אם אתה צעיר, אולי תעדיף מסלול אגרסיבי יותר עם חשיפה גבוהה למניות. כ-30% מנכסי קרנות הפנסיה החדשות מושקעים באגרות חוב מיועדות של הממשלה עם תשואה מובטחת של 5.15%, שמהווה עוגן יציב לחוסכים.
4. שירות לקוחות וגישה דיגיטלית
האם הקופה מאפשרת ניהול מקוון? האם יש שירות לקוחות טוב? זה משנה כשאתה צריך לעדכן פרטים או לבדוק יתרות.
מומלץ להיוועץ עם יועץ פנסיוני מוסמך לפני בחירת הקופה.
עצמאים עם הכנסה משתנה – איך להפקיד?
אחת האתגרים הגדולים של עצמאים היא חוסר הוודאות בהכנסה. חודש אחד אתה מרוויח 20,000 ₪, וחודש אחר רק 8,000 ₪.
איך מתמודדים עם זה?
אסטרטגיה 1: הפקדה על בסיס הכנסה ממוצעת
חשב את ההכנסה השנתית הממוצעת שלך מהשנתיים האחרונות, וחלק ל-12 חודשים. הפקד סכום קבוע על בסיס הממוצע הזה.
אסטרטגיה 2: הפקדה משתנה לפי חודש
אם ההכנסה שלך משתנה מאוד, אפשר להפקיד אחוז קבוע מההכנסה בפועל כל חודש. רק תוודא שאתה עומד במינימום החוקי.
אסטרטגיה 3: הפקדה משולבת
הפקד סכום בסיס קבוע כל חודש (למשל 1,000 ₪), ובחודשים טובים הוסף הפקדה נוספת חד פעמית.
הדבר החשוב: אל תפסיק להפקיד גם בחודשים רזים. רצף ההפקדה שומר על המשמעת ועל הצבירה.
שאלות נפוצות
שאלה: האם אני יכול להפקיד גם לקרן השתלמות במקביל?
כן! קרן השתלמות היא מוצר נפרד, ותוכל להפקיד אליה עד 7% מההכנסה. תקרת ההפקדה השנתית לקרן השתלמות עצמאית עם פטור ממס רווחי הון בשנת 2026 עומדת על 20,566 ₪ לשנה, ולאחר 6 שנות חיסכון הרווחים פטורים לחלוטין ממס רווחי הון – הטבה שאין כמוה. זה מומלץ מאוד לעצמאים.
שאלה: מה קורה אם עברתי מעצמאי לשכיר?
תוכל להמשיך להפקיד לאותה קופה, או לעבור לקופה של המעסיק החדש. חשוב לא לסגור את הקופה הישנה – העבר אותה למסלול מנוהל.
שאלה: האם אני חייב להפקיד גם לביטוח אובדן כושר עבודה?
החוק לא מחייב, אבל זה מאוד מומלץ. עצמאים שנפגעים ולא יכולים לעבוד נותרים ללא הכנסה. ביטוח איכ”ע הוא רשת ביטחון קריטית.
שאלה: האם הפקדות לפנסיה משפיעות על הזכאות לביטוח לאומי?
לא. הביטוח הלאומי מתבסס על דמי הביטוח שאתה משלם, לא על הפקדות לפנסיה.
מקורות רשמיים למידע נוסף
- חוק הפיקוח על שירותים פיננסיים (קופות גמל)
- אתר משרד האוצר על פנסיה לעצמאים
- תיקון 3 לחוק הפיקוח
- פקודת מס הכנסה – הוראות לגבי עצמאים
לסיכום: הזמן לפעול הוא עכשיו
חובת ההפקדה לפנסיה לעצמאים אינה רק חובה משפטית, אלא גם הזדמנות ענקית לבנות עתיד כלכלי יציב. בשנת 2026, השיעורים עומדים על 12.5% מההכנסה, עם הטבות מס משמעותיות ופוטנציאל צבירה ארוך טווח. לפי נתוני OECD, שיעור ההחלפה הנקי בישראל (כולל פנסיה פרטית וולונטרית) מגיע ל-71.6% מהשכר האחרון על פני קריירה מלאה – אך זאת רק למי שהפקיד באופן עקבי לאורך השנים.
אל תדחה את ההחלטה. כל שנה שאתה מחכה היא שנה של הפסד פוטנציאל של עשרות אלפי שקלים.
אם אתה מרגיש אבוד בג’ונגל הפנסיוני ורוצה ליווי מקצועי, מליק פיננסים מתמחה בייעוץ פנסיוני מותאם אישית לעצמאים. צוות המומחים שלנו יעזור לך לבחור את הקופה הנכונה, לתכנן את שיעורי ההפקדה, ולמקסם את ההטבות שלך.
לקביעת פגישת ייעוץ ללא התחייבות, צרו קשר עם מליק פיננסים
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












