
פיזור השקעות הוא חלוקה מכוונת של הכסף שלכם בין מספר אפיקים, מגזרים ואזורים גאוגרפיים, כדי שאף החזקה בודדת לא תקבע לבדה את גורל התיק כולו. זו הדרך המעשית שבה משקיעים מקטינים את הסיכון של התיק בלי לוותר על תוחלת התשואה, והיא נחשבת לאבן היסוד של תורת התיקים המודרנית. כשמגזר אחד יורד, מגזר אחר עשוי לעלות או להישאר יציב, וכך התנודתיות של התיק כולו קטנה מהתנודתיות של כל אחד מרכיביו בנפרד. עקרון הפחתת הסיכון דרך פיזור מוסבר בהרחבה כחלק מתורת התיקים, ואנחנו נראה לכם כאן איך מתרגמים אותו לתיק אמיתי.
הרעיון פשוט להבנה אך קשה ליישום נכון. הרבה משקיעים מחזיקים עשרות ניירות ומדמיינים שהם מפוזרים, אך בפועל כולם מאותו מגזר או מאותה מדינה. במדריך הזה נסביר מה עושה פיזור טוב, איפה טועים, ואיך בונים תיק שמחזיק מעמד גם כשהשוק מפתיע.
מה זה פיזור השקעות ולמה הוא נחשב לכלי החשוב ביותר של המשקיע
פיזור השקעות פירושו לפרוס את ההון על פני נכסים שמתנהגים אחרת זה מזה בתנאי שוק שונים. כשאתם מחזיקים נכס אחד בלבד, כל הצלחה או כישלון שלו הופכים להצלחה או כישלון של כל התיק. כשאתם מחזיקים כמה נכסים שאינם נעים באותו קצב ובאותו כיוון, הירידה של האחד ממותנת על ידי היציבות או העלייה של האחר.
הכוח של הפיזור טמון בקשר הסטטיסטי בין הנכסים, מה שנקרא מִתאם. כאשר שני נכסים נעים תמיד יחד, החזקה שלהם יחד כמעט לא מוסיפה הגנה. כאשר הם נעים בכיוונים שונים או ללא קשר ביניהם, השילוב מפחית את התנודתיות הכוללת. זו הסיבה שפיזור אמיתי לא נמדד במספר הניירות שאתם מחזיקים, אלא במידת השונות ביניהם. עשרה ניירות מאותו ענף מזכירים החזקה בודדת גדולה, ואילו חמישה נכסים מעולמות שונים כבר יוצרים תיק עמיד הרבה יותר.
כדאי להבין שהפיזור לא מבטיח רווח ולא מונע הפסד בשוק יורד רוחבי. מה שהוא כן עושה הוא לצמצם את הנזק שגורם אירוע נקודתי בחברה, בענף או במדינה מסוימת. משקיע שהחזיק את כל כספו במניה אחת שקרסה מאבד הכול, בעוד משקיע מפוזר סופג פגיעה חלקית בלבד וממשיך הלאה.
אפשר להמחיש זאת בדוגמה יומיומית. דמיינו חנות שמוכרת רק מוצר אחד. אם הביקוש למוצר הזה נעלם, החנות נסגרת. חנות שמוכרת מגוון מוצרים לקהלים שונים תספוג ירידה במכירת פריט אחד אך תמשיך להתקיים מהשאר. תיק ההשקעות שלכם מתנהג בדיוק כך. ככל שמקורות ההכנסה של התיק מגוונים יותר, כך פחות נורא כשאחד מהם נחלש. מדובר בהיגיון פשוט של ניהול סיכונים שכל בעל עסק מכיר, ולא בתיאוריה מופשטת.
הנקודה הזו חשובה במיוחד למשקיעים ישראלים, שכן חלק גדול מהם נוטים לרכז את כספם בכלכלה מקומית אחת, לפעמים אפילו בענף אחד או בכמה מניות מוכרות. ריכוזיות כזו מרגישה בטוחה משום שמדובר בשמות מוכרים, אך היא חושפת את התיק לזעזוע מקומי בודד שיכול לפגוע בכל ההחזקות בבת אחת.
הצירים שלאורכם מפזרים תיק השקעות
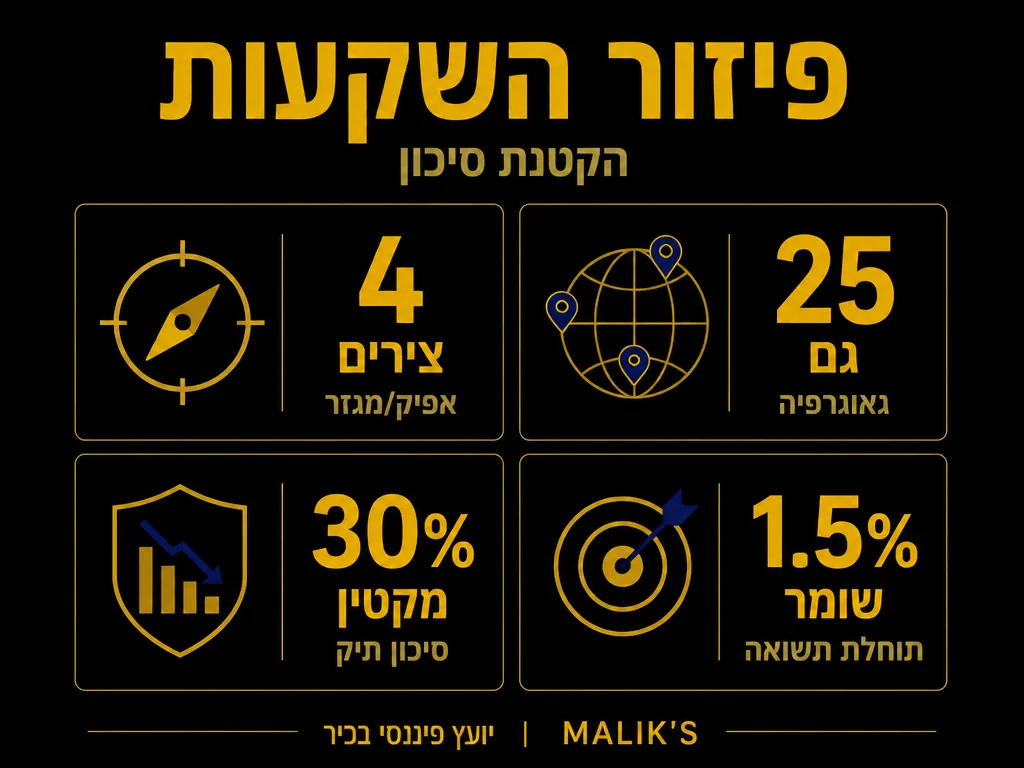
פיזור נכון פועל בכמה מימדים במקביל, לא באחד בלבד. משקיע שמפזר רק בין מניות שונות אך מזניח את שאר הצירים נשאר חשוף לזעזוע רחב שפוגע בכל המניות יחד. הטבלה הבאה מסכמת את הצירים המרכזיים, נותנת דוגמה מכל ציר, ומסבירה כיצד כל ציר תורם להקטנת הסיכון.
| ציר פיזור | דוגמה | תרומה לסיכון התיק |
|---|---|---|
| אפיק השקעה | מניות, אגרות חוב, נדל”ן, פיקדונות | אפיקים שונים מגיבים אחרת לריבית ולמחזור הכלכלי, כך שירידה באחד ממותנת על ידי אחר |
| מגזר ענפי | טכנולוגיה, בריאות, אנרגיה, פיננסים, צריכה | משבר בענף בודד לא גורר את כל התיק כלפי מטה כשההחזקות פרוסות על ענפים שונים |
| אזור גאוגרפי | ישראל, ארה”ב, אירופה, שווקים מתפתחים | אירוע כלכלי או פוליטי מקומי משפיע פחות כשההון פרוס על פני מספר כלכלות |
| מטבע | שקל, דולר, אירו | חשיפה למספר מטבעות מגנה מפני היחלשות חדה של מטבע יחיד מול השאר |
שילוב של כל הצירים יחד יוצר שכבות הגנה. כשמגזר הטכנולוגיה בארה”ב נחלש, ייתכן שמגזר האנרגיה באירופה מתחזק, שאגרות החוב הממשלתיות שומרות על ערכן, ושהדולר מתחזק מול השקל ומקזז חלק מהירידה. אף אחת מהשכבות אינה מושלמת, אך יחד הן מרככות את המהמורות של השוק.
שימו לב שהצירים אינם עומדים בפני עצמם אלא משתלבים זה בזה. השקעה במניה של חברה גלובלית, למשל, נותנת חשיפה בו זמנית לכמה מגזרים, לכמה מדינות שבהן החברה פועלת ולכמה מטבעות שבהם היא מרוויחה. לכן הבחינה של הפיזור צריכה להיעשות על התיק כמכלול, ולא על כל נייר בנפרד. שתי החזקות שנראות שונות על פני השטח עשויות למעשה לחפוף בחשיפה שלהן לאותו גורם סיכון עמוק, בעוד שתי החזקות שנראות דומות עשויות דווקא להשלים זו את זו.
פיזור אמיתי מול פיזור מדומה: המלכודת שרבים נופלים בה
אחת הטעויות הנפוצות היא להתבלבל בין כמות החזקות לבין פיזור אמיתי. משקיע שמחזיק חמש מניות טכנולוגיה גדולות מרגיש מפוזר, אך למעשה כל החמש נעות פחות או יותר יחד. יום שלילי בענף מוריד את כולן, והתיק מתנהג כמו החזקה בודדת מנופחת.
פיזור מדומה מסוכן כפליים משום שהוא יוצר תחושת ביטחון מוטעית. המשקיע מאמין שהוא מוגן, מגדיל את החשיפה, ומופתע כשהתיק כולו צולל ביום אחד. כדי לזהות פיזור מדומה כדאי לשאול את השאלות הבאות על התיק שלכם:
- כמה מההחזקות שלי מגיעות מאותו מגזר או ענף אחד?
- האם כל הכסף שלי חשוף לכלכלה של מדינה אחת בלבד?
- האם ההחזקות שלי נוטות לעלות ולרדת יחד באותם ימים?
- האם יש לי חשיפה לאפיקים שאינם מניות, כמו אגרות חוב או נדל”ן?
- האם אירוע שלילי בחברה גדולה אחת יכול למחוק חלק ניכר מהתיק?
אם רוב התשובות מצביעות על ריכוזיות, התיק שלכם מדמה פיזור מבלי לספק את ההגנה שלו. הפתרון הוא לא להוסיף עוד מאותו הדבר, אלא להכניס נכסים שמתנהגים אחרת ומגיבים אחרת לתנאי שוק משתנים. כאן נכנס לתמונה פיזור נכון של תיק ההשקעות, שבוחן את התמונה השלמה ולא כל נייר בנפרד.
למה פיזור מקטין סיכון בלי לפגוע בהכרח בתשואה
נקודה שמפתיעה משקיעים רבים היא שפיזור טוב לא כרוך בהכרח בוויתור על תשואה. האינטואיציה אומרת שכדי להקטין סיכון צריך להסתפק בפחות רווח, אך תורת התיקים המודרנית מראה שזה לא תמיד המצב. כשמשלבים נכסים שלא נעים באותו כיוון, אפשר להשיג את אותה תוחלת תשואה עם פחות תנודתיות, או תשואה גבוהה יותר לרמת סיכון נתונה.
הסיבה לכך היא שהתנודתיות של תיק מפוזר קטנה מסכום התנודתיות של רכיביו, בזכות הקיזוז ההדדי בין נכסים. שני נכסים בעלי תוחלת תשואה דומה אך התנהגות שונה יוצרים יחד תיק חלק יותר מכל אחד מהם לבדו. המשקיע נהנה מהצמיחה הממוצעת, אך סופג פחות טלטלות בדרך.
לתנודתיות נמוכה יש יתרון מעשי מעבר לנוחות הנפשית. תיק יציב יותר מפחית את הפיתוי למכור בפאניקה בתחתית השוק, שהוא אחד הגורמים המרכזיים לפגיעה בתשואה לאורך זמן. משקיע שנשאר רגוע ונשאר מושקע לאורך המחזור מלא נהנה מהתאוששות השוק, בעוד משקיע מבוהל שמימש בהפסד מקבע את הנזק ומפספס את העלייה שאחריה.
כמה צירי פיזור צריך תיק בריא, ואיך לא להגזים
יש נקודת איזון בין תת-פיזור לבין פיזור-יתר. תת-פיזור משאיר את התיק חשוף לזעזועים נקודתיים, ואילו פיזור מוגזם מדלל את התשואה ומקשה על מעקב ותפעול. תיק שמפוזר על פני מאות החזקות זעירות מתחיל להתנהג כמו מדד רחב, ובמקרים רבים היה נוח וזול יותר להשקיע ישירות במדד כזה.
הצעדים הבאים מתארים סדר עבודה הגיוני לבניית פיזור מאוזן, מהתמונה הרחבה אל הפרטים:
- קבעו תחילה את החלוקה בין האפיקים המרכזיים, למשל היחס בין מניות לאגרות חוב, בהתאם למטרות ולאופק הזמן שלכם.
- בתוך רכיב המניות, פזרו על פני כמה מגזרים ענפיים כך שאף ענף אחד לא ישלוט בתיק.
- הוסיפו פיזור גאוגרפי בין ישראל לבין שווקים בחו”ל, כדי לא להיות תלויים בכלכלה אחת בלבד.
- בחנו את החשיפה המטבעית שנוצרת מההחזקות בחו”ל, וודאו שהיא תואמת את רמת הסיכון שנוחה לכם.
- בדקו את התמונה השלמה ושאלו האם ההחזקות באמת מתנהגות אחרת זו מזו, או רק נראות שונות על הנייר.
אין מספר קסם אחד שמתאים לכולם. אופק הזמן, רמת הסיכון שנוחה לכם והמטרות הפיננסיות שלכם קובעים כמה רחב הפיזור צריך להיות. משקיע צעיר עם אופק ארוך יכול לשאת תנודתיות גבוהה יותר, בעוד מי שמתקרב למימוש מטרה קרובה מעדיף תיק שמרני ורגוע יותר.
איזון מחדש: איך שומרים על הפיזור לאורך זמן
הפיזור הוא לא החלטה חד-פעמית שנקבעת פעם אחת ונשכחת. עם הזמן חלק מהנכסים עולים יותר מאחרים, ומשקלם בתיק גדל מעבר למתוכנן. תיק שתוכנן עם חלוקה מסוימת בין מניות לאגרות חוב עשוי למצוא את עצמו כעבור שנתיים חשוף למניות הרבה מעבר לכוונה המקורית, פשוט משום שהמניות עלו.
איזון מחדש הוא התהליך שבו מחזירים את התיק אל החלוקה המתוכננת, על ידי מכירת חלק מהנכסים שתפחו וקנייה של אלה שנשחקו. הפעולה הזו שומרת על רמת הסיכון היציבה שהגדרתם, ובמובן מסוים מכריחה אתכם למכור ביוקר ולקנות בזול, בניגוד לנטייה האנושית הטבעית לעשות את ההפך.
פיזור נכון הוא הרכב מחושב של נכסים שמתנהגים אחרת זה מזה ונשמר לאורך זמן דרך איזון מחדש, ולא סתם רשימה ארוכה של ניירות.
אין צורך לבצע איזון מחדש בכל תנודה קטנה. רבים בוחרים לבחון את התיק במועד קבוע, למשל פעם בשנה, או כאשר משקל של רכיב סטה בשיעור משמעותי מהיעד. הקצב המדויק פחות חשוב מהעקביות של התהליך והמשמעת שבו.
טעויות נפוצות שמחבלות בפיזור טוב
גם משקיעים שמבינים את חשיבות הפיזור נופלים לא פעם למלכודות שמרוקנות אותו מתוכן. הכרת הטעויות מראש עוזרת לכם להימנע מהן ולשמור על תיק שבאמת מוגן.
הטעות הראשונה היא הטיה מקומית, כלומר נטייה טבעית להשקיע בעיקר במה שמוכר וקרוב. משקיע ישראלי שמרכז את רוב כספו בשוק המקומי מרגיש בטוח יותר, אך למעשה קושר את גורל התיק שלו לכלכלה אחת בלבד. שוק מקומי חזק ככל שיהיה מהווה חלק קטן מהכלכלה העולמית, וריכוז בו מוותר על הגנה משמעותית.
הטעות השנייה היא רדיפה אחר ביצועים. משקיעים נוטים להוסיף לתיק דווקא את הנכסים שעלו הכי הרבה לאחרונה, ובכך מגדילים חשיפה לאותו סוג נכס במקום לפזר. התוצאה היא תיק שמתרכז סביב הטרנד החם של הרגע, וחשוף במיוחד כשהטרנד מתהפך.
הטעות השלישית היא חפיפה נסתרת בין החזקות. אפשר להחזיק כמה קרנות שונות ולגלות שכולן מושקעות באותן חברות ענק. במקרה כזה הפיזור קיים על הנייר בלבד, והתיק מרוכז הרבה יותר ממה שנדמה. בדיקת ההרכב בפועל, ולא רק השמות, היא הדרך לזהות חפיפה כזו.
הטעות הרביעית היא הזנחה של התיק לאורך זמן. פיזור שנקבע פעם אחת ולא נבדק שוב סוטה בהדרגה מהתכנון, כשהנכסים שעלו תופסים משקל גדל והולך. תיק שלא עובר בחינה תקופתית עלול להפוך מסוכן בהרבה ממה שבעליו מתכוון, בלי שאיש שם לב לכך.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מדד ת”א 125.
שאלות נפוצות על פיזור השקעות
האם פיזור מבטיח שלא אפסיד כסף?
לא. פיזור מקטין את הסיכון של פגיעה נקודתית בחברה, בענף או במדינה, אך לא מגן מפני ירידה רוחבית שפוגעת בשוק כולו. מה שהוא מבטיח הוא שגורל התיק שלכם לא ייקבע על ידי החזקה בודדת שנכשלה.
כמה ניירות צריך כדי להיחשב מפוזר?
אין מספר קבוע, והמספר לבדו מטעה. עשרה ניירות מאותו ענף פחות מפוזרים מחמישה נכסים מעולמות שונים. מה שקובע הוא מידת השונות בהתנהגות בין ההחזקות, לא הכמות שלהן.
האם פיזור פוגע בתשואה שלי?
לא בהכרח. שילוב נכון של נכסים שנעים אחרת זה מזה יכול לשמור על תוחלת התשואה תוך הפחתת התנודתיות. במקרים רבים הוא אף משפר את התוצאה בפועל, משום שהוא עוזר לכם להישאר מושקעים ולא למכור בפאניקה.
כל כמה זמן כדאי לבדוק את הפיזור?
נהוג לבחון את התיק במועד קבוע, למשל פעם בשנה, או כאשר משקל של רכיב סטה משמעותית מהיעד שתוכנן. העקביות בתהליך חשובה יותר מהתדירות המדויקת.
האם מספיק לפזר רק בין מניות?
פיזור בין מניות בלבד משאיר אתכם חשופים לירידה רוחבית בשוק המניות כולו. פיזור בריא משלב גם אפיקים אחרים, מגזרים שונים ואזורים גאוגרפיים, כך שנוצרות כמה שכבות הגנה במקום אחת.
המידע במאמר זה הוא מידע כללי בלבד ולא מהווה ייעוץ השקעות או המלצה אישית, ואין בו תחליף לבחינה פרטנית של מצבכם.












