
עצמאים מהווים חלק גדול ומשמעותי מכוח העבודה בישראל, אך עבור רבים מהם תהליך קבלת משכנתא נתפס כמשימה מורכבת ומתסכלת. בעוד ששכירים יכולים להציג תלושי משכורת קבועים ולקבל אישור עקרוני תוך ימים ספורים, עצמאים נדרשים להתמודד עם דרישות מחמירות יותר, בירוקרטיה כבדה, ולעיתים אף עם סירוב מוחלט. המציאות הפיננסית של העצמאי – הכנסה משתנה, דיווחים מורכבים למס הכנסה, והיעדר “בטחון תעסוקתי” קלאסי – יוצרת אתגרים ייחודיים בעיני המערכת הבנקאית.
אולם למרות האתגרים, משכנתא לעצמאיים היא אפשרית ונגישה – בתנאי שמבינים את הכללים, מכינים את המסמכים הנכונים, ויודעים כיצד להציג את המצב הפיננסי בצורה אופטימלית. במאמר זה נסקור בפירוט את כל התהליך: מהבנת הקריטריונים הבנקאיים, דרך הכנת התיעוד הנדרש, ועד לאסטרטגיות מעשיות להגדלת סיכויי האישור.
הבעיה: למה בנקים רואים בעצמאים סיכון גבוה יותר?
הבנקים פועלים לפי מודלים של ניהול סיכונים. כאשר מעניקים משכנתא, הם מעריכים את יכולת ההחזר החודשית של הלווה על פני עשרות שנים. עצמאים נתפסים בעיני הבנקים כבעלי פרופיל סיכון גבוה יותר מכמה סיבות:
1. הכנסה לא יציבה: בניגוד לשכיר שמקבל משכורת קבועה, ההכנסה של העצמאי משתנה מחודש לחודש ומושפעת ממחזורי עסקים, עונתיות, ושינויים כלכליים.
2. היעדר עבר אשראי עקבי: שכירים בדרך כלל בונים “היסטוריה אשראית” יציבה יותר באמצעות משכורת קבועה. עצמאים, לעומת זאת, עלולים להתמודד עם תקופות של תזרים מזומנים חיובי ושלילי לסירוגין.
3. דיווחים מורכבים: עצמאים נדרשים להגיש דוחות שנתיים למס הכנסה, והבנקים בוחנים את הדוחות הללו בקפידה – כולל הכנסה מדווחת, הוצאות מוכרות, ורווח נקי. לעיתים, עצמאים מדווחים הכנסה נמוכה יותר לצורכי מס, מה שמקשה על קבלת משכנתא.
4. חוסר וודאות כלכלית: בתקופות של משבר כלכלי או מיתון, עצמאים עלולים להיות הראשונים להיפגע – בניגוד לשכירים בארגונים גדולים שנהנים מיציבות יחסית.
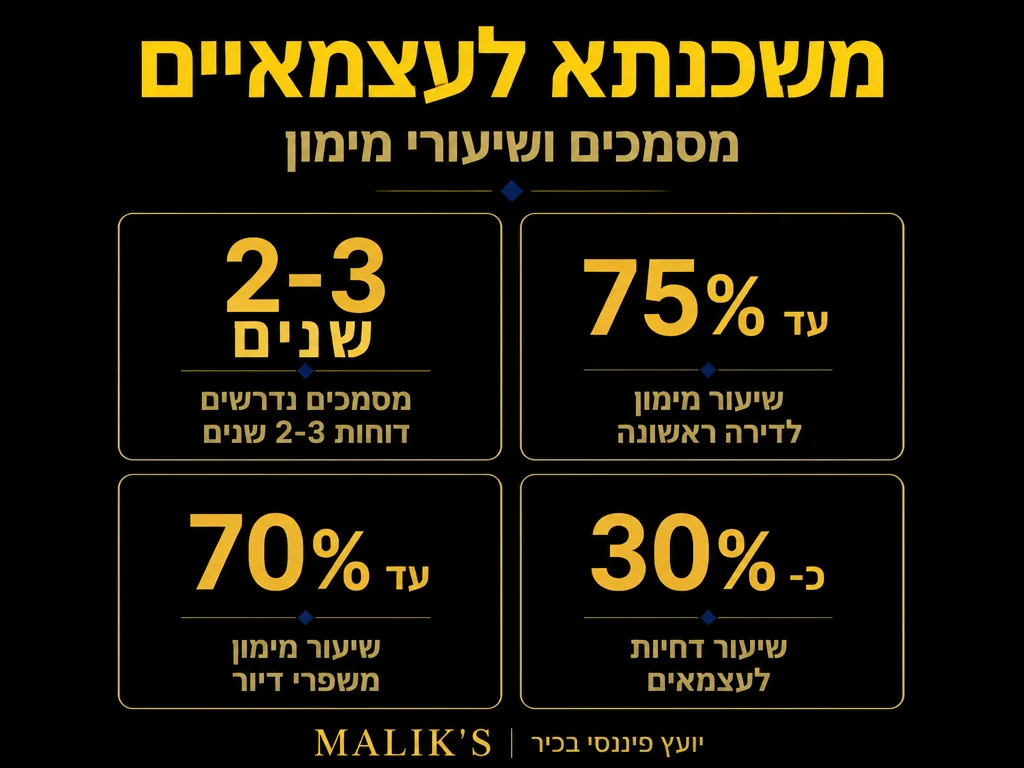
למרות כל האמור לעיל, הבנקים בישראל מציעים מסלולים ייעודיים לעצמאיים, ובתנאים הנכונים ניתן לקבל אישור למשכנתא בתנאים תחרותיים. לפי נתוני ynet, שיעור דחיית המשכנתאות בישראל קפץ מכ-5% לכ-8% בשנים 2024-2025 עם הידוק הדרישות הבנקאיות – נתון שממחיש היטב כמה קריטית ההכנה מראש.
המספרים שמאחורי שוק המשכנתאות בישראל
|
📈
8%
שיעור דחיית בקשות משכנתא ב-2024-2025 (קפיצה מ-5%) מקור
|
💰
1.088M ₪
משכנתא ממוצעת חדשה בשיא (דצמבר 2024) מקור
|
📉
4.25%
ריבית בנק ישראל (נובמבר 2025, הפחתה ראשונה מזה שנתיים) מקור
|
קריטריונים לאישור משכנתא לעצמאים
1. וותק עסקי מינימלי
רוב הבנקים דורשים שהעצמאי יפעל לפחות שנתיים עד שלוש שנים כעצמאי רשום. זאת כדי להוכיח יציבות עסקית ויכולת לייצר הכנסה קבועה לאורך זמן. בנקים מסוימים עשויים לדרוש אף יותר משלוש שנים, במיוחד אם העסק חדש יחסית או פועל בענף עם תנודתיות גבוהה.
טיפ חשוב: אם אתם עצמאים פחות משנתיים, שקלו לחכות עד שתשלימו את הוותק הנדרש, או לחלופין פנו ליועץ משכנתאות שיוכל לנסות ולמצוא בנק גמיש יותר.
2. דוחות שנתיים מאושרים
הבנק ידרש שני עד שלושה דוחות שנתיים מאושרים על ידי רואה חשבון. הדוחות צריכים להיות מפורטים ולכלול:
- דוח רווח והפסד
- מאזן
- דוח על תזרים המזומנים
- הערות לדוחות הכספיים
חשוב: אם הדוחות מציגים הפסדים בשנים מסוימות, זה עלול לפגוע בסיכויי האישור. לכן, חשוב לוודא שהדוחות משקפים תמונה פיננסית יציבה ורווחית.
3. הכנסה מדווחת מינימלית
הבנקים בוחנים את ההכנסה החייבת במס כפי שמופיעה בדוחות. לצורך חישוב יכולת ההחזר, הבנק יסתכל על:
- רווח נקי שנתי: לאחר כל ההוצאות המוכרות
- הכנסה ממוצעת: חישוב ממוצע של שנתיים-שלוש האחרונות
- יציבות ההכנסה: עליה עקבית בהכנסה לאורך השנים תחזק את בקשתכם
דוגמה: אם בשנה הראשונה דיווחתם על הכנסה של 200,000 ₪, בשנה השנייה 250,000 ₪ ובשנה השלישית 300,000 ₪ – זה מעיד על יציבות והתפתחות חיובית.
4. יכולת החזר חודשית
הבנק ישתמש בנוסחה פשוטה כדי לבחון את יכולת ההחזר שלכם. על פי First Israel Mortgage, רוב הבנקים בישראל עובדים עם תקרה פרקטית של 33% מההכנסה הנטו כהחזר חודשי מרבי, אף שתקנות בנק ישראל מאפשרות תיאורטית עד 40%. מעל 40% מוגדר על ידי בנק ישראל כהלוואה בסיכון גבוה ומשיך משקל סיכון הון של 100%, מה שמייקר את ההלוואה ללווה.
כלומר, אם ההכנסה החודשית הממוצעת שלכם היא 20,000 ₪, ההחזר החודשי המרבי הפרקטי לא יעלה על כ-6,600 ₪. בנקים שמרניים יותר עשויים לדרוש יחס נמוך יותר, כמו 30%-35%.
5. הון עצמי
כמו בכל משכנתא, גם עצמאים נדרשים להפקיד הון עצמי מינימלי משווי הנכס. לפי תקנות בנק ישראל, רוכשי דירה ראשונה יכולים ללוות עד 75% מערך הנכס – כלומר, ההון העצמי המינימלי הוא 25% לפחות. ככל שתוכלו להפקיד יותר, כך תשפרו את סיכויי האישור ואף תקבלו תנאים טובים יותר.
המסמכים הנדרשים: רשימת ביקורת מלאה
הכנה נכונה של כל המסמכים הנדרשים היא קריטית להצלחת הבקשה. הנה רשימה מפורטת:
מסמכים אישיים:
- תעודת זהות של כל הלווים (צילום + מקור לאימות)
- אישור עוסק מורשה מרשות המסים
- אישור ניהול ספרים מרואה חשבון
- תעודת התאגדות (אם מדובר בחברה בע”מ)
מסמכים פיננסיים:
- דוחות שנתיים מאושרים (2-3 שנים אחרונות)
- דוח מאזן אישי (נכסים והתחייבויות)
- אישורים על הלוואות קיימות (בנקאיות/צדדים שלישיים)
- דוחות בנקאיים (6-12 חודשים אחרונים)
- דוח BDI מעודכן
מסמכים נוספים:
- תצהיר הון (במקרה הצורך)
- אישורים על נכסים נוספים (דירות/קרקעות)
- חוזה רכישה או הסכם עקרוני עם המוכר
טיפ מקצועי: הכינו את כל המסמכים מראש בתיקייה מסודרת (דיגיטלית או פיזית). זה יזרז את התהליך וישדר לבנק שאתם מאורגנים ורציניים.
צ'ק-ליסט מהיר לפני הגשת בקשת משכנתא לעצמאי
|
||
|
||
|
||
|
||
|
||
|
||
|
אסטרטגיות להגדלת סיכויי האישור
1. שפרו את הדוחות השנתיים
עבדו עם רואה חשבון מנוסה שמבין את דרישות הבנקים. לעיתים, ניתן להציג את הדוחות בצורה יותר אטרקטיבית לבנק – למשל, על ידי הקטנת הוצאות לא הכרחיות או מיון מחדש של הכנסות.
2. הצטרפות של שותף להלוואה
אם יש לכם בן/בת זוג שכיר/ה עם הכנסה קבועה, שקלו להגיש בקשה משותפת. זה משפר את יחס ההכנסה לחוב ומעלה משמעותית את סיכויי האישור.
3. הגדילו את ההון העצמי
אם אפשר, נסו להגדיל את ההון העצמי שלכם ל-30%-40% במקום 25%. זה יקטין את הסכום המבוקש ויפחית את הסיכון בעיני הבנק.
4. הציגו חוזים עתידיים או צפי הכנסה
אם יש לכם חוזים עתידיים עם לקוחות (למשל, חוזה שנתי עם חברה גדולה), הציגו אותם לבנק. זה מוכיח שיש לכם הכנסה צפויה ויציבות עסקית.
5. השוו הצעות בין בנקים
לפי רשות התחרות ובנק ישראל, השוואת הצעות בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7 עד 8 נקודות בסיס בהשוואה אחת, ואילו ארבע השוואות מורידות ב-16 עד 20 נקודות בסיס. פנייה לכמה בנקים אינה רק עצה כללית – היא מוכחת כחוסכת כסף ממשי לאורך חיי ההלוואה.
6. פנו ליועץ משכנתאות עצמאי
יועץ משכנתאות מנוסה מכיר את הבנקים שמציעים תנאים נוחים יותר לעצמאיים, ויכול לנווט אתכם בתהליך בצורה יעילה הרבה יותר. במקרים רבים, יועץ יכול למצוא פתרונות שלא הייתם מגלים בעצמכם.
מה לעשות ומה להימנע – עצמאי שמגיש בקשת משכנתא
|
✅
מומלץ לעשות |
❌
מומלץ להימנע |
טבלת השוואה: עצמאי מול שכיר
| קריטריון | שכיר | עצמאי |
|---|---|---|
| מסמכי הכנסה | תלושי משכורת (3-6 אחרונים) | דוחות שנתיים מאושרים (2-3 שנים) |
| וותק מינימלי | 6 חודשים | 2-3 שנים |
| אישור עקרוני | ימים ספורים | 1-3 שבועות |
| דרישות בירוקרטיות | נמוכות | גבוהות |
| רמת הסיכון בעיני הבנק | נמוכה-בינונית | בינונית-גבוהה |
| גמישות בתנאי האישור | גבוהה | נמוכה יותר |
| צורך ביועץ משכנתאות | רצוי | מומלץ מאוד |
תהליך קבלת האישור: צעד אחר צעד
שלב 1: הכנת המסמכים
אספו את כל המסמכים הנדרשים (ראו רשימה לעיל) ווודאו שהם מעודכנים ומאושרים.
שלב 2: פנייה לבנק או יועץ
פנו לכמה בנקים (מומלץ 3-4) או היעזרו ביועץ משכנתאות שיעשה זאת עבורכם.
שלב 3: הגשת בקשה לאישור עקרוני
הבנק יבחן את המסמכים ויבצע בדיקת אשראי. אישור עקרוני יינתן בדרך כלל תוך 1-3 שבועות, בכפוף לכך שכל המסמכים תקינים. חשוב לדעת: לפי First Israel Mortgage, האישור העקרוני בדרך כלל תקף ל-90 יום, אך הריבית המאושרת בו תקפה לרוב רק 24 יום בלבד – לכן יש לתזמן את הגשת הבקשה הסופית בהתאם.
שלב 4: בחירת הנכס וחתימה על הסכם
לאחר קבלת האישור העקרוני, תוכלו לחתום על חוזה רכישה. הבנק ידרוש הערכת שווי ובדיקה משפטית של הנכס.
שלב 5: אישור סופי וחתימה על מסמכי המשכנתא
לאחר אישור סופי, תחתמו על מסמכי המשכנתא אצל עורך דין ותקבלו את הכסף.
המשכנתא בשוק הנוכחי
שוק המשכנתאות בישראל רשם שיא היסטורי בדצמבר 2024 – נפח של כ-13.8 מיליארד שקלים בחודש אחד לפי נתוני בנק ישראל, כאשר המשכנתא הממוצעת החדשה הגיעה לשיא של 1.088 מיליון שקלים. בנובמבר 2025 הוריד בנק ישראל את הריבית ב-0.25 נקודות אחוז לרמה של 4.25% – הפחתה ראשונה מזה כמעט שנתיים. המשמעות: עצמאים שמכינים תיק איתן כיום ייכנסו לשוק בתנאים שנוחים משמעותית משהיו בשיא תקופת ריבית גבוהה.
טעויות נפוצות שעצמאים עושים
1. דיווח נמוך מדי למס הכנסה
רבים מעצמאים מדווחים הכנסה נמוכה כדי לחסוך במס, אך זה פוגע בסיכויים לקבל משכנתא. שקלו את האיזון בין חיסכון במס לבין יכולת ההלוואה. הבנקים דורשים הכנסה חודשית של לפחות פי 3 מההחזר החודשי המתוכנן – לכן הכנסה מדווחת נמוכה מגבילה ישירות את גובה המשכנתא שתוכלו לקבל.
2. אי-הכנה מוקדמת של המסמכים
לא להכין את הדוחות מראש או להגיש דוחות לא מעודכנים יכול לעכב את התהליך בחודשים.
3. פנייה רק לבנק אחד
כל בנק יש לו קריטריונים שונים. מומלץ תמיד לפנות למספר בנקים כדי למצוא את התנאים הטובים ביותר.
4. אי-התייעצות עם מקצוען
ניסיון לעשות הכל לבד עלול להוביל לטעויות יקרות. יועץ משכנתאות מקצועי יכול לחסוך לכם זמן, כסף, ומתח.
האם משתלם לעשות מחזור משכנתא בעתיד?
לאחר שקיבלתם את המשכנתא, חשוב לבחון מעת לעת את תנאי המשכנתא שלכם. אם הריבית בשוק ירדה או שהמצב הפיננסי שלכם השתפר, שקלו לבצע מחזור משכנתא. שימו לב: עמלת ההיוון חלה בעיקר על מסלולים בריבית קבועה ומשתנה, ולא על מסלול הפריים – כך שמחזור חלקי יכול להיות אפשרי בעלות נמוכה יחסית. תהליך זה יכול לחסוך לכם עשרות אלפי שקלים לאורך חיי ההלוואה.
לקבלת ייעוץ מקצועי
תהליך קבלת משכנתא לעצמאים הוא מורכב ומאתגר, אך עם הכנה נכונה וליווי מקצועי – זה לגמרי אפשרי. אם אתם עצמאים ומעוניינים לקנות דירה, אל תוותרו על החלום. צוות מליק פיננסים מתמחה בליווי עצמאים לאורך כל התהליך, מהכנת המסמכים ועד קבלת האישור הסופי.
צרו קשר עוד היום לקבלת ייעוץ התאמה אישי ללא עלות.
שאלות נפוצות
האם אפשר לקבל משכנתא כעצמאי עם פחות משנתיים ניסיון?
בדרך כלל לא, אך יש בנקים מסוימים שעשויים לאשר במקרים חריגים – במיוחד אם יש לכם ערבים או בטוחות נוספות.
מה קורה אם יש לי חובות קיימים?
חובות קיימים משפיעים על יכולת ההחזר שלכם. הבנק יבחן את יחס החוב להכנסה הכולל. במידה והיחס גבוה מדי, ייתכן שתידרשו לסגור חובות לפני קבלת האישור.
האם חובה לעבוד עם יועץ משכנתאות?
לא חובה, אך מומלץ מאוד – במיוחד לעצמאים. יועץ משכנתאות יכול למצוא עבורכם את הבנקים עם התנאים הטובים ביותר ולחסוך לכם זמן ומאמץ רב.
האם יכול להיות שבנק אחד יאשר ובנק אחר ידחה?
בהחלט. לכל בנק יש קריטריונים שונים והערכת סיכונים משלו. לכן תמיד מומלץ לפנות למספר בנקים.
מקורות וקישורים נוספים
- רשות המסים – מידע לעצמאים
- משכנתא לרכישת דירה – מליק פיננסים
- דוח BDI ואשראי – מליק פיננסים
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












