
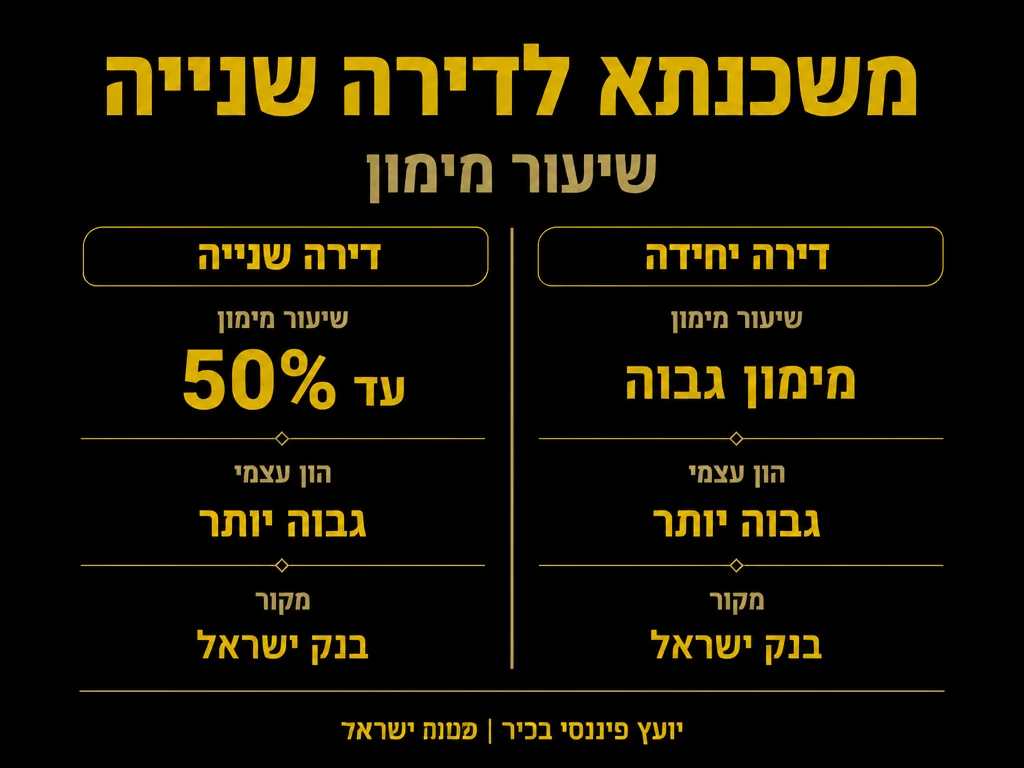
לדירה שנייה או לדירה שנקנית להשקעה תקבלו מימון של עד 50% משווי הנכס ברוב המקרים, כלומר תצטרכו להביא לפחות מחצית מהסכום מהון עצמי. זו הנקודה שמפתיעה הכי הרבה רוכשים שכבר עברו פעם אחת את מסלול המשכנתא לדירה ראשונה, שם שיעור המימון גבוה בהרבה. ההבדל הזה משנה לגמרי את התכנון הפיננסי, את גובה ההחזר החודשי ואת סכום המזומן שאתם צריכים להכין מראש. במאמר הזה נסביר בדיוק כמה מימון מקבלים, איך מחשבים את ההון העצמי הנדרש, ואילו שיקולים כדאי לשקול לפני שאתם חותמים.
ההבחנה בין דירה יחידה לדירה נוספת נקבעת לפי מספר הנכסים שבבעלותכם, ולא לפי סדר הרכישה בלבד. אם יש לכם כבר דירה, כל נכס נוסף ייחשב כדירה שנייה או כדירה להשקעה, וזה נכון גם אם אתם מתכננים למכור את הראשונה בהמשך. בגלל זה חשוב להבין את המספרים לפני שאתם מגישים הצעה, כדי שלא תמצאו את עצמכם עם פער מימון שאין לכם ממה לכסות.
כמה מימון מקבלים לדירה שנייה מול דירה יחידה?
בנק ישראל קובע תקרות לשיעור המימון, כלומר לאחוז מתוך שווי הנכס שהבנק מוכן להלוות לכם. עבור דירה שנייה או דירה להשקעה, שיעור המימון מוגבל לרוב עד 50% משווי הנכס, לעומת שיעור מימון גבוה יותר שמותר לדירה יחידה. המשמעות פשוטה: על נכס בשווי ₪2,000,000, המשכנתא המרבית תעמוד על ₪1,000,000, ואת היתרה תצטרכו להשלים בעצמכם.
ההיגיון מאחורי הפער הזה קשור לניהול סיכונים. רוכש של דירה נוספת נתפס כלווה עם חשיפה גבוהה יותר, ולכן הרגולציה מבקשת שהוא יביא חלק גדול יותר מהמימון מכיסו. ככל שההון העצמי גדול יותר, כך הסיכון של הבנק קטן, וזה מה שמאפשר לו לאשר את ההלוואה בתנאים שנקבעו.
כדי להמחיש את ההבדל, הנה השוואה של שני התרחישים על אותו נכס בשווי ₪2,000,000:
| פרמטר | דירה יחידה | דירה שנייה או להשקעה |
|---|---|---|
| שיעור מימון מרבי | עד 75% משווי הנכס | עד 50% משווי הנכס |
| סכום משכנתא מרבי | ₪1,500,000 | ₪1,000,000 |
| הון עצמי נדרש | ₪500,000 | ₪1,000,000 |
| החזר חודשי משוער (25 שנה) | גבוה יותר בהתאם לסכום הגדול | נמוך יותר בהתאם לסכום הקטן |
הטבלה מדגישה נקודה שקל לפספס: דווקא כי שיעור המימון נמוך יותר, המשכנתא עצמה קטנה יותר, ולכן ההחזר החודשי על ההלוואה נוטה להיות נמוך. האתגר האמיתי הוא ההון העצמי הגבוה שצריך להכין מראש, ולא בהכרח ההחזר החודשי.
איך מחשבים את ההון העצמי הנדרש?
ההון העצמי הוא הסכום שאתם מביאים מכיסכם, והוא מורכב מכל מה שאינו מכוסה על ידי המשכנתא. החישוב מתחיל משווי הנכס, ממנו מפחיתים את סכום המשכנתא המרבי, ומוסיפים את העלויות הנלוות שרבים שוכחים לתקצב.
נניח שאתם רוכשים דירה שנייה בשווי ₪2,500,000. אם שיעור המימון עומד על 50%, הבנק ילווה עד ₪1,250,000, ואתם תצטרכו להשלים ₪1,250,000 נוספים מהון עצמי. אבל הסכום הזה הוא רק ההתחלה, כי מעליו יושבות עלויות שמצטברות במהירות:
- מס רכישה: על דירה שנייה חלים שיעורי מס רכישה גבוהים יותר מאשר על דירה יחידה, והם יכולים להסתכם בעשרות אלפי שקלים ואף יותר.
- שכר טרחת עורך דין: ליווי משפטי לעסקה נגזר לרוב מאחוז מסוים משווי הנכס, בתוספת מע״מ.
- עמלת תיווך: אם רכשתם דרך מתווך, גם כאן מדובר לרוב באחוז משווי העסקה בתוספת מע״מ.
- שמאות ופתיחת תיק: הבנק דורש הערכת שמאי לנכס, וגובה עמלות שונות בשלב פתיחת המשכנתא.
- עלויות שיפוץ והתאמה: אם הנכס מיועד להשכרה, לרוב יידרש תקציב לשיפוץ, ריהוט או התאמות לפני האכלוס.
כשמחברים את כל אלה, ההון העצמי בפועל גבוה מהמחצית הבסיסית של שווי הנכס. תכנון נכון לוקח בחשבון את כל הרכיבים האלה מראש, ולא רק את הפער בין שווי הנכס לסכום המשכנתא. כאן נכנס לתמונה תכנון מימון להשקעת נדלן שמסתכל על התמונה המלאה ולא רק על ההלוואה עצמה.
מה משפיע על יכולת ההחזר שלכם?
גם אחרי שהכנתם את ההון העצמי, הבנק בוחן את יכולת ההחזר שלכם לפני שהוא מאשר את המשכנתא. הכלל המרכזי הוא ששיעור ההחזר החודשי לא יעלה על שליש מההכנסה הפנויה, כדי שההלוואה תישאר בת קיימא לאורך זמן.
כשמדובר בדירה שנייה, החישוב מורכב יותר. אם על הדירה הראשונה עדיין רובצת משכנתא, ההחזר עליה נכנס לתוך המשוואה ומצמצם את מרחב התמרון. במקרים רבים הבנק יבחן את סך כל ההתחייבויות שלכם, כולל הלוואות אחרות, ולא רק את המשכנתא החדשה.
נקודה שמשנה את התמונה לטובה: אם הדירה השנייה מיועדת להשכרה, חלק מהבנקים מכירים בהכנסה הצפויה מדמי השכירות כחלק מההכנסה שמשמשת לחישוב יכולת ההחזר. לא כל ההכנסה הזו נלקחת במלואה, אבל היא יכולה לשפר את התמונה ולהרחיב את סכום המשכנתא שתקבלו. כדאי לברר מראש כיצד הבנק שאתם פונים אליו מתייחס להכנסה משכירות, כי המדיניות משתנה בין גופים שונים.
אילו מסלולי משכנתא מתאימים לדירה שנייה?
המשכנתא בישראל בנויה מתמהיל של מסלולים, כלומר שילוב של כמה סוגי הלוואה בתוך אותה משכנתא. הבחירה בין המסלולים משפיעה על היציבות של ההחזר, על החשיפה לשינויים במשק ועל העלות הכוללת לאורך השנים. עבור דירה שנייה, שבה החשיפה הכלכלית שלכם ממילא גבוהה יותר, בחירת התמהיל הנכון קריטית במיוחד.
הנה המסלולים המרכזיים שכדאי להכיר לפני שבונים תמהיל:
- ריבית קבועה לא צמודה: ההחזר יציב לאורך כל תקופת ההלוואה, ואינו מושפע מהמדד או משינויי ריבית. מתאים למי שמעדיף ודאות מלאה על פני גמישות.
- ריבית קבועה צמודה למדד: הריבית קבועה, אך הקרן צמודה למדד המחירים לצרכן, כך שההחזר עשוי לעלות עם האינפלציה.
- ריבית משתנה (פריים): נעה בהתאם לריבית בנק ישראל, ולכן מגיבה מהר לשינויים במשק. מציעה גמישות בפירעון מוקדם, אך גם חשיפה לעליות.
- ריבית משתנה כל תקופה קבועה: הריבית מתעדכנת במועדים ידועים מראש, למשל כל חמש שנים, ומאזנת בין יציבות לגמישות.
אין תמהיל אחד שמתאים לכולם. אדם שמתכנן להחזיק בנכס עשרות שנים יבנה תמהיל שונה ממי שמתכנן למכור בתוך כמה שנים. גם רמת הסיכון שאתם מוכנים לספוג משפיעה: מי שרוצה שקט נפשי ייטה לחלק גדול בריבית קבועה, בעוד שמי שמוכן לקחת סיכון מחושב עשוי לבחור חשיפה גדולה יותר למסלולים המשתנים.
המספר החשוב ביותר בעסקה של דירה שנייה הוא לא הריבית, אלא ההון העצמי שאתם מכינים מראש. משכנתא מוגבלת ל-50% מימון מחייבת תכנון מזומנים הדוק הרבה יותר מדירה ראשונה.
איך מתכננים את הרכישה נכון מראש?
תכנון נכון מתחיל הרבה לפני שאתם מגישים הצעה על נכס. הצעד הראשון הוא לחשב במדויק כמה הון עצמי עומד לרשותכם, כולל חסכונות, נכסים נזילים ומקורות מימון נוספים. רק אחרי שהמספר הזה ברור, אפשר לדעת באיזה טווח מחירים אתם באמת יכולים לפעול.
הצעד השני הוא לקבל אישור עקרוני מהבנק לפני החתימה על חוזה. אישור עקרוני נותן לכם תמונה מדויקת של סכום המשכנתא שהבנק מוכן לאשר, ומונע מצב שבו אתם מתחייבים לעסקה שאין לה גיבוי מימוני. זהו כלי חשוב במיוחד בדירה שנייה, שבה הפער בין הציפייה למציאות עלול להיות גדול.
הצעד השלישי הוא לבנות תרחיש מתוח, כלומר לבדוק כיצד ייראה ההחזר החודשי אם הריבית תעלה. משכנתא שנראית נוחה היום עלולה להכביד אם התנאים במשק ישתנו. בדיקה כזו עוזרת לכם לבחור תמהיל שנשאר בר קיימא גם בתרחישים פחות אופטימיים, ולא רק במצב הנוכחי.
הצעד הרביעי הוא להשוות הצעות בין כמה בנקים. התנאים אינם אחידים, וכל גוף מתמחר את הסיכון בצורה מעט שונה. השוואה מסודרת של הריביות, של התמהיל המוצע ושל העמלות הנלוות יכולה לחסוך לכם עשרות אלפי שקלים לאורך חיי ההלוואה. אל תסתפקו בהצעה הראשונה, גם אם היא נראית סבירה, כי לעיתים פנייה לבנק נוסף חושפת תנאים טובים משמעותית על אותה עסקה בדיוק.
הצעד החמישי, שרבים מדלגים עליו, הוא לתכנן מראש את תקופת ההחזר. משכנתא ארוכה יותר מקטינה את ההחזר החודשי אך מגדילה את סך הריבית שתשלמו לאורך השנים, בעוד שמשכנתא קצרה יותר מייקרת את ההחזר החודשי אך חוסכת בעלות הכוללת. הבחירה בין השתיים תלויה בתזרים המזומנים שלכם ובמטרה שלשמה רכשתם את הנכס, ולכן כדאי לבחון כמה תרחישי תקופה לפני שסוגרים.
טעויות נפוצות שכדאי להימנע מהן
הטעות הראשונה והנפוצה ביותר היא להיכנס לעסקה מתוך הנחה ששיעור המימון יהיה זהה לזה של דירה ראשונה. מי שמתכנן על בסיס 75% מימון ומגלה שהוא מוגבל ל-50% נותר עם פער עצום שקשה לסגור ברגע האחרון.
טעות שנייה היא להתעלם מעלויות הנלוות. מס הרכישה על דירה שנייה, לצד שכר הטרחה והעמלות, יכול להוסיף סכום משמעותי מעבר להון העצמי הבסיסי. תקצוב שלוקח בחשבון רק את הפער בין שווי הנכס למשכנתא מוביל להפתעות לא נעימות.
טעות שלישית היא לבחור תמהיל משכנתא לפי ההחזר החודשי הנמוך ביותר בלבד. מסלול שנראה זול היום עשוי להתייקר בהמשך, ובחירה שמתמקדת רק בהחזר ההתחלתי מתעלמת מהעלות הכוללת ומהחשיפה לסיכון לאורך זמן.
דירה להשקעה מול דירה שנייה למגורים: מה ההבדל בתכנון?
המונח דירה שנייה מכסה שני תרחישים שונים למדי, וההבחנה ביניהם משפיעה על אופן התכנון. יש מי שרוכש נכס נוסף כדי שבני המשפחה יגורו בו, למשל דירה לילדים או דירה בעיר אחרת לצורכי עבודה. ויש מי שרוכש נכס במטרה מובהקת להשקעה, כלומר להשכיר אותו ולהפיק ממנו תשואה שוטפת לצד עליית ערך לאורך זמן.
מבחינת שיעור המימון, שני התרחישים נופלים תחת אותה תקרה של עד 50% משווי הנכס, כי שניהם אינם הדירה היחידה שבבעלותכם. ההבדל מתבטא בעיקר באופן שבו אתם ניגשים לחישוב הכדאיות. בדירה להשקעה, ההכנסה מדמי השכירות היא חלק מרכזי מהמשוואה, ואתם בוחנים את התשואה השנתית ביחס להון שהשקעתם. בדירה למגורים של בני המשפחה, השיקול הכלכלי לרוב משני לצורך המשפחתי.
כשמדובר בהשקעה, כדאי לחשב את התשואה נטו ולא ברוטו. דמי השכירות הם רק צד אחד של המשוואה, ומולם עומדות הוצאות שוטפות כמו ועד בית, ארנונה בתקופות שהנכס ריק, תחזוקה ותיקונים, וכן ההחזר החודשי על המשכנתא. תשואה שנראית מפתה במבט ראשון עשויה להצטמצם באופן ניכר אחרי שמנכים את כל ההוצאות האלה, ולכן חשוב לבנות את החישוב על נתונים ריאליים ולא על תחזיות אופטימיות.
כיצד משפיעה הריבית במשק על העסקה?
סביבת הריבית היא אחד הגורמים המשמעותיים ביותר בעסקת דירה שנייה, והיא משפיעה על שני צדדים בו זמנית. מצד אחד, ריבית גבוהה מייקרת את ההחזר החודשי על המשכנתא ומקטינה את סכום ההלוואה שהבנק מוכן לאשר לכם במסגרת יכולת ההחזר. מצד שני, סביבת ריבית משתנה משפיעה גם על שוק הנדל״ן עצמו ועל התשואות החלופיות שאתם יכולים להשיג על ההון שלכם.
כשהריבית גבוהה, ההון העצמי שאתם משקיעים בדירה מתחרה באפיקים אחרים שגם הם מניבים תשואה. זו הסיבה שכדאי לבחון את ההשקעה בנדל״ן לא בבידוד, אלא כחלק מהתמונה הפיננסית הכוללת שלכם. שקלול נכון של הריבית, של התשואה הצפויה ושל רמת הסיכון עוזר להחליט אם זה העיתוי הנכון לרכוש, או שמא כדאי להמתין.
נקודה מעשית: מי שנועל ריבית קבועה על חלק מהמשכנתא מגן על עצמו מפני עליות עתידיות, אך משלם על כך פרמיה בדמות ריבית התחלתית גבוהה יותר. ההחלטה כמה מהתמהיל לקבע וכמה להשאיר משתנה תלויה בציפיות שלכם לגבי כיוון הריבית ובמידת הרגישות שלכם לתנודתיות בהחזר החודשי. אין כאן תשובה נכונה אחת, אלא איזון שמותאם למצבכם.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על מחזור משכנתא מתי כדאי.
שאלות נפוצות
כמה מימון אפשר לקבל לדירה שנייה?
ברוב המקרים שיעור המימון לדירה שנייה או לדירה להשקעה מוגבל לעד 50% משווי הנכס, לעומת שיעור גבוה יותר שמותר לדירה יחידה. המשמעות היא שתצטרכו להביא לפחות מחצית משווי הנכס כהון עצמי, בתוספת העלויות הנלוות.
האם דירה שנייה נחשבת גם אם אני מתכנן למכור את הראשונה?
כן. ההבחנה נקבעת לפי מספר הנכסים שבבעלותכם במועד הרכישה. כל עוד יש בבעלותכם דירה נוספת, הנכס החדש ייחשב כדירה שנייה לצורך שיעור המימון, גם אם בכוונתכם למכור את הראשונה בהמשך.
האם הכנסה משכירות עוזרת לקבל משכנתא גדולה יותר?
חלק מהבנקים מכירים בהכנסה הצפויה מדמי שכירות כחלק מההכנסה שמשמשת לחישוב יכולת ההחזר. לא כל ההכנסה נלקחת במלואה, והמדיניות משתנה בין גופים, לכן כדאי לברר את הנושא מול הבנק שאליו אתם פונים לפני החתימה.
מהו ההון העצמי המינימלי לדירה שנייה?
ההון העצמי המינימלי הוא לפחות 50% משווי הנכס, שנובע ממגבלת שיעור המימון. לסכום הזה יש להוסיף את מס הרכישה, שכר טרחת עורך הדין, עמלות הבנק ועלויות נוספות, כך שההון בפועל גבוה מהמחצית הבסיסית.
האם כדאי לקחת ריבית קבועה או משתנה לדירה שנייה?
אין תשובה אחת שמתאימה לכולם. הבחירה תלויה במשך ההחזקה המתוכנן בנכס, ברמת הסיכון שאתם מוכנים לספוג ובתחזית שלכם לגבי הריבית במשק. תמהיל שמשלב מסלולים שונים לרוב מאזן בין יציבות לגמישות.
המידע במאמר זה הוא כללי בלבד ואינו מהווה תחליף לייעוץ פיננסי או משפטי המותאם למצבכם האישי.












