אפשר למשוך קרן השתלמות בפטור ממס כשהיא הופכת לנזילה, כלומר בתום שש שנות ותק מההפקדה הראשונה, ובמקרים מסוימים כבר אחרי שלוש שנים אם המשיכה מיועדת להשתלמות מקצועית, וגם בגיל פרישה. זו התשובה הקצרה, אבל מאחוריה מסתתרים כמה תנאים שכדאי לכם להכיר לפני שאתם ניגשים לקופה ומבקשים למשוך את הכסף. קרן השתלמות היא אחד ממכשירי החיסכון האטרקטיביים ביותר שקיימים היום למשק בית בישראל, בעיקר בזכות הפטור ממס רווחי הון עד תקרת ההפקדה. בדיוק בגלל היתרון הזה, טעות בעיתוי המשיכה עלולה לעלות לכם ביוקר.
במאמר הזה נסביר לכם מתי בדיוק הכסף שלכם נזיל, אילו מסלולי משיכה קיימים, מה גובה הפטור ממס, ומה כדאי לשקול לפני שאתם מושכים כספים שיכולים להמשיך לצבור רווחים פטורים. נלווה את ההסבר בטבלה שמסכמת את מסלולי הנזילות, וברשימה מסודרת של הצעדים המעשיים.
מה זו בכלל קרן השתלמות ולמה היא נחשבת חיסכון משתלם
קרן השתלמות היא קופת חיסכון לטווח בינוני שאליה מפקידים גם העובד וגם המעסיק, אחוז מסוים מהשכר מדי חודש. במקור נועדה הקרן לממן השתלמויות מקצועיות, אך עם השנים הפכה למעשה למכשיר חיסכון כללי לכל מטרה, בזכות ההטבות המס שנלוות אליה. הכסף מושקע בשוק ההון לפי מסלול שאתם בוחרים, וצובר רווחים לאורך זמן.
העצמה של הקרן טמונה בשני רבדים. הרובד הראשון הוא ההפקדה עצמה: חלק המעסיק פטור ממס הכנסה עד תקרה שנקבעת בחוק, כך שמדובר בתוספת שכר יעילה מבחינת מיסוי. הרובד השני, והמשמעותי יותר לענייננו, הוא הפטור ממס רווחי הון בעת המשיכה. בשעה שבחסכונות רבים אחרים אתם משלמים מס על הרווח שנצבר, בקרן השתלמות אתם יכולים למשוך את הכסף כולל הרווחים בלי לשלם מס, כל עוד ההפקדות היו בגבולות התקרה והמשיכה נעשית בתנאים הפטורים.
המשמעות המצטברת גדולה. מי שמשאיר את הכסף בקרן שנים ארוכות ומאפשר לו לצבור תשואה, נהנה מאפקט של ריבית דריבית שלא נשחק על ידי מס. לכן ההחלטה מתי למשוך היא לא החלטה טכנית בלבד, אלא החלטה פיננסית שמשפיעה ישירות על הסכום שיישאר בכיס שלכם.
מתי קרן השתלמות הופכת לנזילה
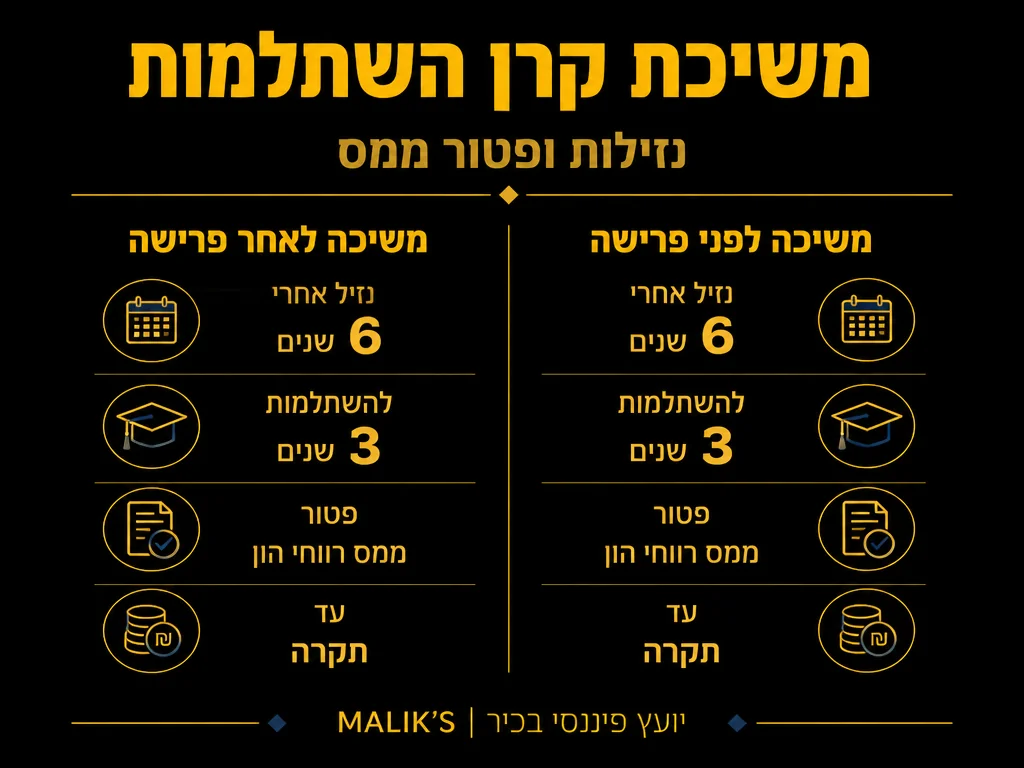
נזילות היא נקודת הזמן שבה מותר לכם למשוך את כל הצבירה בקרן בפטור מלא ממס, בלי קנס ובלי אירוע מס. רשות המסים מגדירה שלושה תנאים עיקריים שכל אחד מהם, בפני עצמו, פותח את דלת המשיכה הפטורה. הכירו אותם היטב, כי הם קובעים את כל לוח הזמנים שלכם.
שש שנות ותק, מסלול הברירת מחדל
התנאי הנפוץ ביותר הוא ותק של שש שנים. הספירה מתחילה מה־1 בחודש שבו בוצעה ההפקדה הראשונה לקרן. כשמלאו שש שנים, הכסף כולו נזיל, ואתם יכולים למשוך אותו למטרה כלשהי, לא רק להשתלמות. חשוב שתדעו שכל קרן נספרת בנפרד, ולכל אחת מועד נזילות משלה לפי מועד פתיחתה.
שלוש שנים לצורך השתלמות מקצועית
אם אתם עומדים בפני השתלמות מקצועית, קורס הכשרה או לימודים שמקדמים אתכם בתחום, ניתן למשוך את הקרן כבר בתום שלוש שנות ותק, ובלבד שהמשיכה משמשת בפועל למטרת ההשתלמות. זהו מסלול שנועד להחזיר את הקרן לייעוד המקורי שלה, ולכן הוא כפוף להצגת אסמכתאות מתאימות בעת המשיכה.
גיל פרישה
המגיעים לגיל פרישה זכאים למשוך את הקרן בפטור ממס גם אם טרם חלפו שש שנים מההפקדה הראשונה, בכפוף לתנאי החוק. זהו מסלול שרלוונטי במיוחד למי שפתח קרן בשלב מאוחר של הקריירה ולא צבר בה ותק מלא.
קרן השתלמות הופכת לנזילה בתום שש שנות ותק, או שלוש שנים לצורך השתלמות או לגיל פרישה, ומשיכה בתנאים אלה פטורה ממס רווחי הון עד תקרת ההפקדה. מקור: רשות המסים בישראל.
טבלת מסלולי הנזילות והפטור ממס
הטבלה הבאה מרכזת עבורכם את שלושת מסלולי הנזילות המרכזיים, את התנאי שמפעיל כל מסלול, ואת היקף הפטור ממס שחל בכל אחד. השתמשו בה כנקודת התחלה, אך זכרו שהמצב האישי שלכם עשוי להשפיע על התוצאה בפועל.
| מסלול משיכה | התנאי המרכזי | מעמד הפטור ממס |
|---|---|---|
| שש שנות ותק | חלפו שש שנים מההפקדה הראשונה, משיכה לכל מטרה | פטור ממס רווחי הון עד תקרת ההפקדה |
| שלוש שנים להשתלמות | חלפו שלוש שנים, הכסף משמש להשתלמות מקצועית מוכחת | פטור ממס בכפוף להצגת אסמכתאות |
| גיל פרישה | הגעתם לגיל פרישה על פי חוק, גם ללא ותק מלא | פטור ממס בכפוף לתנאי החוק |
שימו לב שהפטור חל על הצבירה שמקורה בהפקדות שנעשו בגבולות תקרת ההפקדה. הפקדות שחרגו מהתקרה עשויות לגרור מס על חלק הרווח היחסי, ולכן חשוב לוודא מראש שההפקדות שלכם נשמרו בתוך הגבולות המותרים.
מה קורה אם מושכים לפני שהקרן נזילה
לפעמים החיים מזמנים צורך דחוף בכסף עוד לפני שהקרן הבשילה. אפשר למשוך קרן השתלמות גם לפני מועד הנזילות, אבל אז המשיכה מוגדרת כמשיכה שלא כדין, והיא כרוכה במיסוי משמעותי. במקרה כזה נגבה מס במקור על סכום המשיכה, מה שמאיין חלק ניכר מהיתרון הכלכלי שבנייתם לאורך השנים.
לכן, לפני שאתם רצים למשוך קרן שעדיין לא הגיעה למועד הנזילות, כדאי לבחון אפשרויות אחרות. לעיתים הלוואה כנגד הקרן, בריבית נמוכה יחסית, עדיפה בהרבה על משיכה מוקדמת שתגרור מס ותפגע בצבירה העתידית. בחינה מסודרת של החלופות היא חלק מרכזי מכל תכנון חיסכון פיננסי ופנסיוני שמכבד את הכסף שכבר צברתם.
למה לא תמיד כדאי למשוך ברגע שהכסף נזיל
העובדה שהכסף נזיל אינה מחייבת אתכם למשוך אותו. אחת הטעויות הנפוצות היא לרוקן את הקרן ברגע שחלפו שש השנים, בלי צורך אמיתי בכסף. כל עוד הכסף נשאר בקרן, הוא ממשיך לצבור רווחים בפטור ממס, ואת ההטבה הזו קשה מאוד לשחזר במכשירי חיסכון אחרים.
ברוב הקופות ניתן להשאיר את הכסף בקרן גם אחרי שהפכה נזילה, ולהמשיך ליהנות מהתשואה הפטורה, גם אם הפסקתם להפקיד אליה. הקרן ממשיכה לעבוד עבורכם ברקע. מנגד, אם יש לכם חוב יקר, כמו יתרת אשראי או הלוואה בריבית גבוהה, לעיתים כן משתלם למשוך את הקרן ולסגור אותו, כי הריבית שאתם משלמים על החוב גבוהה מהתשואה הצפויה בקרן.
ההחלטה הזו תלויה בתמונה הפיננסית המלאה שלכם: גובה הצבירה, התשואה ההיסטורית של המסלול, הצרכים הקרובים והרחוקים, ושאר הנכסים וההתחייבויות שלכם. אין כאן תשובה אחת שמתאימה לכולם, ולכן שווה לעצור ולחשב לפני שמושכים. חוסך צעיר עם אופק חיסכון ארוך ישקול אחרת מחוסך שקרוב לפרישה, וגם רמת הסיכון של המסלול שבחרתם משפיעה על התמונה. ככל שהתשואה הצפויה בקרן גבוהה יותר, כך המחיר של משיכה מוקדמת ומיותרת גדל.
שיקולים מרכזיים לפני משיכה, רשימת בדיקה
לפני שאתם מחליטים למשוך, עברו על הצעדים הבאים. הם יעזרו לכם לוודא שאתם פועלים מתוך תמונה מלאה ולא מתוך החלטה חפוזה.
- בדקו את מועד הנזילות המדויק של כל קרן שברשותכם, לפי מועד ההפקדה הראשונה בכל אחת.
- ודאו שההפקדות נשמרו בגבולות התקרה, כדי לשמור על הפטור המלא ממס רווחי הון.
- שאלו את עצמכם אם יש צורך אמיתי ומיידי בכסף, או שאפשר להשאירו לצבור תשואה פטורה.
- השוו את התשואה הצפויה בקרן מול העלות של חובות יקרים שאתם נושאים.
- בחנו אם הלוואה כנגד הקרן עדיפה על משיכה מלאה, בעיקר אם הקרן עוד לא נזילה.
- שמרו את כל האסמכתאות אם אתם מושכים במסלול ההשתלמות, כדי להבטיח את הפטור.
מעבר על הרשימה הזו לוקח דקות ספורות, אבל הוא יכול לחסוך לכם אלפי שקלים ולמנוע החלטה שקשה לתקן בדיעבד. אם הסכום שעל הפרק הוא ₪50,000 או ₪80,000, ההבדל בין החלטה נכונה לשגויה מורגש היטב.
קרן השתלמות מול מכשירי חיסכון אחרים
כדי להעריך נכון את שווי הפטור, כדאי להשוות את הקרן לחסכונות אחרים. בפיקדון בנקאי או בקופת גמל להשקעה, הרווח הריאלי חייב בדרך כלל במס רווחי הון. בקרן השתלמות, לעומת זאת, אותו רווח נשאר כולו אצלכם, כל עוד המשיכה נעשית בתנאים הפטורים ובגבולות התקרה.
הפער הזה מצטבר לאורך שנים. שני חוסכים שהפקידו סכום זהה והשיגו תשואה זהה יגיעו לתוצאה שונה בפועל, פשוט מפני שאחד מהם משך ממכשיר חייב במס והשני ממכשיר פטור. זו בדיוק הסיבה שרבים ממתינים עם המשיכה עד שהיא הכרחית, ומעדיפים לממש קודם נכסים אחרים שאין להם יתרון מס דומה.
עם זאת, קרן השתלמות אינה מיועדת לפרישה כמו קרן פנסיה, ואין להתייחס אליה כאל תחליף לחיסכון הפנסיוני. היא רובד משלים, ולכן שילוב נכון בין הרבדים השונים של החיסכון הוא שנותן את התוצאה הטובה ביותר לאורך זמן.
איך מבצעים בפועל את המשיכה, שלב אחר שלב
אחרי שהחלטתם למשוך, התהליך עצמו פשוט יחסית, אבל כדאי להכיר אותו כדי להימנע מעיכובים. הצעד הראשון הוא לפנות לחברה המנהלת של הקרן, בין אם דרך האזור האישי באתר ובין אם בטופס ייעודי. שם תזהו את הקרן הרלוונטית ואת מועד הנזילות שלה, ותוודאו שהיא אכן פנויה למשיכה בפטור.
בשלב הבא תגישו בקשת משיכה, ובה תציינו אם אתם מושכים את מלוא הצבירה או רק חלק ממנה. משיכה חלקית מאפשרת לכם לקחת את הסכום שאתם צריכים ולהשאיר את היתרה בקרן, כדי שתמשיך לצבור תשואה פטורה. אם אתם מושכים במסלול ההשתלמות, זה השלב שבו תצרפו את האסמכתאות שמוכיחות שהכסף אכן מיועד להשתלמות מקצועית.
לאחר אישור הבקשה, הכסף מועבר לחשבון הבנק שלכם בתוך פרק זמן קצר, בהתאם לנהלי החברה המנהלת. שמרו את אישור המשיכה ואת הפירוט שמלווה אותו, כי הם מתעדים את מעמד הפטור ואת הסכומים, ועשויים לשמש אתכם בהמשך מול רשות המסים או מול גורם מקצועי שמלווה את התיק הפיננסי שלכם.
טעויות נפוצות שכדאי לכם להימנע מהן
הטעות הראשונה והנפוצה ביותר היא בלבול בין מועדי הנזילות של קרנות שונות. מי שמחזיק כמה קרנות מניח לעיתים שכולן נזילות יחד, ומגלה מאוחר מדי שאחת מהן עדיין רחוקה ממועד המשיכה הפטורה. בדקו כל קרן בנפרד, לפי מועד ההפקדה הראשונה שלה.
טעות שנייה היא משיכה אוטומטית ברגע שהקרן נזילה, גם כשאין צורך אמיתי בכסף. כפי שהסברנו, כל שנה שהכסף נשאר בקרן היא שנה נוספת של תשואה פטורה, ולכן משיכה מיותרת פוגעת בכיס שלכם בטווח הארוך. שאלו את עצמכם תמיד אם הכסף דרוש עכשיו, או שאפשר לתת לו לעבוד.
טעות שלישית קשורה לחריגה מתקרת ההפקדה. חוסכים שמפקידים מעבר לתקרה, בין ביוזמתם ובין דרך המעסיק, עלולים לגלות שחלק מהרווח חייב במס. מעקב שוטף אחרי גובה ההפקדות שומר על הפטור המלא. אם אתם לא בטוחים היכן אתם עומדים, זה בדיוק המקום להיעזר בבעל מקצוע שיבחן את התמונה עבורכם ויסייע לכם לתכנן את המשיכה בעיתוי המשתלם ביותר.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על תכנון הכנסה קבועה בפרישה.
שאלות ותשובות
מתי אפשר למשוך קרן השתלמות בלי לשלם מס?
כאשר הקרן נזילה: בתום שש שנות ותק לכל מטרה, אחרי שלוש שנים אם הכסף מיועד להשתלמות מקצועית, או בגיל פרישה. בתנאים אלה המשיכה פטורה ממס רווחי הון עד תקרת ההפקדה.
מה קורה אם אני מושך את הקרן לפני שש שנים?
משיכה לפני מועד הנזילות, שלא לצורך השתלמות מוכרת ולא בגיל פרישה, נחשבת משיכה שלא כדין וכרוכה במס שנגבה במקור. במקרים רבים עדיף לשקול הלוואה כנגד הקרן במקום משיכה מוקדמת.
האם אפשר להשאיר את הכסף בקרן אחרי שהיא נזילה?
כן. ברוב הקופות ניתן להשאיר את הצבירה בקרן גם אחרי מועד הנזילות, והיא ממשיכה לצבור תשואה בפטור ממס, גם אם הפסקתם להפקיד. זו לרוב אפשרות משתלמת כשאין צורך מיידי בכסף.
האם כל הקרנות שלי נזילות באותו מועד?
לא בהכרח. לכל קרן מועד נזילות נפרד, שנספר מההפקדה הראשונה לאותה קרן. אם פתחתם כמה קרנות במועדים שונים, בדקו כל אחת בנפרד לפני שאתם מתכננים משיכה.
האם הפטור ממס חל על כל הסכום שצברתי?
הפטור חל על הצבירה שמקורה בהפקדות בגבולות תקרת ההפקדה. הפקדות שחרגו מהתקרה עלולות לגרור מס על חלק הרווח היחסי, ולכן כדאי לוודא מראש שההפקדות שלכם נשמרו בתוך הגבולות.
המאמר מובא לידיעה כללית בלבד ולא מהווה ייעוץ פיננסי, מיסויי או פנסיוני אישי. לפני קבלת החלטה על משיכת כספים היוועצו בבעל מקצוע מוסמך שיבחן את הנתונים הספציפיים שלכם.