
מכירה בחסר היא פעולה שבה אתם לווים נייר ערך שאינו שלכם, מוכרים אותו בשוק במחיר הנוכחי, ומקווים לקנות אותו חזרה בזול יותר בהמשך כדי להחזיר אותו למלווה ולשמור את ההפרש לעצמכם. במילים פשוטות, זו דרך להרוויח כשמחיר של מניה או נייר ערך יורד, בניגוד לקנייה רגילה שבה אתם מרוויחים רק כשהמחיר עולה. השיטה נשמעת מפתה, אבל היא נושאת סיכון שרוב המשקיעים הפרטיים לא מודעים לו במלואו, ולכן חשוב להבין אותה לעומק לפני שנוגעים בה.
בעמוד הזה נסביר בשפה ברורה מה קורה מאחורי הקלעים של פוזיציית שורט, למה ההפסד הפוטנציאלי שונה לגמרי מכל השקעה אחרת, אילו עלויות נלוות נכנסות לתמונה, ואיך רשות המסים בישראל מתייחסת לרווח שנוצר. המטרה היא שתסיימו את הקריאה עם תמונה מלאה, כדי שתוכלו להחליט אם הכלי הזה מתאים לכם בכלל.
מה זה מכירה בחסר ואיך היא עובדת בפועל
נניח שאתם מעריכים שמחיר של מניה מסוימת עומד לרדת. במקום לחכות בצד, אתם פונים לברוקר, לווים ממנו כמות מניות של אותה חברה, ומוכרים אותן מיד בשוק במחיר השוק הנוכחי. הכסף מהמכירה נכנס לחשבון שלכם, אבל הוא לא באמת שלכם, כי אתם עדיין חייבים למלווה את המניות עצמן, לא את הכסף.
בשלב מסוים אתם צריכים לסגור את הפוזיציה. אתם קונים בחזרה את אותה כמות מניות מהשוק, מחזירים אותן לברוקר, והרווח או ההפסד שלכם הוא ההפרש בין המחיר שבו מכרתם למחיר שבו קניתם. אם המחיר אכן ירד, קניתם בזול והרווחתם. אם המחיר עלה, נאלצתם לקנות ביוקר והפסדתם. הפעולה הזו נקראת גם פתיחת פוזיציית שורט, בניגוד לפוזיציית לונג הרגילה שבה אתם פשוט מחזיקים נייר וממתינים שיעלה.
שורט הוא בעצם הימור על ירידה. אתם מוכרים משהו שאינו ברשותכם, ומתחייבים לקנות אותו חזרה בעתיד בכל מחיר שיהיה אז בשוק.
ההבדל המהותי בין קנייה רגילה למכירה בחסר טמון בכיוון של הסיכון. כשאתם קונים מניה, המקסימום שאתם יכולים להפסיד הוא כל הסכום שהשקעתם, כי מחיר של נייר ערך לא יכול לרדת מתחת לאפס. במכירה בחסר המצב הפוך לגמרי, וזו הנקודה הקריטית ביותר להבנה.
כדאי גם להבין שהכסף שנכנס לחשבון שלכם מהמכירה הראשונית מתפקד כמעין פיקדון זמני מול הברוקר, ולא כרווח שאפשר למשוך. הברוקר משתמש בו כחלק מהבטוחה שמכסה את ההתחייבות שלכם להחזיר את הניירות. אם המחיר נע נגדכם, ערך ההתחייבות גדל, והפער בין מה שקיבלתם למה שאתם חייבים עלול לזלול במהירות את יתרת הבטחונות בחשבון. זו הסיבה שפוזיציית שורט דורשת מעקב צמוד הרבה יותר מהשקעה רגילה שאפשר לשכוח ממנה לחודשים.
נקודה נוספת שמבדילה בין השתיים היא הזמינות של הנייר להשאלה. לא כל מניה ניתנת למכירה בחסר בכל רגע נתון. כשמשקיעים רבים רוצים לשרוט את אותו נייר, ההיצע להשאלה מצטמצם, דמי ההשאלה מזנקים, ולעיתים הברוקר אף כופה סגירה של פוזיציות קיימות מחוסר זמינות. בקנייה רגילה בעיה כזו פשוט לא קיימת, כי אתם קונים נייר שכבר נמצא בשוק החופשי.
למה הסיכון במכירה בחסר גדול בהרבה מקנייה רגילה
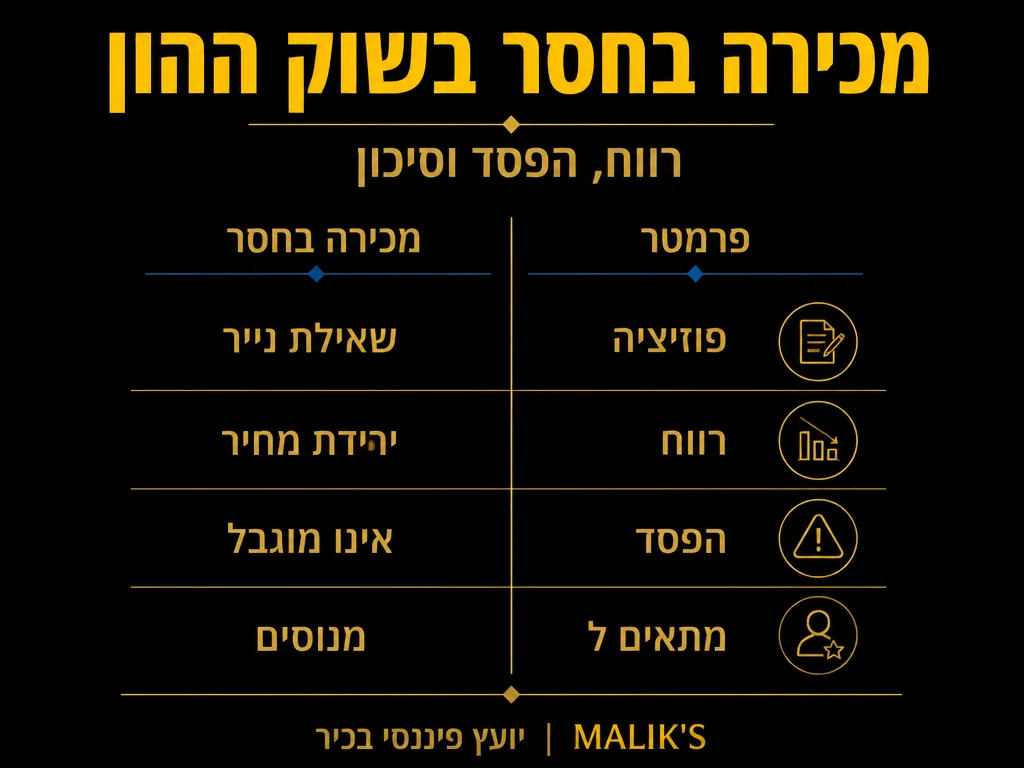
כשאתם לווים נייר ערך ומוכרים אותו בתקווה לקנותו בזול יותר בהמשך, ההפסד הפוטנציאלי לא מוגבל, כי מחיר הנייר יכול לעלות ללא תקרה, בשונה מקנייה רגילה שבה ההפסד המקסימלי חסום בגובה ההשקעה. ההסבר המלא זמין במקור הבינלאומי בנושא short selling, וזו נקודה שכל מי ששוקל את הכלי חייב להפנים.
נמחיש את זה במספרים כלליים. אם מכרתם בחסר מניה ששווה ₪100, ואתם צודקים והיא צנחה ל₪20, הרווחתם ₪80 על כל מניה. יפה. אבל אם טעיתם והמניה זינקה ל₪300, ההפסד שלכם הוא כבר ₪200 על כל מניה, כלומר יותר מהסכום שקיבלתם בהתחלה. ואם היא ממשיכה לטפס ל₪500 או ₪1,000, אין שום גבול תיאורטי להפסד שלכם. זה הבדל עצום מקנייה רגילה, שם גם בתרחיש הגרוע ביותר אתם מפסידים רק את מה שהשקעתם.
הסיכון הזה מחריף בגלל תופעה שנקראת שורט סקוויז. כשמניה שנמכרה בחסר בכמויות גדולות מתחילה לעלות, משקיעים רבים ממהרים לסגור את הפוזיציות שלהם בו זמנית כדי לחתוך הפסדים, והקנייה ההמונית הזו דוחפת את המחיר עוד יותר למעלה. כך נוצר גל שמזין את עצמו, ומי שנשאר בפנים סופג הפסדים כבדים במהירות. משקיע פרטי שנקלע לסיטואציה כזו עלול למצוא את עצמו מחוץ למשחק תוך ימים.
ראינו כבר בשנים האחרונות מקרים שבהם מניות של חברות מסוימות זינקו במאות אחוזים תוך שבועות ספורים, לא בגלל שיפור אמיתי בעסק, אלא בגלל גל של סגירת שורטים שהזין את עצמו. משקיעים שהיו בטוחים שהחברה שווה פחות, וצדקו לגמרי בהערכה העסקית, ספגו בכל זאת הפסדים אדירים כי השוק נשאר לא רציונלי זמן ארוך מכפי שהם יכלו להחזיק מעמד. זה ממחיש עיקרון חשוב, לצדוק בכיוון לא מספיק אם התזמון והחוסן הפיננסי לא עומדים לצידכם.
יש גם ממד רגשי שקשה להפריז בחשיבותו. בפוזיציה רגילה, כשמניה יורדת, אתם יכולים פשוט לחכות בסבלנות. בפוזיציית שורט, כשהמניה עולה נגדכם, כל יום שעובר מגדיל את ההפסד ואת הלחץ, והפחד מקריאת מרג׳ין דוחף רבים לקבל החלטות פזיזות ברגע הכי גרוע. הכלי הזה בוחן את הידע שלכם, ובאותה מידה גם את קור הרוח שלכם תחת לחץ.
פוזיציית לונג מול שורט: השוואה מהירה
הטבלה הבאה מסכמת את ההבדלים המרכזיים בין החזקה רגילה של נייר ערך לבין מכירה בחסר, כדי שתראו בעין אחת מול מה אתם עומדים בכל אחת מהאסטרטגיות.
| מאפיין | פוזיציית לונג (קנייה רגילה) | פוזיציית שורט (מכירה בחסר) |
|---|---|---|
| כיוון הרווח | מרוויחים כשהמחיר עולה | מרוויחים כשהמחיר יורד |
| הפסד מקסימלי | מוגבל לגובה ההשקעה | לא מוגבל, המחיר יכול לעלות ללא תקרה |
| רווח מקסימלי | לא מוגבל, המחיר יכול לטפס גבוה | מוגבל, המחיר לא יורד מתחת לאפס |
| עלויות נלוות | עמלות קנייה ומכירה בלבד | עמלות, ריבית על ההשאלה, וחיובים על דיבידנד |
| מתאים למי | לרוב המשקיעים, כולל טווח ארוך | למשקיעים מנוסים עם ניהול סיכונים הדוק |
ההבדל בשורה של ההפסד המקסימלי הוא הלב של כל הסיפור. בפוזיציית לונג הסיכון שלכם חסום מראש, ובפוזיציית שורט הוא נשאר פתוח כלפי מעלה. לכן הכלי הזה שמור בעיקר למי שכבר צבר ניסיון ויודע לנהל את החשיפה שלו בקפדנות.
העלויות הנסתרות של פוזיציית שורט
מעבר לסיכון המחיר עצמו, למכירה בחסר יש שרשרת עלויות שלא קיימת בקנייה רגילה, והן מכרסמות ברווח גם כשאתם צודקים בכיוון. כדאי להכיר אותן לפני שפותחים פוזיציה:
- ריבית על ההשאלה. הברוקר גובה מכם דמי השאלה על הניירות שלוויתם, וככל שמחזיקים את הפוזיציה זמן רב יותר, החיוב מצטבר. על מניות מבוקשות במיוחד לשורט, הריבית עשויה להיות גבוהה מאוד ולנגוס בחלק ניכר מהרווח הצפוי.
- חיוב על דיבידנד. אם החברה מחלקת דיבידנד בזמן שאתם בפוזיציית שורט, אתם אלה שמשלמים אותו למי שהשאיל לכם את המניות, כי מבחינה חשבונאית המניה עדיין רשומה על שמו ולא על שמכם.
- דרישת בטוחה (מרג׳ין). הברוקר מחייב אתכם להחזיק בחשבון סכום בטחון, ואם המניה עולה נגדכם, הוא עלול לדרוש מכם להזרים כסף נוסף באופן מיידי, מה שנקרא קריאת מרג׳ין.
- עמלות מסחר. כמו בכל עסקה, יש עמלות קנייה ומכירה, והן נכנסות לחישוב הרווח נטו שנשאר בידיכם בסופו של דבר.
המשמעות המצטברת ברורה. אפילו כשהתחזית שלכם מתממשת והמניה יורדת, יתכן שחלק ניכר מהרווח ייבלע בעלויות האלה. במכירה בחסר הזמן פועל נגדכם, ולא לטובתכם כמו בהשקעה רגילה לטווח ארוך.
מיסוי הרווח ממכירה בחסר בישראל
הרווח שנוצר ממכירה בחסר מסווג בישראל כרווח הון, בדומה לרווח מכל מכירת נייר ערך אחרת. שיעור מס רווחי ההון על ניירות ערך עומד כיום על עשרות אחוזים בודדים, והוא מחושב על הרווח הריאלי, כלומר על ההפרש שנשאר בידיכם אחרי קיזוז עלויות רלוונטיות.
בפועל, כשאתם סוחרים דרך ברוקר ישראלי, המס מנוכה במקור אוטומטית בעת סגירת הפוזיציה, ואתם מקבלים את הרווח נטו. המצב מסתבך יותר כשסוחרים דרך ברוקר זר, שם לרוב אין ניכוי במקור, והאחריות לדווח ולשלם את המס נופלת עליכם ישירות מול רשות המסים באמצעות דוח שנתי. אי דיווח על רווחים כאלה עלול לגרור קנסות וריבית.
נקודה חשובה נוספת נוגעת לקיזוז הפסדים. אם ספגתם הפסד בפוזיציית שורט אחת, לרוב תוכלו לקזז אותו כנגד רווחי הון אחרים שצברתם, מה שמקטין את חבות המס הכוללת שלכם. הכללים המדויקים תלויים בסוג הנכס, בשנת המס ובנסיבות האישיות, ולכן כדאי לבדוק אותם מול גורם מקצועי לפני שמסתמכים עליהם.
שווה לזכור שהעלויות הנלוות שדיברנו עליהן קודם, כמו דמי ההשאלה והחיוב על דיבידנד, אינן בהכרח מקוזזות מול המס באופן אוטומטי או פשוט. הטיפול בהן תלוי במבנה החשבון ובאופן הדיווח, ולעיתים הן נרשמות כהוצאה נפרדת ולא נכנסות לחישוב רווח ההון עצמו. זו עוד סיבה לכך שמי שסוחר בשורט באופן קבוע נעזר בדרך כלל ברואה חשבון או ביועץ מס שמכיר את הדקויות של מסחר בניירות ערך.
ההבדל בין ברוקר ישראלי לברוקר זר משמעותי גם מעבר לניכוי במקור. בחשבון זר, הרווחים וההפסדים מתנהלים לרוב במטבע חוץ, וכשממירים אותם לשקלים לצורך הדיווח נכנס לתמונה גם שער החליפין, שיכול להגדיל או להקטין את הרווח החייב במס. משקיע שמתעלם מהממד הזה עלול להיות מופתע מהחישוב הסופי שרשות המסים מצפה לו.
למי מתאימה מכירה בחסר ולמי עדיף להתרחק
מכירה בחסר אינה כלי למשקיע המתחיל. היא דורשת הבנה עמוקה של השוק, יכולת לזהות נכסים מתומחרים ביתר, משמעת ברזל לחיתוך הפסדים בזמן, ומרחב פיננסי לספוג קריאות מרג׳ין פתאומיות. סוחרים מקצועיים משתמשים בה גם ככלי גידור, כלומר להגנה על תיק קיים מפני ירידות, ולא רק כהימור עצמאי על נפילה של מניה בודדת.
אם אתם משקיעים לטווח ארוך שבונים תיק יציב, סביר שהכלי הזה פשוט לא רלוונטי עבורכם, והסיכון הבלתי מוגבל שלו לא שווה את הפוטנציאל. הרבה יותר חשוב להתמקד בבניית תיק מאוזן ובהבנה של החשיפה הכוללת שלכם. מי ששוקל בכל זאת להשתמש בשורט, כדאי שיעשה זאת רק כחלק מניהול סיכונים בתיק ההשקעות מסודר, ולא כפעולה מבודדת ומנותקת מהתמונה הרחבה.
לפני שאתם נכנסים לפוזיציה כזו, שאלו את עצמכם כמה כסף אתם מוכנים להפסיד בתרחיש הקיצון, ואם התשובה גורמת לכם אי נוחות, זה סימן טוב להימנע. בשוק ההון ההישרדות לטווח ארוך חשובה יותר מרווח מהיר אחד שעלול לגרור אחריו הפסד הרסני.
שווה גם לזכור שאפילו הסוחרים המקצועיים שמשתמשים בשורט עושים זאת עם גבולות ברורים שהם קובעים מראש. הם מגדירים לעצמם מחיר יציאה, מגבילים את גודל הפוזיציה ביחס לתיק הכולל, ולא נותנים לרגש להכתיב מתי לסגור. משקיע פרטי שרוצה להתקרב לכלי הזה חייב לאמץ אותה משמעת בדיוק, אחרת עדיף לו להישאר עם אסטרטגיות פשוטות ובטוחות יותר שמתאימות למטרות ארוכות הטווח שלו.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על השקעות אחראיות ESG.
שאלות נפוצות
האם משקיע פרטי בישראל יכול לבצע מכירה בחסר
כן, אבל זה תלוי בברוקר. לא כל פלטפורמת מסחר מאפשרת פתיחת פוזיציות שורט, ואלה שכן מאפשרות דורשות לרוב חשבון מרג׳ין ואישור מתאים. כדאי לבדוק מראש את התנאים, את דמי ההשאלה ואת דרישות הבטוחה מול הברוקר שלכם.
מה ההבדל בין שורט לבין קניית אופציית פוט
שתי השיטות מאפשרות להרוויח מירידת מחיר, אבל הן שונות במבנה הסיכון. במכירה בחסר ההפסד לא מוגבל, ואילו בקניית אופציית פוט ההפסד המקסימלי חסום לגובה הפרמיה ששילמתם על האופציה. אופציות נושאות מורכבות משלהן ותאריך פקיעה, ולכן גם הן מתאימות בעיקר למי שמבין את הכלי לעומק.
כמה זמן אפשר להחזיק פוזיציית שורט פתוחה
מבחינה טכנית, כל עוד אתם עומדים בדרישות הבטוחה ומשלמים את דמי ההשאלה, אפשר להחזיק את הפוזיציה לאורך זמן. בפועל, ככל שהזמן עובר העלויות מצטברות והסיכון גדל, ולכן שורט הוא לרוב כלי לטווח קצר עד בינוני ולא להחזקה ממושכת.
האם הרווח מהשורט ממוסה גם אם לא משכתי את הכסף
אירוע המס נוצר בעת סגירת הפוזיציה, כלומר כשקניתם בחזרה את הניירות והשלמתם את העסקה, ולא בעת משיכת הכסף לחשבון הבנק. אצל ברוקר ישראלי המס מנוכה במקור אוטומטית באותו רגע. אצל ברוקר זר האחריות לדווח היא שלכם.
המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או המלצה לפעולה. כל החלטה פיננסית מחייבת בדיקה פרטנית מול בעל מקצוע מוסמך המתאים לנסיבות שלכם.












