
דני, משקיע נדל”ן ותיק מתל אביב, מצא את עצמו ניצב מול שוקת שבורה כשקיבל דרישת תשלום מס בלתי צפויה של מאות אלפי שקלים. “לו רק הייתי יודע על אפשרויות התכנון המיסוי מראש,” הוא שיתף אותנו, “הייתי חוסך סכום משמעותי.” היום, לאחר ליווי מקצועי, דני מנהל את השקעות הנדל”ן שלו בצורה חכמה יותר, תוך מקסום התשואה ומזעור חבות המס. הסיפור של דני ממחיש עד כמה כל השקעה מחייבת בדיקה כלכלית של כדאיות והבנה מעמיקה של היבטי המיסוי הכרוכים בה – במיוחד במדינה כמו ישראל שבה חוקי המס משתנים תדיר.
|
🏘
2.21M ₪
מחיר ממוצע לדירה בישראל (Q3 2025) מקור
|
💵
25%
שיעור מס שבח על רווח ריאלי לאדם פרטי מקור
|
📈
8%
מס רכישה על דירה שנייה (להשקעה) מקור
|
מיסוי דירות מגורים – העקרונות הבסיסיים
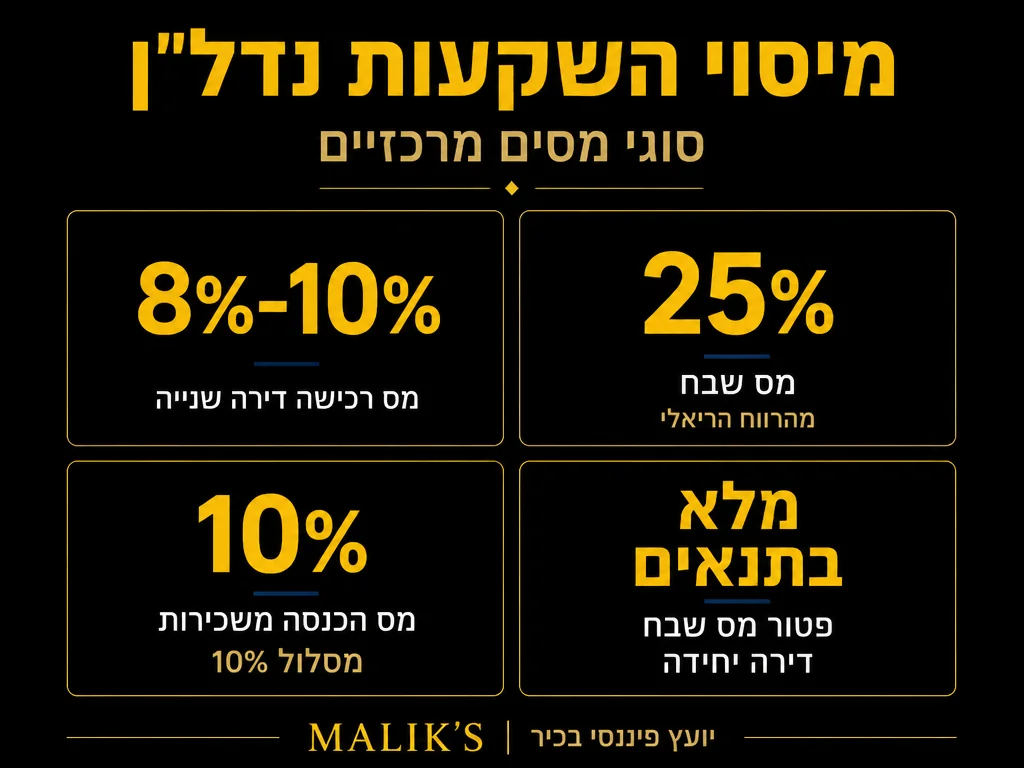
בישראל, מיסוי נדל”ן מורכב משלושה סוגי מס עיקריים: מס שבח, מס רכישה ומס הכנסה משכר דירה. כל אחד מסוגי מס אלה משפיע על התשואה נטו של המשקיע באופן משמעותי. כדאי לזכור שלפי נתוני Globes, מחיר הדירה הממוצע בישראל בין יולי לספטמבר 2025 עמד על כ-2.21 מיליון ש”ח — מה שמדגיש עד כמה חשוב להבין את השלכות המס על השקעה בהיקף כזה. הבנת העקרונות הבסיסיים של כל אחד מסוגי המס חיונית לכל משקיע, בין אם מדובר ברכישת דירה להשקעה ראשונה או ניהול תיק נכסים רחב היקף:
- מס שבח: מס זה חל על הרווח הנצבר ממכירת נכס. לפי PwC Israel Tax Summary, שיעור מס שבח על רווח ריאלי (מתואם אינפלציה) עומד על 25% לאדם פרטי, ועולה ל-30% לבעל מניות מהותי המחזיק 10% ומעלה. קיימות תנאים שונים לקבלת פטור מלא או חלקי, לדוגמה במקרה של מכירת דירה שהיא “דירה יחידה”.
- מס רכישה: משולם בעת רכישת נכס בישראל, וגובהו תלוי בשווי הדירה, היות הרוכש בעלים של דירה נוספת, ומיקום הנכס. לפי מדרגות מס רכישה לשנת 2025, רוכש דירה יחידה פטור ממס רכישה על שווי עד 1,978,745 ש”ח; על שווי מעל זה ועד 2,347,040 ש”ח חל מס של 3.5%. מדרגות המס מתעדכנות ולכן חשוב להתעדכן לפני כל רכישה.
- מס הכנסה משכר דירה: חל על הכנסות מדירות מושכרות. ניתן לבחור בין תשלום מס בשיעור 10% על כלל ההכנסה ללא קיזוז הוצאות, לבין תשלום לפי מדרגות מס רגילות עם אפשרות לקיזוז הוצאות מוכרות.
גישות להפחתת חבות המס
תכנון מס נכון עשוי להוביל לחיסכון של עשרות ואף מאות אלפי שקלים לאורך זמן. השקעות מוצלחות רבות מבוססות בראש ובראשונה על תכנון מיסוי מובנית ומתמשכת. להלן מספר גישות מרכזיות שיכולות לסייע בהפחתת נטל המס:
- פיצול רכישות לאורך זמן: חלוקת רכישה של מספר נכסים לאורך תקופה עשויה לסייע בהתאמה טובה יותר לרגולציה ולהגדלת הזכאות להקלות מס שונות.
- ניצול פטורים והקלות מס: לדוגמה ניצול הפטור ממס שבח בעת מכירת דירה יחידה, או בחירה במסלול שכר דירה עד לתקרת הפטור ממס הכנסה — ראו פירוט בסעיף הבא.
- תכנון עיתוי העסקאות: תזמון נכון של מכירה או רכישה עשוי לאפשר ליהנות ממדרגת מס נמוכה יותר או ממעמד של תושב חוזר/עולה חדש לצרכי פטורים מיוחדים.
- שימוש במבני החזקה מיטביים: לעיתים השתלבות בחברה בע”מ או נאמנות מאפשרת גמישות בניהול ומיסוי מותאם יותר והקטנת סיכונים תפעוליים ואישיים למשקיע.
|
✅
כדאי לעשות
|
❌
להימנע מ…
|
פטורים והקלות במיסוי נדל”ן
המחוקק הישראלי מאפשר פטורים והקלות במיסוי בכוונה לעודד השקעות, במיוחד בקרב אוכלוסיות מסוימות או אזורים נבחרים. היכרות עם ההטבות יכולה להשפיע משמעותית על שורת הרווח:
- פטור ממס על הכנסות משכר דירה למגורים: לפי PwC Tax Summaries, בעלי דירות יחידים בישראל פטורים ממס הכנסה על הכנסות שכר דירה הכנסות שכר דירה שלא עולות על 5,654 ש”ח לחודש בשנת 2025 — תקרה שנקבעה לשלוש שנים עד 2028 מכוח חוק ההסדרים הכלכליים. מעבר לתקרה זו מחויב המשכיר במס, אך ניתן לבחור במס מופחת של 10% על כלל ההכנסה במקום תשלום לפי מדרגות.
- פטור ממס שבח במכירת דירה יחידה: לפי מרכז הנדל”ן, תקרת הפטור ממס שבח לדירת מגורים מזכה (דירה יחידה) עומדת בשנת 2025 על 5,008,000 ₪ לפי שווי המכירה. מכירה מעל סכום זה מחויבת במס שבח על החלק היחסי של הרווח בלבד. במידה שלמוכר אין דירה נוספת ונמכרה הדירה בתוך מסגרת הזמן הקבועה בחוק, ייתכן וייהנה מפטור מלא.
- מס רכישה על דירה להשקעה: חשוב לדעת כי רוכש דירה שנייה (להשקעה) רוכש דירה שנייה (להשקעה) לא נהנה ממדרגות הפטור של דירה יחידה, ומחויב במס רכישה של 8% על הדירה הנוספת — מהלך שנועד לצנן את הביקושים המוטי השקעה.
- הקלות למשקיעים באזורים מועדפים: השקעה בפריפריה הגיאוגרפית או החברתית יכולה לזכות להטבות מס, מענקים והעדפות נוספות בהתאם להסדרים ממשלתיים עדכניים.
תכנון מס לטווח ארוך
השקעה בנדל”ן זה לא מהלך חד-פעמי אלא תהליך מתמשך אשר דורש מחשבה ותכנון מקיפים עבור השנים הבאות. ראייה לטווח רחוק מאפשרת בין היתר התמודדות מוצלחת יותר עם שינויי רגולציה, שינויים אישיים וכלכליים. המרכיבים המרכזיים לתכנון כזה כוללים:
- בניית תוכנית יציאה: החלטה מראש על מועדי מימוש נכסים, צפי לרווחיות וניתוח מיסוי עתידי בהתאם. זכרו כי מס שבח בשיעור 25% יחול על הרווח הריאלי ממכירה, כך שתכנון נכון של עיתוי המכירה עשוי לחסוך סכומים ניכרים.
- תכנון העברה בין-דורית: יש להתחשב בהשלכות המיסוי בגין הורשה או הענקת נכס לקרובי משפחה. הידיעה מראש עשויה למנוע הפתעות לא נעימות ליורשים.
- ניהול תזרים מזומנים מיטבי: שמירה על איזון בין הוצאות להכנסות תוך הפקת דו”חות מסודרים עשויה להפחית לחצים ולמזער סיכונים בעת הצורך במימון נוסף או מימוש נכסים.
טיפים מעשיים למשקיעי נדל”ן
במהלך ליווי של מאות לקוחות בתחום, צברנו ניסיון רב בזיהוי פעולות פשוטות שיכולות להשפיע רבות על חבות המס. הנה מספר טיפים שכדאי לאמץ עוד היום:
- תיעוד מדויק של כל הוצאה: שמירה על קבלות, חוזים וחשבוניות תאפשר הוכחת הוצאות מוכרות ותחסוך סכומי מס משמעותיים.
- התייעצות עם מומחי מס לפני כל עסקה משמעותית: בדיקה מוקדמת עשויה לשנות את אופי העסקה ואפילו למנוע טעויות יקרות.
- שמירה על מעקב שוטף אחר שינויי חקיקה: דיני המס משתנים לעיתים תכופות ולכן חשוב להישאר מעודכנים ולהתאים את האסטרטגיה בהתאם.
|
צ’ק-ליסט לפני כל עסקת נדל”ן
|
שאלות נפוצות
האם כדאי להקים חברה לצורך השקעות נדל”ן?
התשובה תלויה בהיקף ההשקעות ובמטרות המשקיע. חברה עשויה להיות משתלמת כאשר מנוהלים מספר נכסים וניתן להפחית עלויות וליהנות ממס חברות קבוע, אך חשוב לקחת בחשבון את העלויות הנוספות של ניהול וראיית חשבון.
מה ההבדל בין מיסוי דירה להשקעה לדירת מגורים?
דירת מגורים, כאשר עומדת בהגדרת “דירה יחידה”, יכולה ליהנות מפטורים משמעותיים — במיוחד ממס שבח, עד לתקרת שווי מכירה של 5,008,000 ₪ בשנת 2025. לעומת זאת, דירה להשקעה לא זכאית לפטורים הללו, וחייבת במס רכישה של 8% ובמס שבח בשיעור 25% על הרווח הריאלי ממכירתה.
איך ניתן להימנע מטעויות נפוצות במיסוי נדל”ן?
תכנון מראש, התייעצות עם מומחים ותיעוד מסודר הם המפתח להימנעות מטעויות יקרות. פעמים רבות, טעויות נובעות מהנחות שגויות או חוסר הבנה לגבי התקנות התקפות — כמו בלבול בין תקרת הפטור לשכר דירה (5,654 ש”ח לחודש ב-2025) לבין מסלול ה-10% הקבוע.
הבהרה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ולא מהווה ייעוץ מס, משפטי או פיננסי. כל מקרה צריך להיבחן לגופו בהתאם לנסיבותיו הייחודיות. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות פיננסיות משמעותיות.












