
לפני כשנה, פגשנו את דני, מהנדס תוכנה בן 35, שהחזיק שלוש פוליסות ביטוח פנסיוני שונות ממקומות עבודה קודמים. לאחר בדיקה מעמיקה, גילינו שהוא משלם דמי ניהול כפולים ומחזיק בכיסויים ביטוחיים מיותרים שעולים לו אלפי שקלים בשנה. באמצעות השוואה מקצועית והתאמת הפוליסות לצרכיו, הצלחנו לחסוך לו למעלה מ-8,000 ₪ בשנה ולהבטיח שהחיסכון הפנסיוני שלו מנוהל בצורה אופטימלית.
|
💰
18.5%
שיעור ההפרשה המנדטורי לפנסיה בישראל מהשכר ברוטו (6% עובד + 12.5% מעסיק). מקור
|
📈
10.1%
תשואה ריאלית של קרנות הפנסיה בישראל ב-2024 – מהגבוהות ב-OECD. מקור
|
🏦
71.6%
שיעור ההחלפה הנקי של הפנסיה בישראל לאורך קריירה מלאה בכלל מסלולי החיסכון. מקור
|
חשיבות ההשוואה בין פוליסות ביטוח פנסיוני
השוואת פוליסות ביטוח פנסיוני היא צעד קריטי בתכנון הפיננסי שלנו. בשוק הפנסיוני הישראלי קיימים מוצרים רבים ומגוונים, וההבדלים ביניהם יכולים להשפיע משמעותית על החיסכון הפנסיוני לטווח הארוך. ראוי לזכור כי שיעור ההפרשה המנדטורי לפנסיה בישראל עומד על 18.5% מהשכר ברוטו – 6% מהעובד ו-12.5% מהמעסיק – כך שמדובר בסכומים גדולים המצטברים לאורך שנות הקריירה. בחירה חכמה ומושכלת של פוליסה יכולה לתרום להגדלת החיסכון, למנוע כפילויות ולמקסם את הכיסויים הביטוחיים הניתנים במסגרת התוכנית הפנסיונית.
דמי ניהול ועלויות נלוות
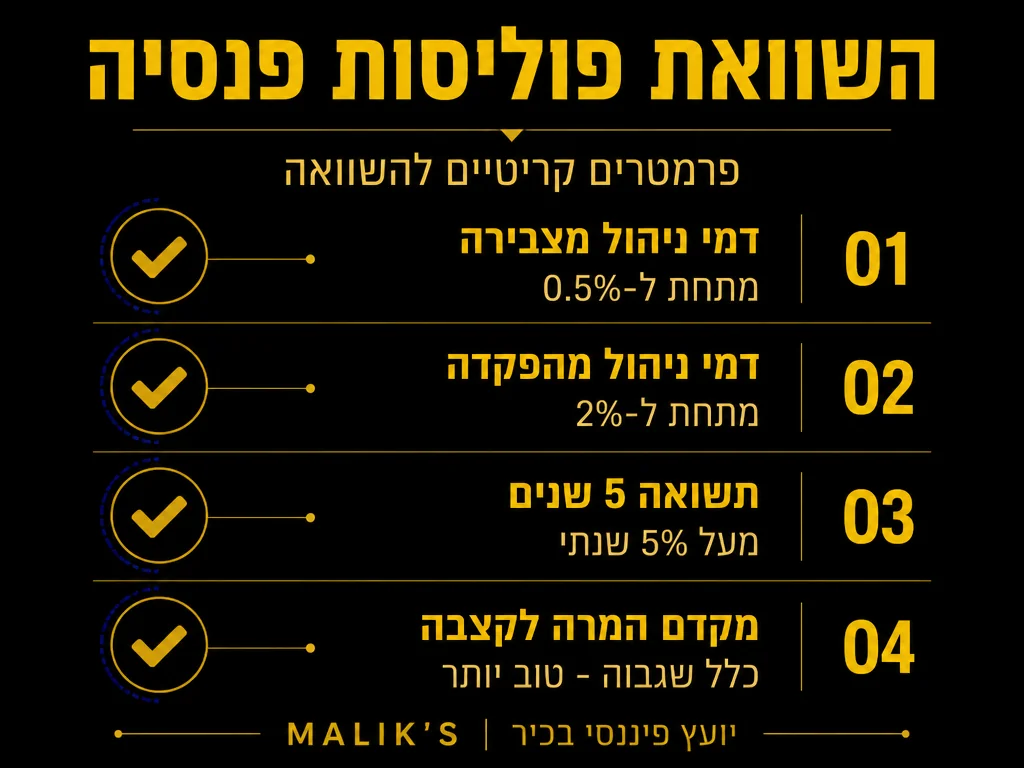
דמי הניהול הם אחד המרכיבים המשמעותיים ביותר המשפיעים על התשואה הסופית של החיסכון הפנסיוני. ככל שדמי הניהול גבוהים יותר, כך סכום החיסכון לפנסיה קטן משמעותית. התקרות המקסימליות שנקבעו בחוק הפנסיה הישראלי הן 6% מההפקדות החודשיות ו-0.5% מהצבירה הכוללת. בפועל, קרנות הפנסיה הנבחרות (ברירת מחדל) גובות כיום 1% מההפקדות ו-0.22% בלבד מהצבירה, הרבה פחות מהתקרה החוקית. בעת בחינת דמי הניהול, חשוב לבדוק:
- דמי ניהול מהצבירה (בדרך כלל נעים בין 0.1% ל-1.05%)
- דמי ניהול מההפקדות השוטפות – התקרה החוקית היא 6%, אך קרנות ברירת מחדל גובות כ-1%
- עלויות נוספות כמו דמי משמרת, עמלות מעבר בין מסלולים או עלויות נסתרות אחרות
- אפשרויות להנחות בדמי ניהול, במיוחד כאשר מתמקחים עם החברה המנהלת
|
✅
מומלץ לעשות
• להשוות דמי ניהול לקרנות ברירת מחדל (1% הפקדה / 0.22% צבירה) – מקור
• לבחון תשואות היסטוריות לאורך 10 שנים • להתמקח על דמי ניהול עם החברה המנהלת • לבדוק כיסויים ביטוחיים בכל פוליסה לפני איחוד • להעריך מסלולי השקעה בהתאם לגיל ולסיכון |
❌
להימנע מ-
• להשאיר פוליסות נפרדות ממקומות עבודה קודמים ללא בדיקה
• לשלם דמי ניהול קרובים לתקרה החוקית (6% הפקדה / 0.5% צבירה) • להחזיק כיסויים ביטוחיים כפולים שעלותם אלפי שקלים בשנה • לבחור מסלול השקעה ברירת מחדל ללא בחינה אישית • לוותר על זכויות והטבות היסטוריות בעת איחוד פוליסות |
מסלולי השקעה ותשואות
בחירת מסלול ההשקעה המתאים יכולה להשפיע באופן ניכר על גובה הפנסיה העתידית שלכם. בשנת 2024 השיגו קרנות הפנסיה בישראל תשואה ריאלית של 10.1% – מהגבוהות במדינות ה-OECD. עם זאת, ביצועי העבר אינם מבטיחים תשואות עתידיות, ולכן יש לבחון את האפשרויות הקיימות ולשאול:
- אילו מסלולי השקעה קיימים ומהי מידת הסיכון שלהם?
- מהן התשואות ההיסטוריות של כל מסלול בעשר השנים האחרונות?
- עד כמה ניתן לעבור בין מסלולים בצורה חופשית וללא עלויות נוספות?
- מהי מדיניות ההשקעות של כל מסלול, והאם היא תואמת את מטרותיכם לטווח הארוך?
כיסויים ביטוחיים
פוליסות פנסיוניות כוללות בדרך כלל רכיבים ביטוחיים מובנים, וחשוב להבין בדיוק אילו כיסויים מוצעים וכמה הם עולים לכם. לדוגמה, למעלה מ-5 מיליון ישראלים מחזיקים כיום ביטוח סיעודי פרטי, עם כיסוי של 51% בגילאי 65-75 – דבר המדגיש את חשיבות הכיסוי הביטוחי בתוכנית הפנסיונית. בבדיקת הכיסויים, שימו לב ל:
- ביטוח חיים – האם הכיסוי מספיק להבטחת בני המשפחה במקרה פטירה?
- אובדן כושר עבודה – האם הפוליסה מכסה בצורה מקיפה מצבים של נכות חלקית או מלאה?
- שארים – האם בני הזוג או הילדים יקבלו קצבה במקרה של פטירה?
- מה הפערים בין הכיסויים בפוליסה הפנסיונית לבין ביטוחים פרטיים אחרים?
גמישות ושירות
גורם חשוב נוסף בהשוואת פוליסות פנסיוניות הוא רמת השירות וגמישות הפוליסה. לפי תקנות ניוד הפנסיה, קרנות הפנסיה מחויבות להשלים העברת חיסכון בין גופים תוך 10 ימי עסקים – כך שהמעבר בין קרנות פשוט ומהיר יחסית. בבחינת הגמישות:
- זמינות לשינויים יזומים כמו שינוי מסלולי השקעה
- יכולת להגדיל או להקטין הפקדות בהתאם לשינויי שכר או שינויים אישיים
- שירות לקוחות זמין המאפשר מענה מהיר לכל שאלה או צורך
- קיום ממשק דיגיטלי המאפשר גישה נוחה לניהול הפנסיה
- מהירות ואיכות הטיפול בתביעות – האם התהליך ברור וידידותי?
|
צ׳קליסט להשוואת פוליסות פנסיוניות
|
שאלות נפוצות
איך אדע אם דמי הניהול שאני משלם גבוהים מדי?
מומלץ להשוות את דמי הניהול לממוצע בשוק ולבדוק אפשרות להנחות. התקרה החוקית על דמי הניהול היא 6% מההפקדות ו-0.5% מהצבירה, אך קרנות ברירת המחדל הנבחרות גובות כיום 1% מההפקדות ו-0.22% מהצבירה בלבד. במיקוח נכון ניתן להפחית את דמי הניהול באופן משמעותי.
האם כדאי לאחד מספר פוליסות לפוליסה אחת?
איחוד פוליסות יכול לחסוך בעלויות ולמנוע כפילות ביטוחית, אך חשוב לבדוק את התנאים בכל פוליסה ולוודא שלא מאבדים זכויות או הטבות היסטוריות שהיו כלולות בפוליסות הקיימות.
מה ההבדל בין קרן פנסיה לביטוח מנהלים?
קרן פנסיה היא מוצר סטנדרטי עם דמי ניהול נמוכים יותר, בעוד ביטוח מנהלים מציע יותר גמישות וכיסויים ביטוחיים מותאמים אישית. שיעור ההחלפה הנקי של הפנסיה בישראל הוא 71.6% לאורך קריירה מלאה בכלל מסלולי החיסכון, כך שבחירת המסלול הנכון משפיעה ישירות על רמת החיים בפרישה.
“הייעוץ המקצועי שקיבלתי עזר לי להבין את ההבדלים בין הפוליסות השונות ולחסוך אלפי שקלים בשנה. התהליך היה ברור ומקצועי, והיום אני מרגיש הרבה יותר בטוח עם החיסכון הפנסיוני שלי.” – אבי כהן, מנהל פרויקטים
המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, השקעות או מס. כל החלטה הנוגעת לחסכונות הפנסיוניים שלכם צריכה להתקבל לאחר בחינה מעמיקה של המצב האישי שלכם ובהתייעצות עם אנשי מקצוע מוסמכים. מומלץ לפנות אלינו לקבלת ייעוץ מקצועי המותאם למצבכם האישי.












