
מדד שארפ הוא כלי מדידה שמראה כמה תשואה עודפת התיק שלכם מייצר עבור כל יחידת סיכון שאתם לוקחים, והוא חשוב מפני שהוא מאפשר להשוות בין השקעות שונות על בסיס הוגן במקום להסתכל רק על התשואה הגולמית. משקיעים רבים בישראל מסתכלים אך ורק על מספר אחד: כמה אחוזים התיק עשה השנה. זו טעות שעולה ביוקר. תיק שהניב 12% בשנה נשמע מצוין, אבל אם הוא נבנה מתוך תנודתיות פראית שגרמה לכם לילות ללא שינה, יתכן שתיק אחר שהניב 9% בדרך רגועה ויציבה היה בחירה טובה בהרבה. כאן בדיוק נכנסים מדדי הסיכון לתמונה, ומדד שארפ עומד במרכזם.
עבור בעלי הון משמעותי השאלה הזו קריטית עוד יותר. כשמדובר בסכומים גדולים, כל נקודת אחוז של תנודתיות מתורגמת לסכומים אבסולוטיים עצומים, והיכולת לישון בשקט הופכת לנכס בפני עצמה. במאמר הזה נסביר בשפה ברורה מה מודד כל אחד ממדדי הסיכון המרכזיים, איך קוראים אותם נכון, ואיך תוכלו להשתמש בהם כדי לבחון את הביצועים האמיתיים של התיק שלכם.
מה זה מדד שארפ ואיך הוא עובד
מדד שארפ, שנקרא על שם הכלכלן ויליאם שארפ זוכה פרס נובל, מודד את התשואה העודפת של השקעה מעל נכס חסר סיכון, מחולקת ביחידת הסיכון כפי שהיא נמדדת בסטיית התקן. ככל שהמדד גבוה יותר, כך התיק יעיל יותר מבחינת תשואה מותאמת-סיכון. במילים פשוטות, המדד עונה על שאלה אחת מרכזית: כמה תשואה נוספת קיבלתם עבור כל יחידת סיכון שהסכמתם לספוג? הגדרה מדויקת ומקורות נוספים תוכלו למצוא במדריך של Investopedia למדד שארפ.
הרעיון מאחורי החישוב פשוט ואלגנטי. מדינה מנפיקה אגרות חוב שנחשבות בטוחות כמעט לחלוטין, והתשואה עליהן היא מה שקרוי הנכס חסר הסיכון. כל השקעה שמערבת סיכון אמורה לפצות אתכם בתשואה גבוהה יותר מהנכס הבטוח, אחרת אין שום היגיון לקחת את הסיכון. מדד שארפ לוקח את הפער הזה, את התשואה העודפת, ומחלק אותו במידת התנודתיות של התיק. התוצאה היא מספר יחיד שמאפשר השוואה נקייה בין אלטרנטיבות.
נניח שני מנהלי תיקים הציגו שניהם תשואה של 10% בשנה. הראשון עשה זאת עם תנודתיות נמוכה, כשהתיק נע בטווח צר ויציב. השני עשה את אותם 10% דרך זינוקים וצניחות חדות שהעמידו את העצבים שלכם במבחן. מדד שארפ של הראשון יהיה גבוה משמעותית, והוא מלמד שהתשואה שלו איכותית יותר. אותה תשואה הושגה בסיכון קטן יותר, וזה בדיוק מה שאתם רוצים.
למה תשואה גולמית מטעה אתכם
הבעיה עם התבוננות בתשואה בלבד היא שהיא מספרת רק חצי סיפור. שוק ההון מתגמל לקיחת סיכון, ולכן קל מאוד להשיג תשואות גבוהות בטווח קצר פשוט על ידי הגדלת הסיכון. אפשר להרים תיק שלם על מניה ספקולטיבית אחת, ואם היא תעלה, התשואה תהיה מרשימה. אבל התשואה הזו לא מעידה על מיומנות. היא מעידה על מזל שהצטרף להימור.
משקיעים מנוסים יודעים שהשאלה האמיתית איננה כמה הרווחתם, אלא כמה סיכון היה עליכם לקחת כדי להרוויח את זה. תיק שמניב תשואה סבירה בעקביות, שנה אחר שנה, שווה הרבה יותר מתיק שקופץ מ-30% רווח ל-25% הפסד. הראשון בונה הון לאורך זמן, השני שוחק אותו דרך התנודתיות עצמה, גם אם הממוצע נשמע דומה.
כאן נכנס לתמונה עיקרון מתמטי חשוב שרבים מפספסים. הפסד של 50% דורש רווח של 100% רק כדי לחזור לנקודת ההתחלה. תנודתיות גבוהה פוגעת בהון בצורה א-סימטרית, והיא הסיבה שבגללה ניהול סיכונים חכם, ולא רדיפה אחר תשואה מקסימלית, הוא הבסיס לצמיחה בת-קיימא של הון גדול. מי שמנהל ניהול תיקי השקעות ברמה מקצועית מבין את הא-סימטריה הזו ובונה סביבה את כל האסטרטגיה.
מדדי הסיכון המרכזיים בהשוואה
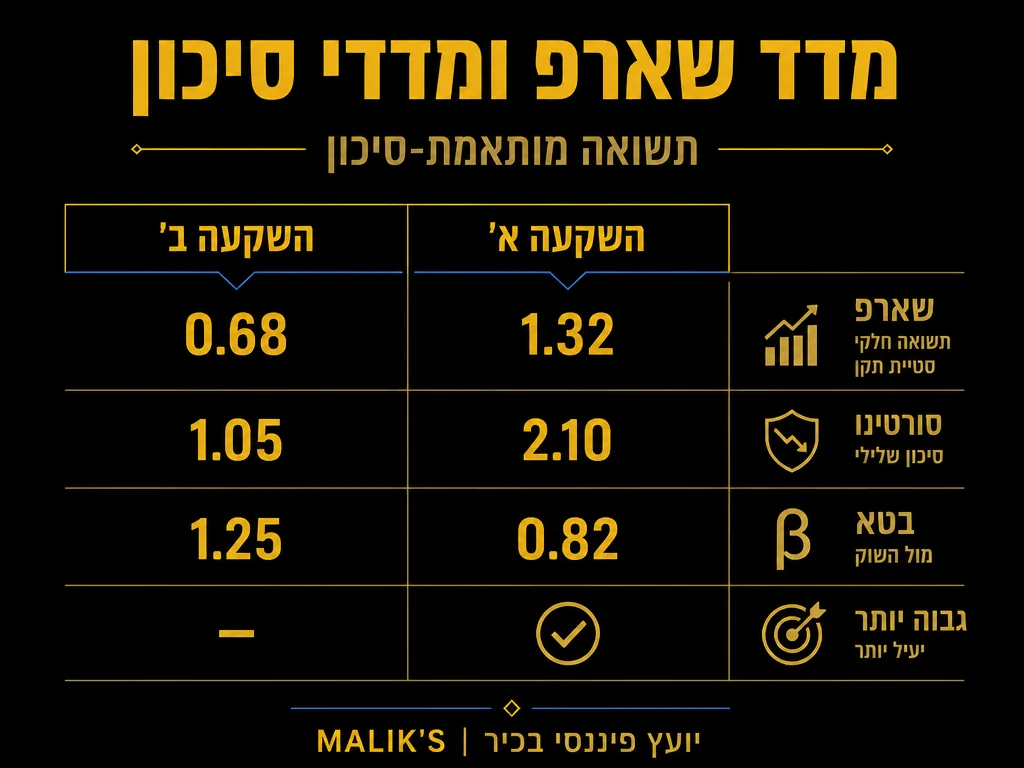
מדד שארפ הוא הכלי המפורסם ביותר, אבל הוא חלק ממשפחה שלמה של מדדים. כל אחד מהם מאיר זווית אחרת של הסיכון, ומשקיע מתוחכם משתמש בכמה מהם יחד כדי לקבל תמונה מלאה. הטבלה הבאה מסכמת את ההבדלים המרכזיים ביניהם:
| מדד | מה הוא מודד | מתי משתמשים בו |
|---|---|---|
| מדד שארפ | תשואה עודפת ליחידת סיכון כולל, לפי סטיית התקן של כלל התנודות | השוואה כללית בין תיקים או קרנות על בסיס תשואה מותאמת-סיכון |
| מדד סורטינו | תשואה עודפת ליחידת סיכון שלילי בלבד, מתעלם מתנודתיות כלפי מעלה | כשרוצים למדוד רק את סיכון ההפסד, לא את התנודתיות החיובית |
| בטא | מידת התנודתיות של התיק ביחס לשוק הכללי כבסיס השוואה | הערכת החשיפה של התיק לתנועות השוק הרחב |
| סטיית תקן | עוצמת התנודתיות המוחלטת של התשואות סביב הממוצע שלהן | מדידת רמת אי-הוודאות והפיזור של התשואות לאורך זמן |
ההבדל בין המדדים איננו טכני בלבד. לכל אחד מהם שימוש שונה בעולם האמיתי, והבחירה במדד הנכון תלויה בשאלה שאתם מנסים לענות עליה. בואו נעמיק בכל אחד מהם בנפרד.
סטיית תקן: הבסיס לכל מדד סיכון
סטיית התקן היא לב לבו של מדד שארפ, ולכן כדאי להבין אותה קודם. בשפה יומיומית, סטיית התקן מודדת עד כמה התשואות בפועל מתפזרות סביב התשואה הממוצעת. תיק עם סטיית תקן נמוכה מספק תשואות עקביות שקרובות לממוצע. תיק עם סטיית תקן גבוהה מפגין תשואות שקופצות רחוק מהממוצע, לפעמים הרבה מעל ולפעמים הרבה מתחת.
חשבו על שני נהגים שנוסעים אותה דרך באותו זמן ממוצע. הראשון שומר על מהירות אחידה כל הדרך. השני מאיץ בפראות, בולם חזק, ומאיץ שוב. שניהם מגיעים באותה שעה, אבל הנסיעה עם הראשון נעימה ובטוחה בהרבה. סטיית התקן היא בדיוק ההבדל בין שני סגנונות הנהיגה האלה, מתורגם לשפת ההשקעות. עבור בעל הון, נסיעה חלקה משמעה שקט נפשי ויכולת לתכנן קדימה בביטחון.
מדד סורטינו: כשלא כל סיכון נולד שווה
למדד שארפ יש חולשה מובנית אחת. הוא מתייחס לכל תנודתיות כאל סיכון, כולל תנודתיות כלפי מעלה. אבל בואו נהיה כנים: כשהתיק שלכם זינק ב-8% ביום אחד, האם באמת חוויתם את זה כסיכון? כמעט אף משקיע לא מתלונן על תנודות חיוביות. מה שמדיר שינה מהעיניים הוא הצד השני, ההפסדים.
מדד סורטינו נולד כדי לתקן את העיוות הזה. הוא בנוי בדומה למדד שארפ, אך במקום למדוד את כלל התנודתיות הוא מתמקד רק בתנודתיות השלילית, זו שגורמת להפסדים. בכך הוא נותן תמונה מדויקת יותר של הסיכון שבאמת מטריד משקיעים. תיק שעולה בקפיצות גדולות אך יורד בעדינות יקבל מדד סורטינו גבוה, גם אם מדד שארפ שלו בינוני. עבור משקיעים אמידים, המבחינים היטב בין הפסד לרווח, מדד סורטינו לרוב רלוונטי במיוחד.
בטא: כמה התיק שלכם רוכב על השוק
בטא הוא מדד מסוג אחר לגמרי. במקום למדוד את הסיכון של התיק בפני עצמו, הוא בוחן את היחס בין התיק לבין השוק הכללי. בטא של 1 משמעו שהתיק זז בדיוק כמו השוק. כשהשוק עולה ב-1%, גם התיק עולה ב-1%. בטא של 1.5 משמעו שהתיק תנודתי יותר מהשוק, ומגזים בתנועותיו בשני הכיוונים. בטא של 0.7 משמעו תיק סולידי יותר, שנע בעדינות ביחס לשוק הסוער.
ההבנה הזו חשובה במיוחד לבניית תיק מאוזן. משקיע שרוצה חשיפה אגרסיבית לצמיחה יבחר נכסים עם בטא גבוה, ומודע לכך שהם יזנקו בשוק עולה ויצנחו בשוק יורד. משקיע שמרן יעדיף בטא נמוך, שמגן על ההון בתקופות סוערות במחיר תשואה מתונה יותר בזמנים טובים. הכרת הבטא של כל רכיב בתיק מאפשרת לכם לכוונן במדויק את רמת החשיפה שנוחה לכם.
איך קוראים את המדדים נכון בפועל
מספר בודד לעולם לא מספר את כל הסיפור, וזו אחת הטעויות הנפוצות של משקיעים מתחילים. מדד שארפ של 1.2 נשמע נהדר, אבל בלי הקשר הוא חסר משמעות. הנה כמה עקרונות מנחים לקריאה נכונה של המדדים:
- השוו רק דומה לדומה. מדד שארפ של קרן מנייתית אגרסיבית איננו בר-השוואה למדד של קרן אג״ח סולידית. כל אפיק השקעה נמדד מול קבוצת הייחוס המתאימה לו.
- הסתכלו על טווח זמן ארוך. מדד שנחשב על פני שנה בודדת רגיש מאוד למקריות. תקופה של שלוש עד חמש שנים לפחות נותנת תמונה אמינה הרבה יותר.
- שלבו כמה מדדים יחד. מדד שארפ, סורטינו ובטא מספרים סיפורים משלימים. יחד הם חושפים תמונה שאף מדד בודד לא יכול להראות לבדו.
- זכרו את הקשר לתקופה. מדדי סיכון מחושבים על נתוני עבר, והעבר לא מבטיח את העתיד. הם כלי חשוב, אך לא נבואה.
- בדקו את הנחת הבסיס. חלק מהמדדים מניחים שהתשואות מתפלגות בצורה נורמלית, הנחה שלא תמיד מתקיימת בשווקים אמיתיים ובאירועים קיצוניים.
הקריאה הנכונה של המדדים דורשת שילוב של הבנה כמותית ושיקול דעת. אין נוסחה שמייצרת החלטה אוטומטית. המדדים הם כלי עזר שמאירים את התמונה, אך ההחלטה הסופית תמיד מערבת הבנה של המטרות, האופק והצרכים האישיים שלכם כמשקיעים.
מדדי אלפא וסיכון נוסף שכדאי להכיר
מעבר לשלושת המדדים המרכזיים, יש עוד כלי שראוי להזכיר, אלפא. בעוד שבטא מודד את התנועה ביחס לשוק, אלפא מודד את הערך המוסף שמנהל ההשקעות הצליח לייצר מעבר לצפוי. אלפא חיובי משמעו שהתיק הכה את השוק לאחר התאמה לסיכון, מה שמעיד על מיומנות ניהולית אמיתית ולא רק על ישיבה פסיבית על תנועת השוק.
הצירוף של אלפא ובטא מספק תמונה עשירה. בטא מלמד כמה מהתשואה הגיע פשוט מהחשיפה לשוק, ואלפא מלמד כמה נוסף מעל ומעבר לזה בזכות בחירות חכמות. מנהל תיקים מקצועי שואף לאלפא חיובי לאורך זמן, כי הוא ההוכחה לכך שהערך שהוא מוסיף מצדיק את דמי הניהול. עבור בעל הון גדול, ההבחנה הזו בין תשואת שוק לתשואת מיומנות היא קריטית להערכת שירותי הניהול שהוא מקבל.
מדדי סיכון בבניית תיק לבעלי הון
עבור משקיעים אמידים, מדדי הסיכון אינם תרגיל אקדמי אלא כלי עבודה יומיומי. ככל שהתיק גדול יותר, כך חשיבותו של ניהול סיכונים מדוקדק עולה. אובדן של אחוזים בודדים מהון גדול מסתכם בסכומים שמשנים חיים, ולכן היכולת למדוד ולנהל את הסיכון הופכת למרכזית בתהליך.
שירות מקצועי של ניהול תיקים משתמש במדדים האלה כדי לבנות תיק שמותאם בדיוק לפרופיל הסיכון של הלקוח. משקיע שמעדיף שקט נפשי יקבל תיק עם סטיית תקן נמוכה ובטא מתון, גם במחיר תשואה מעט מתונה יותר. משקיע שמוכן לספוג תנודתיות תמורת פוטנציאל צמיחה גבוה יותר יקבל תיק אחר לגמרי. השירות של ניהול תיקי השקעות מקצועי בונה את התיק סביב המספרים האלה, ולא סביב תחושות בטן.
הערך של גישה מבוססת מדדים גדל דרמטית ככל שהתיק מורכב יותר. תיק שמשלב מניות, אג״ח, נדל״ן ונכסים אלטרנטיביים דורש הבנה של האופן שבו כל רכיב תורם לסיכון הכולל. לעיתים נכס בודד נראה מסוכן בפני עצמו, אך בהקשר של התיק כולו הוא דווקא מפחית את הסיכון הכולל דרך קורלציה נמוכה לשאר הרכיבים. רק מדידה שיטתית חושפת את הדינמיקה העדינה הזו.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על DCA ממוצע עלות שקלי.
שאלות נפוצות
מהו מדד שארפ טוב?
אין מספר קסם אוניברסלי, אבל ככלל אצבע מדד שארפ מעל 1 נחשב סביר, מעל 2 נחשב טוב מאוד, ומעל 3 נחשב מצוין. עם זאת, המספר תלוי מאוד בסוג ההשקעה ובתקופה הנמדדת, ולכן תמיד יש להשוות אותו מול קבוצת ייחוס מתאימה ולא במנותק.
מה ההבדל בין מדד שארפ למדד סורטינו?
מדד שארפ מודד את התשואה העודפת ביחס לכלל התנודתיות של התיק, כולל תנודות חיוביות. מדד סורטינו מתמקד רק בתנודתיות השלילית שגורמת להפסדים. משקיעים שרואים תנודות כלפי מעלה כדבר רצוי מעדיפים לרוב את סורטינו, שמשקף מדויק יותר את הסיכון שבאמת מטריד אותם.
האם אפשר להסתמך רק על מדד שארפ בקבלת החלטות?
לא. מדד שארפ הוא כלי מצוין, אך יש לו מגבלות. הוא מתבסס על נתוני עבר, מניח התפלגות מסוימת של תשואות, ומתייחס לכל התנודתיות כסיכון. הדרך הנכונה היא לשלב אותו עם מדדים נוספים כמו סורטינו, בטא ואלפא, ולצרף לכך שיקול דעת של איש מקצוע המכיר את המטרות האישיות שלכם.
מדוע מדדי סיכון חשובים יותר לבעלי הון גדול?
ככל שההון גדול יותר, כך התנודתיות מתורגמת לסכומים אבסולוטיים משמעותיים יותר, ואובדן של אחוזים בודדים הופך לסכום עצום. מדידה מדוקדקת של הסיכון מאפשרת לבנות תיק שמגן על ההון ומייצר צמיחה יציבה לאורך זמן, במקום לרדוף אחר תשואות גבוהות שכרוכות בסיכון בלתי מבוקר.
המידע במאמר זה הוא כללי בלבד ולא מהווה ייעוץ השקעות או תחליף לייעוץ מקצועי המותאם אישית לצרכים שלכם.












