
השוק הישראלי מלא במשקיעי נדל”ן מתחילים שמאמינים שהם יכולים לעשות הכל לבד. הם קוראים כמה מאמרים באינטרנט, מדברים עם חבר שקנה דירה להשכרה ומחליטים לקפוץ לעסקה הראשונה שלהם בלי ליווי מקצועי.
התוצאה? בשוק שבו מחיר הדירה הממוצע בישראל עמד על כ-2.21 מיליון ₪ ברבעון השלישי של 2025, טעות אחת בבחירת הנכס, המימון או המיסוי יכולה לעלות מאות אלפי שקלים – כסף שלעולם לא יחזור.
השקעה בנדל”ן היא לא רק עניין של “לקנות דירה ולהשכיר אותה”.
זה תחום מורכב שדורש הבנה מעמיקה של מימון, מיסוי, ניהול סיכונים ותזמון שוק.
ליווי משקיעי נדל”ן מקצועי הוא לא “מותרות” – זו השקעה קריטית שיכולה להבדיל בין רווח של מאות אלפי שקלים לבין הפסד שישאיר אתכם עם נכס שלא מייצר תזרים.
במאמר זה נסביר בדיוק למה משקיעים מנוסים לא פועלים לבד, מהם המחירים האמיתיים של טעויות נפוצות, ואיך ליווי מקצועי משפר את התשואה בצורה מדידה.
שוק הנדל”ן הישראלי במספרים – Q3 2025
|
🏠
2.21M ₪
מחיר דירה ממוצע בישראל ברבעון השלישי 2025 (מקור)
|
📉
3.16%
תשואה גולמית ממוצעת על שכירות בישראל (מקור)
|
|
🏦
50%
תקרת מימון משכנתא למשקיע נדל”ן לפי בנק ישראל (מקור)
|
📊
4.25%
ריבית בנק ישראל נכון לנובמבר 2025 (מקור)
|
למה השקעה בנדל”ן שונה מהשקעה בבורסה?
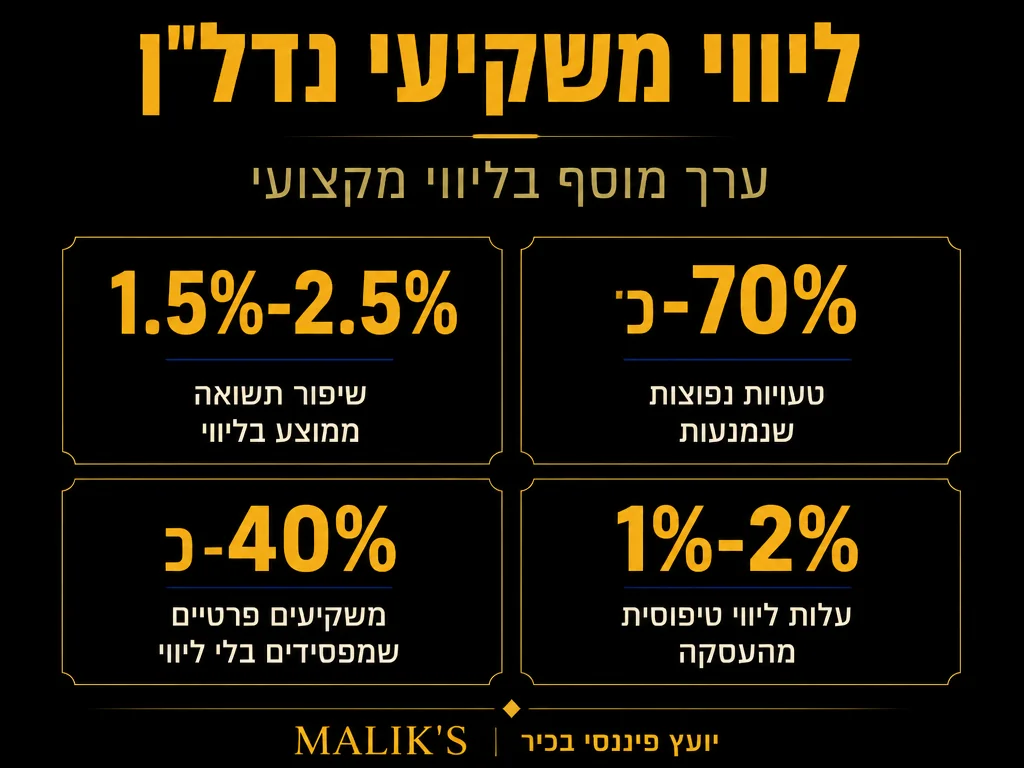
הרבה אנשים שמשקיעים בשוק ההון חושבים שהעקרונות זהים בנדל”ן. זו טעות יקרה.
ההבדלים המרכזיים:
| קריטריון | השקעה בבורסה | השקעה בנדל”ן |
|---|---|---|
| נזילות | גבוהה – מכירה תוך דקות | נמוכה – תהליך מכירה של חודשים |
| מינוף | מוגבל (עד פי 2) | גבוה (משכנתא עד 75% לרוכש ראשון; רק 50% למשקיע לפי בנק ישראל) |
| מורכבות משפטית | נמוכה | גבוהה – חוזים, רישום, זכויות |
| השפעת מיסוי | מס רווחי הון בלבד | מס שבח, מס רכישה, מס הכנסה, מס יסף |
| תלות בניהול | פסיבית לחלוטין | פעילה – שוכרים, תחזוקה, משפטים |
כשאתם קונים מניה, אתם לא צריכים לדאוג שהחברה תשלם לכם שכירות. אבל בנדל”ן, אם בחרתם אזור לא נכון או תמחרתם לא נכון, תישארו עם נכס ריק ותשלום חודשי של אלפי שקלים.
הנקודה המרכזית: נדל”ן דורש החלטות אסטרטגיות רב-ממדיות שלא ניתן לבצע בלי ידע עמוק בכמה תחומים בו-זמנית.
הטעויות היקרות שמשקיעים עושים בלי ליווי
אלו לא סתם “טעויות טכניות קטנות”. אלו פערים שיכולים לעלות לכם מאות אלפי שקלים לאורך חיי ההשקעה.
|
✅
לעשות – משקיע מלווה |
❌
לא לעשות – משקיע לבד
|
1. בחירה לא נכונה של אזור השקעה
הרבה משקיעים קונים נכסים “כי המחיר נמוך” – בלי להבין את הדינמיקה של השכונה. דוגמה קלאסית: דירה בפריפריה שנרכשה ב-2019 תמורת 800,000 ₪, עם הנחה שהאזור “בדרך לפיתוח”. היום, הדירה לא עלתה בערכה, שוכרים פוטנציאליים מתקשים למצוא עבודה באזור, והתשואה הגולמית הממוצעת בישראל עומדת על 3.16% בלבד ברבעון השלישי של 2025 – כלומר, דירות פריפריאליות ללא ביקוש אמיתי מייצרות פחות מכך.
מה שיועץ היה עושה: ניתוח מעמיק של תוכניות פיתוח עירוניות, נתוני תעסוקה, ומגמות דמוגרפיות. השקעה נכונה תופסת אזור לפני שהוא עולה, לא “מקווה” שיעלה.
2. מבנה מימון לא מותאם
משכנתא זה לא משכנתא. כל עסקה דורשת מבנה מימון ייעודי:
- דירה להשכרה ארוכת טווח: מסלול צמוד מדד עם ריבית נמוכה.
- פרויקט שיפוץ ומכירה (Flip): מסלול קצר עם אפשרות סגירה מוקדמת.
- דירה להשכרה לתקופה קצרה (Airbnb): משכנתא מעורבת עם תזרים גמיש.
חשוב לזכור: לאחר שהוריד בנק ישראל את הריבית ל-4.25% בנובמבר 2025, מבנה המשכנתא האופטימלי משתנה – ולכן הצמדה לריבית קבועה מול משתנה טעונה בחינה מקצועית מחודשת. בלי יועץ, אתם עלולים לקחת משכנתא לא מתאימה ששוברת את החישוב הכלכלי של העסקה.
3. התעלמות ממיסוי
נדל”ן בישראל מחויב במיסוי מורכב:
- מס שבח: 25% על הרווח הריאלי, לאחר ניכוי אינפלציה והוצאות מוכרות.
- מס רכישה: מדורג – 8% על הדירה הנוספת (השקעה).
- מס הכנסה על שכר דירה: שלושה מסלולים לבחירה – פטור מלא עד 5,654 ₪ לחודש, מס מחזור של 10%, או מס שולי על הרווח בניכוי הוצאות.
- מיסוי אינפלציוני: אתם משלמים מס על “רווחים” שנובעים מעליית מדד, לא מרווח אמיתי.
משקיע בלי ליווי נכנס לעסקה ומתפלא לגלות שאחרי מיסים, התשואה שהוא חישב התרסקה.
דוגמה ממשית:
משקיע קנה דירה ב-1.5 מיליון, שיפץ אותה ב-200,000 ₪, ומכר ב-2 מיליון ₪ אחרי שנתיים.
- רווח גולמי על הנייר: 300,000 ₪
- מס שבח (25%): 75,000 ₪
- עלויות מימון וסגירה מוקדמת: 40,000 ₪
- רווח נקי: 185,000 ₪
אם היה פונה ליועץ מלכתחילה, היה יכול להשתמש באסטרטגיות פטור ממס שבח או להעביר את הנכס לקרן נאמנות שמורידה את החבות.
4. הערכת שווי שגויה
משקיעים רבים מסתמכים על השמאי של הבנק – שתפקידו לתת שווי שמרני לצורכי משכנתא, לא שווי שוק אמיתי.
תסריט נפוץ: אתם קונים דירה תמורת 1.2 מיליון ₪, השמאי מעריך ב-1.1 מיליון, ואתם מממנים 900,000 ₪ (75% מהשווי השמאי). אבל אחרי שנתיים מסתבר שהדירה שווה רק 1.15 מיליון בגלל שוק חלש. עכשיו אתם במינוס יחסית להון העצמי שהשקעתם.
יועץ מקצועי יבצע הערכת שווי עצמאית, ישווה מספר שמאים, ויוודא שלא משלמים יתר על המידה.
מה כולל ליווי משקיעי נדל”ן מקצועי?
ליווי אמיתי זה לא “לענות על שאלות בווצאפ”. זה תהליך מובנה שמלווה אתכם משלב האסטרטגיה, דרך הרכישה ועד הניהול השוטף.
שלב 1: בניית אסטרטגיה אישית
לפני שקונים נכס, צריך להבין:
- מטרת ההשקעה: הכנסה חודשית, רווח הון, דיור עתידי?
- אופק זמן: שנתיים, עשר שנים, עד הפרישה?
- סיכון: רמת נזילות, סובלנות לתנודתיות, גיוון.
לפי זה, בונים תוכנית השקעה ייעודית.
שלב 2: ניתוח שוק ומציאת נכסים
יועץ מביא גישה לנתוני שוק מתקדמים:
- מחירי עסקאות אמיתיות (לא מחירי מודעות).
- מגמות היצע וביקוש לפי אזור.
- תחזיות פיתוח תשתיתי (רכבת קלה, אזורי תעסוקה).
לדוגמה, מחיר הדירה הממוצע במחוז תל אביב עומד על 3.01 מיליון ₪, בעוד שבמחוז הצפון הוא נמוך בכמעט פי שניים – 1.56 מיליון ₪ בלבד. פער כזה מחייב ניתוח יסודי של פוטנציאל השכרה ועליית ערך לפני כל השקעה.
מה שאתם לא יכולים לעשות לבד: גישה למאגרי מידע סגורים, קשרים עם קבלני פיתוח, וידע שהצטבר לאורך מאות עסקאות.
שלב 3: ליווי מימון
זה לא רק “לקבל משכנתא”. זה:
- השוואת 5-6 בנקים במקביל.
- משא ומתן על עמלות, ריביות, ושיפור תנאים.
- בניית מבנה משכנתא אופטימלי (מעורב, קצר, צמוד).
לפי רשות התחרות הישראלית, השוואת ריביות בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס בכל השוואה, ועד 16-20 נקודות בסיס עם ארבע השוואות – חיסכון שמצטבר לעשרות אלפי שקלים לאורך חיי ההלוואה.
דוגמה מהשטח: משקיע שפנה לבנק אחד קיבל הצעה של ריבית 5.2% צמודת מדד. לאחר ליווי מקצועי, הבנק הוריד ל-4.8%, וזה חסך לו 80,000 ₪ לאורך 20 שנה.
שלב 4: בדיקת נכס משפטית ופיזית
לפני חתימה, מוודאים:
- תקינות משפטית: עיקולים, משכנתאות קיימות, זכויות צד ג’.
- מצב פיזי: בדיקות רטיבות, בניה בלתי חוקית, בעיות תשתית.
- תמ”א ותוכניות: האם הנכס בהקפאה, בסכנת הפקעה, או בתהליך פינוי-בינוי.
זה נשמע ברור, אבל משקיעים רבים מדלגים על זה כי “זה נראה בסדר”.
שלב 5: ניהול שוטף ותמיכה
אחרי הרכישה:
- ניהול שוכרים: סינון, חוזים, גבייה.
- תחזוקה: קבלנים, ספקים, תיקונים.
- ייעוץ יציאה: מתי למכור, איך למזער מיסים.
כמה עולה ליווי משקיעי נדל”ן, וכמה הוא חוסך?
עלויות ליווי מקצועי
| סוג ליווי | עלות ממוצעת |
|---|---|
| ייעוץ חד-פעמי | 3,000-8,000 ₪ |
| ליווי רכישה מלאה | 15,000-35,000 ₪ (או 1-2% משווי העסקה) |
| ליווי ניהול שנתי | 8-12% מהכנסות השכירות |
החיסכון שהליווי מייצר
בעסקה של 1.5 מיליון ₪:
- חיסכון בריבית משכנתא: 60,000-100,000 ₪ לאורך החיים.
- חיסכון במיסוי (תכנון נכון): 40,000-80,000 ₪.
- הימנעות מרכישה לא נכונה: חיסכון של הפסד פוטנציאלי של 200,000-500,000 ₪.
סה”כ: עלות של 25,000 ₪ יכולה לחסוך או להרוויח לכם 300,000-600,000 ₪.
מקרי מבחן: השוואה בין משקיע לבד למשקיע מלווה
תסריט 1: דירה להשכרה בבאר שבע
משקיע לבד:
- קנה דירה ב-950,000 ₪ באזור שלא הכיר.
- לקח משכנתא בריבית 5.4%.
- הדירה עומדת ריקה 4 חודשים בשנה.
- תשואה נטו: 1.8% שנתי.
משקיע מלווה:
- קנה דירה ב-880,000 ₪ באזור צומח (קרוב לקמפוס).
- ריבית 4.7% אחרי משא ומתן.
- דירה מושכרת כל השנה לסטודנטים.
- תשואה נטו: 5.2% שנתי – גבוה בהרבה מהתשואה הגולמית הממוצעת בישראל של 3.16%.
הפרש תשואה על 10 שנים: כ-280,000 ₪.
תסריט 2: נכס להשבחה (Flip)
משקיע לבד:
- קנה דירה ישנה תמורת 1.2 מיליון.
- שיפץ ללא תכנון מדויק – חרג בתקציב ב-30%.
- מכר אחרי 18 חודשים, רווח נטו אחרי מיסים: 120,000 ₪.
משקיע מלווה:
- קנה דירה דומה תמורת 1.15 מיליון (מיקוח טוב יותר).
- שיפוץ מתוכנן עם קבלנים בעלות קבועה.
- מכר אחרי 14 חודשים, רווח נטו: 220,000 ₪.
הפרש רווח: 100,000 ₪ – פי 3 מעלות הליווי.
איך בוחרים יועץ ליווי משקיעי נדל”ן?
לא כל יועצי הנדל”ן הם באותה רמה. יש שם הרבה “מומחים עצמי-מוכרזים” שאין להם ניסיון או רקורד.
קריטריונים לבחירה:
- ניסיון מוכח: לפחות 50 עסקאות שליוו.
- שקיפות תמחור: יועץ טוב לא מתחמק ממחירים.
- רקורד תשואות: שאלו להמלצות ללקוחות קודמים.
- רישיון מתאים: יועצי נדל”ן צריכים להיות בעלי רישיון תיווך או ייעוץ כלכלי.
- אין ניגוד עניינים: יועץ שמקבל עמלה מקבלן או מבנק לא עובד בשבילכם
צ’קליסט בדיקה לפני שכירת יועץ נדל”ן
| ✓ | תיק עסקאות מוכח: בקשו רשימה של לפחות 50 עסקאות שלוו ונסגרו בפועל ב-3 השנים האחרונות. |
| ✓ | הצגת עלות מראש: מחירון ברור – חד-פעמי 3,000-8,000 ₪, ליווי מלא 1-2% משווי העסקה. |
| ✓ | ידע במגבלות בנק ישראל: מבין שמשקיע מוגבל ל-50% LTV ויודע לבנות תמהיל סביב הריבית הנוכחית של 4.25% (מקור). |
| ✓ | תכנון מיסוי מובנה: מציג אסטרטגיה ברורה למס שבח (25%) ולמס רכישה (8% על דירה נוספת) (מקור). |
| ✓ | הצהרת ניגוד עניינים: בכתב – לא מקבל עמלות מקבלנים, יזמים או בנקים על העסקה. |
| ✓ | בנצ’מארק תשואה: מוכן להתחייב יעד תשואה גבוה מהממוצע הארצי של 3.16% (מקור). |
תחומי התמחות נוספים בליווי משקיעים
ליווי נדל”ן הוא רק חלק מהתמונה. משקיעים חכמים משלבים זאת עם:
- ליווי השקעות בשוק ההון – לפיזור סיכונים.
- ייעוץ משכנתאות – לקבלת תנאים אופטימליים.
- אימון עסקי – לפיתוח חשיבה עסקית.
- תכנון פנסיוני – להבטחת עתיד כלכלי.
לסיום: האם אתם באמת יכולים לעשות את זה לבד?
התשובה הכנה: לא, ולא כדאי לכם לנסות.
נדל”ן הוא אחד התחומים המורכבים ביותר בעולם ההשקעות – משלב פיננסי, משפטי, ומיסויי. כל טעות יכולה לעלות מאות אלפי שקלים. יועץ מקצועי לא רק חוסך לכם כסף – הוא מרוויח לכם כסף באמצעות החלטות חכמות יותר, ניהול סיכונים טוב יותר, ותזמון נכון.
אם אתם רציניים לגבי השקעה בנדל”ן, הצעד הראשון הוא לא לחפש נכס – אלא למצוא יועץ שיבנה איתכם אסטרטגיה ארוכת טווח.
רוצים להתחיל להשקיע בנדל”ן בצורה חכמה?
מליק פיננסים מתמחים בליווי משקיעי נדל”ן לאורך כל שלבי התהליך – מבניית אסטרטגיה ועד סגירת עסקה וניהול שוטף. אנחנו כאן כדי לוודא שכל שקל שאתם משקיעים מניב את התשואה המקסימלית.
👉 לחצו כאן לתיאום פגישת ייעוץ ללא התחייבות
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












