
גירושין הם אחת החוויות הרגשיות הכבדות ביותר שאדם עובר בחייו. אך מעבר לכאב האישי, הם גם אירוע כלכלי בעל השלכות עמוקות ומרחיקות לכת על כל נכס שצברתם יחד, כל קרן פנסיה שחסכתם וכל חלום שבניתם.
הכרת חוקי חלוקת הרכוש בישראל, ובעיקר הבנה של מה מגיע לכם ומה לא, עשויה להיות ההבדל בין עמידה כלכלית לבין נפילה חופשית. במאמר זה נעבור על כל ההיבטים הפיננסיים המרכזיים של גירושין בישראל בצורה מקצועית, ברורה ומבוססת על החוק העדכני.
מה אומר החוק? עקרון איזון המשאבים
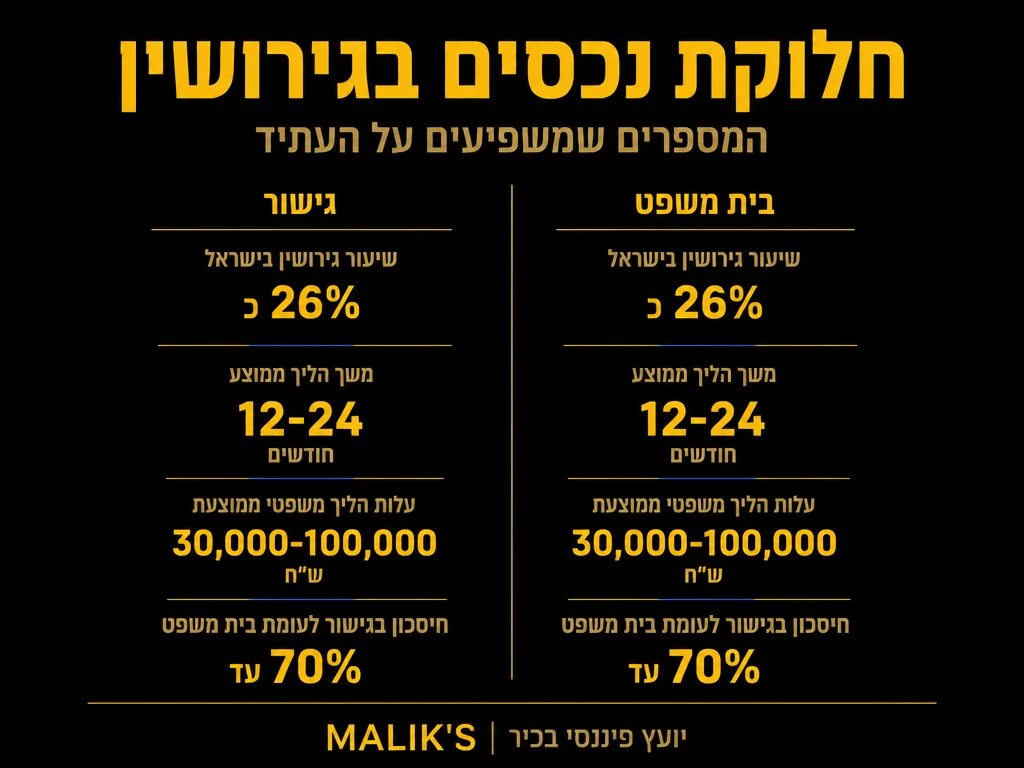
בישראל, על זוגות שנישאו לאחר ה-1 בינואר 1974 ולא ערכו ביניהם הסכם ממון חל חוק יחסי ממון בין בני זוג, התשל”ג-1973. עיקרו של חוק זה הוא הסדר איזון המשאבים, שמשמעותו: כל מה שנצבר מיום הנישואין ועד ליום הקרע מתחלק בין בני הזוג שווה בשווה.
יום הקרע הוא מושג קריטי. הוא לא בהכרח יום הגירושין הרשמי, אלא יכול להיות היום שבו הוגשה תביעת גירושין, היום שבו אחד הצדדים עזב את הבית, או כל תאריך שבית המשפט יקבע כמועד הפירוד בפועל. כל נכס שנצבר לאחר יום הקרע לא כפוף לחלוקה.
ישנם נכסים שלא נכנסים לחלוקה כלל, ונכסים שהחוק מחייב לכלול. הטבלה הבאה מרכזת את המצב הנוהג:
| סוג הנכס | האם נכלל בחלוקה? | הערות |
| דירת מגורים שנרכשה בנישואין | כן | ניתן למכור / לרכוש חלק / להעביר |
| קרן פנסיה שנצברה בנישואין | כן | לפי חוק חלוקת חיסכון פנסיוני 2014, עד 50% מהזכויות שנצברו |
| נכס שהיה לפני הנישואין | לא (בד”כ) | ייתכן שיתוף אם עורב בחיים המשותפים |
| ירושה שהתקבלה בנישואין | לא (בד”כ) | אם הוכנסה לחשבון משותף, עשויה להיחשב משותפת |
| עסק / חברה פרטית | כן (שנצבר בנישואין) | דורש הערכת שווי על ידי רואה חשבון/אקטואר |
| קרן השתלמות | כן | נחשבת זכות סוציאלית בת איזון |
| ביטוח לאומי / גמלה | לא | מוחרג מחוק יחסי ממון |
| פיצוי על נזקי גוף | לא | נחשב נכס אישי |
| חסכונות / חשבון בנק משותף | כן | מחולקים שווה בשווה |
* הטבלה מייצגת את הכלל הכללי. כל מקרה ייבחן לגופו, ועורך דין ויועץ פיננסי יכולים לסייע לזהות חריגים רלוונטיים.
הנכס הגדול: דירת המגורים המשותפת
עבור רוב הזוגות הישראלים, דירת המגורים היא הנכס היקר ביותר. חלוקתה בגירושין מהווה לרוב את נקודת המחלוקת העמוקה ביותר, גם מהצד הרגשי וגם מהצד הכלכלי. לפי נתוני הלמ”ס, מחיר הדירה הממוצע בישראל ברבעון השלישי של 2025 עמד על כ-2.21 מיליון ש”ח, כאשר במחוז תל אביב המחיר הממוצע הגיע ל-3.01 מיליון ש”ח ובמחוז הצפון ל-1.56 מיליון ש”ח בלבד (Globes) – פערים שמשפיעים ישירות על ההגישה לחלוקה.
כאשר מגיעים לנקודת הפרידה, עומדות בפני בני הזוג כמה אפשרויות מרכזיות:
- מכירת הדירה בשוק החופשי וחלוקת התמורה שווה בשווה
- רכישת חלקו של בן הזוג האחד על ידי השני, לרוב באמצעות מיחזור המשכנתא
- העברת הדירה לאחד הצדדים כנגד ויתור על נכסים אחרים בשווי מקביל
- השארת הדירה לשימוש ההורה המשמורן לצרכי הילדים, עם הסדר מאוחר יותר
מה קורה למשכנתא?
אחת השאלות הנפוצות ביותר היא: מה קורה למשכנתא המשותפת בגירושין? שני בני הזוג מבחינה חוקית הן ערבים לחוב, ואין חלוקה שיפוטית משחררת אותם מחובה כלפי הבנק.
ייעוץ משכנתאות מקצועי חיוני בשלב זה. מחזור המשכנתא, שינוי שמות הלווים, והתאמת ההחזר החודשי לכוח ההחזר של צד אחד בלבד, כולם מהלכים שדורשים הכנה מוקדמת מול הבנק ומומחה מוסמך.
במקרים רבים, הצד שנשאר בדירה יצטרך להוכיח לבנק שביכולתו לעמוד לבדו בהחזרים. תקנות בנק ישראל אוסרות על אישור משכנתא כאשר יחס ההחזר להכנסה (PTI) עולה על 50% מההכנסה החודשית של הלווה (בנק ישראל), ובפועל רוב הבנקים בישראל מאשרים משכנתאות רק כאשר ההכנסה החודשית של הלווה היא לפחות פי 3 מההחזר המתוכנן (Buyitinisrael). לצד שנותר בדירה לבדו, מדובר בחסם משמעותי שיש לתכנן מבעוד מועד.
בנוסף, קונה דירה יחידה מוגבל ל-LTV (יחס הלוואה לערך הנכס) של עד 75% משווי הדירה, כך שמי שרוכש את חלקו של בן הזוג יידרש להעמיד הון עצמי של לפחות 25% מהשווי הרלוונטי (בנק ישראל). שמאות מקרקעין מוסמכת – שעלותה בישראל נעה בדרך כלל בין 2,500 ל-5,000 ש”ח – היא תנאי מוקדם לכל מהלך כזה מול הבנק (Sands of Wealth).
הנכס הנסתר: פנסיה וזכויות סוציאליות
זכויות פנסיוניות הן לעיתים קרובות הנכס השני בגודלו שזוג צובר לאורך חייו המשותפים, ולמרות זאת הן נשכחות לא פעם בתהליך הגירושין. חוק יחסי ממון קובע כי הזכויות שנצברו בנישואין נחשבות לרכוש משותף.
היקף החיסכון הפנסיוני בישראל הוא עצום: ההפקדה המינימלית לפנסיית חובה היא 18.5% מהשכר ברוטו (6% מהעובד, 6.5% מעסיק לתגמולים ו-6% מעסיק לפיצויים), והיא חלה על כל עובד שכיר בישראל מאז 2017 (JPost / Israeli Payroll Guide). על פני שני עשורי נישואין, מדובר בצבירה של מאות אלפי שקלים שמתחלקת בין בני הזוג.
בשנת 2014 נחקק חוק חלוקת חיסכון פנסיוני בין בני זוג שנפרדו, שהסדיר לראשונה מנגנון ברור לחלוקה. לפי החוק:
- ניתן להעביר עד 50% מהפנסיה שנצברה בתקופת הנישואין לבן הזוג לשעבר
- פנסיה שנצברה לפני הנישואין לא נכללת בדרך כלל בחלוקה
- החוק חל גם על ידועים בציבור שמוכיחים חיים משותפים
- ניוד בין קופות לאחר חלוקה מבוצע בתוך 10 ימי עסקים בהליך תקין (בית השקעות מיטב)
לצורך חישוב מדויק של שווי הפנסיה ופירוק הזכויות, מינוי אקטואר מוסמך הוא שלב הכרחי. האקטואר יבדוק את כלל הצבירות, ימים קובעים, ויחשב את האיזון הנדרש.
תכנון פנסיוני ופיננסי מקצועי בשלב זה יכול לסייע לוודא שהחלוקה מתבצעת בצורה המיטיבה עם שני הצדדים ומונעת הפסדי מס מיותרים.
עסקים ועצמאים: מי מקבל את מה?
כאשר אחד מבני הזוג הוא עצמאי, שותף בחברה או בעלים של עסק, חלוקת הרכוש הופכת למורכבת משמעותית יותר. עסק שנבנה במהלך הנישואין נחשב לנכס בר-איזון, ויש להעריך את שוויו.
הערכת שווי עסק בגירושין כוללת בדרך כלל:
- ניתוח דוחות כספיים לשנים האחרונות
- הערכת מוניטין אישי ועסקי
- בחינת נכסים מוחשיים ובלתי מוחשיים
- חוות דעת של רואה חשבון מומחה שמונה על ידי בית המשפט
אחד הפתרונות הנפוצים הוא שבעל העסק ישלם לצד השני את מחצית שווי העסק מכספים אחרים, כדי לא לאלץ את מכירת העסק שהוא מקור פרנסתו.
ירושות ומתנות: של מי זה בעצם?
על פי חוק יחסי ממון, נכסים שהתקבלו בירושה או במתנה אישית במהלך הנישואין לא נחשבים לרכוש משותף ולא נכנסים לחלוקה. ואולם, כאן מסתתרת מלכודת נפוצה.
אם כספי הירושה הוכנסו לחשבון הבנק המשותף, שימשו לרכישת דירה משותפת, או אם בן הזוג התנהג באופן שמעיד על כוונת שיתוף, ייתכן שבית המשפט יקבע שהנכס הפך לנכס משותף.
לכן, ניהול נכון של ירושות ומתנות אישיות מחייב תכנון פיננסי מוקדם. הסכם ממון שנערך בזמן מקביל יכול להגן על נכסים אלה ולמנוע מחלוקות עתידיות.
הסכם ממון לעומת הסכם גירושין: מה ההבדל?
רבים מבלבלים בין שני המסמכים הללו. הסכם ממון הוא מסמך שנחתם לפני הנישואין או במהלכם, ומגדיר מראש כיצד יחולק הרכוש אם יגיעו לגירושין. הסכם גירושין, לעומת זאת, נחתם בעת הפרידה ומסדיר את חלוקת הרכוש בפועל.
כאשר קיים הסכם ממון תקף, תהליך הגירושין נעשה לרוב חלק יותר. ואולם, גם הסכם ממון לא מחליף הסכם גירושין, מפני שנסיבות החיים משתנות ויש צורך להתאים את ההסכמות למציאות העדכנית.
גם ללא הסכם ממון קיים, ניתן בכל שלב לגבש הסכם גירושין בהסכמה, שיאושר על ידי בית המשפט לענייני משפחה. הסכמה בין הצדדים חוסכת עלויות משפטיות, זמן יקר ועצבים מיותרים.
מה לא נכלל בחלוקה? חריגים חשובים
כדאי לדעת שישנם נכסים שלא נכנסים להסדר איזון המשאבים כלל:
- נכסים שהיו בבעלות מי מבני הזוג לפני הנישואין ולא שולבו בחיים המשותפים
- גמלאות ביטוח לאומי
- פיצוי בשל נזקי גוף או מוות
- נכסים שהוסכם בכתב בין בני הזוג שלא ייכללו בחלוקה
בנוסף, סעיף 8 לחוק יחסי ממון מאפשר לבית המשפט, בנסיבות חריגות, לקבוע חלוקה שלא שוויונית. לדוגמה, אם אחד הצדדים תרם תרומה חריגה לצבירת הרכוש, או לחלופין, אם נסיבות כלכליות מיוחדות מצדיקות זאת.
השפעת הגירושין על כלכלת המשפחה: תכנון נכון קודם הכל
הטעות הנפוצה ביותר שאנשים עושים בגירושין היא להתמקד רק בחלוקה הרכושית המיידית, מבלי לבחון את ההשלכות ארוכות הטווח. גירושין משנים לחלוטין את המצב הכלכלי של כל אחד מהצדדים. מחקר של מרכז טאוב מצביע על כך שמשכנתא ייצוגית בישראל מסתכמת בכ-מיליון ש”ח על 60% משווי הדירה, עם החזר חודשי של כ-30% מההכנסה הפנויה לאורך 25 שנה (מרכז טאוב) – נטל שמכפיל את עצמו כשנותרים לעמוד בו לבד.
כמה שאלות שחשוב לשאול:
- האם ההכנסה החודשית שלכם לאחר הגירושין מספיקה לכיסוי ההוצאות?
- מה יהיה גובה החזר המשכנתא החודשי אם תישארו בדירה לבדכם?
- האם קיים ביטוח חיים הצמוד למשכנתא שדורש עדכון?
- מה יהיה שווי הפנסיה שתגיעו אליה לאחר חלוקת הזכויות?
- האם יש חובות משותפים שיש להסדיר?
|
✘
מה לא לעשות
|
✔
הצעדים הנכונים
|
כלכלת המשפחה וניהול פיננסי הם תחום שמליק פיננסים מתמחה בו, ומסייע לכל לקוח לבנות תמונה כלכלית מציאותית לחיים שאחרי הגירושין.
השלבים המעשיים: איך מתקדמים?
גירושין, כמו כל תהליך פיננסי מורכב, דורשים תכנון שיטתי. הנה הצעדים המומלצים:
- גיבוש רשימה מלאה של כלל הנכסים והחובות של שני הצדדים
- קביעת ‘יום הקרע’ בהקדם האפשרי, שכן הוא משפיע על גובה הנכסים שנכנסים לחלוקה
- פנייה לאקטואר לחישוב הזכויות הפנסיוניות
- הזמנת שמאי מקרקעין להערכת שווי הדירה
- פגישה עם יועץ משכנתאות לבחינת אפשרויות המימון
- גיבוש הסכם גירושין בסיוע גורמים מקצועיים
- אישור ההסכם בבית משפט לענייני משפחה
מתי כדאי לפנות לייעוץ פיננסי בתהליך הגירושין?
התשובה הכנה היא: מוקדם ככל האפשר. פנייה ליועץ פיננסי בשלב מוקדם מאפשרת לזהות נכסים שאתם עלולים לפספס, להגדיר נכון את יום הקרע, ולתכנן את העתיד הכלכלי שלכם באופן מושכל.
ייעוץ פיננסי מקצועי לא מחליף עורך דין, אלא פועל במקביל אליו. בעוד שעורך הדין מסדיר את ההיבטים המשפטיים, היועץ הפיננסי עוזר לוודא שהחלוקה הרכושית לא מסכנת את יציבותכם הכלכלית לשנים הבאות.
ייעוץ השקעות ותכנון כלכלי לאחר הגירושין הוא צעד חשוב לבניית עצמאות פיננסית. מליק פיננסים מלווה לקוחות גם בשלב הבנייה מחדש של התמונה הכלכלית האישית.
שאלות נפוצות
האם ניתן לחלק רכוש לפני שהגירושין הושלמו?
כן. ניתן לבצע חלוקת רכוש גם לפני קבלת הגט הרשמי. הדבר נועד לאפשר לצדדים להסדיר את ענייניהם הכלכליים מבלי שאחד מהם ישתמש בגט כקלף מיקוח.
מה קורה אם אחד מבני הזוג מנסה להבריח נכסים?
בית המשפט לענייני משפחה מחייב גילוי מלא של כלל הנכסים. הברחת נכסים היא עבירה שעלולה לפגוע קשות בעמדת הצד המברחה בהליך. ניתן לבקש צו גילוי מסמכים ולאלץ את הצד השני לחשוף חשבונות ונכסים.
איך קובעים שווי נכסים לצורך האיזון?
הערכת שווי נדל”ן נעשית על ידי שמאי מקרקעין מוסמך. הערכת זכויות פנסיה נעשית על ידי אקטואר. שווי עסק מוערך על ידי רואה חשבון מומחה. בית המשפט רשאי לאמץ הערכות מוסכמות או למנות מומחה מטעמו.
האם זוגות ידועים בציבור זכאים לאותם זכויות?
ידועים בציבור זכאים לאיזון נכסים ולחלוקת פנסיה, בדומה לזוגות נשואים, בכפוף להוכחת ניהול חיים משותפים. חשוב לתעד את מועד תחילת החיים המשותפים ולהסדיר הסכם בכתב.
מה ההשפעה של ילדים על חלוקת הרכוש?
ילדים לא משפיעים ישירות על חלוקת הרכוש בין בני הזוג, אך טובתם נלקחת בחשבון בהחלטות הנוגעות לדיור. לעיתים בית המשפט יאפשר לצד המשמורן להישאר בדירה לתקופה מוגדרת כדי לשמור על יציבות הילדים.
גירושין הם אחד הרגעים הכי מאתגרים כלכלית שמשפחה יכולה לעבור. הם מבדקים כל הסכם שנחתם, כל חיסכון שנצבר, וכל נכס שנרכש. הכנה נכונה, הבנה של הזכויות החוקיות שלכם, וליווי מקצועי ראוי, הם אלה שיקבעו האם תצאו מהתהליך עם בסיס כלכלי יציב או עם נטל שיקשה עליכם לשנים רבות.
הצעד הנכון ביותר שאפשר לעשות, בין אם אתם בתחילת תהליך ובין אם כבר באמצעו, הוא לשבת עם מומחה פיננסי ולמפות את המצב הכלכלי שלכם בצורה מלאה ואמינה.
לקביעת פגישת ייעוץ אישית עם צוות מליק פיננסים, ולקבלת תמונה כלכלית מלאה לקראת התהליך, צרו קשר עוד היום. הצוות שלנו שלנו מתמחה בתכנון פיננסי למשפחות ישראליות בכל שלבי החיים, כולל בתקופות מורכבות כמו גירושין.
← לחצו כאן לקביעת פגישת ייעוץ עם מליק פיננסים
─────────────────────────────────────
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ולא מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות לא מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












