
בעלי מקצועות חופשיים (יועצים, רואי חשבון, עורכי דין, רופאים) ניצלו במשך עשור את מבנה “חברת הארנק” כדי להפחית את חבות המס שלהם מ-50% מס שולי לשיעור משולב נמוך משמעותית. חוק ההסדרים 2025 שינה את הכללים באופן דרמטי – והאופטימיזציה ההיסטורית פשוט הופסקה לחלק גדול מהשוק. במאמר נציג מה השתנה בפועל ב-2025, מי עדיין יכול ליהנות מהמבנה, איך מחשבים תמהיל אופטימלי בין משכורת לדיבידנד ב-2026, ולמה אסטרטגיית צמיחה לעסק שכוללת חברת ארנק חייבת היום ייעוץ מס מעודכן ב-2025-2026.
מה השתנה ב-2025 – שלוש פצצות בו-זמנית
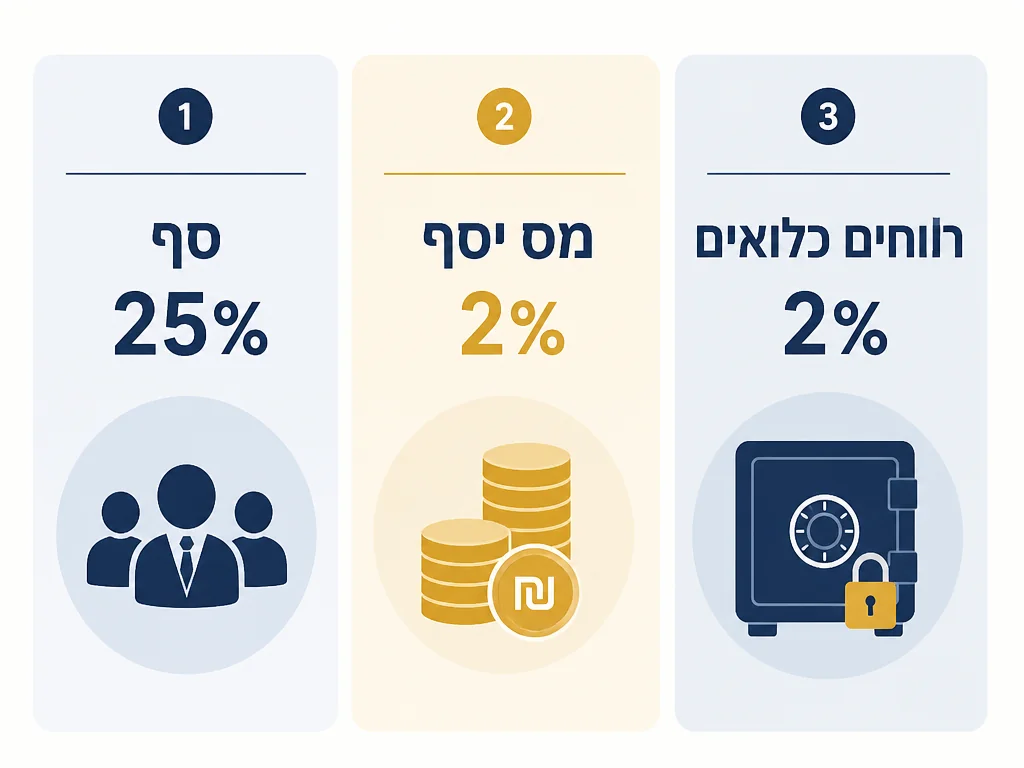
חוק ההסדרים 2025 לא שינה רק את חברת הארנק – הוא שינה שלושה דברים במקביל שמכים בבעל החברה הקטנה משלוש זוויות. חוק ההסדרים 2025 שינה את ההגדרה של חברת ארנק בסעיף 62א לפקודת מס הכנסה: סף ההחזקה בחברה המקבלת את השירותים עלה מ-10% ל-25% להגדרת בעל מניות מהותי. פרק הזמן לבחינת ההכנסה ‘מלקוח אחד’ צומצם ל-22 חודשים מתוך 3 שנים. תיקון נוסף 62א(א1): הכנסה חייבת מפעילות ‘עתירת יגיעה אישית’ תחויב במס שולי לרווחים החורגים משיעור רווחיות של 25%; רווחים עד 25% ימשיכו ליהנות ממס חברות מופחת של 23%.
תרגום מעשי: יזם או בעל מקצוע חופשי שעבד דרך חברת ארנק ולקוחו העיקרי החזיק 10%-25% במניות החברה המקבלת – אבד את הפטור והכנסותיו ימוסו כעת כמשכורת. רק מי שמחזיק 25%+ בחברה המקבלת יכול להמשיך במבנה החברה. עשרות אלפי עצמאים בישראל נמצאים כעת ב”נחיתה רכה” של מיסוי אישי מלא במקום ההגנה של מבנה החברה.
השכבה השנייה: מס יסף על הכנסות פסיביות – 5% החדש
בנוסף לפיצוץ של חברת הארנק, חוק ההסדרים 2025 הטיל חבות מס נוספת על בעלי הון בישראל. תיקון 2025 הוסיף מס יסף נוסף של 2% על הכנסות פסיביות (רווחי הון, דיבידנדים, ריביות, שכירויות, מס שבח) שיחול כאשר סך ההכנסות הפסיביות עולה על ₪721,560 בשנה. כתוצאה, שיעור מס היסף הכולל על הכנסות פסיביות בחלק החורג מהתקרה יעמוד על 5%. בעל חברה שמקבל דיבידנד גדול חוצה את הסף הזה במהירות – ומגלה שהמס האפקטיבי על הדיבידנד עלה מ-30% (מהותי) ל-32%-35% במצטבר.
השכבה השלישית: רווחים כלואים – חברה שלא מחלקת תשלם 2%
הכלי החדש ביותר: מס על “רווחים כלואים” – חברה שלא מחלקת רווחים נצברים נחשפת לעונש כספי שנתי. מנגנון רווחים כלואים 2025: חברות מעטים שלא מחלקות דיבידנדים במידה מספקת חשופות למס יסף נוסף של 2% על רווחים מצטברים. חלוקת דיבידנדים בשיעור של לפחות 6% מהרווחים המצטברים פוטרת את החברה ממס היסף הזה לאותה שנה. הטבה מיוחדת ל-2025: פטור גם בחלוקה של 5% בלבד (במקום 6%).
הדילמה המעשית: חברה עם רווחים מצטברים של ₪3M צריכה לבחור בין “קנס” של 2% על העודף (₪45,000-₪60,000 בשנה תלוי בפטורים) לבין חלוקת דיבידנד של 6% (₪180,000) ולשלם מס שולי עליו ברמת בעל המניות (30%-35% למהותי). שתי האופציות יקרות; הבחירה ביניהן תלויה במצב המס האישי של בעל החברה.
מי עדיין יכול ליהנות מחברת ארנק ב-2026
למרות הצמצום, חברת ארנק עדיין יעילה מס למספר פרופילים ספציפיים:
| פרופיל | חברת ארנק יעילה? | סיבה |
|---|---|---|
| יועץ שעובד עם 5+ לקוחות, אף אחד מעל 30% מההכנסות | כן | סף 22 חודשים / 3 שנים מ”לקוח אחד” לא מתקיים |
| בעל מקצוע חופשי עם רווחיות עד 25% (אופייני לרופאים, רואי חשבון) | כן | שיעור 23% מס חברות חל על כל הרווחים |
| יזם עם רווחיות גבוהה מעל 25% (עתירת יגיעה אישית) | חלקית | רק חלק עד 25% נהנה ממס חברות; היתר במס שולי |
| שכיר עם הכנסה צדדית של פחות מ-₪300K בשנה | לא | תקורת ניהול החברה (רואה חשבון, אגרות) לא מצדיקה |
| בעל חברה שמקבל שירותים מספק יחיד וההחזקה במקור פחות מ-25% | לא | חברת הארנק מבוטלת לפי 62א המתוקן |
הקריטריון המכריע ב-2026 הוא לא “האם להקים חברת ארנק” אלא “האם החברה הקיימת שלי עדיין יעילה”. חברות שהקיימו לפני 2024 דרושות לבחון מחדש את המבנה לפי הכללים החדשים.
חישוב תמהיל אופטימלי בין משכורת לדיבידנד
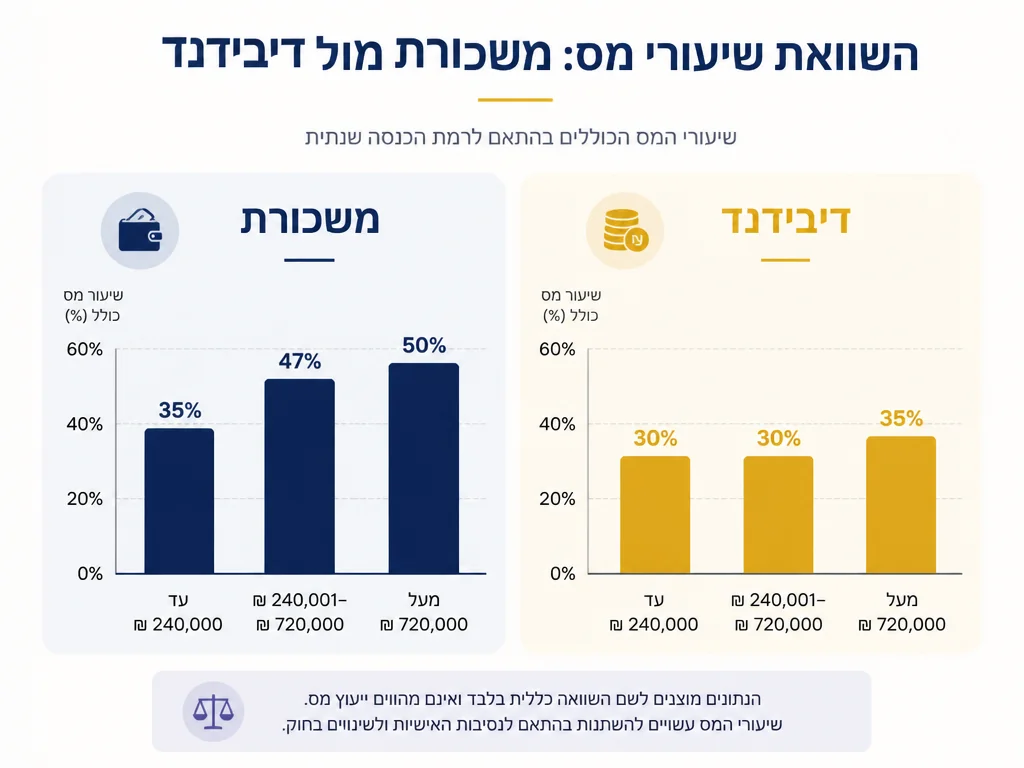
השאלה הקלאסית של בעל חברה: כמה משכורת לקחת וכמה דיבידנד? מבנה המס: מס חברות 23% על רווחי החברה + מס דיבידנד 25% (רגיל) או 30% (מהותי 10%+) לבעל המניות. סך מס משולב: כ-42.2% רגיל, 46.1% מהותי. השוואה למשכורת: מס שולי שכיר עד 50% (כולל מס יסף 3%) + ביטוח לאומי 12%.
- שכבת בסיס – משכורת עד מדרגת 35%: שכר שנתי של ₪301K (סף מדרגה 35%) נותן מס שולי 35% + ביטוח לאומי = כ-40% נטו. עד הסף הזה, משכורת כמעט תמיד יעילה יותר מדיבידנד
- שכבת ביניים – דיבידנד עד תקרת מס יסף: דיבידנד עד ₪721K (הסף למס יסף) ממוסה ב-30% (מהותי) – יעיל יותר ממדרגה 47% של המשכורת
- שכבת על – מעבר ל-₪721K: דיבידנד מעבר לתקרה ממוסה ב-32% (30% + 2% מס יסף 2025) + 3% מס יסף ההיסטורי = 35% משולב. עדיין יעיל יותר ממדרגה 50% של משכורת
- אופטימיזציה דינמית: מי שמתכוון לעבור את ₪2M הכנסה כוללת בשנה צריך לפצל בין שני בני זוג (אם רלוונטי) ולפזר את ההכנסה על פני שנים יותר בעזרת תזמון חלוקה
- אופציה רביעית – הלוואת בעלים: משיכת כסף מהחברה כהלוואה (ולא כדיבידנד או משכורת) דוחה את האירוע המס. אבל בלי החזרה בזמן, ההלוואה ממוסה רטרואקטיבית כדיבידנד עם ריבית מפגרת – סיכון אמיתי
מבנה אחר: חברת אחזקות משפחתית
מבנה מתקדם יותר שעולה לטיפול ב-2026: חברת אחזקות משפחתית. במקום בעל חברה יחיד שמחזיק במניות, מבנה זה בנוי כך שהחברה התפעולית בבעלות חברת אחזקות, וחברת האחזקות בבעלות בני המשפחה (בני זוג + ילדים בגירים). היתרון העיקרי: פיצול מקור הכנסה בין מספר בעלי מניות שכל אחד צובר מס יסף נפרד. במקרה שכל בעל מניות לבדו לא חוצה את ₪721K, המבנה חוסך 2%-5% מהמס המשולב.
חיסרון משמעותי: מורכבות אדמיניסטרטיבית – שני סטים של דוחות שנתיים, שני סטים של החלטות דירקטוריון, מורכבות במכירה עתידית. רק תיקים פיננסיים גדולים (₪5M+ הון משפחתי) מצדיקים את התקורה. ייעוץ מס מעודכן בנושא כולל גם בניית אסטרטגיה כלכלית לתכנון העברה הבין-דורית – הכוונה ארוכת טווח שמשלימה את האופטימיזציה השנתית.
שאלות נפוצות
אם החברה שלי הייתה חברת ארנק עד 2024 ועכשיו לא, מה לעשות?
שלוש אפשרויות: (1) להמשיך את החברה כחברה רגילה ולשלם משכורת מלאה – הגרסה הפשוטה, מס גבוה; (2) לבחון תיקון אחזקות בחברה המקבלת השירות (אם רלוונטי) לחצות את סף 25%; (3) לפרק את החברה ולעבור לעצמאי – אופציה אם ההכנסות נמוכות מ-₪300K שנתי. הבחירה תלויה בנסיבות אישיות וביעוץ רואה חשבון.
כמה זה עולה לקיים חברה רגילה בלי הטבת חברת ארנק?
תקורה שנתית בסיסית: רואה חשבון ₪10K-₪25K (תלוי בגודל החברה), אגרת רשם החברות ₪1,200 שנתי, אגרות מע”מ ומס הכנסה ₪500-₪2,000, ביטוח אחריות מקצועית ₪3K-₪10K. סה”כ ₪15K-₪40K בשנה לפני שלקחת שקל הכנסה. עסק עם הכנסה שנתית פחות מ-₪400K – העלות חוטפת אחוז משמעותי מהרווח, ולעיתים עדיף לעבור לעצמאי.
האם דיבידנד עוד יציב כאסטרטגיה ב-2026 אחרי כל השינויים?
כן, אבל פחות. בנקודות הכניסה הגבוהות (מעל ₪721K הכנסה פסיבית בשנה), ההפרש בין מס דיבידנד למס משכורת קטן ל-15%-20% (במקום 25%-30% בעבר). זה עדיין הפרש משמעותי, אבל לא דרמטי. בעלי חברות עם הכנסה נמוכה יחסית יכולים עדיין למצוא יעילות בדיבידנד; בעלי הון גבוה צריכים תכנון מורכב יותר.
סיכום
חוק ההסדרים 2025 שינה את האקלים של חברת הארנק בישראל באופן יסודי. הסף עלה מ-10% ל-25%, נוסף מס על רווחים כלואים, ומס יסף חדש על הכנסות פסיביות. עשרות אלפי עצמאים שעבדו דרך חברת ארנק מגלים שהמבנה אינו רלוונטי יותר, ובעלי חברות קיימות צריכים לבחון את האסטרטגיה מחדש. התמהיל האופטימלי בין משכורת לדיבידנד נשאר רלוונטי אבל פחות חד, מבנה חברת אחזקות משפחתית הוא הצעד הבא להון משפחתי גדול, וייעוץ מס שלא עודכן ב-2025 הוא חסר ערך. בעל חברה בישראל ב-2026 שלא חזר לחשבון אחרי השינויים – משלם יותר ממה שצריך, או שעובד במבנה משפטי שכבר לא חוקי.












