
כשדני, לקוח ותיק שלנו, החליט להשקיע את חסכונותיו בדירה בברלין לפני חמש שנים, רבים הרימו גבה. ההחלטה שלו מוכיחה את עצמה כהצלחה. הסיפור של דני הוא רק דוגמה אחת ליתרונות הפוטנציאליים בהשקעות נדל”ן במדינות זרות, אך כמו בכל תחום פיננסי, גם כאן חשוב לדעת לזהות את המוקשים ולהתכונן מראש. השקעה שכזו דורשת משנה זהירות, ידע והתייעצות עם מומחים.
|
🏘️
2.21M ₪
מחיר ממוצע של דירה בישראל ברבעון השלישי 2025 מקור
|
📈
3.16%
תשואת שכירות ממוצעת בישראל – נמוכה משמעותית מיעדים בחו”ל מקור
|
💵
+14.3%
ייסוף השקל מול הדולר ב-2025 – סיכון מטבע מוחשי למשקיע מקור
|
יתרונות השקעה בנדל”ן בחו”ל
1. פיזור סיכונים גיאוגרפי
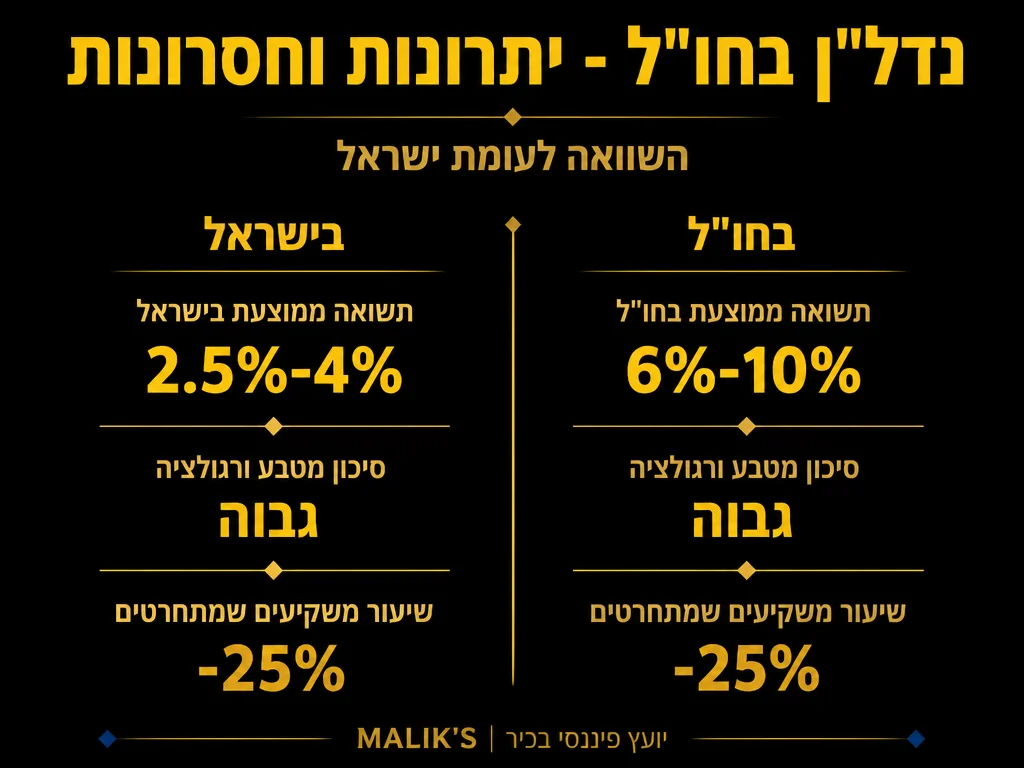
אחד היתרונות המשמעותיים בהשקעת נדל”ן בחו”ל הוא פיזור הסיכונים הגיאוגרפי. השקעה במספר מדינות מקטינה את התלות בכלכלה מקומית אחת ומאפשרת הגנה מפני זעזועים כלכליים מקומיים. כאשר הבורסה בישראל תנודתית, נכסים באירופה, אמריקה או מזרח אסיה עשויים לאזן את התיק ולהעניק יציבות לתשואה הכוללת. זהו כלי אסטרטגי לניהול סיכונים בשוק הגלובלי.
2. הזדמנויות מחיר אטרקטיביות
במדינות רבות, מחירי הנדל”ן נמוכים משמעותית בהשוואה לישראל. לפי נתוני גלובס, המחיר הממוצע של דירה בישראל עמד בסביבות 2.21 מיליון ש”ח ברבעון השלישי של 2025, כשבמחוז תל אביב הממוצע מגיע ל-3.01 מיליון ש”ח. לעומת זאת, באזורים כמו מזרח אירופה, פורטוגל ומדינות הבלקן, ניתן לרכוש דירה איכותית בפחות מחצי הסכום. מעבר לפוטנציאל הרווח מעליית ערך הנכס, שוק השכירות במקומות מסוימים מספק תשואות שכירות גבוהות משמעותית. כאמור, חשוב לזכור שמחיר נמוך אינו בהכרח שווה עסקה משתלמת ויש לבדוק את ביקוש ההשכרה, אוכלוסיית היעד והמצב הכלכלי באזור.
3. תשואת שכירות: ישראל מול חו”ל
נתון מפתח שיש לקחת בחשבון: תשואת השכירות הגולמית הממוצעת בישראל עמדה על 3.16% ברבעון השלישי של 2025, כאשר אפילו בירושלים – העיר עם התשואה הגבוהה ביותר בישראל – הממוצע עומד על 3.54% בלבד. בתל אביב, לאחר ניכוי ארנונה, דמי ועד בית ועלויות ניהול, התשואה נטו לרוב מגיעה לטווח של 1.5%-2% בלבד. זהו אחד הגורמים המרכזיים המניעים משקיעים ישראלים לחפש הזדמנויות בשווקים זרים עם תשואות גבוהות יותר.
4. תנאי מיסוי נוחים במדינות מסוימות
חלק מהמדינות מעודדות השקעות זרות בנדל”ן באמצעות הקלות במיסוי או מענקים. לדוגמה, בפורטוגל, משקיעים זרים יכולים ליהנות מהסדר מיסוי בשם NHR, המאפשר פטור ממס במספר תחומים. רכישת נכסים באזורים מוכרזים כמתפתחים במדינות מסוימות אף עשויה לכלול תמריצים נוספים מצד הרשות המקומית. חשוב לציין: בישראל, רווחי הון ממכירת נדל”ן חייבים במס שבח בשיעור 25% מהרווח הריאלי (לאחר התאמה לאינפלציה), מה שמחדד את הפוטנציאל שבאחזקת נכסים במדינות עם מיסוי נמוך יותר על רווחי הון.
חסרונות והאתגרים
1. מורכבות ניהולית
ניהול נכס מרחוק מציב אתגרים משמעותיים. נדרש לעבוד עם חברות ניהול מקומיות, להתמודד עם פערי שפה ותרבות, ולהבין את החוקים והרגולציה המקומית. במקרים רבים, הבירוקרטיה עשויה להיות מסורבלת יותר מזו הנהוגה בישראל, ולעיתים נדרשת נוכחות פיזית לצורך טיפול בענייני מיסוי, שיפוץ או תביעות משפטיות. בנוסף, קיימת תלות בחברות ניהול אשר עשויות לגבות עמלות גבוהות ולעיתים לספק שירות לא מספק.
2. סיכוני מטבע
השקעה במטבע זר חושפת את המשקיע לתנודות בשערי החליפין. שינויים משמעותיים בשער המטבע עלולים להשפיע על התשואה הכוללת, לטוב ולרע. דוגמה קונקרטית לכוחו של סיכון זה: השקל הישראלי ייסף בכ-14.3% מול הדולר בשנת 2025 וסיים את השנה ברמה של כ-3.17 ש”ח לדולר – הרמה החזקה ביותר בארבע שנים. כלומר, מי שהחזיק נכס הנקוב בדולרים ראה שחיקה משמעותית בשווי ההשקעה במונחים שקליים. לכן, על המשקיעים לשקול אסטרטגיות גידור מטבע, כגון רכישת חוזים עתידיים או שמירה על חלק מההשקעה במטבע המקומי.
3. סיכונים משפטיים ואי ודאות רגולטורית
ללא הכרות עם המערכת המשפטית והרגולטורית במדינה הזרה, המשקיע חשוף להפתעות לא נעימות. לעיתים, חוקים משתנים בפתאומיות ומגבילים את פעילות הזרים בשוק הנדל”ן המקומי. לדוגמה, מדינות כמו ניו-זילנד וקנדה הגבילו בעת האחרונה כניסת משקיעים זרים עקב השפעתם על עליית מחירי הדיור. גם בישראל נוהגת מדיניות דומה כלפי זרים: קונה זר משלם מס רכישה של 8% על החלק הראשון של המחיר (עד 6,055,070 ש”ח) ו-10% על כל סכום מעל כך – ואינו זכאי להטבת דירה יחידה. השקעה נטולת תכנון משפטי עלולה אף לגרור עיכובים ברישום הנכס על שם המשקיע או תשלום מסים שלא בוצע כראוי.
אסטרטגיות מומלצות להשקעה
על-מנת לצמצם את הסיכונים ולמקסם את הסיכויים להצלחה בהשקעה בנדל”ן בחו”ל, הנה מספר המלצות פרקטיות:
|
✅ מומלץ לעשות
|
❌ אסור לעשות
|
- ביצוע בדיקת נאותות מקיפה של השוק המקומי, כולל מגמות דמוגרפיות, תעסוקה ומספר דירות פנויות.
- עבודה עם אנשי מקצוע מקומיים מוכרים: עורכי דין, יועצי מס וסוכני נדל”ן בעלי רישיון וניסיון.
- בניית תקציב הכולל “כרית ביטחון” להוצאות בלתי צפויות כמו תיקונים, ירידה זמנית בשכירות, או שינוי בחוקי הרגולציה במקום ההשקעה.
- הבנת המיסוי המקומי והבינלאומי כולל אמנות מס בישראל, כדי למנוע תשלום כפול או הפתעות בעת הדיווח לרשויות.
- הגדרת אסטרטגיית יציאה מהשקעה מבעוד מועד – האם בכוונתך למכור את הנכס לאחר מספר שנים או לשמרו לאורך זמן כהכנסה פאסיבית.
|
📋 צ’ק-ליסט: לפני חתימה על חוזה רכישה בחו”ל
|
שאלות נפוצות
מהו ההון העצמי הנדרש להשקעת נדל”ן בחו”ל?
ההון העצמי הנדרש משתנה ממדינה למדינה, אך בדרך כלל נע בין 30-40% מערך הנכס. במדינות אחדות קיימים גם מסלולי מימון המיועדים למשקיעים זרים. חשוב לקחת בחשבון גם עלויות נלוות כמו מיסים, עמלות תיווך, שכר עורך דין, שיפוצים ראשוניים ועלויות ניהול שוטפות. תקצוב מראש של כל ההוצאות יכול לחסוך עוגמת נפש מיותרת בהמשך.
האם כדאי לקחת משכנתא מקומית?
משכנתא מקומית יכולה להיות אפשרות טובה, במיוחד אם תנאי המימון אטרקטיביים. עם זאת, חשוב לבחון את הסיכונים הכרוכים בלקיחת הלוואה במטבע זר, כולל תנודות שער, ריבית משתנה וגובה הביטחונות שידרשו. כמו כן, מי שאינו אזרח או תושב של אותה מדינה, עלול להיתקל בהליכים ארוכים יותר או דרישות מחמירות במעמד קבלת האשראי.
הערה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה תחליף לייעוץ מקצועי, משפטי או פיננסי. כל השקעה נושאת סיכונים ומומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות השקעה.












