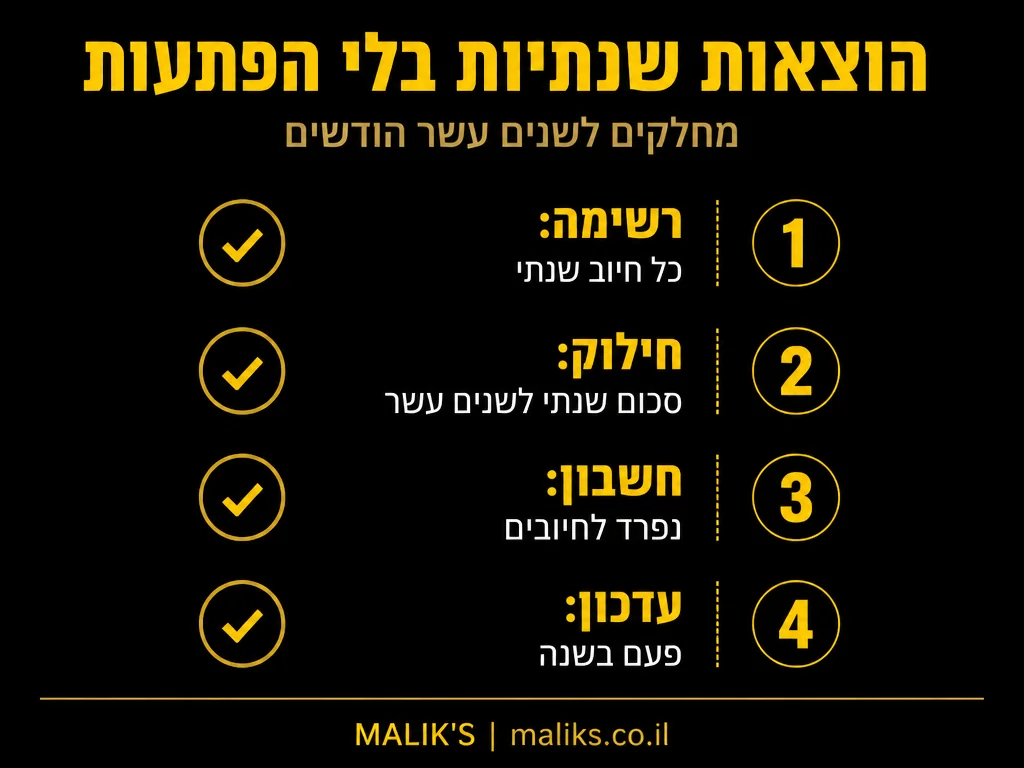
הדרך הפשוטה ביותר לפזר הוצאות שנתיות היא לרכז אותן ברשימה אחת, לחלק כל חיוב ל-12 חודשים ולהפריש את הסכום החודשי לחשבון נפרד, כך שכשהביטוח, הטסט או החוגים מגיעים, הכסף כבר מחכה להם. זה הכול. ההבדל בין משפחה שמרגישה שהשנה “מפתיעה אותה” לבין משפחה שלא, הוא בדרך כלל לא ההכנסה אלא עצם קיומה של הרשימה הזאת.
רוב התקציבים המשפחתיים נבנים סביב החיובים החודשיים: שכר דירה או משכנתא, חשבונות, מכולת. ההוצאות שחוזרות פעם בשנה או פעמיים בשנה נשארות מחוץ לתמונה, ולכן הן מרגישות כמו אירוע חירום, גם כשהן צפויות לגמרי. מי שרוצה להיכנס לנושא בצורה מסודרת ימצא בעמוד על כלכלת המשפחה אצלנו את התמונה הרחבה, והמדריך הזה מתמקד בשאלה אחת: איך מפזרים את החיובים הגדולים כך שלא יפילו את החודש.
למה הוצאות שנתיות שוברות תקציב טוב
תקציב חודשי מניח שכל חודש דומה לקודמו. הוצאות שנתיות שוברות את ההנחה הזאת, כי הן מתרכזות בנקודות מסוימות: תחילת שנת הלימודים, החגים, חידוש רישיון הרכב, תקופת החידוש של הביטוחים. כשכמה מהן נופלות באותו חודש, החשבון נכנס למינוס, ובדיעבד המשפחה מסיקה שהיא “לא עומדת בתקציב”, למרות שהבעיה הייתה בתזמון ולא בגובה ההוצאה.
לכן מועיל להפסיק לחשוב על ההוצאות האלה כעל אירועים ולהתחיל לראות בהן הוצאה חודשית קטנה שנצברת לאורך השנה. הפעולה הזאת לא מקטינה את הסך הכול, אבל היא מחליקה את התזרים, וזה לפעמים כל מה שצריך. על העקרונות הכלליים של ניהול תקציב כתבנו במדריך ניהול תקציב משפחתי, ועל בניית תמונת התזרים עצמה במדריך איך עושים תזרים מזומנים אישי.
שלב ראשון: כותבים את כל ההוצאות שחוזרות פעם בשנה
אל תסמכו על הזיכרון. עברו על דפי האשראי ועל חשבון הבנק של השנה האחרונה, וחפשו כל חיוב שמופיע פעם או פעמיים בשנה. אצל רוב המשפחות הרשימה ארוכה יותר ממה שחשבו. הנה הקטגוריות הנפוצות:
- רכב: ביטוח חובה, ביטוח מקיף, אגרת רישוי, טסט, טיפול תקופתי והחלפת צמיגים.
- בית: ביטוח דירה ותכולה, תיקוני אחזקה, ועד בית אם הוא נגבה בבת אחת.
- ילדים: רישום לחוגים, ציוד וספרים לתחילת שנה, קייטנות, טיולים ומתנות ליום הולדת.
- בריאות: ביקורי רופא שיניים, משקפיים, טיפולים שהקופה לא מכסה.
- חגים ואירועים: מתנות, ארוחות משפחתיות, אירועים משפחתיים.
- חופשה: טיסות ולינה, שמשלמים בדרך כלל חודשים מראש.
לכל שורה רושמים כמה שילמתם בפעם האחרונה ומתי. אם הסכום לא ידוע בדיוק, מעריכים כלפי מעלה. עדיף להפריש מעט יותר מדי מאשר מעט מדי.
שלב שני: מחלקים ל-12 ומגדירים חשבון נפרד
סוכמים את כל הרשימה לסכום שנתי אחד, ומחלקים ל-12. התוצאה היא הסכום שמעבירים מדי חודש, מיד אחרי שמשכורת נכנסת, לחשבון נפרד או לתת-חשבון ייעודי. לא מחכים לסוף החודש לראות מה נשאר, כי בדרך כלל לא נשאר כלום.
| סוג ההוצאה | מתי היא נופלת | איך מפזרים | איפה מחזיקים את הכסף |
|---|---|---|---|
| ביטוח רכב ואגרת רישוי | פעם בשנה, בדרך כלל באותה תקופה | מחלקים ל-12 והפרשה חודשית קבועה | חשבון נפרד נזיל |
| טסט וטיפול שנתי | פעם בשנה | הפרשה חודשית, עם מרווח לתיקון בלתי צפוי | אותו חשבון נפרד |
| חוגים וציוד לימודים | תחילת שנת לימודים, ולפעמים תחילת סמסטר | הפרשה חודשית לקראת הקיץ | חשבון נפרד לילדים |
| חגים ומתנות | כמה פעמים בשנה | סכום קבוע לכל חג, מחולק ל-12 | חשבון נפרד נזיל |
| חופשה משפחתית | לפי תכנון | הפרשה חודשית לאורך השנה | חיסכון קצר טווח |
הטבלה היא דוגמה לשיטה, לא תבנית מחייבת. מה שחשוב הוא שלכל חיוב גדול יש כתובת, ושהכתובת הזאת נפרדת מהחשבון שממנו משלמים את המכולת.
דוגמה לאופן החישוב: אם הרשימה כוללת ביטוח רכב, טסט, חוגים, חגים וחופשה, מסכמים את חמש השורות לסך אחד, מחלקים ל-12 ומקבלים הפרשה חודשית אחת. אחר כך משווים אותה להכנסה הפנויה אחרי ההוצאות הקבועות. אם ההפרשה גדולה מדי, לא מוותרים על הרשימה אלא בודקים איזו שורה אפשר לקצץ, לדחות או לפרוס על פני יותר שנים. כך ההחלטה מתקבלת על נתונים ולא מתוך הרגשה.
איך זה שונה מקרן חירום
הקרן לתשלומים שנתיים והקרן לחירום משרתות מטרות שונות, ושווה לא לערבב ביניהן. תשלום שנתי הוא הוצאה ידועה שאפשר לתכנן, ואילו חירום הוא אירוע שלא תכננתם, כמו תיקון גדול ברכב או אובדן הכנסה זמני. לפי Investopedia, קרן חירום נזילה בהיקף של 3-6 חודשי הוצאות מומלצת כרשת ביטחון פיננסית לפני הפניית כספים להשקעות ארוכות טווח פחות נזילות.
אם מערבבים את שני הכספים, קרן החירום נשחקת בכל פעם שמגיע חיוב שנתי, ובפעם הבאה שיהיה חירום אמיתי היא תהיה ריקה. כשמפרידים, אפשר לראות מיד אם הבעיה היא חוסר בהפרשה לחיובים הקבועים או חוסר ברשת ביטחון. גם הגודל של כל אחד מהם נקבע אחרת: קרן החירום לפי רמת הסיכון של המשפחה, והקרן השנתית לפי הרשימה שבניתם.
כשכמה חיובים נופלים באותו חודש
גם משפחה מסודרת פוגשת חודשים כאלה, למשל חודש שבו מתחדש ביטוח הרכב, ולידו שנת הלימודים וגם חג. כדאי לבחון כמה אפשרויות לפיזור, כל אחת עם יתרונות וחסרונות:
- תשלומים ללא ריבית: מוכרים רבים מציעים פריסה של חלק מהחיוב. זה מפזר את התזרים, אבל פריסה מתמשכת מורידה את היכולת להוציא כסף בחודשים הבאים, ולפעמים יש עמלות, ולכן כדאי לבדוק את התנאים לפני שמסכימים.
- הזזת מועד: אפשר לפעמים לחדש ביטוח או לשלם חוג בחודש שונה, אם לא נוח באותו חודש. כדאי לשאול את הגוף המבטח או את מארגן החוג.
- שימוש בקרן שנתית מלאה: אם הקרן מלאה, פשוט משלמים ממנה. זו הדרך הפשוטה והזולה ביותר.
- משיכה מקרן החירום: זו נשארת אפשרות אחרונה, ואם משתמשים בה כדאי לקבוע מראש מתי ובכמה משלימים אותה בחזרה.
אשראי רגיל, כמו מסגרת בכרטיס או הלוואה, הוא לא פתרון לפיזור הוצאות צפויות. הריבית שנצברת הופכת הוצאה ידועה להוצאה יקרה יותר, ובדיוק בגלל זה כדאי לתכנן מראש.
חוגים, ילדים וחינוך פיננסי
הוצאות הילדים נוטות לגדול עם הגיל, והן מגיעות בקבוצות: בספטמבר רישום לחוגים וציוד, בקיץ קייטנות, ובין לבין מתנות ואירועים. כדאי להקים קרן נפרדת לילדים ולהכניס אליה הפרשה חודשית קבועה. זו גם הזדמנות להסביר לילדים גדולים איך עובדת הפרדה כזאת. במדריך על חינוך פיננסי לילדים כתבנו איך מערבים אותם בלי להעמיס עליהם.
כשמתכננים חוגים, שווה גם לבדוק מה באמת צריך. חלק מהחוגים נרשמים לשנה שלמה בתשלום אחד, חלק לפי סמסטר, וחלק לפי חודש. ההבדל משפיע על התזרים ועל החופש לצאת באמצע. לפני שחותמים, שואלים מה מדיניות הביטול ומה קורה אם הילד מפסיק.
לוח שנה של חיובים: איך נראית שנה אופיינית
כדי לראות איפה הלחץ, שווה לצייר את השנה על דף אחד ולסמן בכל חודש את החיובים הגדולים. רוב המשפחות מגלות שיש שני או שלושה חודשים עמוסים והשאר שקטים יחסית. הצורה הזאת היא בדיוק הסיבה לחשבון הנפרד: בחודשים השקטים הכסף מצטבר, ובחודשים העמוסים הוא משתחרר.
- סוף הקיץ: רישום לחוגים, ציוד לתחילת שנה, ספרים ובגדים.
- סתיו: חגים, מתנות ואירוח, ולעיתים חידוש ביטוחים.
- חורף: טיפול לרכב לקראת העונה, חימום, וקייטנות לחופשות.
- אביב: חגים נוספים, טסט ואגרת רישוי אצל מי שהמועד שלו כאן.
- קיץ: חופשה משפחתית, קייטנות ופעילויות לילדים.
המועדים משתנים מבית לבית, ולכן הרשימה שלכם צריכה להיבנות על הנתונים שלכם ולא על דוגמה כללית. אחרי שנה אחת של מעקב תדעו כבר בדיוק מתי כל חיוב נופל ותוכלו להזיז את ההפרשות בהתאם.
בני זוג: מי אחראי על החשבון הנפרד
בבית עם שני מפרנסים, שאלת הבעלות על הקרן השנתית חשובה כמעט כמו הסכומים. הפתרון הפשוט הוא חשבון משותף שבו שני בני הזוג רואים אותו דבר, עם הוראת קבע שמזינה אותו ביום קבוע בחודש. כשאחד מבני הזוג מנהל לבד, יש סיכון שהשני יוציא כסף בלי לדעת שהוא מיועד לטסט או לביטוח.
מומלץ לקבוע מראש כלל אחד פשוט: הכסף בחשבון הזה משמש רק לרשימה, ושינוי ברשימה מחליטים עליו ביחד. כשיש חוסר הסכמה על סדרי עדיפויות, למשל חופשה מול חוגים נוספים, עדיף לדון בכך פעם בשנה בשעת עדכון הרשימה ולא בכל פעם שהחיוב מגיע. זה מוריד מתח ונותן לכל אחד תחושה שההחלטות שקופות.
מה עושים עם הכסף שנשאר בסוף השנה
אם בסוף השנה נשאר כסף בקרן, זה סימן שההערכה הייתה זהירה מדי או שחיוב מסוים לא נפל. אפשר להשאיר את העודף לשנה הבאה, להעביר אותו לקרן החירום או לחיסכון ארוך טווח, או להחליט להקטין את ההפרשה החודשית. מה שלא כדאי לעשות הוא להתייחס לעודף כאל הכנסה פנויה ולבזבז אותו מיד, כי בשנה הבאה ההוצאות יחזרו.
עדכון שנתי: כמה זמן לוקח ואיך לא נשחקים
אחת לשנה, באותו חודש קבוע, עוברים על הרשימה ובודקים שלושה דברים. האחד, אם הסכומים השתנו. השני, אם נוספו חיובים חדשים, למשל ילד שהתחיל חוג נוסף או רכב חדש. השלישי, אם כדאי להשוות מחירי ביטוח במקום לחדש אוטומטית. מי שחידש בלי להשוות עלול לשלם יותר ממה שנדרש, אבל זה לא תמיד, ולכן צריך לבדוק בפועל ולא להניח.
כדאי לזכור גם עליית מחירים. לפי Ynet, האינפלציה בישראל הייתה 2.6% אינפלציה (2025), בטווח היעד של בנק ישראל. גם אינפלציה מתונה אומרת שהחשבון של השנה הבאה בדרך כלל לא זהה לחשבון של השנה שעברה, ולכן בעדכון השנתי כדאי להוסיף מרווח קטן להפרשה החודשית.
נושא קרוב שכדאי להכיר: זכויות סוציאליות בירושה.
שאלות נפוצות
האם עדיף לשלם הוצאה שנתית בתשלומים או לחסוך אליה מראש?
חיסכון מראש מונע ריבית ושומר על חופש תזרימי, ותשלומים מקלים כשאין עדיין קרן מלאה. אם הפריסה ללא ריבית וללא עמלות, היא סבירה כפתרון זמני. כשמדובר בהוצאה שחוזרת כל שנה, עדיף לבנות הפרשה חודשית ולא להסתמך על פריסה.
איפה כדאי להחזיק את הכסף שמפרישים להוצאות שנתיות?
בחשבון נזיל, כי הכסף נדרש תוך חודשים ספורים עד שנה. אין טעם בהשקעה לטווח ארוך עבור הוצאה שמגיעה בעוד כמה חודשים. ייתכן שהבנק שלכם מאפשר לפתוח תת-חשבון נפרד, ושווה לשאול אותו על התנאים.
כמה להפריש בחודש אם לא ידוע לי בדיוק הסכום השנתי?
מתחילים מהערכה על סמך דפי החשבון של השנה שעברה, מוסיפים מרווח קטן, ומתקנים אחרי שנה. גם הערכה גסה עדיפה על אפס, כי היא מצמצמת את גודל ההפתעה.
מה עושים אם הקרן השנתית ריקה והחיוב כבר הגיע?
בודקים קודם אם אפשר לפרוס בלי ריבית או לדחות את המועד. אם לא, משלמים ממקור נזיל אחר ומחזירים אליו בהדרגה. כדאי להימנע ממסגרת אשראי יקרה, ולהתחיל מיד הפרשה חודשית חדשה.
האם צריך לכלול ארנונה וחשבונות דו-חודשיים בשיטה?
חיובים קבועים וצפויים, גם אם הם דו-חודשיים, אפשר לנהל בתקציב החודשי הרגיל אם אתם מחלקים אותם לשניים. הקרן השנתית מתאימה בעיקר לחיובים גדולים שנופלים במועד אחד או בשניים בשנה.
מתי כדאי לפנות לעזרה מקצועית בבניית התקציב?
כשההוצאות השנתיות לא נסגרות גם אחרי שבניתם רשימה, כשיש חובות שנצברים, או כשאתם לא בטוחים מה עדיף: לשלם חוב קודם או לבנות קרן. ליווי יכול להכין תמונה מלאה של ההכנסות וההתחייבויות ולעזור להחליט.
המאמר הוא מידע כללי ולא ייעוץ אישי, וההחלטות צריכות להתאים למצב הכלכלי של המשפחה שלכם. אם תרצו לבנות תקציב שנתי יחד, אתם מוזמנים לפנות אל מליק פיננסים.