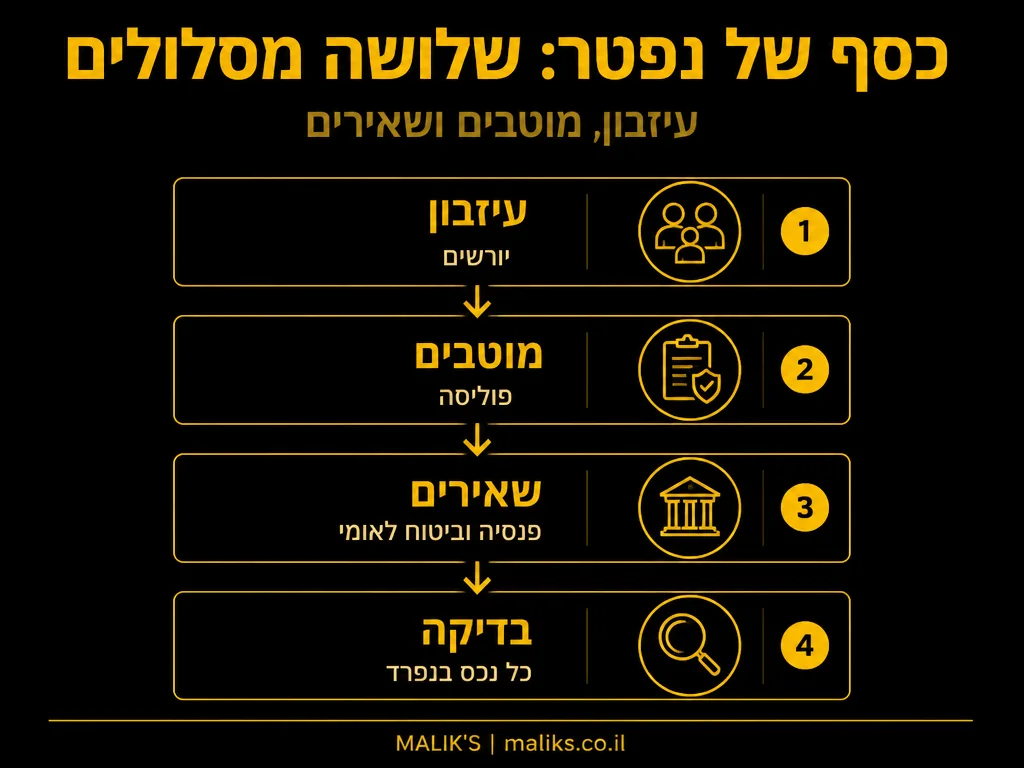
כשאדם נפטר, הביטוחים והזכויות שלו לא נעלמים ולא עוברים אוטומטית ליורשים: חלק מהכסף מגיע למוטבים שנרשמו בפוליסה, חלק לשאירים לפי התקנון של קרן הפנסיה והחוק של הביטוח הלאומי, וחלק נכנס לעיזבון ומתחלק לפי צוואה או לפי החוק. ההבדל בין שלושת המסלולים הוא ההבדל בין כסף שמגיע יחסית מהר לכסף שמחכה חודשים לצו ירושה.
במשפחות רבות מגלים את זה באיחור. מישהו מחכה לצו כדי לפנות לחברת הביטוח, ובינתיים מסתבר שבפוליסה נרשם מוטב והכסף לא היה צריך לחכות לאף אחד. ולהפך: יש כספים ששוכחים לבקש בכלל, כי אף אחד לא ידע שהם קיימים. כדי להימנע מזה, כדאי להבין מי מקבל מה ובאיזה סדר בודקים. המדריך שלפניכם נותן את המפה הכללית, ובעמוד על מימוש הזכויות תמצאו מידע על הליווי בבירור עצמו.
שלושה מסלולים שונים לכסף של נפטר
הטעות הנפוצה ביותר היא להניח שכל מה ששייך לנפטר נכנס לאותה קופה ומתחלק באותה צורה. בפועל יש שלושה מסלולים נפרדים, ולכל אחד מהם כללים, מסמכים ולוחות זמנים משלו.
| המסלול | מי מקבל | על מה זה תלוי | צריך צו ירושה? |
|---|---|---|---|
| עיזבון | היורשים לפי צוואה או לפי החוק | הצוואה, או סדר הירושה בחוק | בדרך כלל כן |
| מוטבים בפוליסה או בקופה | מי שנרשם כמוטב | טופס המוטבים שמולא בחיי המבוטח | לרוב לא, כשיש מוטב מפורש |
| שאירים בפנסיה ובביטוח הלאומי | בני זוג וילדים, לפי תנאי הזכאות | תקנון הקרן וחוקי הביטוח הלאומי | לא, אבל נדרשים מסמכי קרבה |
הטבלה מפשטת, וכל מקרה נבדק לגופו. היא מספיקה כדי להבין למה אי אפשר לענות בבת אחת על כל הכספים: צריך לפתוח כל נכס, כל פוליסה וכל קופה בנפרד ולראות לאיזה מסלול הם שייכים.
ביטוח חיים ומשכנתא: מי מקבל את הכסף
ביטוח חיים משלם לפי מה שנרשם בפוליסה. אם נקבע בה מוטב, התגמולים מגיעים אליו ישירות, בלי קשר למה שכתוב בצוואה. אם לא נקבע מוטב, הכסף נכנס לעיזבון ומתחלק בין היורשים, ולכן שם נדרש צו. זו אחת הסיבות לעבור על טפסי המוטבים מדי כמה שנים, בעיקר אחרי גירושין, נישואין חדשים או לידת ילד.
במשפחות עם משכנתא יש גורם נוסף. רשות שוק ההון מציינת שנוטלי משכנתא נדרשים לביטוח חיים בגובה היתרה של ההלוואה, כך שבמקרה פטירה יתרת המשכנתא נפרעת מתגמולי הביטוח ולא נופלת כנטל על היורשים. בפועל זה אומר שחלק מהכסף מפוליסת המשכנתא לא מגיע למשפחה, אלא הולך לסגירת החוב. כדאי לברר מול הבנק ומול חברת הביטוח מה מצב ההלוואה, ולא להניח שהיא נסגרה מעצמה.
יש גם פוליסות חיים נפרדות, שנרכשו דרך העבודה, דרך הבנק או באופן פרטי. לפי TheMarker, בביטוח חיים גובה הכיסוי צריך להתאים להתחייבויות, וגם כיסוי מצטבר מכמה פוליסות נחשב יחד, כלומר כמה פוליסות נפרדות מצטרפות לסכום אחד. מכאן שכדאי לאתר את כל הפוליסות ולא להסתפק בראשונה שמצאתם. בני משפחה שמצאו פוליסה אחת מגלים לפעמים אחר כך שהיו עוד.
איך מאתרים פוליסות שאף אחד לא סיפר עליהן
רשות שוק ההון מפעילה את אתר הר הביטוח, שבו אפשר לבדוק פוליסות וקופות על שם אדם. לצד זה פועלת המסלקה הפנסיונית, שמרכזת מידע על קרנות פנסיה, קופות גמל וביטוחי מנהלים. אם אתם יורשים או קרובים, חברות הביטוח והקרנות יבקשו תעודת פטירה ומסמכי זיהוי וקרבה, ולעיתים גם צו, לפי סוג הבקשה. מומלץ לברר מראש מה בדיוק נדרש, כדי לא לחזור לאותו פקיד פעמיים.
פנסיה, קופות גמל וקרנות השתלמות: מה עובר הלאה
בקרן פנסיה רוב הכסף לא נשאר כסכום שאפשר לרשת. החיסכון משמש לקצבאות, ובמקרה פטירה של מבוטח שעדיין לא פרש הקרן משלמת בדרך כלל קצבת שאירים לבן או לבת הזוג ולילדים, בהתאם לתקנון. גובה הקצבה, גיל הילדים הזכאים והתנאים משתנים מקרן לקרן וממסלול למסלול, ולכן אי אפשר לתת מספר כללי. את הנתונים המדויקים מפרסמת הקרן עצמה, ואותם צריך לקבל ממנה בכתב.
בקופות גמל, בקרנות השתלמות ובפוליסות חיסכון המצב שונה: שם הכסף נצבר כסכום, והוא עובר למוטב שנקבע או, אם אין כזה, לעיזבון. קרן השתלמות, למשל, יכולה להיות סכום משמעותי שהמשפחה כלל לא חשבה עליו, כי היא לא מופיעה בדף העובר ושב של הבנק.
- בפנסיה: בודקים קצבת שאירים לבן או לבת זוג, לילדים ולהורים תלויים, לפי התקנון.
- בקופת גמל ובהשתלמות: בודקים מי רשום כמוטב, ואם אין מוטב, מי היורשים.
- בביטוח מנהלים: בודקים גם את רכיב החיסכון וגם את הרכיב הביטוחי, כי לכל אחד כללי תשלום משלו.
- בכל המקרים: מבקשים את התשובה בכתב ושומרים עותק של כל המסמכים.
למה כדאי לבדוק מול המעסיק
שכיר שנפטר בזמן שהיה מועסק משאיר אחריו לעיתים גם כספי פיצויים והפרשות שטרם שולמו. המעסיק צריך להעביר אותם ליורשים או לשאירים לפי הדין, וכדאי לבקש ממנו תלושי שכר ואישור על ההפקדות האחרונות. חוסר סדר בנקודה הזאת הוא מקור לפערים שמתגלים רק כשמשווים את מה שהמעסיק אומר למה שהקרן קיבלה.
ביטוח לאומי: קצבת שאירים ומה בודקים
המוסד לביטוח לאומי משלם קצבאות לשאירים של מי שהיה מבוטח, בתנאים שנקבעו בחוק. לפי הביטוח הלאומי, הקצבה הבסיסית לאלמן או לאלמנה היא 16% מהשכר הממוצע במשק (נתון מ-2026). הסכום בפועל משתנה לפי גיל, מצב משפחתי וילדים, ולכן זו נקודת פתיחה ולא תחליף לבדיקה אישית.
הזכאות נבחנת לפי ותק הביטוח, המצב המשפחתי ועוד תנאים, ואת הבקשה מגישים לביטוח הלאומי עם תעודת פטירה ומסמכים נלווים. את הפירוט על הדרך לבקש ועל המסמכים תמצאו במדריך מימוש זכויות מול המוסד לביטוח לאומי. לטפסים ולנהלים מעודכנים אפשר להיכנס לאתר הביטוח הלאומי.
קצבת שאירים נקבעת לפי הזכאות של השאיר ולא לפי הצוואה. בן זוג שלא נזכר בצוואה עדיין עשוי להיות זכאי לקצבה, כי אלה שני מסלולים נפרדים.
צו ירושה וצוואה: מה הם משנים ומה לא
צו ירושה או צו קיום צוואה הוא המסמך שמאשר מי היורשים ובאילו חלקים. את הצו מנפיק הרשם לענייני ירושה, ובמקרים של מחלוקת גם בית המשפט. בלעדיו בנקים ורשויות בדרך כלל לא יעבירו נכסים מהעיזבון, וחשבון הבנק של הנפטר נחסם כשהבנק מקבל הודעה על הפטירה. שימו לב שהצו לא נחוץ לכל כסף: כספים שיש להם מוטב מפורש לרוב לא צריכים אותו.
כשיש צוואה, היא קובעת את החלוקה של מה שנמצא בעיזבון בלבד. היא לא משנה את מי שנרשם כמוטב בפוליסה, ולכן צוואה בלי עדכון מוטבים יכולה ליצור פער בין מה שהמשפחה מצפה לו לבין מה שקורה בפועל. על ההיבטים האלה כתבנו במדריך על תכנון ירושה והעברת הון בין דורית. בני זוג שמתלבטים בעניין צוואה משותפת יכולים לקרוא על צוואה הדדית ותכנון העברת עושר בין דורות. צוואה הדדית, כפי שמסביר אתר כל זכות, נערכת על ידי בני זוג יחד, ויש הגבלות על שינויה לאחר מות אחד מהם.
בישראל אין מס עיזבון, אבל מכירת נכס שהתקבל בירושה, כמו דירה או מניות, עשויה להביא לחבות במס בעת המכירה. את הכללים העדכניים מפרסמת רשות המסים, ושווה לברר אותם לפני שחותמים על מכירה.
חובות, הלוואות וכרטיסי אשראי: מה קורה איתם
לצד הנכסים יש גם התחייבויות. הלוואות, יתרות בכרטיס אשראי ומשכנתא של הנפטר הן חלק מהעיזבון, והן נפרעות קודם מנכסי העיזבון ורק אחר כך מתחלק מה שנשאר. יורש לא אמור לשלם חוב מהכיס הפרטי שלו מעבר למה שקיבל מהעיזבון, אבל זה נכון לגבי חובות רגילים. ערבות שהוא חתם עליה בעצמו, או חשבון משותף שבו הוא מופיע כלווה, מתנהלים לפי כללים אחרים.
לכן לא כדאי למהר לקבל על עצמכם רכוש או התחייבויות לפני שמבינים את התמונה. אם נראה שהחובות גדולים מהנכסים, יש דרכים חוקיות להתמודד עם המצב, כולל ויתור על הירושה בהליך מסודר, והבחירה ביניהן נעשית עם ייעוץ משפטי. בכל מקרה, כדאי להודיע לנושים על הפטירה באופן מסודר ולא להמשיך לשלם חובות מהחשבון הפרטי שלכם מתוך הרגל.
ביטוח שנועד לכסות חוב, כמו ביטוח החיים שנלווה למשכנתא, משמש לפירעון ההלוואה, ולכן חלק מהכסף ממנה כלל לא מגיע לחשבון הבנק של המשפחה. מי שמבין זאת מראש מתכנן נכון יותר את התזרים של החודשים הראשונים.
רשימת בדיקה: מה עושים ובאיזה סדר
אין סדר אחד נכון לכל משפחה, אבל הסדר הבא חוסך הרבה חזרות. קודם מבררים מה קיים, ורק אחר כך פונים.
- מוציאים כמה עותקים של תעודת פטירה ומרכזים תעודות זהות ומסמכי קרבה.
- בודקים אם יש צוואה, איפה היא נמצאת ומי חתום עליה.
- מרכזים את כל הפוליסות והקופות: חיים, פנסיה, גמל, השתלמות, ביטוח מנהלים ומשכנתא.
- מבררים בכל גוף אם קיים מוטב, ואם כן, אילו מסמכים נדרשים לתשלום.
- מגישים בקשה לקצבת שאירים בביטוח הלאומי ובקרן הפנסיה.
- פונים לרשם לענייני ירושה בבקשה לצו, ובמקרה מורכב או במחלוקת פונים לעורך דין.
- מבררים מול המעסיק תשלומים שטרם הועברו, כולל פיצויים.
טעויות נפוצות שכדאי להכיר מראש
הטעות הראשונה היא לחכות לצו לפני שבודקים משהו. כל מה שיש לו מוטב מפורש לא צריך להמתין, ואפשר לברר אותו כבר בשבועות הראשונים. הטעות השנייה היא להניח שהצוואה חלה על הכול. הצוואה חלה על העיזבון, לא על ביטוחים עם מוטב.
הטעות השלישית היא לשכוח כספים שלא מופיעים בדף העובר ושב: קרנות השתלמות ישנות, קופות גמל מעבודות קודמות או פוליסות שנרכשו בעבר דרך הבנק. הטעות הרביעית היא לחתום על ויתור או על הסכם חלוקה בלי להבין את התמונה המלאה. כשיש כמה יורשים, כדאי לגבש תמונה אחת משותפת של כל הנכסים לפני שחותמים על משהו. מסמך אחד שמרכז את הנכסים והמוטבים חוסך הרבה ויכוחים.
כתבנו גם על ביטוח לאומי לעצמאים, שווה לקרוא אם הנושא רלוונטי עבורכם.
שאלות נפוצות
האם צריך צו ירושה כדי לקבל כסף מחברת ביטוח?
לא תמיד. אם נקבע מוטב מפורש בפוליסה, החברה בדרך כלל משלמת לו על סמך תעודת פטירה ומסמכי זיהוי. כשאין מוטב, הכסף נכנס לעיזבון ואז נדרש צו. הכלל המעשי הוא לשאול את החברה מראש מה היא דורשת, ולבקש את התשובה בכתב.
האם הצוואה משנה את מי שרשום כמוטב בפוליסה?
לא. מוטב שנרשם בפוליסה מקבל את הכסף גם אם הצוואה מחלקת אחרת. מי שרוצה שהכסף יתחלק אחרת צריך לעדכן את טופס המוטבים אצל המבטח, ולא רק לכתוב צוואה.
מה קורה לחשבון הבנק של הנפטר?
כשהבנק מקבל הודעה על הפטירה הוא חוסם בדרך כלל את החשבון עד להצגת צו. חשבון משותף מתנהל לפי תנאי הבנק והסכם הפתיחה, ולכן שווה לברר מול הסניף מה המצב בחשבון הספציפי.
האם בן זוג שהוצא מהצוואה עדיין זכאי לקצבת שאירים?
הזכאות לקצבה מהביטוח הלאומי ומקרן הפנסיה נקבעת לפי החוק והתקנון, ולא לפי הצוואה. לכן בן זוג שלא נזכר בצוואה עשוי להיות זכאי, אם הוא עומד בתנאים. את הבדיקה עורכים מול הגוף המשלם.
איך מגלים אם היו לנפטר קופות או פוליסות שאנחנו לא מכירים?
אפשר לפנות לאתר הר הביטוח ולמסלקה הפנסיונית ולבקש מידע על הקופות והפוליסות הרשומות. כדאי גם לעבור על מסמכים בבית, על דפי חשבון ועל התכתובות עם הבנק. מי שמתקשה יכול לקבל סיוע מגורם מקצועי.
כמה זמן לוקח לקבל את הכספים?
אין זמן אחד. כספים עם מוטב ברור מגיעים מהר יחסית, וכספים שתלויים בצו ירושה לוקחים יותר, בהתאם למורכבות התיק ולמידת ההסכמה בין היורשים. הגוף המשלם יכול לתת הערכה לגבי התהליך אצלו.
המאמר הוא מידע כללי ולא ייעוץ אישי, וההחלטות צריכות להתאים לנסיבות של המשפחה שלכם. אם תרצו לעבור על התיק יחד, אתם מוזמנים לפנות אל מליק פיננסים.