
הדרך להגן על תיק השקעות מפני אינפלציה היא לשלב נכסים שהתשואה שלהם נצמדת למדד המחירים לצרכן או מתעדכנת בקצב הריבית, כך שכוח הקנייה של ההון נשמר בערכים ריאליים ולא במונחים נומינליים בלבד. עבור משקיעים בעלי הון משמעותי, ההבחנה בין תשואה נומינלית לתשואה ריאלית היא ההבדל בין תחושת רווח לבין צמיחה אמיתית של ההון. כאשר המדד עולה ב-3% ותיק ההשקעות עולה ב-3%, התוצאה הריאלית היא אפס. בעמוד הזה נפרק עבורכם את הכלים המרכזיים העומדים לרשותכם בשנת 2026 כדי לשמור על הערך הריאלי של ההון, ונסביר מתי כל אפיק מתאים ואיך משלבים ביניהם בתבונה.
למה אינפלציה היא האיום השקט על תיקי השקעות גדולים
אינפלציה פועלת כמס סמוי על ההון. בניגוד לירידה חדה בשוק המניות, שאתם מרגישים מיד, שחיקת כוח הקנייה מתרחשת בהדרגה ולעיתים קרובות נעלמת מתשומת הלב כשמסתכלים רק על המספרים הנומינליים בדוח התיק. עבור משקיע שמחזיק הון נזיל גדול, אפילו אינפלציה מתונה של כמה אחוזים בשנה מתורגמת לאורך זמן לאובדן משמעותי של ערך אם ההון יושב במזומן או באפיקים שאינם מתעדכנים מול המדד.
הסביבה המוניטרית הנוכחית מחדדת את הנקודה. בסוף נובמבר 2025 הוריד בנק ישראל את הריבית ב-0.25% לרמה של 4.25%, ומרבית התחזיות צופות שלוש הפחתות ריבית נוספות במהלך 2026, על פי דיווחי השוק הכלכלי. מגמת ירידת הריבית משנה את כדאיות האפיקים השונים, ומחייבת התאמה מחושבת של הרכב התיק כדי לשמר תשואה ריאלית חיובית בתנאי השוק החדשים.
הדינמיקה הזו רלוונטית במיוחד למשקיע בעל הון גדול, מפני שהשפעת האינפלציה גדלה בערכים מוחלטים ככל שהסכום עולה. שחיקה של שני אחוזים בשנה על תיק של ₪500,000 שונה לחלוטין מאותה שחיקה על תיק של ₪5,000,000. ככל שההון משמעותי יותר, כך עולה גם המחיר של החזקה פסיבית במזומן או באפיקים שאינם נצמדים למדד. ההגנה האינפלציונית הופכת מנושא תאורטי לשאלה כספית קונקרטית עם משמעות של עשרות ומאות אלפי שקלים לאורך זמן.
האפיקים המרכזיים להגנה מפני אינפלציה
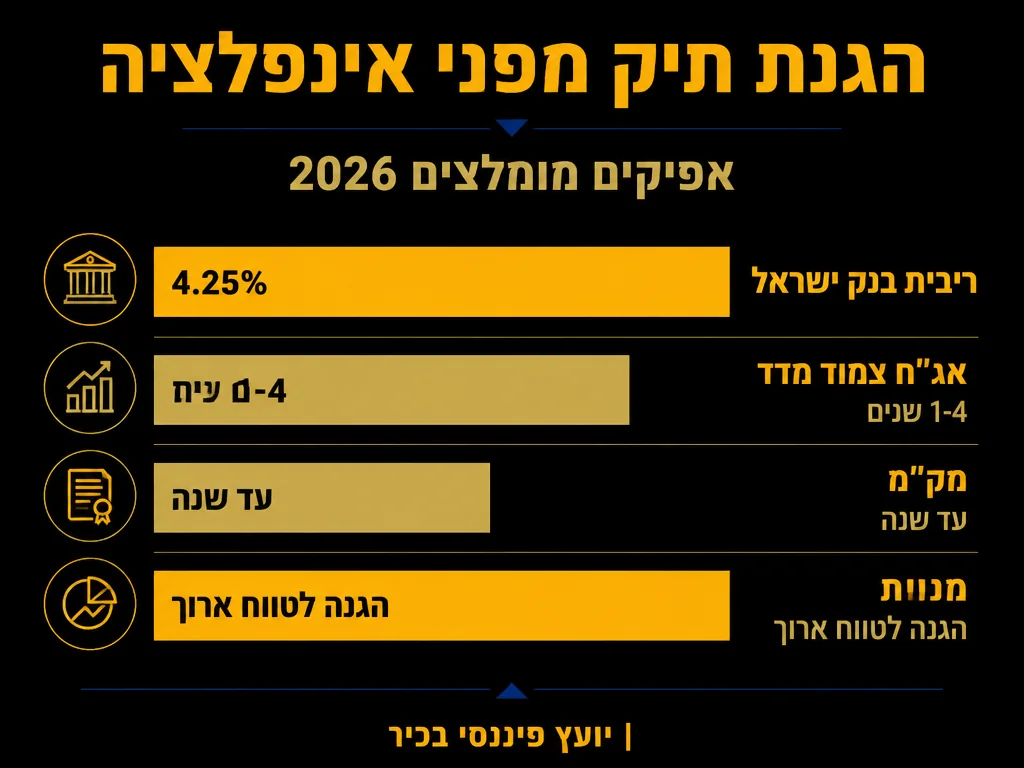
לכל אפיק הגנה יש פרופיל שונה של תשואה, סיכון ונזילות. אין אפיק אחד שמנצח בכל פרמטר, ולכן ההגנה האפקטיבית נבנית משילוב מושכל המתאים לאופק ההשקעה ולרגישות שלכם לתנודתיות. הטבלה הבאה מסכמת את ארבעת האפיקים הנפוצים:
| אפיק | פרופיל תשואה | רמת סיכון | נזילות |
|---|---|---|---|
| אג”ח צמוד מדד | שמירה על ערך ריאלי + ריבית קבועה מעל המדד | נמוכה עד בינונית | גבוהה (נסחר בבורסה) |
| מק”מ | תשואה קצרת טווח הנגזרת מהריבית במשק | נמוכה מאוד | גבוהה מאוד |
| מניות | פוטנציאל צמיחה ריאלי גבוה לאורך זמן | גבוהה | גבוהה |
| נדל”ן | הגנה אינפלציונית טבעית + תזרים שכירות | בינונית | נמוכה |
כל אחד מהאפיקים הללו ממלא תפקיד שונה בתיק מאוזן. אג”ח צמוד מדד ומק”מ מספקים את עוגן היציבות וההגנה הישירה מול המדד, מניות מספקות את מנוע הצמיחה הריאלי ארוך הטווח, ונדל”ן מוסיף נכס ריאלי עם תזרים מזומנים שנוטה לעלות יחד עם רמת המחירים במשק.
אג”ח צמוד מדד: עוגן ההגנה הישיר
אג”ח צמוד מדד הוא אולי הכלי הישיר ביותר להגנה מפני אינפלציה. קרן האיגרת והריבית עליה נצמדות למדד המחירים לצרכן, כך שאם המדד עולה, גם הערך הנקוב של האיגרת עולה בהתאם. בכך אתם מקבלים ריבית ריאלית קבועה מעל קצב האינפלציה, ולא נשחקים מולה. זהו נכס המתאים במיוחד לליבת התיק של משקיע שמרן או למשקיע שמבקש לרתק חלק מההון בנכס בטוח יחסית ששומר על ערכו הריאלי.
בבחירת הסדרות יש משמעות גדולה לטווח לפדיון. נכון להיום, באפיק צמוד המדד קיימת עדיפות להחזקה בסדרות לטווחים קצרים-בינוניים, של שנה עד ארבע שנים, שבהן ציפיות האינפלציה נמוכות מהצפוי בפועל, ועדיף להימנע מסדרות ארוכות של עשר שנים ומעלה, כפי שעולה מניתוחי שוק האג”ח. הסיבה לכך כפולה: בסדרות הקצרות פוטנציאל ההגנה האינפלציונית אטרקטיבי יחסית למחיר, ובה בעת רגישות המחיר לשינויי ריבית נמוכה יותר, מה שמקטין את התנודתיות בסביבת ריבית משתנה.
כדאי להבחין בין מח”מ קצר למח”מ ארוך גם מבחינת התנהגות המחיר. ככל שהמשך הממוצע לפדיון של הסדרה ארוך יותר, כך גדלה רגישותה לתנודות בריבית, וירידת ערך אפשרית בעת עליית ריבית מתעצמת. בסביבה של 2026, שבה צפויות מספר הפחתות ריבית, הסדרות הארוכות אמנם עשויות להניב רווחי הון, אך הן נושאות סיכון מחיר משמעותי אם המגמה תתהפך. ההעדפה לסדרות קצרות-בינוניות מאזנת בין הגנה אינפלציונית טובה לבין יציבות מחיר, והיא מתאימה במיוחד למשקיע שמבקש לשמר הון ולא לספסר על תזמון הריבית.
מק”מ: כלי הנזילות וניהול הריבית
מלווה קצר מועד, המוכר כמק”מ, הוא אגרת חוב ממשלתית לטווח קצר שאינה נושאת ריבית מפורשת אלא נסחרת בניכיון. התשואה עליו נגזרת ישירות מרמת הריבית במשק, ולכן הוא משמש כמכשיר מצוין לחניית הון לטווח קצר תוך שמירה על נזילות מלאה כמעט. עבור משקיע המחזיק יתרת מזומן גדולה הממתינה להזדמנות השקעה, מק”מ עדיף בדרך כלל על השארת הכסף בעובר ושב חסר תשואה.
כדאי להבין שמק”מ הוא מכשיר שאין בו הצמדה למדד, ולכן ההגנה שהוא מספק מפני אינפלציה היא עקיפה ותלויה ברמת הריבית. בסביבה של ריבית גבוהה ביחס לאינפלציה, התשואה הריאלית עליו עשויה להיות חיובית, אך כאשר הריבית יורדת, כפי שצפוי במהלך 2026, התשואה הצפויה ממנו פוחתת. לכן נכון לראות במק”מ כלי לניהול נזילות ולא כעוגן הגנה אינפלציוני עצמאי לטווח ארוך.
נדל”ן ומניות כהגנה ריאלית ארוכת טווח
אג”ח צמוד מדד ומק”מ מספקים הגנה ישירה ויציבה, אך הם מכלים שמרניים שתשואתם מוגבלת. כדי שההון יצמח באמת מעבר לאינפלציה לאורך שנים, נדרש גם מנוע צמיחה ריאלי, וכאן נכנסים לתמונה שוק המניות והנדל”ן. שני האפיקים הללו נחשבים להגנה אינפלציונית עקיפה אך עוצמתית, מפני שהערך שלהם נוטה לעלות יחד עם רמת המחירים הכללית במשק.
מניות מייצגות בעלות בחברות ריאליות. כאשר עולה רמת המחירים, חברות רבות מגלגלות את העלייה למחירי המוצרים והשירותים שלהן, וההכנסות והרווחים שלהן עולים בהתאם בערכים נומינליים. לאורך זמן, תיק מניות מפוזר היטב נוטה להניב תשואה ריאלית חיובית שעוקפת את האינפלציה, אם כי במחיר של תנודתיות גבוהה בטווח הקצר. דווקא משקיע בעל הון משמעותי ואופק ארוך יכול להרשות לעצמו לספוג את התנודתיות הזו ולממש את פוטנציאל הצמיחה הריאלי.
נדל”ן מוסיף ממד נוסף של הגנה. מצד אחד, ערך הנכס עצמו נוטה לעלות עם האינפלציה לאורך זמן. מצד שני, נכס מניב מספק תזרים שכירות שגם הוא מתעדכן כלפי מעלה ככל שעולה רמת המחירים. החיסרון המרכזי הוא הנזילות הנמוכה: מימוש נכס נדל”ן אורך זמן וכרוך בעלויות עסקה גבוהות. לכן נדל”ן מתאים כרכיב ארוך טווח בתיק, ולא ככרית נזילות לשעת חירום. השילוב בין רכיב מנייתי לרכיב נדל”ני, לצד עוגן האג”ח הצמוד, יוצר הרכב שמגן על ההון מכמה זוויות בו זמנית.
איך בונים תיק עמיד לאינפלציה בפועל
בניית הגנה אינפלציונית אפקטיבית אינה מסתכמת ברכישת נכס בודד, אלא בתכנון הרכב כולל המותאם לפרופיל הספציפי שלכם. הנה עקרונות הפעולה המרכזיים:
- הגדירו את האופק. ככל שאופק ההשקעה ארוך יותר, כך משקל המניות והנכסים הריאליים יכול לעלות, שכן יש זמן להתגבר על תנודתיות קצרת טווח.
- שלבו עוגן צמוד מדד. הקצו חלק מליבת התיק לאג”ח צמוד מדד בטווחים קצרים-בינוניים כדי לשמור על הערך הריאלי של ההון השמרני.
- נהלו את הנזילות עם מק”מ. השתמשו במק”מ עבור הון הממתין להשקעה במקום להשאירו במזומן חסר תשואה.
- הוסיפו מנוע צמיחה ריאלי. מניות ונדל”ן הם הנכסים שמספקים תשואה ריאלית חיובית לאורך זמן ומתעדכנים כלפי מעלה יחד עם רמת המחירים במשק.
- בצעו איזון תקופתי. סביבת הריבית היורדת של 2026 מחייבת בחינה מחדש של ההרכב, שכן הכדאיות היחסית של כל אפיק משתנה עם כל הפחתת ריבית.
כדי להמחיש את הרעיון בערכים קונקרטיים, נניח תיק של ₪1,000,000 של משקיע עם אופק בינוני וסבילות בינונית לסיכון. הקצאה אפשרית מקצה ₪400,000 לאג”ח צמוד מדד בטווחים קצרים-בינוניים כעוגן ההגנה הישיר, ₪150,000 למק”מ לניהול נזילות והון ממתין להזדמנויות, ו-₪450,000 לרכיב צמיחה ריאלי המשלב מניות מפוזרות ונדל”ן מניב. בחלוקה זו, הרכיב הצמוד שומר על הערך הריאלי של ליבת התיק, המק”מ מספק גמישות מיידית, ורכיב הצמיחה דוחף את ההון אל מעבר לקצב האינפלציה לאורך זמן. המשקלים המדויקים נגזרים מהאופק האישי ומצרכי הנזילות, והם נבחנים מחדש עם כל שינוי בסביבת הריבית.
השילוב הנכון בין האפיקים תלוי בגודל ההון, ברמת הסיכון הרצויה ובצרכי הנזילות שלכם. כאן בא לידי ביטוי הערך של ניהול תיקי השקעות מקצועי, המתאים את הרכב הנכסים לפרופיל האישי ולתנאי השוק המשתנים, במקום הסתמכות על נוסחה כללית שאינה מביאה בחשבון את התמונה המלאה.
תשואה ריאלית מול נומינלית: המדד שבאמת חשוב
משקיע מתוחכם בוחן את ביצועי התיק שלו לאור התשואה הריאלית, כלומר התשואה הנומינלית בניכוי האינפלציה. תיק שהשיג 5% בשנה שבה המדד עלה ב-3% הניב למעשה תשואה ריאלית של כ-2% בלבד. הסתכלות זו משנה את הדרך שבה אתם מודדים הצלחה ומחדדת מדוע הגנה אינפלציונית מהווה תנאי בסיסי לשימור ערך ההון לאורך זמן, ולא מותרות שמורות לתקופות חריגות. בשוק עם אינפלציה מצטברת, אפיק שחסר עדכון מול המדד שוחק את ההון בשקט גם כשהמספרים בדוח נראים חיוביים.
שמירה על תשואה ריאלית חיובית לאורך מספר שנים היא ההבדל המהותי בין הון שצומח באמת לבין הון שנשחק בשקט אל מול עליית המחירים במשק.
ככל שגודל ההון עולה, כך עולה גם המשמעות הכספית של פער התשואה הריאלית. הקצאת נכסים מדויקת, המשלבת עוגני הגנה צמודי מדד לצד מנועי צמיחה ריאליים, מבטיחה שההון שלכם שורד את האינפלציה. הרכב כזה גם ממשיך להצמיח את ההון אל מעבר לקצב עליית המחירים. בניית הרכב כזה דורשת היכרות מעמיקה עם מאפייני האפיקים ועם תנאי השוק, ולכן ניהול תיקי השקעות מותאם אישית מהווה כלי מרכזי עבור משקיעים בעלי הון משמעותי.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על השקעות אלטרנטיביות לבעלי הון.
שאלות נפוצות
מהי הדרך הפשוטה ביותר להתחיל להגן על תיק מפני אינפלציה?
הצעד הראשון הוא להבטיח שההון שלכם נמצא באפיק מניב ולא יושב במזומן חסר תשואה. שילוב של אג”ח צמוד מדד בטווחים קצרים-בינוניים לצד מק”מ לניהול נזילות מספק בסיס הגנה סולידי שעליו ניתן לבנות הרכב מתקדם יותר.
האם מק”מ מגן על ההון מפני אינפלציה?
מק”מ מספק הגנה עקיפה בלבד, שכן הוא חסר הצמדה למדד והתשואה עליו נגזרת מרמת הריבית. בסביבת ריבית יורדת כמו זו הצפויה ב-2026, נכון לראות בו כלי לניהול נזילות ולא עוגן הגנה אינפלציוני עצמאי.
למה עדיף להחזיק אג”ח צמוד מדד בטווחים קצרים ולא ארוכים?
בסדרות הקצרות-בינוניות, של שנה עד ארבע שנים, ציפיות האינפלציה נמוכות מהצפוי בפועל, מה שהופך אותן לאטרקטיביות יותר. בנוסף, רגישותן לשינויי ריבית נמוכה יותר, מה שמפחית תנודתיות בסביבת ריבית משתנה.
כיצד משפיעות הפחתות הריבית הצפויות ב-2026 על הרכב התיק?
ירידת ריבית מקטינה את התשואה הצפויה ממכשירים קצרים כמו מק”מ ומגדילה את כדאיותם של נכסים ריאליים ארוכי טווח. לכן נדרשת בחינה תקופתית של ההרכב כדי לשמר תשואה ריאלית חיובית בתנאי השוק המתעדכנים.












