
כשאתם מגיעים לבנק לבקש משכנתא או הלוואה, הדבר הראשון שהבנק בודק הוא את דו”ח ה-BDI שלכם. רישום שלילי אחד בדו”ח יכול להעלות את הריבית שתשלמו בעשרות אלפי שקלים לאורך שנים, או אפילו לגרום לדחיית הבקשה לחלוטין. השאלה המרכזית היא: האם ניתן למחוק או לתקן נתונים שליליים בדו”ח BDI, ואיך עושים את זה בצורה חוקית ויעילה?
במאמר זה נסקור לעומק את מערכת דיווח האשראי הישראלית, נבין מהם הנתונים השליליים שפוגעים בכם הכי הרבה, ונציג אסטרטגיה מעשית לתיקון ושיפור דירוג האשראי שלכם. המידע מבוסס על החקיקה הישראלית העדכנית ביותר ועל ניסיון מעשי של ייעוץ משכנתאות ללקוחות עם אתגרים אשראיים.
|
📊
6.5M
בגירים מכוסים במערכת נתוני האשראי של בנק ישראל מקור
|
⭐
76%
מהצרכנים נושאים דירוג אשראי מצוין או טוב מקור
|
⚠
40%
יחס PTI מעל סף זה מסווג כהלוואת סיכון גבוה מקור
|
מהו דו”ח BDI ומדוע הוא כל כך קריטי?
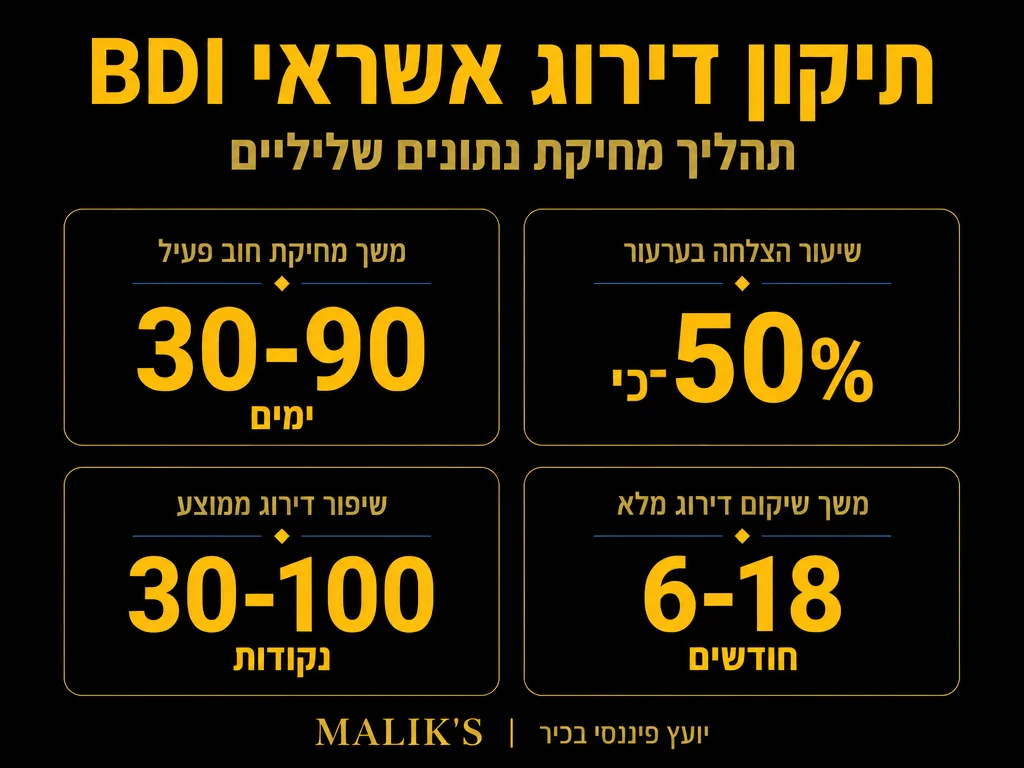
דו”ח BDI (Borrowers Data Information) הוא מסד נתונים ארצי שבו מרוכזים כל חובות האשראי של אזרחי ישראל. המערכת מנוהלת על ידי בנק ישראל ומאפשרת לבנקים, חברות אשראי וגופים פיננסיים אחרים לקבל תמונה מלאה על היסטוריית האשראי של לווה פוטנציאלי. כל בנק או חברת אשראי מדווחים למערכת על חובות, איחורים בתשלומים, הלוואות שנפרעו, ועוד. לפי נתוני בנק ישראל, מערכת נתוני האשראי מכסה כ-6.5 מיליון בגירים – את רוב האוכלוסייה הבוגרת בישראל.
כאשר אתם מגישים בקשה למשכנתא, הבנק מושך את דו”ח ה-BDI שלכם ובוחן אותו בקפידה. הנתונים הללו משפיעים ישירות על:
- אישור או דחייה של הבקשה למשכנתא: נתונים שליליים רבים יכולים להוביל לדחייה מוחלטת.
- גובה הריבית שתקבלו: ככל שהדירוג גבוה יותר, כך הריבית נמוכה יותר.
- גובה ההון העצמי הנדרש: לווים עם דירוג נמוך עשויים להידרש להביא אחוז גבוה יותר מההון העצמי.
- סוגי המסלולים הזמינים: ריבית משתנה, קבועה, פריים – ההצעות משתנות בהתאם לדירוג.
למעשה, דו”ח BDI שלילי מקטין את כוח המיקוח שלכם מול הבנק. אם אתם רוצים לקבל תנאים טובים במחזור משכנתא או במשכנתא לרכישת דירה, עליכם להבין בדיוק מה כתוב בדו”ח ואיך לשפר אותו.
מהם הנתונים השליליים שמופיעים בדו”ח BDI?
לא כל רישום שלילי נוצר שווה. ישנם סוגים שונים של נתונים שליליים, וחומרתם משתנה בעיני המלווים. נקודה מרגיעה: לפי בנק ישראל, כ-76% מהצרכנים במערכת נתוני האשראי נושאים דירוג מצוין או טוב, 12% דירוג סביר ו-12% בלבד דירוג נמוך – כלומר רוב הישראלים במצב טוב, ומי שנמצא בתחתית 12% יכול להשתפר בצורה משמעותית.
איחורים בתשלומים (Delinquencies)
זהו הנתון השלילי הנפוץ ביותר. איחור של 30 יום ומעלה בפירעון הלוואה, כרטיס אשראי או משכנתא מדווח למערכת. איחורים חוזרים יוצרים דפוס התנהגותי שמעלה דגל אדום אצל הבנק.
- איחור של 30 יום: פגיעה קלה.
- איחור של 60 יום: פגיעה בינונית.
- איחור של 90 יום ומעלה: פגיעה קשה, עשוי להוביל לדחייה מיידית.
חובות בגביה או הוצאה לפועל
אם חוב הועבר לגביה חיצונית או שנפתח תיק הוצאה לפועל נגדכם, הדבר נרשם בדו”ח ונשאר שם לשנים. בנקים רואים את זה כאות אזהרה רצינית על חוסר יכולת או רצון לפרוע חובות.
פשיטת רגל (Bankruptcy)
הרישום הקשה ביותר. פשיטת רגל נשארת בדו”ח למשך 7 שנים ועשויה למנוע ממכם לקבל אשראי במשך תקופה ארוכה.
חובות בעייתיים שנמחקו (Charge-offs)
אם גוף פיננסי ויתר על ניסיון לגבות חוב והחליט למחוק אותו, הדבר נרשם כ-Charge-off. גם אם החוב נמחק מבחינת הגוף המלווה, הרישום נשאר בדו”ח שלכם ופוגע בדירוג.
שאילתות אשראי מרובות (Hard Inquiries)
כל פעם שאתם מגישים בקשה לאשראי, הבנק מבצע שאילתה קשה (Hard Inquiry). מספר רב של שאילתות בפרק זמן קצר עלול להצביע על מצוקה פיננסית או ניסיון להסתמך על אשראי בצורה בלתי בריאה.
כיצד בודקים את דו”ח BDI שלכם?
השלב הראשון בתהליך תיקון דירוג האשראי הוא לדעת בדיוק מה כתוב עליכם. אתם זכאים לקבל עותק של דו”ח ה-BDI שלכם פעם בשנה ללא תשלום, ובכל עת תמורת תשלום סמלי.
תהליך קבלת הדו”ח
- פנייה לאתר בנק ישראל: היכנסו לאתר בנק ישראל ואתרו את הקישור למערכת דיווח אשראי.
- מילוי טופס: תצטרכו למלא טופס בקשה עם פרטים אישיים ולהזדהות באמצעות תעודת זהות.
- קבלת הדו”ח: הדו”ח נשלח אליכם בדואר או בדואר אלקטרוני, בהתאם לבחירתכם.
חשוב: בדקו את הדו”ח בקפידה וסמנו כל רישום שנראה לכם שגוי או לא מדויק. טעויות קיימות, ויש לכם זכות לערער עליהן.
איך מתקנים נתונים שגויים בדו”ח BDI?
אחת השיטות החוקיות והיעילות ביותר לשיפור דירוג האשראי היא תיקון טעויות עובדתיות בדו”ח. בדקו כל פרט בדו”ח בקפידה – טעויות במידע כגון חוב ששולם שמופיע כפתוח, או נתונים ששייכים לאדם אחר, עלולות לפגוע בדירוג שלכם שלא לצורך.
סוגי טעויות נפוצות
- חובות ששולמו אך לא עודכנו: למשל, הלוואה שנסגרה אך עדיין מופיעה כפתוחה.
- נתונים כפולים: אותה הלוואה מדווחת פעמיים.
- נתונים שאינם שייכים אליכם: חוב של אדם אחר עם שם דומה או מספר זהות דומה.
- איחורים שדווחו בטעות: למשל, תשלום שבוצע בזמן אך נרשם כמאוחר עקב טעות מנהלית.
תהליך הערעור
- איתור הטעות: סמנו בדיוק מה שגוי בדו”ח.
- איסוף ראיות: צרפו אסמכתאות כמו קבלות, אישורי סגירת חוב, או התכתבות עם הבנק.
- פנייה לגוף המדווח: פנו ישירות לבנק או לחברת האשראי שדיווחו את הנתון השגוי. דרשו תיקון בכתב.
- פנייה לבנק ישראל: אם הגוף המדווח לא מגיב או מסרב לתקן, הגישו ערעור רשמי לבנק ישראל דרך מערכת הטיפול בפניות הציבור.
- מעקב: המערכת מחייבת את הגוף המדווח לבדוק את הטענה תוך 30 יום. אם הטעות מאושרת, הרישום יימחק או יתוקן.
טיפ מקצועי: אם יש לכם מספר טעויות, התחילו בנתונים השליליים הכבדים ביותר (כמו הוצאה לפועל או פשיטת רגל), כי הם משפיעים הכי הרבה על הדירוג.
האם ניתן למחוק נתונים שליליים שהם נכונים?
השאלה המורכבת יותר היא מה לעשות עם נתונים שליליים שהם נכונים מבחינה עובדתית. במקרים אלו, המחיקה אינה אפשרית באופן מיידי, אך ישנן אסטרטגיות לשיפור המצב.
הזמן מוחק הכול
לפי החוק הישראלי, רישומים שליליים לא נשארים בדו”ח BDI לנצח. קיימות מסגרות זמן ברורות למחיקת נתונים:
| סוג רישום שלילי | תקופת שמירה בדו”ח |
|---|---|
| איחור בתשלום (30-60 יום) | 3 שנים |
| איחור בתשלום (90+ יום) | 5 שנים |
| חוב בגביה או הוצאה לפועל | 7 שנים |
| פשיטת רגל | 7 שנים |
| חוב שנמחק (Charge-off) | 7 שנים |
כלומר, גם אם יש לכם רישום שלילי נכון, הוא יימחק מהדו”ח לאחר תקופה מוגדרת. במהלך תקופה זו, חשוב לא להוסיף רישומים שליליים חדשים.
הסדר חוב תמורת מחיקה (Pay for Delete)
בחלק מהמקרים, ניתן לנהל משא ומתן עם הגוף שדיווח על החוב ולהגיע להסכם שבו אתם משלמים את החוב (או חלק ממנו) בתמורה למחיקת הרישום השלילי מהדו”ח. זה נקרא “Pay for Delete”.
שלבים בתהליך:
- פנו לנושה או לחברת הגביה בכתב.
- הציעו לשלם את החוב במלואו (או באחוזים גבוהים ממנו) תמורת הסכמה בכתב למחיקת הרישום.
- קבלו את ההסכם בכתב לפני התשלום.
- לאחר התשלום, בדקו שהרישום אכן נמחק מהדו”ח תוך 30 יום.
שימו לב: לא כל הגופים מסכימים ל-Pay for Delete, והדבר לא מובטח. עם זאת, כאשר מדובר בחובות קטנים שעברו לגביה, יש סיכוי סביר שהם יסכימו.
הסדר פשרה עם הנושה
במקרים בהם החוב גדול מדי מכדי לשלם בבת אחת, ניתן לנסות להגיע להסדר פשרה. במסגרת ההסדר, אתם משלמים סכום קטן יותר מהחוב המקורי, והנושה מסכים לסגור את התיק. גם אם הרישום לא נמחק לחלוטין, הוא מתעדכן לסטטוס של “חוב שנסגר בפשרה”, מה שנחשב חיובי יותר מחוב פתוח.
אסטרטגיות לשיפור דירוג האשראי לטווח ארוך
תיקון הדו”ח הוא צעד אחד, אך שיפור דירוג האשראי דורש גם בניית היסטוריית אשראי חיובית לאורך זמן. להלן אסטרטגיות מוכחות:
שמירה על תשלומים בזמן
זהו הגורם החשוב ביותר בחישוב דירוג האשראי. ודאו שאתם משלמים כל חשבון בזמן, כל חודש. אפילו איחור של יום אחד יכול לפגוע בכם.
טיפ: הגדירו הוראות קבע לכל התשלומים החוזרים (משכנתא, הלוואות, כרטיסי אשראי) כדי למנוע שכחה.
הקטנת יחס החוב להכנסה (Debt-to-Income Ratio)
בנקים בוחנים כמה אחוזים מההכנסה החודשית שלכם הולכים לפירעון חובות. לפי בנק להסדרים בינלאומיים, משכנתא שבה יחס ההחזר-להכנסה (PTI) עולה על 40% מסווגת כהלוואה בסיכון גבוה ומקבלת משקל סיכון של 100% – מה שמביא לתמחור יקר יותר עבורכם. נסו להקטין חובות קיימים ולהימנע מלקיחת הלוואות חדשות. כדאי לדעת כי תקנות בנק ישראל אף קובעות שבנק אינו רשאי לאשר הלוואת דיור אם יחס ההחזר-להכנסה עולה על 50% מהשכר החודשי.
שימוש נבון בכרטיסי אשראי
- אל תמצו את המסגרת: שימוש של יותר מ-30% ממסגרת האשראי פוגע בדירוג. אם המסגרת שלכם היא 10,000 ₪, נסו להישאר מתחת ל-3,000 ₪.
- שלמו את המלוא החוב בכל חודש: אל תסתפקו בתשלום המינימום. הסילוק המלא מראה שאתם מנהלים את האשראי בצורה אחראית.
בקשה להעלאת מסגרת אשראי
אם יש לכם היסטוריית תשלומים טובה, בקשו מהבנק להעלות את מסגרת האשראי שלכם. זה לא אומר שאתם צריכים להשתמש בה, אלא רק להפחית את יחס הניצול שלכם.
הימנעות משאילתות אשראי מיותרות
כל בקשה להלוואה או כרטיס אשראי יוצרת שאילתה קשה. הגבילו את מספר הבקשות לאשראי חדש רק למה שאתם באמת צריכים.
|
✅
כדאי לעשות
|
❌
יש להימנע
|
תיקון דירוג אשראי דרך ייעוץ משכנתאות מקצועי
במקרים מורכבים, כאשר יש מספר רישומים שליליים או כאשר דירוג האשראי נמוך במיוחד, עבודה עם יועץ מקצועי יכולה לעשות את כל ההבדל. יועצי משכנתא מנוסים מכירים את המערכת מבפנים, יודעים איך לנהל משא ומתן עם הבנקים, ויכולים להציג את המקרה שלכם באור הטוב ביותר. לפי רשות התחרות בישראל, השוואת הצעות בין בנקים יכולה להוריד את ריבית המשכנתא ב-7-8 נקודות בסיס בכל השוואה – ארבע השוואות מצטברות להפחתה של 16-20 נקודות בסיס.
איך יועץ משכנתא יכול לעזור?
- ניתוח מקצועי של הדו”ח: זיהוי מדויק של הנתונים הפוגעים ביותר ובניית אסטרטגיה לתיקון.
- ליווי בתהליך ערעור: כתיבת מכתבי ערעור, אספקת אסמכתאות, ומעקב אחר תהליך התיקון.
- יצירת תוכנית פעולה ארוכת טווח: הכוונה כיצד לשפר את הדירוג בצורה מתמשכת.
- גישה לאפיקי מימון חלופיים: גם אם הדירוג נמוך, יועץ יכול למצוא בנקים או גופים פיננסיים שמוכנים לאשר משכנתא בתנאים מותאמים.
לקוחות שעובדים עם יועץ מקצועי מצליחים לשפר את תנאי המשכנתא שלהם באופן משמעותי – לעתים בהפחתת ריבית של 0.5% עד 1%, מה שמשתקף בחיסכון של עשרות אלפי שקלים לאורך חיי ההלוואה.
השוואת אפשרויות טיפול בדו”ח BDI שלילי
| שיטה | יתרונות | חסרונות | זמן לתוצאות |
|---|---|---|---|
| תיקון טעויות עובדתיות | מחיקה מיידית, חוקי לחלוטין | רק במקרה של טעויות אמיתיות | 30-60 יום |
| המתנה למחיקה אוטומטית | ללא עלות, ללא מאמץ | זמן רב (3-7 שנים) | 3-7 שנים |
| Pay for Delete | אפשרות למחיקה מיידית | לא תמיד אפשרי, עלות כספית | 30-90 יום |
| הסדר פשרה | הפחתת החוב, סגירת תיק | הרישום נשאר, משופר אך לא נמחק | 60-90 יום |
| שיפור התנהגות אשראי | שיפור ארוך טווח ויציב | דורש משמעת ושנים | 12-24 חודשים |
| ייעוץ מקצועי | גישה למומחים, תוצאות מהירות יותר | עלות ייעוץ | 3-6 חודשים |
השפעת דירוג BDI על סוגי משכנתא שונים
דירוג האשראי משפיע הן על עצם אישור המשכנתא והן על תנאיה. להלן דוגמאות:
משכנתא לרכישת דירה
בעת קניית דירה, דירוג נמוך עלול לדרוש מכם להביא אחוז גבוה יותר של הון עצמי. לפי תקנות בנק ישראל, הגבלת ה-LTV לרוכשי דירה ראשונה עומדת על 75% מרכישת הנכס – כלומר מינימום 25% הון עצמי. לווים בדירוג נמוך עשויים לקבל תנאי LTV מוגבלים עוד יותר. זה אומר שאם הדירה עולה מיליון שקל, תצטרכו להביא 400,000 ₪ במקום 250,000 ₪ – הפרש של 150,000 ₪.
מחזור משכנתא
במקרה של מחזור משכנתא, דירוג נמוך יפגע ביכולתכם לקבל ריבית משופרת. אם למשל הייתם יכולים לקבל ריבית של 3.5% עם דירוג טוב, דירוג נמוך עלול להעלות את הריבית ל-4.5% או יותר. על משכנתא של מיליון שקל ל-20 שנה, ההפרש הוא עשרות אלפי שקלים.
משכנתא הפוכה
גם במשכנתא הפוכה, דירוג אשראי נמוך עלול להפחית את הסכום שתקבלו מהבנק או להגביל את האפשרויות. כאן, תיקון הדו”ח לפני הפנייה יכול לשפר משמעותית את ההצעה.
|
📋
צ’ק-ליסט: לפני פנייה לבנק על משכנתא
|
צעדים מעשיים לטיפול בדו”ח BDI שלילי
| שלב | פעולה נדרשת |
|---|---|
| 1. קבלת הדו”ח | הורידו את דו”ח ה-BDI שלכם מאתר בנק ישראל |
| 2. זיהוי בעיות | סמנו כל רישום שלילי – שגוי או נכון |
| 3. תיקון טעויות | הגישו ערעורים על נתונים שגויים עם אסמכתאות |
| 4. הסדר חובות | נסו משא ומתן על Pay for Delete או הסדר פשרה |
| 5. שיפור התנהגות | תשלומים בזמן, הקטנת חובות, שימוש נבון באשראי |
| 6. ייעוץ מקצועי | פנו ליועץ משכנתא אם המצב מורכב |
| 7. מעקב שוטף | בדקו את הדו”ח כל 6 חודשים לוודא שהשיפורים נרשמו |
קחו את השליטה על דירוג האשראי שלכם
דו”ח BDI שלילי אינו גזירת גורל. עם הבינה הנכונה, תכנון מסודר ופעולה מתמשכת, ניתן לשפר משמעותית את דירוג האשראי ולהבטיח תנאי משכנתא אטרקטיביים. זכרו: כל שיפור של 0.1% בריבית המשכנתא הוא חיסכון של אלפי שקלים בפועל.
אם אתם מתמודדים עם דו”ח BDI שלילי או רוצים לוודא שאתם מקבלים את התנאים הטובים ביותר למשכנתא, צוות המומחים של Maliks כאן כדי לעזור. אנחנו מציעים ייעוץ משכנתאות מקיף, כולל ניתוח דו”ח BDI, בניית אסטרטגיית תיקון, וליווי מלא עד לקבלת אישור המשכנתא בתנאים המיטביים.
צרו קשר עוד היום דרך דף יצירת הקשר שלנו ותזמנו פגישת ייעוץ ראשונית. בואו נבנה ביחד את הבסיס הפיננסי לעתיד שלכם.
הבהרה חשובה: המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי. כל השקעה כרוכה בסיכונים, והתשואות אינן מובטחות. לכן יש לבחון כל מקרה לגופו, ולבצע בדיקה מעמיקה בעזרת אנשי מקצוע מוסמכים לפני כל החלטת השקעה כספית.












