
בסוף החודש מגיעה ההתראה מהבנק, החיוב של כרטיס האשראי נכנס בו זמנית עם תשלום הארנונה, וכמה דקות אחר כך – הודעה על חריגה ממסגרת. נשמע מוכר? הבעיה כמעט אף פעם לא בכמות הכסף שנכנסת, אלא בעיתוי שלה ובחוסר היכולת לראות את החודש כולו מראש. תזרים מזומנים אישי הוא בדיוק הכלי שמתרגם את כל מה שרואי חשבון עושים לעסקים – לטבלה אחת פשוטה לבית, שמראה כמה כסף ייכנס וייצא בכל שבוע, ומתי בדיוק עומד להיווצר הפער שמכניס אתכם למינוס.
מה זה תזרים מזומנים אישי ולמה דוח הוצאות לא מספיק
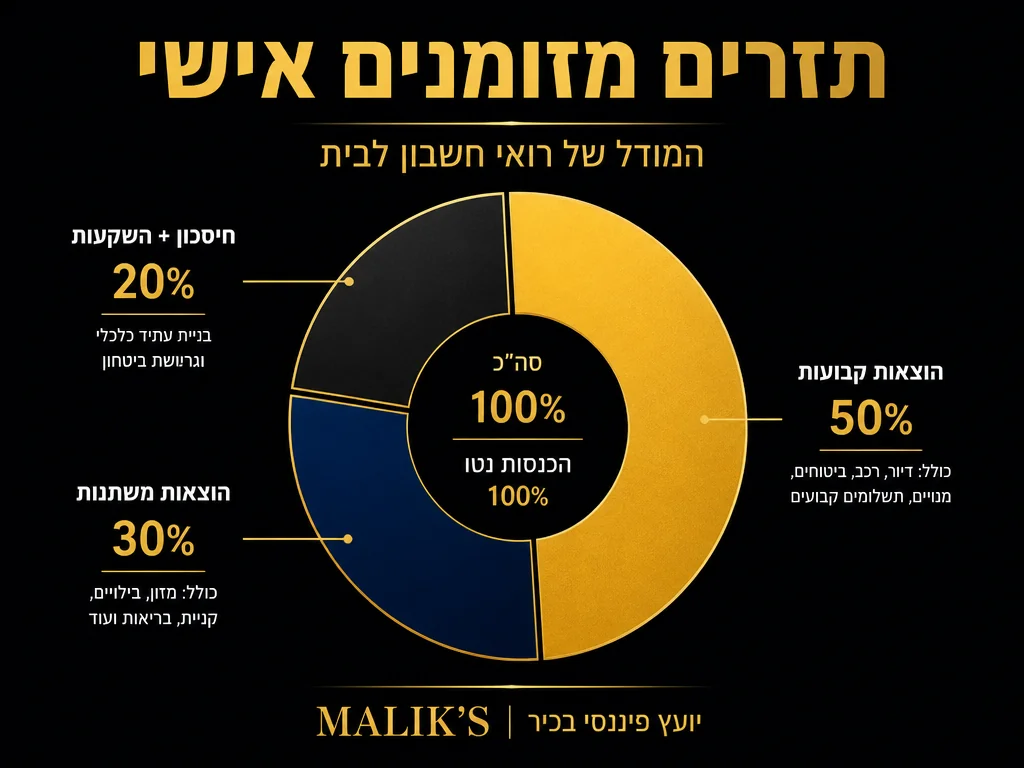
הוצאות וגרעון הם לא אותו דבר. דוח הוצאות מסכם מה היה אחרי שזה כבר קרה. תזרים מזומנים אישי הוא תחזית קדימה: הוא מציג בכל שבוע ושבוע מה צפוי להיכנס לחשבון העובר ושב, מה צפוי לצאת ממנו, ומה היתרה הצפויה בסוף כל שבוע. ההבדל קריטי – כי המינוס בסוף החודש כמעט תמיד נוצר בגלל פער עיתוי, לא בגלל חוסר אמיתי בכסף. משכורת שמגיעה ב-1 לחודש מול ארנונה, ביטוח רכב וחיוב קבוע של מועדון כושר שכולם יורדים ב-2-3 לחודש, יוצרים שבוע אחד של מינוס מלאכותי שעולה כסף בריבית.
אצל בעל עסק זה נקרא Cash Flow Forecast והוא הכלי הראשון שכל רואה חשבון בונה. אצל משק בית התרגום הוא בדיוק אותו דבר במידה קטנה יותר. בישראל, שיעור החיסכון הגולמי של משקי הבית, העסקים והממשלה יחד עמד על 24.6% נכון לספטמבר 2025 – נתון מכובד יחסית, אבל הוא ממוצע. בלי מעקב אישי, רוב המשפחות לא יודעות בכלל באיזה צד של הממוצע הן נמצאות.
הסיבה האמיתית שמכניסה אתכם למינוס – זה לא הסכום, זה הלוח שנה
נסו תרגיל קצר: רשמו על דף את כל ההורדות הקבועות מהחשבון שלכם – משכנתא או שכר דירה, ארנונה, חשמל, מים, ועד בית, ביטוחים, סלולר, אינטרנט, מנויים, גני ילדים. עכשיו רשמו ליד כל אחד את התאריך המדויק שבו החיוב יורד. לרוב האנשים מתגלים שני דברים מיד: חמישה עד שמונה חיובים מרוכזים בארבעה הימים שאחרי שהמשכורת נכנסת, והחודש לא באמת מתחיל ב-1 אלא ב-10 – אחרי שכל הכסף ה”קבוע” כבר נעלם. כל חודש שבו אתם מכלים את היתרה לקראת ה-25, ואז קונים סופר ומתדלקים פעמיים על האשראי, אתם משלמים ריבית מסגרת על כסף שהיה בחשבון עשרה ימים קודם.
זה הנושא שהפודקאסט “מרשרשים” של מאליק’ס מקדיש לו פרק שלם, ובו דניאל מליק מסביר איך מעקב יומיומי על הוצאות הוא הבסיס לכל יציאה ממינוס:
בדיוק לאלה שכבר נמצאים במינוס מתמשך, יש מדריך מפורט במאמר על ניהול חובות משפחתיים שמשלים את התזרים – אבל אם אתם רק רוצים למנוע את המינוס לפני שהוא נוצר, התזרים האישי הוא הכלי הראשון.
ארבע הקטגוריות שכל תזרים מזומנים אישי חייב לכלול
הטבלה צריכה להיות קצרה מספיק שתעדכנו אותה בעשר דקות בשבוע, ומפורטת מספיק שתראו בה את הסכנה מראש. ארבע הקטגוריות הבסיסיות הן:
- הכנסות – משכורת נטו (אחרי ניכוי 12.17% ביטוח לאומי וביטוח בריאות מעל 60% מהשכר הממוצע, נכון ל-2025), קצבאות ילדים, החזרי מס, הכנסות מצד, שכר דירה ממושכר, דיבידנדים. רק כסף שאתם בטוחים לגביו ב-90%+. בונוסים ועמלות בלתי-קבועות נכנסים לעמודה נפרדת של “הכנסות אופציונליות”.
- הוצאות קבועות – אלה שיורדות בכל חודש באותה תאריך ובאותו סכום: משכנתא/שכר דירה, ארנונה, ועד בית, ביטוחים, מנויים, חינוך, גני ילדים, תשלומי הוראות קבע. אלה החיובים שהורסים את התזרים – לא בגלל שהם גדולים, אלא בגלל שהם מתואמים ביניהם.
- הוצאות משתנות – סופר, דלק, מסעדות, בילוי, ביגוד, רפואה, מתנות. הסכום משתנה אבל הקטגוריה עצמה קבועה. כדאי לתת לכל אחת תקרה חודשית ולהיצמד אליה.
- חיסכון והשקעות – ההפקדה הזו חייבת להיות שורה ראשונה בטבלה ולא שורה שמתמלאת מהיתרה. בפנסיה, ההפקדה המינימלית עומדת על 18.5% מהשכר ברוטו (6% עובד, 6.5% מעסיק לפנסיה, 6% מעסיק לפיצויים) – אבל זו כבר יורדת אוטומטית. בנפרד צריך להפקיד לקרן חירום ולחיסכון פנוי.
דוגמה לטבלת תזרים חודשי – משפחה ממוצעת בישראל
הטבלה הבאה מראה תזרים חודשי לדוגמה למשפחה עם שני מפרנסים והכנסה ביתית נטו של כ-23,000 ש”ח. כל המספרים הם דוגמה בלבד וצריכים להיות מותאמים למצבכם:
| קטגוריה | פירוט | סכום בש”ח |
|---|---|---|
| הכנסות | משכורת נטו בן הזוג א’ | 13,500 |
| משכורת נטו בן הזוג ב’ | 9,200 | |
| קצבת ילדים (2 ילדים) | 360 | |
| סך הכנסות | 23,060 | |
| הוצאות קבועות | משכנתא | 6,400 |
| ארנונה + ועד בית | 950 | |
| חשמל + מים + גז | 700 | |
| ביטוחים (רכב, דירה, בריאות) | 1,150 | |
| תקשורת (סלולר + אינטרנט + טלוויזיה) | 520 | |
| גן ילדים + חוגים | 2,800 | |
| הוצאות משתנות | סופר ומכולת | 3,600 |
| דלק + תחבורה | 1,400 | |
| בילויים, מסעדות, בגדים | 1,500 | |
| בריאות וטיפולים | 400 | |
| חיסכון | קרן חירום (העברה אוטומטית) | 1,500 |
| חיסכון פנוי / קרן השתלמות | 1,000 | |
| סך הוצאות + חיסכון | 21,920 | |
| יתרה חודשית פנויה | +1,140 | |
שימו לב: היתרה החודשית הפנויה היא 1,140 ש”ח – לא הרבה, אבל היא חיובית. הבעיה תופיע רק כשנפרק את החודש לארבעה שבועות ונראה שב-2 לחודש הוצאות של 9,000 ש”ח יורדות ביום אחד, בעוד שהמשכורת השנייה תיכנס רק ב-10 לחודש. שם נכנס המינוס – לא בכלל החודש, אלא בשבוע אחד מתוכו.
איך פורסים את התזרים לשבועות וחוסכים את המינוס
לקחת את הטבלה החודשית ולפרק אותה לארבע עמודות שבועיות הוא הצעד שמשנה את המשחק. ליד כל הוצאה קבועה רשמו את התאריך המדויק שלה (אפשר להוציא מדף הוראות הקבע באפליקציית הבנק). עכשיו ספרו: כמה הוצאות נופלות בשבוע הראשון, השני, השלישי והרביעי? במשפחה ממוצעת תגלו ש-65%-75% מההוצאות הקבועות מרוכזות בשבוע הראשון. אם המשכורת השנייה שלכם נכנסת ב-10, יש לכם תשעה ימים שבהם החשבון נמצא במצב לחץ – וזה השבוע שבו הסופר שאתם קונים בעל כורחכם נדחף לכרטיס אשראי.
פתרון פשוט: דברו עם הבנק או עם בעלי הרכוש (משכיר, גן ילדים) ובקשו לדחות שתיים-שלוש מההוראות הקבע מ-2 לחודש ל-15 לחודש. רוב הגופים יסכימו ללא עלות. עוד פתרון – פתחו “חשבון הוצאות קבועות” נפרד שמקבל העברה אוטומטית של מלוא הסכום החודשי ב-1 לחודש; משם יורדות כל ההוראות הקבועות, ואתם רואים את החשבון הראשי כפי שהוא באמת – אחרי שהקבוע כבר הופרש. זה בדיוק מה שמומלץ במדריך ניהול תקציב משפחתי, וזה גם מה שעסקים קטנים עושים – רק שבעולם העסקי הזה נקרא “Treasury Management”.
בנושא הבסיסי של ניהול תקציב ביתי באמצעות אקסל, יש פרק מצוין על כלים ושיטות:
קרן החירום – השורה שמרחיקה אתכם מהמינוס לתמיד
תזרים מזומנים אישי טוב מנהל את העיתוי, אבל קרן חירום מנהלת את ההפתעות. מקרר שהתקלקל, רכב שדרש החלפת קופסת מצמד, או שבוע מחלה ללא תשלום – אלה הדברים שהופכים תזרים מתוכנן יפה לחוב מתגלגל. הסטנדרט המקצועי הוא 3 חודשי הוצאות נזילים, אבל המספרים בשטח עדיין לא שם: 55% מהאמריקאים מדווחים בסקר הפד 2024 שיש להם 3 חודשי הוצאות בקרן חירום, ו-30% מצהירים שלא יוכלו לכסות 3 חודשי הוצאות בשום צורה. במקביל, סקר Bankrate 2026 מצא ש-59% מהאמריקאים לא יכולים לכסות הוצאת חירום של 1,000 דולר ללא חוב, ו-24% חיים ללא חיסכון חירום בכלל.
איך מתחילים? פתחו תוכנית חיסכון נפרדת (לא קופת גמל לטווח ארוך – משהו נזיל, נושא ריבית בסיסית), הגדירו הוראת קבע של 5%-10% מהמשכורת, ואל תיגעו בכסף הזה. אם יש לכם ילדים, שימו לב גם שהמוסד לביטוח לאומי מפקיד 58 ש”ח לחודש לכל ילד עד גיל 18 בתוכנית “חיסכון לכל ילד”, ואתם יכולים להכפיל את ההפקדה ל-116 ש”ח – זה לא קרן חירום של ההורים אבל זה קרן חירום עתידית של הילד.
הכלל של 72 וכוח הריבית-דריבית על החיסכון מהתזרים
כל שקל שאתם מצליחים להפנות מהמינוס לחיסכון משולב לטווח ארוך מתחיל לעבוד. כלל ה-72 הוא נוסחה פיננסית פשוטה: 72 חלקי הריבית השנתית = מספר השנים להכפלת ההשקעה. בריבית של 7% (תשואה ריאלית ממוצעת של שוק ההון לטווח ארוך) הכסף יוכפל בכ-10.3 שנים. הכלל מופיע כבר בספרי מתמטיקה איטלקיים מהמאה ה-15 – הרבה לפני שהיה לאיינשטיין מה לומר עליו.
המסקנה ישירה: 1,140 ש”ח חודשיים שאתם משחררים מתזרים מאוזן (כמו בדוגמה למעלה), בריבית 7% שנתית, יהפכו תוך 20 שנה ליותר מ-590,000 ש”ח. זו ההבדל בין משק בית עם תזרים מתוכנן למשק בית בלעדיו. הפרק הבא של מרשרשים מסביר את כל ההיגיון מאחורי החיסכון המוקדם והריבית-דריבית:
שלוש טעויות שמשבשות תזרים מזומנים אישי
1. ערבוב בין חשבון העובר ושב לחשבון החיסכון. אם הקרן חירום שלכם יושבת בעובר ושב, היא לא קיימת – היא תיבלע ביום של חולשה. הפרידו אותה לחשבון נפרד באותו בנק, או לקופת מטבע נפרדת, ואל תקשרו אליה כרטיס אשראי.
2. התעלמות מהוצאות שנתיות. ביטוח רכב שנתי, רישוי, ארנונה דו-שנתית, קייטנות קיץ, חופשה אחת בשנה, מתנות לחגים – כל אלה הוצאות שלא מופיעות בכל חודש אבל קיימות. חלקו אותן ל-12 והפרישו 1/12 מהן בכל חודש להוראת קבע ייעודית. אחרת תמיד תיתפסו לא מוכנים בחודש שבו ביטוח הרכב יורד.
3. תכנון לפי משכורת ברוטו במקום נטו. מה שנכנס לחשבון הוא נטו, אחרי ביטוח לאומי, מס בריאות וניכויי פנסיה. בישראל ב-2025 העובד משלם 12.17% עבור ביטוח לאומי ובריאות מעל 60% מהשכר הממוצע (כ-7,522 ש”ח), ועוד 6% הפרשת עובד לפנסיה. עצמאיים משלמים שיעור גבוה יותר, ועם תקרת הכנסה של 51,910 ש”ח לחודש בשיעור הרגיל של 15.79% מעל 7,703 ש”ח. רשמו תמיד את הנטו בלבד.
כלים מעשיים לבניית התזרים – אקסל, אפליקציה או נייר
אין כלי “נכון” אחד. עבור אקסל יש שני יתרונות: שליטה מלאה והוא חינם. הקבצו עמודה לתאריך, עמודה לקטגוריה, עמודה לסכום ועמודה ליתרה מצטברת. הוסיפו פונקציית SUMIF לכל קטגוריה. עבור אפליקציות (Mintos, Pocketsmith, רייז, מטיוס, Money Pro), היתרון הוא חיבור אוטומטי לחשבון הבנק והאשראי. החיסרון – הן נותנות לכם את העבר, ואתם מחפשים את העתיד.
השיטה היעילה ביותר היא היברידית: אפליקציה לסיווג ההוצאות הריאליות, אקסל לתחזית קדימה. אם אתם בעלי עסק זעיר במקביל, ראו את המדריך לניהול תזרים מזומנים בעסקים קטנים – העקרונות שם תקפים גם לתזרים אישי, אבל בקנה מידה גדול יותר ועם דגש חזק יותר על תכנון לקוחות וספקים.
שאלות נפוצות
כמה זמן לוקח לבנות תזרים מזומנים אישי לראשונה?
בניית התזרים הראשונה לוקחת כשעתיים-שלוש: שעה לאסוף נתונים מהבנק (3 חודשים אחורה כדי לזהות הוצאות שנתיות וקבועות), חצי שעה לסווג, ושעה לבנות את הטבלה. אחרי הפעם הראשונה, העדכון השבועי לוקח 10-15 דקות בלבד.
האם תזרים מזומנים אישי שונה מתקציב חודשי?
כן – ההבדל הוא הזמן. תקציב חודשי הוא תוכנית: כמה אני מתכוון לבזבז על כל קטגוריה. תזרים מזומנים אישי הוא חיזוי תזמון: מתי בדיוק כל סכום ייכנס וייצא. שניהם משלימים. תקציב מאזן את הסכומים, תזרים מאזן את העיתוי – ובלי שניהם יחד עדיין נכנסים למינוס.
מה כדאי לעשות אם התזרים החזוי מראה מינוס בשבוע מסוים?
שלוש פעולות מיידיות: דחיית הוראת קבע אחת או שתיים בעשרה ימים (רוב הגופים יסכימו), העברה זמנית מקרן חירום במקום משיכת אוברדרפט (ריבית מסגרת היא 7%-11%, יותר מתשואת רוב החסכונות), ואיתור הוצאה משתנה אחת שניתן לדחות (קניית בגדים, ארוחה במסעדה). חריגה ממסגרת היא תמיד הפתרון היקר ביותר.
האם כדאי לכלול את הפנסיה והקרן השתלמות בתזרים?
אם הן יורדות אוטומטית מהמשכורת, רשמו את המשכורת נטו בלבד וה-18.5% של הפנסיה כבר מנוכה ולא בתזרים. אם אתם עצמאיים ומפקידים בעצמכם – כן, חייבים לרשום אותן כהוצאה קבועה. פנסיה חובה לעצמאים ב-2026 כוללת חישוב מדויק של ההפקדה הנדרשת.
סיכום: מהתחזית למציאות
תזרים מזומנים אישי הוא לא טבלת אקסל. הוא הרגל. שעתיים בהתחלה, רבע שעה בשבוע, ושינוי תפיסה אחד: חודש לא מתחיל ב-1, הוא מתחיל ביום שאחרי כל ההוראות הקבועות יורדות. ברגע שאתם רואים את הפער הזה מראש – ולא בדיעבד – המינוס הופך מאסון חודשי לבחירה. רוב המשפחות בישראל לא נכנסות למינוס כי אין להן מספיק כסף; הן נכנסות כי אף אחד לא בנה להן תחזית. הטבלה הזו היא הכלי שעושה את ההבדל.












