
דני, מהנדס תוכנה בן 35, פנה אלינו לפני כשנתיים בחשש גדול לגבי עתידו הפיננסי. למרות משכורת מכובדת, הוא הרגיש שהחיסכון הפנסיוני שלו אינו מספק. לאחר תהליך ליווי מקיף, הצלחנו יחד להגדיל את החיסכון החודשי שלו ב-40% מבלי לפגוע באיכות חייו. היום, דני מרגיש בטוח יותר לגבי עתידו הכלכלי. חיסכון פנסיוני נכון לא נוגע רק לכמות הכסף שתחסכו, אלא גם לאופן שבו תנהלו אותו לאורך השנים, תוך שמירה על איזון נכון בין עבודה לפנסיה.
למה חשוב לתכנן את החיסכון הפנסיוני?
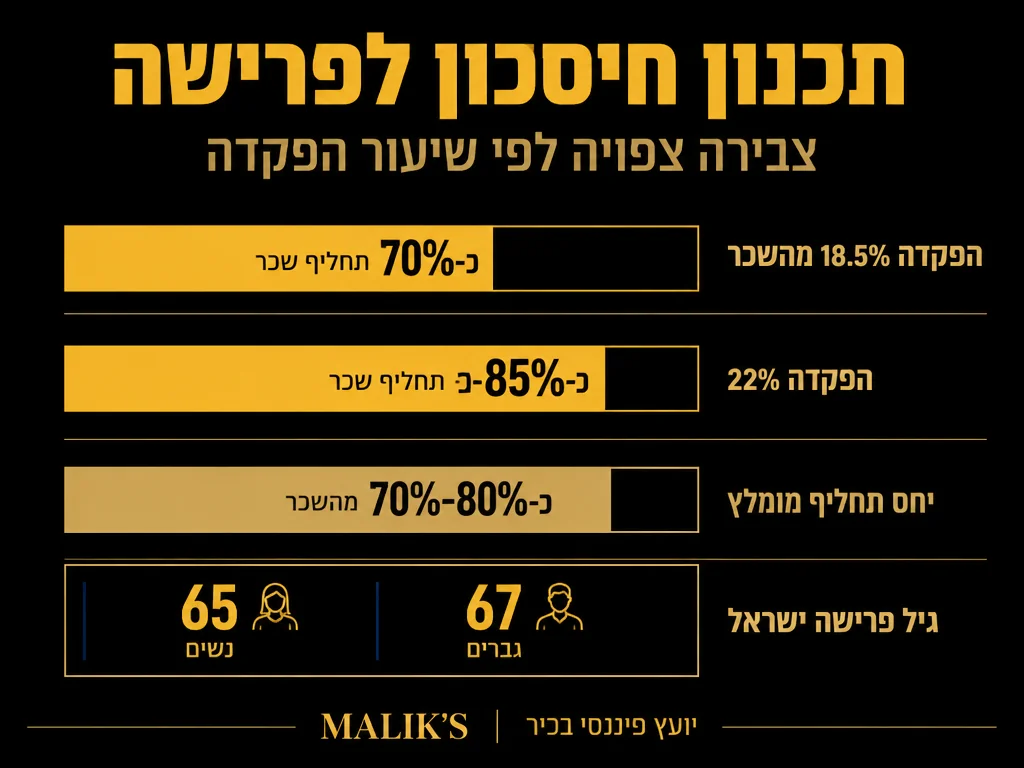
תכנון פנסיוני נכון הוא אחד הצעדים החשובים ביותר בניהול הפיננסי האישי. ההחלטות שאנחנו מקבלים היום ישפיעו באופן משמעותי על איכות החיים שלנו בגיל הפרישה. גיל הפרישה בישראל הוא 67 לגברים, ולנשים הוא יעלה בהדרגה ל-65 עד שנת 2032, כך שהאופק הפנסיוני ארוך והצורך בתכנון מוקדם הוא עניין בסיסי. עם העלייה בתוחלת החיים והשינויים התכופים בשוק העבודה, חשוב יותר מתמיד לבנות תוכנית חיסכון מותאמת אישית. ללא תכנון מקדים, אנו עלולים למצוא את עצמנו עם חיסכון שאינו מספק לצרכים ולשאיפות שלנו לעתיד, ולכן יש להקדיש לכך מחשבה רצינית.
נקודת המוצא של כל ישראלי שכיר היא שיעור ההפקדה לפנסיה חובה העומד על 18.5% מהשכר ברוטו: 6% מהעובד ו-12.5% מהמעסיק (6.5% תגמולים + 6% פיצויים). אך חיסכון בסיסי זה לבדו בדרך כלל לא מספיק לשמור על רמת חיים נאותה – לכן יש לתכנן חיסכון משלים.
אסטרטגיות לבניית תיק פנסיוני מאוזן
תיק פנסיוני מאוזן צריך להתבסס על מספר אפיקי חיסכון:
- קרן פנסיה: הבסיס לחיסכון ארוך טווח הכולל רכיבי חיסכון, ביטוח ושארים. קרנות הפנסיה בישראל השיגו תשואה ריאלית של 10.1% בשנת 2024 – מהגבוהות במדינות ה-OECD.
- ביטוח מנהלים: מתן כיסוי ביטוחי גמיש יותר שעשוי להתאים לשכירים ולעצמאיים.
- קרנות השתלמות: אפיק חיסכון לטווח בינוני עם הטבות מס משמעותיות. קרן השתלמות מעניקה פטור מלא ממס רווחי הון לאחר 6 שנות חיסכון, ותקרת ההטבה לשכיר עומדת על 13,203 ש”ח לשנה בשנת 2026.
- חסכונות פרטיים: להשלמת החיסכון הפנסיוני הבסיסי וליצירת שכבת ביטחון נוספת לעתיד.
שילוב בין אפיקים אלו מאפשר יצירת איזון בין סיכון לבטיחות ומסייע בהגדלת הסיכוי ליהנות מרמת חיים נאותה לאחר הפרישה. שיעור ההחלפה הנקי בישראל עומד על 71.6% בעת שילוב פנסיה ממשלתית ופנסיה וולונטרית על פני קריירה מלאה – מספר שמראה שתכנון נכון מוביל לשמירת רוב רמת החיים לאחר הפרישה.
| אפיק חיסכון | טווח | יתרון מרכזי | נתון מפתח |
|---|---|---|---|
| קרן פנסיה | ארוך | חיסכון + ביטוח + שארים במוצר אחד | תשואה ריאלית 10.1% ב-2024 מקור |
| ביטוח מנהלים | ארוך | כיסוי ביטוחי גמיש לשכירים ועצמאיים | מתאים לשכר גבוה מעל תקרת ביטוח לאומי |
| קרן השתלמות | בינוני (6+ שנים) | פטור מלא ממס רווחי הון | תקרת הטבה 13,203 ₪/שנה ב-2026 מקור |
| חיסכון פרטי | גמיש | נזילות ושכבת ביטחון נוספת | משלים לפנסיה וקרן השתלמות |
ניהול סיכונים בחיסכון הפנסיוני
חשוב לנהל את הסיכונים בתיק הפנסיוני באופן מושכל:
- פיזור השקעות: חלוקת ההשקעות בין קרנות פנסיה, ביטוחים וחסכונות פרטיים למניעת תלות באפיק אחד.
- התאמה אישית: התאמת רמת הסיכון לגיל, מצב משפחתי ואופי השוק.
- בחינה תקופתית: מעקב אחר ביצועי התיק ושיפורים בהתאם להתפתחויות כלכליות.
- גמישות: בחינת אפשרויות מעבר בין מסלולים שונים על פי שינויים אישיים או כלכליים.
הבנת רמות הסיכון והתאמתן היא שלב מרכזי בתכנון נכון של החיסכון הפנסיוני.
אופטימיזציה של הטבות המס
ניצול נכון של הטבות המס יכול להגדיל משמעותית את החיסכון:
- הפקדות לקרן פנסיה: עד לתקרה המוכרת לקבלת מקסימום הטבות מס. שימו לב כי דמי הניהול המקסימליים המותרים בחוק הם 6% מהפקדות ו-0.5% מהצבירה, אולם קרנות ברירת מחדל גובות בפועל הרבה פחות – בדרך כלל 1% מהפקדה ו-0.22% מהצבירה לשנים 2024-2028.
- שימוש בקרנות השתלמות: כפלטפורמה מצוינת לחיסכון לטווח בינוני עם תנאי מס משופרים.
- ניצול זיכויי מס: על הפקדות לביטוח חיים ולתוכניות השקעה נוספות.
- תכנון מס אישי: התאמה למבנה ההכנסות האישי כדי להפיק מקסימום רווח ממסלולי המיסוי הנהוגים.
אם תשתמשו בטכניקות אלו בצורה חכמה לאורך השנים, תוכלו לצבור סכום משמעותי יותר לפנסיה.
שאלות נפוצות
- מתי כדאי להתחיל בתכנון פנסיוני? ככל שמתחילים מוקדם יותר, כך יכולת הצבירה גדולה יותר. מומלץ להתחיל מיד עם כניסה לשוק העבודה.
- כמה צריך לחסוך בחודש? ההמלצה המקובלת היא לחסוך לפחות 20% מההכנסה החודשית ברוטו. עם זאת, הסכום המדויק תלוי במצב האישי ובצרכים העתידיים.
- האם כדאי לשלב מספר אפיקי חיסכון? בהחלט. פיזור החיסכון בין מספר אפיקים מקטין סיכונים ומאפשר גמישות רבה יותר.
- איך ניתן לעקוב אחר החיסכון הפנסיוני שלי? ניתן לבדוק דוחות תקופתיים מקרנות הפנסיה והמוסדות הפיננסיים, ולבצע התאמות לפי הצורך. כמו כן, כ-15 מיליארד שקל של חוסכים ישראלים מצויים בקופות גמל ופוליסות ללא דרישה (הר הכסף) – כדאי לוודא שאין לכם כספים שאינם מנוהלים.
סיכום והמלצות
תכנון פנסיוני נכון דורש ידע, מקצועיות וליווי מתמשך. יש לזכור שקצבת הזקנה הבסיסית מהביטוח הלאומי עומדת על 1,795 ש”ח לחודש ליחיד בשנת 2025 (1,896 ש”ח מגיל 80) – סכום שלרוב אינו מספיק לצרכי מחיה, ומחזק את הצורך בחיסכון עצמי מרובד. חשוב לבחון את התוכנית באופן קבוע ולבצע התאמות בהתאם לשינויים בחיים. הקצאת משאבים נכונה, שילוב אפיקי השקעה והבנת הסיכונים יכולים לסייע ביצירת חיסכון אפקטיבי שיספיק לכל צרכיכם העתידיים.
הערה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה תחליף לייעוץ פנסיוני או פיננסי מקצועי. כל החלטה פיננסית צריכה להתקבל לאחר בחינה יסודית של הנתונים האישיים והתייעצות עם אנשי מקצוע מוסמכים.












