
דני, מנהל בכיר בן 55, פנה אלינו לפני כשנתיים בחשש גדול לקראת פרישתו. למרות משכורת נאה לאורך השנים, הוא הרגיש שאינו ערוך מספיק ליום שאחרי. באמצעות תכנון פיננסי מקיף, הצלחנו יחד לאופטם את ניצול ההטבות הפנסיוניות שלו, לבנות תיק השקעות מאוזן ולייצר תזרים הכנסות יציב לתקופת הפרישה. היום, דני מרגיש בטוח יותר מתמיד לגבי עתידו הכלכלי. מצב זה מדגיש כמה חשוב להתחיל בתכנון פיננסי מוקדם ולהתאים את ההתנהלות לצרכים המשתנים לאורך השנים.
חשיבות התכנון הפיננסי לקראת פרישה
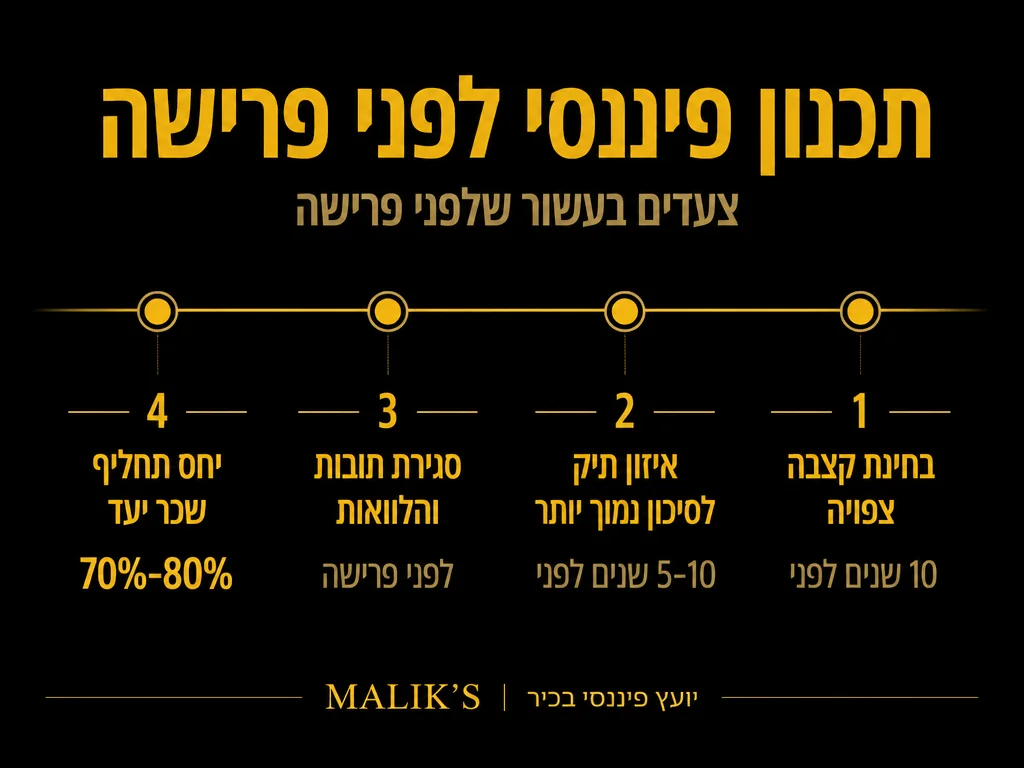
תכנון פיננסי לקראת פרישה הוא אחד הצעדים המשמעותיים ביותר בחיינו הכלכליים. זהו תהליך מורכב הדורש ראייה ארוכת טווח, הבנה מעמיקה של צרכים עתידיים, והיכרות עם מגוון כלים פיננסיים. עם תוחלת החיים העולה, רבים מאיתנו צפויים לחיות 20-30 שנה לאחר גיל הפרישה. גיל הפרישה בישראל עומד על 67 לגברים, ויעלה בהדרגה ל-65 לנשים עד 2032. לכן, הפתגם “מה שלא תתכנן היום, תתמודד איתו מחר” נכון במיוחד במקרה זה, והכנה מוקדמת עשויה להיות ההבדל בין עצמאות כלכלית לאתגרים כלכליים בטווח הרחוק.
חשוב לזכור שתכנון פיננסי נכון מספק ביטחון כלכלי ושקט נפשי כאחד – ומאפשר ליהנות מהחיים ללא חששות מיותרים. ההבנה כיצד להתנהל מול קרנות הפנסיה, חיסכונות אחרים, והכנסות נוספות היא המפתח להצלחה. לפי נתוני ה-OECD, שיעור ההחלפה נטו של הפנסיה בישראל עומד על 71.6% בעת הכללת פנסיה פרטית וולונטרית לאורך קריירה מלאה – נתון שמדגיש עד כמה כל אחוז שחוסכים משמעותי לטווח הארוך.
|
i ארבעה מספרים שכדאי להכיר לפני פרישה בישראל |
|||
|
⏱
67
גיל פרישה לגברים
|
⚖
18.5%
הפרשה חודשית מהשכר
|
▲
10.1%
תשואה ריאלית לקרנות 2024
|
₪
1,795
קצבת זקנה ליחיד (ש”ח)
|
בניית תיק השקעות מאוזן
אחד המרכיבים החשובים בתכנון פיננסי לפרישה הוא בניית תיק השקעות מאוזן. תיק כזה צריך לכלול מגוון אפיקי השקעה:
- חסכונות פנסיוניים – קרנות פנסיה, קופות גמל וביטוחי מנהלים
- השקעות בשוק ההון – מניות, אגרות חוב ותעודות סל
- נדל”ן מניב
- אפיקים סולידיים כמו פיקדונות וחסכונות
השילוב בין מסלולים שונים מאפשר לפיזור סיכונים ויכולת להתמודד עם תנודתיות השוק. בנוסף, יש לשקול יצירת איזון בין נכסים עם פוטנציאל לתשואות גבוהות לבין נכסים בהם הסיכון נמוך יותר. קרנות הפנסיה הישראליות השיגו תשואה ריאלית של 10.1% בשנת 2024, מהגבוהות בקרב מדינות ה-OECD – אך יש לזכור שתשואות עבר אינן ערובה לעתיד. עדכון התיק לפי צורכי הגיל המשתנים הוא נקודה קריטית בתהליך.
ההתאמה האישית של מבנה תיק ההשקעות מבוססת על הבנת תוכניות עתידיות, סדרי עדיפויות, וניתוח פרופיל הסיכון של כל אדם באופן פרטני.
ניהול סיכונים פיננסיים
ניהול סיכונים נכון הוא מפתח להצלחה בתכנון פרישה. חשוב להתאים את רמת הסיכון לגיל ולצרכים האישיים. ככל שמתקרבים לגיל פרישה, מומלץ להקטין את החשיפה לנכסים תנודתיים ולהגדיל את החלק היציב בתיק ההשקעות. יש לוודא כיסוי ביטוחי מתאים למקרי קיצון ולשמור על רזרבה כספית נזילה.
תהליך זה דורש בחינה תקופתית של התיק הפיננסי והתאמתו למצב הכלכלי הנוכחי, שינויים במשק ובחיים האישיים. רמת נזילות מספקת תאפשר גמישות כלכלית במצבים בלתי צפויים ותקל על התנהלות נכונה במצבי משבר.
גורם נוסף שיש לקחת בחשבון הוא הגנה מפני שחיקה של ערך הכסף, דרך השקעות שיכולות לשמור על הערך הריאלי לאורך זמן. קצבת הזקנה הבסיסית מביטוח לאומי עומדת על 1,795 ש״ח לחודש ליחיד ועל 1,896 ש״ח לגיל 80 ומעלה – סכום שאינו מספיק לבדו לכלכלת משק בית בישראל, ומחזק את הצורך בחיסכון פרטי משלים.
אופטימיזציה של הטבות מס
תכנון מס נכון יכול לחסוך עשרות אלפי שקלים בשנה. יש לנצל את מלוא ההטבות הזמינות:
- הפקדות מוכרות לקרנות פנסיה וקופות גמל
- ניצול זיכויי מס על הפקדות
- תכנון נכון של משיכת כספי פיצויים
- בחינת אפשרויות לפריסת מס
דוגמה מצוינת לניצול הטבות מס היא קרן ההשתלמות: תקרת ההטבה במס הכנסה להפקדה בקרן השתלמות בשנת 2026 עומדת על 13,203 ש״ח לשנה, והרווחים בקרן פטורים ממס רווחי הון לחלוטין לאחר 6 שנות חיסכון. מינוף הכלי הזה הוא אחת הדרכים היעילות ביותר לחוסך הישראלי.
|
₪ מהן הטבות המס בקרן השתלמות לעצמאי בשנת 2026? |
||
| פרמטר | הסכום / הכלל | המקור |
|---|---|---|
|
✔ תקרת הפקדה מוטבת מס |
13,203 ש”ח לשנה | Globes 2026 |
|
✔ פטור ממס רווחי הון |
לאחר 6 שנות חיסכון | Jerusalem Post |
|
✔ שיעור החלפה נטו בפנסיה |
71.6% מהשכר | OECD PAG 2023 |
כדאי גם לבחון אסטרטגיות מינוף של חוקי המיסוי הקיימים לטובת יצירת הכנסה שוטפת ללא מסים מוגזמים. התייעצות עם מומחה מס מסייעת להבטיח שממצים את כל ההזדמנויות בצורה מיטבית.
אופטימיזציה של מס בפנסיה אינה מסתיימת בתכנון קפדני מראש. יש גם צורך לעקוב אחרי שינויים בחקיקה ומדיניות המס על מנת להתאים את האסטרטגיה.
תכנון תזרים מזומנים לתקופת הפרישה
חשוב לבנות תחזית מדויקת של ההוצאות וההכנסות הצפויות בתקופת הפרישה. יש לקחת בחשבון:
- הוצאות קבועות (דיור, בריאות, ביטוחים)
- הוצאות משתנות (פנאי, נסיעות, תחביבים)
- הוצאות חד פעמיות צפויות
- עתודה למקרי חירום
נקודת פתיחה חשובה לתכנון ההכנסות: שיעור ההפרשה המינימלי לפנסיה בישראל עומד על 18.5% מהשכר ברוטו – 6% מהעובד ו-12.5% מהמעסיק, בתוקף מינואר 2018. הפרשות אלו מהוות בסיס, אך לעיתים קרובות אינן מספיקות לשמירה על רמת חיים מלאה.
לצד התחזית, אפשר להעריך האם נדרשת הכנסה נוספת ואיזה מקורות הכנסה אפשר להוסיף. התחייבות ליצירת איזון תקציבי היא תהליך מתמשך ודורש מעקב שוטף והתאמות בעת הצורך.
בנוסף, דגש מיוחד יש לשים על הכנה לעתירות פיננסיות דוגמת עלויות רפואיות גבוהות או תמיכה בבני משפחה. כדאי לבדוק גם את דמי הניהול שגובה קרן הפנסיה שלכם: דמי הניהול המקסימליים המותרים בחוק הם 6% מההפקדות החודשיות ו-0.5% מהצבירה הכוללת, אך קרנות ברירת המחדל גובות לרוב הרבה פחות מכך.
|
☰ צ’ק ליסט: חמישה צעדים לפני הפרישה |
|
|
✓ לבדוק שדמי הניהול שלכם נמוכים מהמקסימום החוקי (6% / 0.5%) |
מחשבון דמי ניהול – gov.il |
|
✓ לאמת את גיל הפרישה הסטטוטורי שלכם (67 גברים, עולה ל-65 לנשים עד 2032) |
ביטוח לאומי |
|
✓ למקסם את ההפקדה לקרן השתלמות עד 13,203 ש”ח לשנה |
Globes 2026 |
|
✓ לוודא שההפרשה החודשית שלכם היא לפחות 18.5% מהשכר ברוטו |
OECD Israel |
|
✓ לחשב פער בין קצבת הזקנה (1,795 ש”ח) להוצאה החודשית הצפויה |
כל זכות |
שאלות נפוצות
מתי צריך להתחיל בתכנון פיננסי לפרישה?
מומלץ להתחיל בתכנון מוקדם ככל האפשר, אידיאלית כבר בגילאי 40-45. ככל שמקדימים, כך גדלות האפשרויות העומדות בפנינו וקטן הסיכון. התחלה מוקדמת מאפשרת לחסוך סכום משמעותי בתוכניות השונות ולבצע תיקונים במידת הצורך.
כמה כסף צריך לחסוך לפרישה?
הסכום תלוי ברמת החיים הרצויה, בגיל הפרישה המתוכנן ובמקורות הכנסה נוספים. נקודת ייחוס מקובלת היא לשאוף להכנסה חודשית של 70%-80% מההכנסה טרום הפרישה. חישוב זה צריך להיות מדויק ככל האפשר תוך התחשבות בהוצאות עתידיות לא צפויות.
הבהרה חשובה: המידע המופיע במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פיננסי, השקעות, או המלצה מכל סוג שהוא. כל השקעה כרוכה בסיכונים ויש לבחון כל מקרה לגופו. מומלץ להיוועץ עם יועץ מקצועי לפני קבלת החלטות פיננסיות משמעותיות.












