
כשדני פנה אלינו לפני שלוש שנים, הוא החזיק תיק השקעות של כ-500,000 ₪ שהניב תשואה שנתית ממוצעת של 3% בלבד. לאחר תהליך ליווי מקצועי ובניית תיק השקעות מגוון, התשואה השנתית הממוצעת עלתה ל-8.5%, תוך שמירה על רמת סיכון מבוקרת. מדובר בפריצת דרך משמעותית עבורו, שהובילה אותו לביטחון כלכלי וליכולת לתכנן את עתידו הפיננסי בצורה מיטבית. תהליך זה ממחיש את חשיבות הניהול המקצועי של תיק השקעות וכיצד אפשר למקסם תשואה באופן מחושב.
בניית תיק השקעות מאוזן
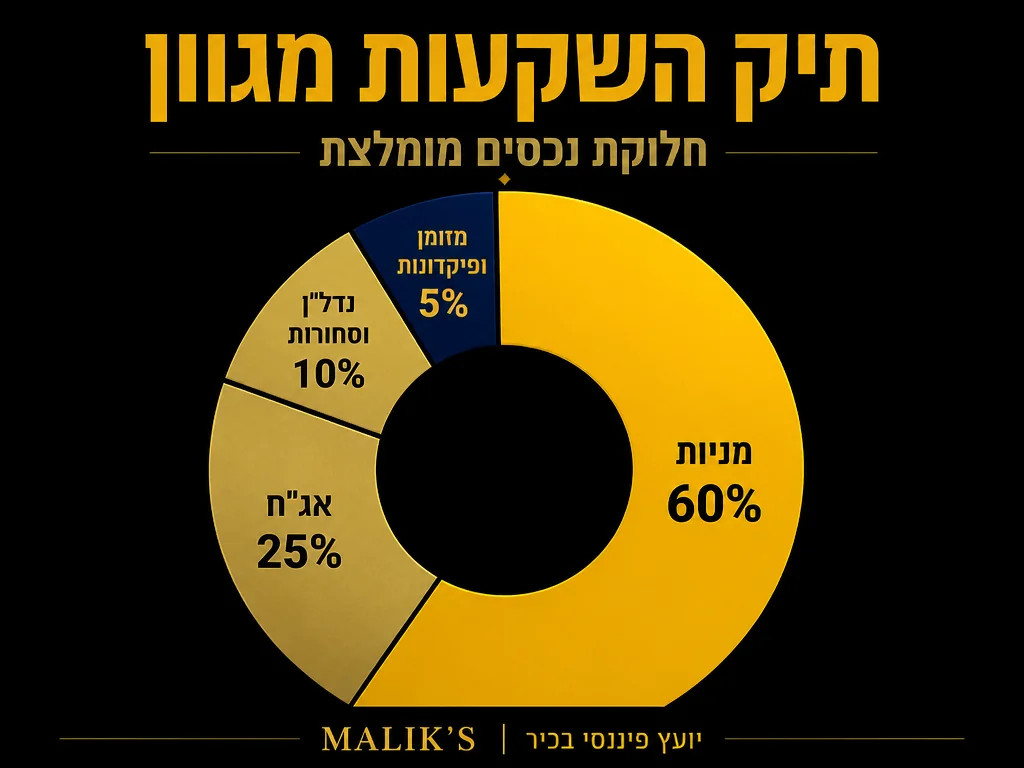
ניהול תיק השקעות באופן מקצועי לא עוסק רק בבחירת מניות מוצלחות, אלא מתמקד בהשגת איזון נכון בין סיכון לבין תשואה. השלב הראשון בהקמת תיק השקעות אופטימלי הוא בחינה פרטנית של הצרכים האישיים, אופק ההשקעה והמטרות הפיננסיות של המשקיע. תיק השקעות מאוזן בנוי ממגוון אפיקי השקעה:
- מניות בארץ ובחו”ל (30-50% מהתיק) – השקעה בחברות מבוססות ומבטיחות מאפשרת צמיחה משמעותית של הקרן. נציין כי מדד S&P 500 הניב תשואה שנתית ממוצעת של 10.42% לאורך 100 השנים האחרונות (כולל דיבידנדים), נתון המדגיש את כוח ההשקעה במניות לטווח ארוך.
- אגרות חוב ממשלתיות וקונצרניות (20-40%) – מספקות יציבות ותשואה קבועה יחסית, ומאפשרות למזער תנודתיות בתיק.
- נדל”ן מניב (10-20%) – השקעה בתשתיות ובנכסים מסחריים מגנה מפני אינפלציה ומשפרת את זרם ההכנסות השוטפות.
- השקעות אלטרנטיביות (5-15%) – כוללות השקעות בקרנות הון סיכון, טכנולוגיות מתקדמות ונכסים דיגיטליים. משקיעים מוסדיים ישראלים הגדילו את הקצאתם לנכסים אלטרנטיביים ל-17% מהתיק הכולל, עלייה מ-12% בשנת 2010, בזכות הפוטנציאל הגלום בהם.
- מזומן ופיקדונות (5-15%) – חשוב לשמר נזילות מסוימת במקרה של הזדמנויות השקעה או צרכים פיננסיים בלתי צפויים.
השילוב הנכון בין אפיקי ההשקעה השונים מאפשר לנו לייצר תיק השקעות עמיד לשינויים בשוק, המספק גם צמיחה וגם יציבות. לדוגמה, תיק 60/40 גלובלי מגוון הניב תשואה שנתית ממוצעת של 6.8% על פני תקופות של 10 שנים מאז 1997, עם טווח בין-רבעוני יציב של 5.6%-7.6% – המחשה מצוינת לכוח הפיזור.
|
📈
10.42%
תשואה שנתית ממוצעת של מדד S&P 500 לאורך 100 שנים מקור
|
🏛
10.1%
תשואה ריאלית של קרנות הפנסיה הישראליות בשנת 2024 מקור
|
⚖
6.8%
תשואה שנתית ממוצעת של תיק 60/40 גלובלי מאז 1997 מקור
|
🌐
17%
הקצאת משקיעים מוסדיים ישראלים לנכסים אלטרנטיביים מקור
|
אסטרטגיות השקעה מתקדמות
כדי לשמר את היתרון התחרותי בשוק ההון, חשוב להיעזר באסטרטגיות השקעה מתקדמות. אנו מאמצים גישה גמישה ודינמית לניהול התיק, אשר מבוססת על:
- ניתוח מאקרו-כלכלי שוטף – מעקב אחר מגמות כלכליות עולמיות, שערי ריבית ושינויים רגולטוריים.
- התאמת התיק לתנאי השוק המשתנים – אנו מבצעים אופטימיזציה תקופתית של רכיבי התיק כדי למקסם רווחים ולהפחית סיכונים.
- שימוש בכלים טכנולוגיים מתקדמים – מודלים חישוביים ומערכות בינה מלאכותית עוזרים לזהות הזדמנויות השקעה מבטיחות.
- מעקב ובקרה רציפים – הפקת דוחות חודשיים עם סקירות רבעוניות לתיק ההשקעות מספקות תמונת מצב מדויקת.
יישום אסטרטגיות אלו מאפשר ניהול תיק המבוסס על נתונים אמיתיים ומגמות עדכניות, תוך צמצום גורמי אי-ודאות. בעת בחירת מנהל השקעות, עלות הניהול משפיעה ישירות על התשואה הנקייה: קרן מניות מחקה ממוצעת גובה 0.05% בלבד בשנה, לעומת 0.64% לקרן אקטיבית ממוצעת – פי 13 לטובת ההשקעה הפסיבית. בחירה נבונה של מסלול ניהול יכולה להוסיף תשואה משמעותית לאורך שנים.
ניהול סיכונים פיננסיים
באמצעות גישה מוקפדת לניהול סיכונים, אנו מבטיחים שהלקוחות שלנו לא ייחשפו לטלטלות חדות בשוק ההון. הניהול כולל מגוון טכניקות:
- פיזור גיאוגרפי נרחב – השקעות באזורים שונים מפחיתות את התלות בכלכלה המקומית בלבד.
- איזון בין נכסים סולידיים לנכסים צומחים – שילוב בין נכסים עם יציבות גבוהה לבין נכסים עם פוטנציאל תשואה מהיר.
- הגנות מטבע לפי הצורך – ניהול הסיכון הקשור לשינויים בשערי מטבע חוץ.
- מעקב אחר מדדי סיכון מתקדמים – מדידת סטיית תקן, שארפ, ושאר פרמטרים המסייעים בניהול נכון של הסיכון.
נתון המחזק את חשיבות הניהול הפעיל: למעלה מ-88% ממנהלי הקרנות האקטיביות לא הצליחו לעקוף את המדד הייחוסי שלהם על פני 15 שנים לפי מחקר SPIVA – נתון המחדד את הערך של ניהול מקצועי שמשלב תובנות אסטרטגיות עם עלויות יעילות.
|
✅ מומלץ לעשות
|
❌ להימנע מ
|
תכנון פיננסי ארוך טווח
תכנון פיננסי נכון דורש מחשבה לטווח הארוך והתחשבות במרכיבים הבאים:
- תכנון פרישה מיטבי – יצירת תכנית פיננסית שמבטיחה רמת חיים גבוהה גם לאחר הפרישה. קרנות הפנסיה הישראליות השיגו תשואה ריאלית של 10.1% בשנת 2024 – מהגבוהות במדינות ה-OECD – דוגמה מעוררת השראה לפוטנציאל של חיסכון פנסיוני מנוהל היטב.
- אופטימיזציה של מיסוי – ניתוח דרכים להפחתת חבות המס ולמקסום רווחים נקיים. בישראל, מס רווחי הון על ניירות ערך עומד על 25% מהרווח הריאלי – תכנון נכון יכול להפחית חבות זו משמעותית באמצעות ניצול פטורים, קרנות השתלמות וכלים נוספים.
- תכנון העברה בין-דורית – שמירה על הערך עבור המשפחה העתידית שלך.
- התאמת התיק לשינויים במהלך חיי המשקיע – התאמות שנועדו לתת מענה לשינויים אישיים וכלכליים.
|
🗒 צ’קליסט תכנון פיננסי לטווח ארוך
|
שאלות ותשובות נפוצות
מהו ההון המינימלי הנדרש לניהול תיק השקעות מקצועי?
אנו ממליצים על השקעה מינימלית של 250,000 ₪ לצורך בניית תיק מגוון ומאוזן המאפשר ניהול מיטבי.
כיצד נקבעת רמת הסיכון בתיק?
רמת הסיכון נקבעת בהתאם לפרופיל הפיננסי של המשקיע, גילו, מטרות ההשקעה ואופק החיסכון.
מהי תדירות המעקב אחר התיק?
אנו מבצעים מעקב רציף ומספקים דוחות חודשיים, לצד פגישות רבעוניות המיועדות לעדכונים ושיפור הביצועים.
הבהרה חשובה: המידע במאמר זה נועד להרחבת הידע בלבד ולא מהווה תחליף לייעוץ אישי מנוסה או מקצועי. אנו ממליצים לפנות ליועץ מוסמך טרם ביצוע החלטות פיננסיות.












