
כשדני, מהנדס תוכנה בן 35, פנה אלינו לפני שנתיים, הוא שילם למעלה מ-2,500 ש”ח בחודש על ביטוחים פנסיוניים שונים. לאחר בדיקה מקיפה שכללה ניתוח של כל אחת מהפוליסות הקיימות, גילינו כפילויות מיותרות וחוסר התאמה בין המוצרים לצרכיו האמיתיים. באמצעות תכנון מחדש מדויק והבנה יסודית של הצרכים האישיים שלו, הצלחנו להוריד את העלויות החודשיות ב-40% מבלי לפגוע בכיסוי הביטוחי הנדרש. דני הוא רק דוגמה אחת מיני רבות שממחישות את הפוטנציאל האדיר לחיסכון בתחום שמעטים מאיתנו באמת מבינים לעומקו.
הבנת המצב הקיים: צעד ראשון לחיסכון
לפני שניגשים לבצע שינויים בתיק הביטוח הפנסיוני, חשוב לערוך מיפוי מקיף של כל המוצרים הקיימים. זה כולל קרנות פנסיה, ביטוחי מנהלים, קופות גמל וביטוחי חיים מסוגים שונים. רבים מחזיקים במקביל מספר תוכניות מבלי להבין כיצד הן משפיעות זו על זו. כדאי לזכור כי שיעור ההפרשה הפנסיונית המנדטורי בישראל עומד על 18.5% מהשכר הגולמי – 6% מהעובד ו-12.5% מהמעסיק – כך שמדובר בסכומים משמעותיים שמצדיקים תשומת לב. במסגרת הבדיקה יש לבחון:
- גובה דמי הניהול בכל מוצר – לעיתים מדובר בהפרש של מאות שקלים בחודש
- כפילויות בכיסויים הביטוחיים שעלולות להוביל לתשלום יתר מיותר
- התאמת המוצרים לגיל, למצב המשפחתי ולשלב בקריירה
- יחס מושכל בין מרכיב החיסכון לבין מרכיב הביטוח
מבנה התיק הפנסיוני משתנה ככל שהחיים מתקדמים, ולכן חשוב לוודא שהתכנון הפיננסי מותאם למציאות החדשה ולא נשען על החלטות ישנות שכבר אינן רלוונטיות. שימו לב שגיל הפרישה לגברים בישראל הוא 67, ולנשים הוא עולה בהדרגה ל-65 עד שנת 2032 – עובדה המשפיעה ישירות על תכנון החיסכון לטווח הארוך.
אופטימיזציה של דמי ניהול
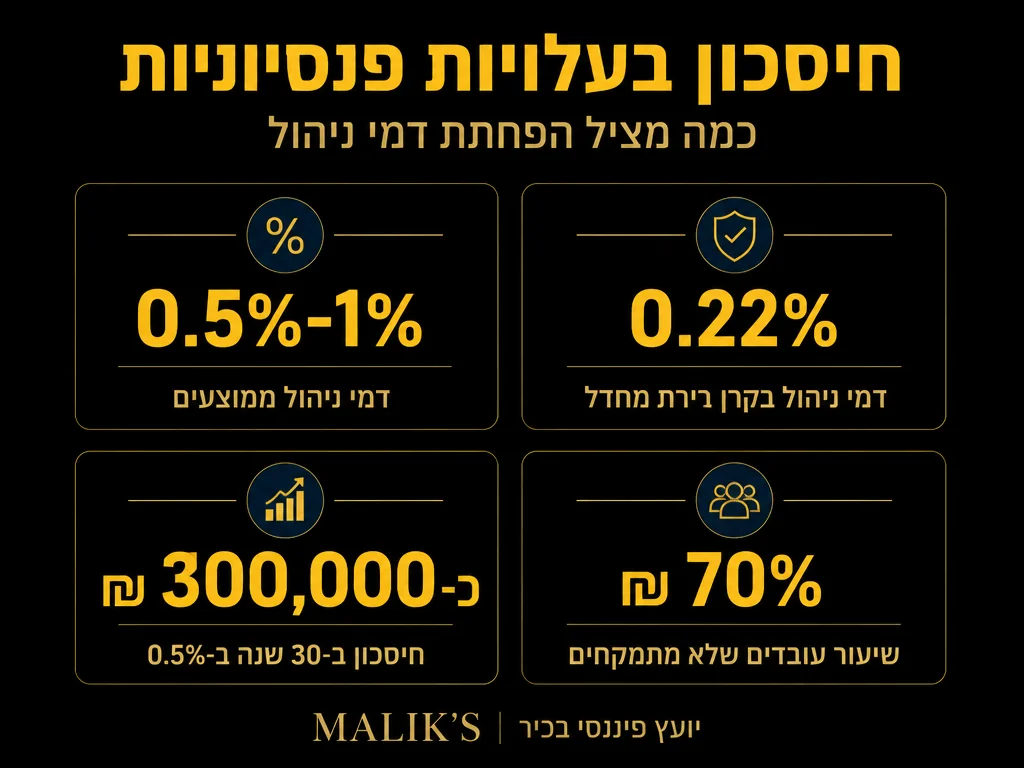
אחד המפתחות המשמעותיים לחיסכון בעלויות הוא משא ומתן על דמי הניהול. חברות הביטוח והגופים המוסדיים מציעים לרוב תעריפים סטנדרטיים, אך קיים מרחב תמרון משמעותי. החוק קובע כי תקרת דמי הניהול המותרת לקרנות פנסיה היא 6% מההפקדות החודשיות ו-0.5% מהצבירה הכוללת – אך ניתן להשיג הרבה פחות מכך. לקוחות רבים כלל אינם מודעים לכך שדמי הניהול ניתנים למשא ומתן, ולעיתים משלמים תעריפים גבוהים מהממוצע בשוק. למשל:
- בקרנות פנסיה נבחרות (ברירת מחדל): קרנות כמו מיטב, אינפיניטי ואלטשולר שחם גובות 1% מההפקדה ו-0.22% מהצבירה – פחות ממחצית התקרה החוקית
- בביטוחי מנהלים: ניתן להוריד את דמי הניהול עד 0.5% ואף פחות, תלוי בהיקף הנכסים המצטברים
- בקופות גמל: אפשר להשיג דמי ניהול נמוכים מ-0.3% מהצבירה ובעסקאות מסוימות אף פחות
חיסכון מתמשך של 0.5% בדמי הניהול לאורך שנים יכול להצטבר לעשרות ולפעמים מאות אלפי שקלים בעת הפרישה. לכן מדובר בצעד קריטי שכדאי לעשות כבר עכשיו. כמו כן, תקנות ניוד פנסיוני מחייבות את קרנות הפנסיה להשלים העברת חסכונות בין קרנות תוך 10 ימי עסקים – כך שאם מצאתם קרן עם תנאים טובים יותר, המעבר הוא פשוט ומהיר.
נתוני מפתח על המערכת הפנסיונית בישראל
|
●
18.5%
שיעור ההפרשה הפנסיונית המנדטורי מהשכר הגולמי בישראל (מקור)
|
▲
10.1%
תשואה ריאלית של קרנות הפנסיה בישראל בשנת 2024 – מהגבוהות ב-OECD (מקור)
|
■
71.6%
שיעור ההחלפה הנקי בפנסיה בישראל כולל פנסיות פרטיות רצוניות (מקור)
|
|
◆
6%
תקרת דמי הניהול החוקית מההפקדות החודשיות בקרנות פנסיה (מקור)
|
★
1% / 0.22%
דמי ניהול בקרנות פנסיה נבחרות (ברירת מחדל) – מהפקדה ומצבירה (מקור)
|
■
13,203 ש”ח
תקרת ההטבה במס הכנסה לקרן השתלמות לשכיר בשנת 2026 (מקור)
|
התאמת הכיסויים הביטוחיים לצרכים האמיתיים
רבים מאיתנו “מבוטחים יתר על המידה” עם כיסויים כפולים או מיותרים. לעיתים הסוכנויות מוסיפות לנו רכיבים ביטוחיים ללא בדיקה יסודית, והמשתמש משלם לאורך שנים מבלי להבין את ההשלכות. ניתוח יסודי של הצרכים האמיתיים יכול להוביל לחיסכון משמעותי הן בפרמיה והן בסיבוך הניהולי:
- בחינת היקף ביטוח אובדן כושר עבודה בהתאם להכנסה העדכנית ולאורח החיים
- התאמת סכומי ביטוח החיים בהתאם למצב המשפחתי והתחייבויות כלכליות
- איחוד פוליסות מפוצלות לפוליסה אחת אופטימלית עם דמי ניהול מופחתים וכיסויים ממוקדים יותר
ההחלטה להוריד או לשנות כיסוי ביטוחי אינה פעולה שיש לבצע בקלות דעת, אך בהחלט קיימים מצבים בהם ניתן לשפר את ההתאמה ולחסוך אלפי שקלים בשנה. ראוי לדעת כי שיעור ההחלפה הנקי בפנסיה בישראל עומד על 71.6% בלבד כאשר כוללים פנסיות פרטיות רצוניות, ועל 48.8% בלבד ממסלולי החובה – נתון שממחיש את חשיבות החיסכון הנוסף.
לעשות / לא לעשות בעת בדיקת תיק פנסיוני
|
✔ לעשות
|
✖ לא לעשות
|
ניצול הטבות מס אפקטיבי
תכנון נכון של ההפקדות לביטוח פנסיוני משרת שני מטרות במקביל: הוא מבטיח עתיד כלכלי יציב ומאפשר חיסכון משמעותי במיסוי השוטף. בישראל יש מספר ערוצים המאפשרים לפעול בצורה חכמה:
- הפקדה מקסימלית במסגרת סעיף 47 לפקודת מס הכנסה – מזכה בזיכוי או ניכוי מס
- ניצול נכון של קרן השתלמות – קרן השתלמות נעולה 6 שנים מיום הפתיחה, ולאחר מכן כל הרווחים פטורים ממס רווחי הון; תקרת ההטבה במס הכנסה לשכיר עומדת על ₪13,203 לשנה בשנת 2026
- שימוש בהטבות מס ייחודיות לעצמאים – הפקדות מוכרות שמקטינות את גובה המס הכולל
באמצעות תכנון מס נכון ניתן להגיע לחיסכון של אלפי שקלים מדי שנה, ואף ליצור התייעלות משמעותית בניהול כלל הנכסים הפנסיוניים שלכם.
בקרה ומעקב שוטף
כדאי לבצע בדיקה תקופתית של התיק הפנסיוני, לפחות אחת לשנה, כדי לוודא:
- שהכיסויים עדיין מתאימים לצרכים המשתנים של המשפחה והקריירה
- שדמי הניהול תחרותיים ביחס לשוק ושלא קיבלתם העלאה ללא הודעה מוקדמת
- שהתשואות תואמות את רמת הסיכון המועדפת ואת יעד החיסכון לטווח הארוך
התנהלות אקטיבית וביקורת תקופתית מאפשרות קבלת החלטות מושכלות בזמן אמת, ומונעות אובדן פוטנציאלי של סכומים נכבדים לאורך השנים. לדוגמה, קרנות הפנסיה בישראל השיגו תשואה ריאלית של 10.1% בשנת 2024 – מהגבוהות במדינות ה-OECD – ובדיקה שוטפת מאפשרת להבטיח שהתיק שלכם מנוהל באופן שמנצל את ביצועים אלה לטובתכם.
צ’ק-ליסט: 7 צעדים לבדיקה שנתית של התיק הפנסיוני
| ☑ | איסוף דוחות שנתיים מכל הגופים המנהלים – קרן פנסיה, ביטוח מנהלים, קופת גמל וקרן השתלמות. |
| ☑ | השוואת דמי ניהול מול תקרת ה-6% / 0.5% החוקית ומול ה-1% / 0.22% של קרנות ברירת המחדל (מקור). |
| ☑ | בדיקת תשואות מצטברות מול הממוצע בענף – ב-2024 הממוצע הריאלי היה 10.1% (מקור). |
| ☑ | איתור כפילויות בכיסויים ביטוחיים – ביטוח חיים, ביטוח אובדן כושר עבודה ונכות. |
| ☑ | התאמת מסלול ההשקעה לגיל ולמרחק לפרישה – לגברים בגיל 67 ולנשים בעלייה הדרגתית לגיל 65 עד 2032 (מקור). |
| ☑ | מקסום הטבות מס בקרן השתלמות עד לתקרה של ₪13,203 לשנה לשכיר ב-2026 (מקור). |
| ☑ | החלטה על ניוד במידת הצורך – ההעברה מתבצעת תוך 10 ימי עסקים בלבד (מקור). |
“לאחר שעברתי תהליך של אופטימיזציה בתיק הביטוח הפנסיוני שלי, אני חוסך מעל 1,000 ש”ח בחודש. המומחים בחברה עזרו לי להבין בדיוק מה אני צריך ואיך להשיג את זה בעלות המינימלית.” – רועי כ., מנהל פרויקטים
שאלות נפוצות
מתי כדאי לבצע בדיקה של התיק הפנסיוני?
מומלץ לבצע בדיקה בכל שינוי משמעותי בחיים (כגון נישואין, לידה, שינוי תעסוקתי או מעבר דירה), ולפחות אחת לשנה לבדוק את ההתאמה והחיסכון האפשרי.
האם אפשר לבטל כיסויים ביטוחיים קיימים?
כן, אך חשוב לבצע זאת בצורה מושכלת ולאחר בדיקה מקיפה של הצרכים, הסיכונים והאלטרנטיבות הקיימות בכדי לא לפגוע בהגנה הכלכלית של המשפחה.
כמה ניתן לחסוך בממוצע?
על פי ניסיוננו, משקי בית יכולים לחסוך בין 20% ל-40% מעלויות הביטוח הפנסיוני באמצעות תכנון נכון, התאמה אישית ודגש על בחירה מושכלת של דמי ניהול.
הערה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ פנסיוני, פיננסי, או תחליף לייעוץ אישי. כל החלטה פיננסית צריכה להתקבל לאחר בחינה פרטנית של הנתונים האישיים והתייעצות עם איש מקצוע מוסמך. מומלץ לפנות אלינו לקבלת ייעוץ מקצועי המותאם למצבך האישי.












