
לפני כשנה, דני, מהנדס תוכנה בן 35, פנה אלינו בתחושת בלבול מוחלטת לגבי עתידו הפיננסי. כמו רבים מאיתנו, הוא התקשה להבין את ההבדלים בין אפיקי החיסכון הפנסיוני השונים. לאחר תהליך ייעוץ מקיף, דני הצליח להבין את האפשרויות העומדות בפניו ולבנות תיק פנסיוני מאוזן המותאם בדיוק לצרכיו. המסקנה שלו מהתהליך היא שבחירה מושכלת באפיקים הנכונים יכולה להוביל לשקט נפשי וביטחון כלכלי ארוך טווח.
המאפיינים העיקריים של קרנות פנסיה
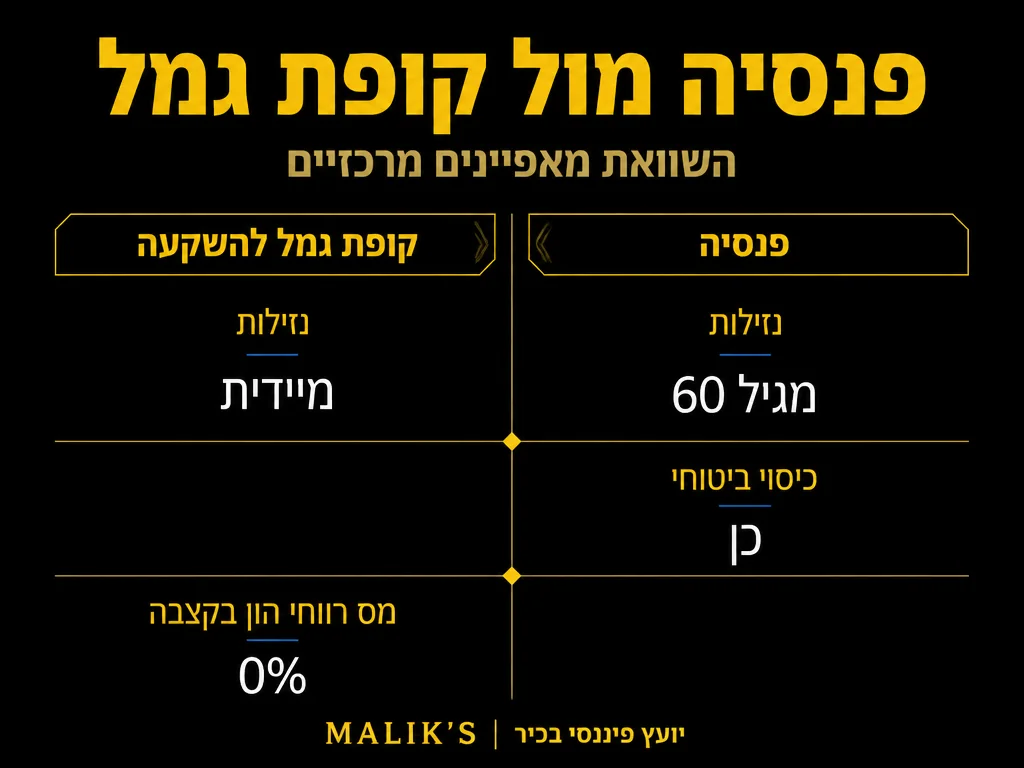
קרנות פנסיה הן מכשיר חיסכון ארוך טווח המיועד בראש ובראשונה להבטיח הכנסה קבועה לאחר הפרישה. מאז 2008, כל עובד שכיר בישראל מחויב בפנסיית חובה: לפי צו ההרחבה, שיעור ההפרשה הכולל עומד על 18.5% מהשכר ברוטו – 6% מהעובד ו-12.5% מהמעסיק (6.5% לתגמולים ועוד 6% לפיצויים). היתרונות המרכזיים כוללים:
- הטבות מס משמעותיות על ההפקדות שמאפשרות חיסכון אפקטיבי יותר לטווח הארוך.
- כיסוי ביטוחי למקרה נכות או פטירה, דבר שמספק הגנה גם לבני המשפחה במקרה של אירועים בלתי צפויים.
- קצבה חודשית מובטחת לכל החיים, מה שמפחית את הסיכון הפיננסי בגילאים מתקדמים.
- דמי ניהול מפוקחים על ידי המדינה, שמבטיחים יציבות ועלות יחסית נמוכה לעומת מוצרים אחרים.
חשוב לזכור שקרנות הפנסיה משקיעות את כספי החוסכים במסלולים מבוססי שוק ההון ולכן יש בהן סיכון מסוים, אך הן מאופיינות במודל כלכלי שמחלק את ההשפעות על כלל החוסכים. ניתן לראות את ביצועי הענף: קרנות הפנסיה בישראל השיגו תשואה ריאלית של 10.1% בשנת 2024, מהגבוהות במדינות ה-OECD.
|
📈
18.5%
שיעור הפרשה כולל לפנסיית חובה משכר ברוטו (6% עובד + 12.5% מעסיק) מקור
|
🏆
10.1%
תשואה ריאלית של קרנות הפנסיה בישראל בשנת 2024, מהגבוהות במדינות ה-OECD מקור
|
💵
71.6%
שיעור החלפה פנסיוני נטו בישראל כולל פנסיות פרטיות רשות לאורך קריירה מלאה מקור
|
קופות גמל להשקעה – גמישות ונזילות
קופות גמל להשקעה מציעות אלטרנטיבה גמישה יותר לחיסכון ארוך טווח:
- אפשרות למשיכת הכספים בכל עת, מה שמאפשר לחוסך גמישות שאין בקרנות פנסיה.
- פטור ממס רווחי הון בקצבה לאחר גיל פרישה – משיכה כקצבה מגיל 60 פטורה ממס רווחי הון לחלוטין, בניגוד למשיכה הונית שחייבת ב-25% מס על הרווח הריאלי.
- התקרה השנתית להפקדה בקופת גמל להשקעה עומדת על 83,641 ש״ח לאדם בשנת 2026, מה שמאפשר חיסכון בסכומים גבוהים.
- חופש בחירה במסלולי השקעה, משהו שמאפשר התאמה אישית לפי רמת הסיכון שהחוסך מעוניין לקחת.
קופות הגמל מתאימות לאנשים שמעדיפים שליטה רחבה על השקעותיהם וזקוקים למכשיר עם נזילות גבוהה. עם זאת, חשוב לזכור שהן אינן כוללות כיסוי ביטוחי. כמו כן, משיכה מוקדמת של רכיב התגמולים לפני גיל הפרישה כרוכה במס בשיעור 35% – נקודה שחשוב להביא בחשבון בתכנון פיננסי.
|
|
השוואת דמי ניהול ועלויות
אחד הפרמטרים המשמעותיים בבחירה בין אפיקי החיסכון השונים הוא דמי הניהול:
- קרנות פנסיה: דמי ניהול מהצבירה עד 0.5% ומההפקדות עד 6% לפי תקרה חוקית. בפועל, קרנות ברירת המחדל הנבחרות גובות 0.22% מהצבירה ו-1% מההפקדות בלבד – הרבה מתחת לתקרה החוקית.
- קופות גמל להשקעה: דמי ניהול מהצבירה עד 2%, אם כי בפועל לרוב הם נמוכים יותר. דמי ניהול אלו תלויים במסלול ובנותן השירות.
בהשוואה זו יש לקחת בחשבון את העלות הכוללת לאורך זמן, לצד התמורות שמקבלים בכל אפיק.
0.22% / 1%
דמי ניהול בקרנות ברירת מחדל (צבירה / הפקדות) מקור
|
עד 2%
דמי ניהול מהצבירה – בפועל לרוב נמוך יותר ותלוי במסלול ובחברה
|
אסטרטגיות השקעה ופיזור סיכונים
בחירת מסלול ההשקעה המתאים היא קריטית להשגת היעדים הפיננסיים שלכם:
- מסלולים מותאמי גיל בקרנות פנסיה, אשר מתעדכנים באופן אוטומטי כך שככל שהחוסך מתבגר, כספיו מופנים להשקעות יציבות יותר.
- מסלולי השקעה מגוונים בקופות גמל, המאפשרים לחוסך שליטה גבוהה במבנה ההשקעות.
- אפשרות לשילוב בין מספר אפיקים, כך שניתן ליהנות מהיתרונות של שני המוצרים גם יחד.
בניית אסטרטגיה פיננסית נכונה לפנסיה אינה משימה פשוטה. יש לבדוק היטב את הסיכונים, התשואות האפשריות ואת ההתאמה למטרות הפרטיות שלכם. נציין כי שיעור ההחלפה הפנסיוני הנטו בישראל עומד על 71.6% מהשכר כאשר כוללים פנסיות פרטיות רשות לאורך קריירה מלאה, לעומת 48.8% בלבד ממסלולים חובה – ולכן חיסכון פרטי משלים כגון קופת גמל להשקעה הוא כלי חשוב לסגירת הפער.
שאלות נפוצות
האם ניתן להחזיק במקביל קרן פנסיה וקופת גמל להשקעה?
בהחלט. שילוב בין המוצרים יכול ליצור תמהיל מאוזן של ביטחון וגמישות. בעוד שקרן הפנסיה מבטיחה קצבה לכל החיים, קופת הגמל מספקת נזילות וגמישות בשימוש בכספים. חשוב לדעת כי תקנות ניידות מחייבות את קרנות הפנסיה להשלים העברה בין קרנות תוך 10 ימי עסקים, כך שגמישות קיימת גם בתוך מוצר הפנסיה עצמו.
מה עדיף – קרן פנסיה או קופת גמל להשקעה?
התשובה תלויה במטרות האישיות, טווח ההשקעה והעדפות הסיכון של כל משקיע. קרן פנסיה מתאימה למי שמחפש יציבות וביטחון לעתידו ולמשפחתו, בעוד שקופות גמל מתאימות למי שמחפש גמישות וניהול עצמאי.
שוק החיסכון הפנסיוני הוא רחב, ומגוון המוצרים הקיים מאפשר לכל אחד למצוא פתרון שמתאים לו אישית. ההחלטה בין קרן פנסיה לקופת גמל אינה חד-משמעית, ולעיתים הבחירה הטובה ביותר היא שילוב של שני המכשירים.
“הייעוץ המקצועי שקיבלתי עזר לי להבין את ההבדלים בין המוצרים השונים ולקבל החלטה מושכלת. היום אני רגוע יותר לגבי העתיד הפיננסי שלי.” – יוסי כ., הייטקיסט בן 40
המידע המוצג במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, השקעות או מס. כל השקעה כרוכה בסיכונים ומומלץ להתייעץ עם יועץ מוסמך טרם קבלת החלטות פיננסיות. צרו קשר עם משרדנו לקבלת ייעוץ מקצועי המותאם למצבכם האישי.












