
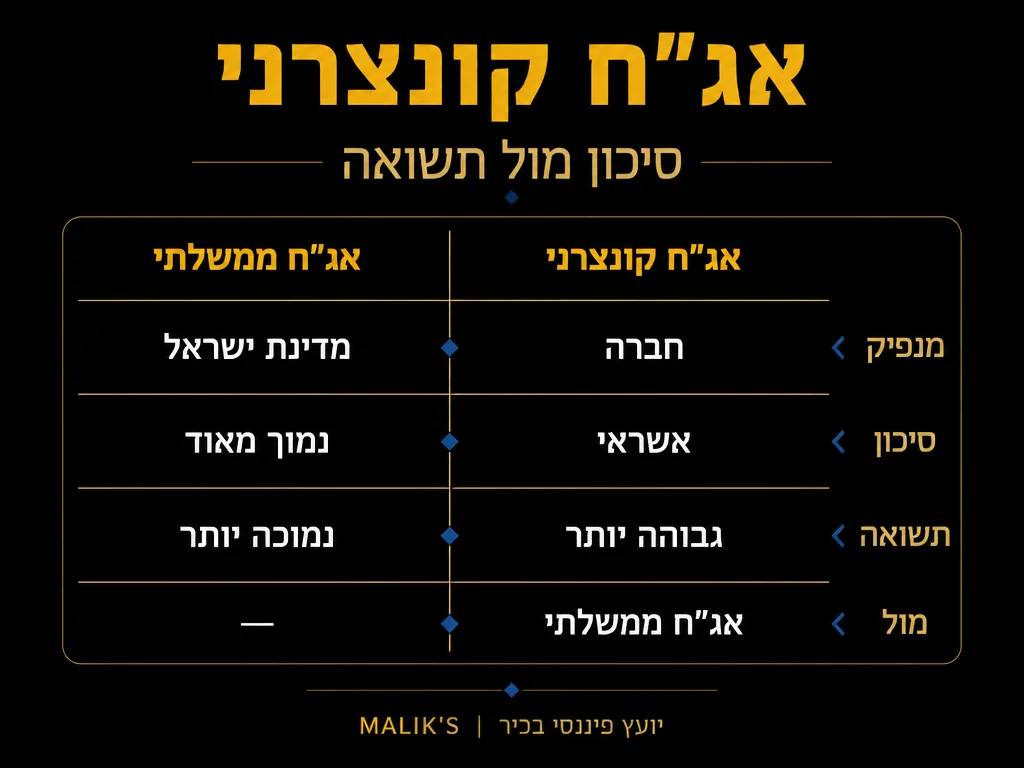
אג”ח קונצרני הוא הלוואה שאתם כמשקיעים נותנים לחברה עסקית, ובתמורה החברה מתחייבת להחזיר לכם את הקרן במועד שנקבע מראש ולשלם לכם ריבית לאורך התקופה. במילים פשוטות, כשאתם קונים אג”ח קונצרני אתם הופכים למלווים של החברה, ולא לבעלי מניות בה. ההבדל הזה מהותי: בעל מניה שותף לרווחי החברה ולסיכוניה, ואילו המלווה מצפה לקבל בחזרה סכום ידוע מראש בתוספת ריבית, ללא קשר לכך שהחברה הרוויחה הרבה או מעט.
בשנים האחרונות אפיק זה הפך לפופולרי מאוד בקרב משקיעים ישראלים שמחפשים תשואה גבוהה יותר מזו של פיקדונות בנקאיים ואג”ח ממשלתי, אך עדיין רוצים מכשיר שמתנהג באופן צפוי יותר ממניות. במאמר הזה נסביר לעומק מה עומד מאחורי המכשיר הזה, איך הוא מתמחר, מהם הסיכונים שאתם לוקחים על עצמכם, ואיך אפשר לגשת אליו בצורה מחושבת.
מה זה בעצם אג”ח קונצרני ואיך הוא נוצר
כאשר חברה זקוקה לכסף כדי להתרחב, לממן פרויקט חדש או למחזר חוב קיים, עומדות בפניה כמה דרכים. היא יכולה לפנות לבנק ולקחת הלוואה, היא יכולה להנפיק מניות חדשות, או שהיא יכולה לפנות ישירות לציבור המשקיעים ולהנפיק אג”ח. כאשר החברה בוחרת באפשרות האחרונה, היא למעשה מפצלת הלוואה גדולה למאות ואלפי יחידות קטנות, וכל משקיע יכול לרכוש כמה יחידות שהוא מעוניין בהן.
כל יחידת אג”ח נושאת עליה תנאים ברורים: הסכום שיוחזר בסופו של דבר, מועד הפירעון, שיעור הריבית ומועדי תשלום הריבית. תנאים אלו נקבעים מראש ומפורסמים בתשקיף שהחברה מפרסמת לפני ההנפקה. ברגע שהאג”ח הונפק, הוא נסחר בבורסה בדיוק כמו מניה, כך שאתם לא חייבים להחזיק בו עד מועד הפירעון. אתם יכולים לקנות ולמכור אותו בכל יום מסחר, והמחיר שלו משתנה בהתאם לביקוש, להיצע ולתנאי השוק.
נקודה שחשוב להבין: כשאתם קונים אג”ח בבורסה אחרי ההנפקה, אתם קונים אותו ממשקיע אחר ולא מהחברה עצמה. החברה קיבלה את הכסף שלה בהנפקה המקורית, ומאותו רגע האג”ח פשוט עובר מיד ליד בין משקיעים במחיר שהשוק קובע.
קיימים כמה סוגים של אג”ח קונצרני, וההיכרות איתם עוזרת לכם לבחור נכון. אג”ח בריבית קבועה משלמת אותו קופון לאורך כל חייה, כך שאתם יודעים מראש כמה תקבלו בכל תשלום. אג”ח בריבית משתנה מצמידה את הקופון למדד כלשהו במשק, כך שהתשלום עולה ויורד לפי תנאי השוק. יש גם אג”ח צמודות מדד, שבהן הן הקרן והן הריבית מתעדכנות בהתאם למדד המחירים לצרכן, מה שמגן עליכם מפני שחיקת הערך הריאלי של הכסף בתקופות אינפלציה. הבחירה בין הסוגים תלויה בציפיות שלכם לגבי הריבית והאינפלציה בעתיד ובמידת הוודאות שאתם מחפשים.
איך אג”ח קונצרני מייצר לכם תשואה
התשואה שלכם מהאג”ח מורכבת משני רכיבים עיקריים. הרכיב הראשון הוא הריבית שהחברה מתחייבת לשלם לכם באופן קבוע, לרוב פעם או פעמיים בשנה. ריבית זו מכונה “קופון”, והיא מבטאת את התמורה השוטפת על ההלוואה שנתתם. הרכיב השני הוא הפער בין המחיר ששילמתם על האג”ח לבין הסכום שתקבלו בפירעון או לבין המחיר שבו תמכרו אותו בשוק.
כאן נכנס עיקרון מרכזי שכדאי לכם להכיר: מחיר האג”ח בשוק נע בכיוון ההפוך מהתשואה שלו. כאשר מחירי האג”ח עולים, התשואה הגלומה בהם יורדת, וכאשר המחירים יורדים, התשואה עולה. הסיבה לכך פשוטה. הסכום שתקבלו בפירעון קבוע מראש, כך שככל ששילמתם פחות על האג”ח, הרווח היחסי שלכם גדול יותר.
גורם נוסף שמשפיע על מחירי האג”ח הוא סביבת הריבית במשק. כאשר בנק ישראל מעלה את הריבית, אג”ח קיימות שמשלמות ריבית נמוכה יותר הופכות לפחות אטרקטיביות, ולכן מחירן בשוק יורד. כאשר הריבית במשק יורדת, קורה ההפך, ואג”ח ותיקות שנושאות ריבית גבוהה יחסית עולות בערכן. הרגישות הזו לשינויי ריבית חזקה יותר ככל שמועד הפירעון של האג”ח רחוק יותר.
סיכון האשראי: הסיכון המרכזי שאתם לוקחים
הסיכון המשמעותי ביותר באג”ח קונצרני הוא סיכון האשראי, כלומר האפשרות שהחברה שהנפיקה את האג”ח לא תעמוד בהתחייבויותיה. מצב כזה יכול להתבטא באיחור בתשלומי הריבית, בהסדר חוב שבו החברה משלמת רק חלק מהחוב, או במקרה החמור ביותר בחדלות פירעון מלאה שבה אתם עלולים להפסיד חלק ניכר מהכסף שהשקעתם או את כולו.
אג”ח קונצרנית היא הלוואה שנותן המשקיע לחברה בתמורה לריבית; היא נושאת סיכון אשראי גבוה יותר מאג”ח ממשלתית ולכן לרוב מציעה תשואה גבוהה יותר כפיצוי על הסיכון (Investopedia). ההיגיון כלכלי ופשוט: ככל שהסיכון שהחברה לא תחזיר את הכסף גבוה יותר, כך המשקיעים דורשים תשואה גבוהה יותר כדי להסכים להלוות לה. חברה יציבה ובעלת מוניטן פיננסי איתן תוכל לגייס כסף בריבית נמוכה, בעוד חברה שנתפסת כמסוכנת תיאלץ להציע ריבית גבוהה בהרבה כדי למשוך משקיעים.
לכן ריבית גבוהה במיוחד על אג”ח מסוימת אינה בהכרח הזדמנות. לרוב היא סימן אזהרה. השוק מתמחר את הסיכון, וכשהתשואה גבוהה באופן חריג, זה אומר שמשקיעים רבים חוששים שהחברה תתקשה לפרוע את חובה. לפני שאתם נמשכים אחרי מספר מפתה, שאלו את עצמכם מדוע השוק דורש תמורה כה גבוהה על ההלוואה הזו.
דירוגי אשראי: כלי להערכת הסיכון
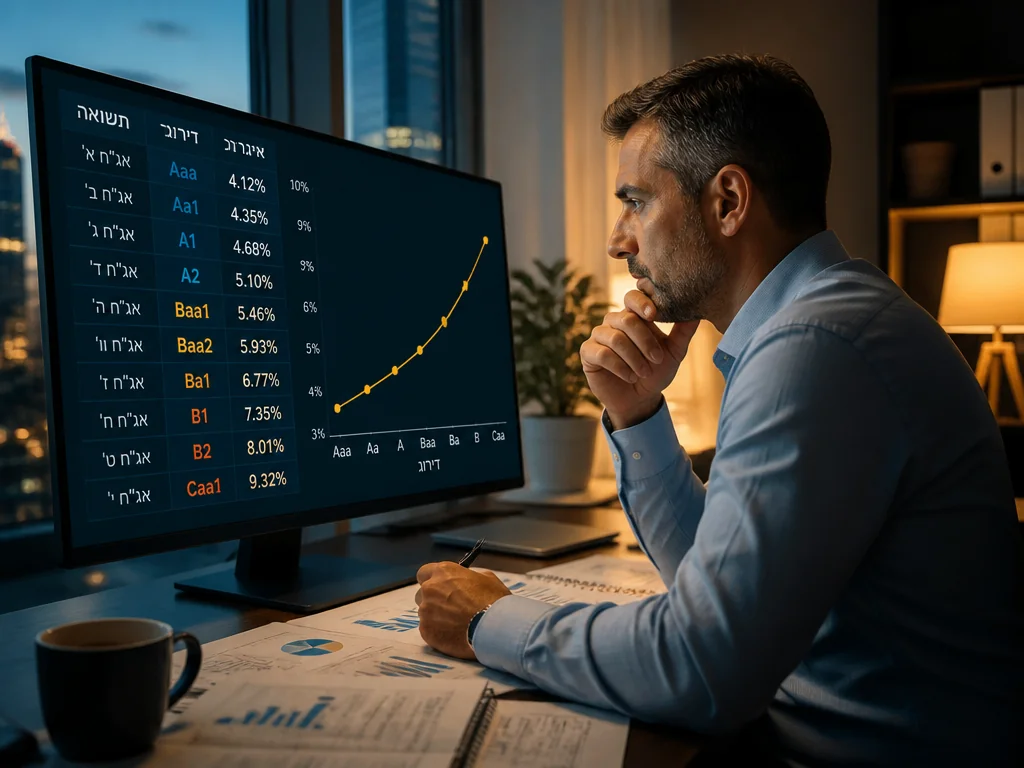
כדי לעזור למשקיעים להעריך את סיכון האשראי, פועלות בישראל ובעולם חברות דירוג אשראי. חברות אלו בוחנות את מצבה הפיננסי של החברה המנפיקה, את יכולתה להחזיר את החוב ואת הסיכונים העסקיים שלה, ומעניקות לאג”ח דירוג באמצעות סולם אותיות. דירוג גבוה מעיד על סיכון נמוך יחסית להחזר החוב, ודירוג נמוך מעיד על סיכון גבוה יותר.
נהוג לחלק את האג”ח לשתי קבוצות עיקריות לפי הדירוג:
- אג”ח בדירוג השקעה: אלו אג”ח של חברות שנחשבות יציבות יחסית, עם סבירות גבוהה לעמוד בהתחייבויותיהן. הן מציעות תשואה מתונה יותר בתמורה לסיכון הנמוך יחסית.
- אג”ח בדירוג נמוך: אלו אג”ח של חברות שנתפסות כמסוכנות יותר. הן מציעות תשואה גבוהה יותר, אך נושאות סיכון ממשי להפסד. בשוק מכונות לעיתים “אג”ח זבל”, והן מיועדות למשקיעים שמבינים היטב את הסיכון.
עם זאת, הדירוג לא מהווה ערובה. חברות דירוג יכולות לטעות, והן מעדכנות את הדירוג רק אחרי שהמצב משתנה, לעיתים באיחור. הדירוג הוא כלי עזר חשוב, אבל הוא צריך להיות נקודת פתיחה למחקר שלכם ולא תחליף לו. כדאי לבחון גם את תחום הפעילות של החברה, את רמת המינוף שלה ואת יציבות התזרים שלה.
אג”ח קונצרני מול אג”ח ממשלתי: ההשוואה המלאה
ההבדל הבסיסי בין שני סוגי האג”ח נעוץ בזהות הלווה. באג”ח ממשלתי הלווה הוא המדינה, שנחשבת ללווה היציב ביותר במשק משום שיש לה כלים לגייס הכנסות. באג”ח קונצרני הלווה הוא חברה עסקית, שהסיכון להיקלע לקשיים כלכליים גדול משמעותית. ההבדל הזה בזהות הלווה משליך על כל שאר המאפיינים:
| מאפיין | אג”ח קונצרני | אג”ח ממשלתי |
|---|---|---|
| סיכון אשראי | גבוה יותר, תלוי ביציבות החברה | נמוך מאוד, המדינה כלווה |
| תשואה | גבוהה יותר כפיצוי על הסיכון | נמוכה יותר, בטוחה יחסית |
| דירוג | משתנה מחברה לחברה, טווח רחב | גבוה ואחיד יחסית |
| בטוחות | לעיתים קיימות, לעיתים לא | גיבוי המדינה כמנפיקה |
הטבלה ממחישה את עקרון הליבה של עולם ההשקעות: אין תשואה גבוהה יותר ללא סיכון גבוה יותר. אם אתם מקבלים תשואה מעל הרמה של אג”ח ממשלתי, זה תמיד בא בתמורה לסיכון נוסף שאתם נוטלים על עצמכם. השאלה שעליכם לשאול היא אם הפיצוי מתאים לסיכון, ואם הסיכון תואם את יכולת הספיגה שלכם.
בטוחות וסדר הנשייה: מה קורה כשחברה נכשלת
לא כל אג”ח קונצרני נולד שווה. חלק מהאג”ח מגובות בבטוחות, כלומר נכסים של החברה שמשועבדים לטובת המחזיקים. אם החברה נקלעת לחדלות פירעון, מחזיקי אג”ח מובטח נמצאים בעמדה טובה יותר לקבל את כספם חזרה מתוך מימוש הנכסים. אג”ח אחרות נחשבות ל”לא מובטחות”, וכאן הסיכון גבוה יותר משום שאין נכס ספציפי שמגבה את החוב.
כשחברה מגיעה למצב של פירוק, יש סדר ברור שקובע מי מקבל את כספו ראשון. סדר זה נקרא סדר הנשייה, ולפיו נושים מובטחים קודמים לנושים רגילים, ואלה קודמים לבעלי המניות. בעלי המניות נמצאים בתחתית הסדר, ולרוב לא נותר להם דבר. מבחינה זו, מחזיק אג”ח נמצא בעמדה טובה יותר מבעל מניה באותה חברה, אך עדיין חשוף להפסד אם נכסי החברה אינם מספיקים לכיסוי כל החובות. לכן, כשאתם בוחנים אג”ח קונצרנית מסוימת, כדאי לברר האם היא מגובה בבטוחות ומהו מעמדה בסדר הנשייה של החברה, שכן שני הפרטים האלה משפיעים ישירות על הסכום שתוכלו לקבל בחזרה במקרה הגרוע.
איך משלבים אג”ח קונצרני בתיק בצורה חכמה
המפתח לניהול נכון של הסיכון באפיק זה הוא פיזור. במקום להשקיע סכום גדול באג”ח של חברה בודדת, עדיף לפזר את ההשקעה על פני מספר חברות מענפים שונים. כך, אם חברה אחת נקלעת לקשיים, ההשפעה על התיק כולו מוגבלת. הפיזור לא מבטל את הסיכון, אך הוא מקטין באופן משמעותי את החשיפה לכשל של גורם יחיד.
דרך נוחה להשיג פיזור רחב היא באמצעות קרנות סל וקרנות נאמנות שמחזיקות סל של אג”ח קונצרניות רבות. במקום לבחור בעצמכם עשרות אג”ח, אתם קונים יחידה אחת שחשופה למגוון גדול של מנפיקים. גישה זו מתאימה במיוחד למשקיעים שאין להם זמן או ידע לנתח כל חברה בנפרד. השילוב הנכון של אג”ח קונצרני לצד רכיבים אחרים דורש התאמה למטרות שלכם ולטווח ההשקעה, ולכן כדאי לבחון היטב את שילוב אג”ח בתיק ההשקעות ואת המשקל שהוא צריך לתפוס בו.
שיקול נוסף הוא התאמת האג”ח לטווח ההשקעה שלכם. אם אתם צפויים להזדקק לכסף בטווח הקצר, אג”ח עם מועד פירעון רחוק חושפת אתכם לתנודתיות מחירים גדולה יותר. התאמה בין משך האג”ח לבין המועד שבו תזדקקו לכסף מקטינה את הסיכון שתיאלצו למכור בהפסד ברגע לא נוח.
כדאי לתת את הדעת גם על נזילות האג”ח. אג”ח של חברות גדולות ומוכרות נסחרות בהיקפים גבוהים, כך שקל למכור אותן בכל רגע במחיר הוגן. לעומת זאת, אג”ח של חברות קטנות עלולות להיסחר בהיקף נמוך, ואם תרצו למכור בזמן לחץ בשוק, ייתכן שתתקשו למצוא קונה במחיר סביר. הנזילות הופכת קריטית במיוחד בתקופות של חוסר ודאות, שבהן דווקא האג”ח המסוכנות יותר נוטות להיות הכי קשות למכירה.
נקודה אחרונה וחשובה: האג”ח הקונצרני הוא רק רכיב אחד בתמונה רחבה יותר. תיק מאוזן משלב בין סוגי נכסים שונים שמתנהגים באופן שונה בתנאי שוק משתנים. כאשר אתם קובעים את המשקל של האפיק הזה בתיק שלכם, שקללו את יתר ההשקעות שלכם, את הצרכים הכספיים הצפויים ואת רמת הביטחון שאתם צריכים כדי לישון בשקט. אג”ח קונצרני מתאים כשהוא נבחר בזהירות ומשולב במידה שתואמת את הפרופיל האישי שלכם, ולא כשהוא נרכש רק בגלל תשואה מפתה על הנייר.
אג”ח קונצרני יכול להיות רכיב יעיל בתיק מאוזן, אך רק כאשר הוא מתומחר נכון, מפוזר היטב ומותאם לרמת הסיכון שאתם מסוגלים לספוג.
בנושא משיק כדאי לקרוא גם את המדריך שלנו על אג”ח ממשלתי סולידי.
שאלות נפוצות על אג”ח קונצרני
האם אג”ח קונצרני בטוח יותר ממניות?
ברוב המקרים כן, משום שמחזיקי האג”ח נמצאים לפני בעלי המניות בסדר הנשייה ומקבלים ריבית קבועה במקום להיות תלויים ברווחי החברה. עם זאת, אג”ח של חברה מסוכנת עלולה להיות מסוכנת יותר ממניה של חברה יציבה, ולכן ההשוואה תלויה תמיד בזהות החברה ובדירוג שלה.
מה קורה אם החברה שהנפיקה את האג”ח פושטת רגל?
במצב כזה נכנס לתוקף סדר הנשייה. הנכסים שנותרו לחברה מחולקים לפי סדר עדיפויות, כאשר נושים מובטחים ראשונים, אחריהם נושים רגילים ובסופו של דבר בעלי המניות. אתם עלולים לקבל רק חלק מהכסף שהשקעתם, ובמקרים קשים אף להפסיד את כולו.
למה יש אג”ח עם תשואה גבוהה מאוד?
תשואה חריגה משקפת כמעט תמיד סיכון גבוה. השוק דורש פיצוי גדול יותר על הלוואה לחברה שנתפסת כמסוכנת. תשואה מפתה במיוחד היא לרוב סימן להתמודד איתו בזהירות, ולא הזדמנות ברורה.
האם כדאי לקנות אג”ח בודדת או קרן?
למשקיע שאין לו ידע מעמיק לניתוח חברות, קרן שמחזיקה סל של אג”ח מספקת פיזור רחב ומקטינה את החשיפה לכשל של חברה בודדת. רכישת אג”ח בודדות מתאימה יותר למי שמסוגל לנתח כל מנפיקה בנפרד ולעקוב אחר מצבה לאורך זמן.
המאמר מספק מידע כללי בלבד ולא מהווה ייעוץ השקעות או המלצה לפעולה. כל החלטת השקעה צריכה להתקבל בהתאם לנתונים האישיים שלכם.












