
לפני מספר חודשים פנה אלינו זוג צעיר, דן ומיכל, שביקשו לרכוש את דירת חלומותיהם. כמו רבים אחרים, הם התקשו להתמודד עם הבירוקרטיה המורכבת של הגשת בקשת המשכנתא. בזכות הכנה מדוקדקת של כל המסמכים הנדרשים, הצלחנו לסייע להם לקבל אישור משכנתא בתנאים אופטימליים. הכנה מסודרת ובזמן יכולה לעשות את כל ההבדל בין אישור מיידי לעיכוב משמעותי. בואו נלמד אילו מסמכים נדרשים להגשת בקשת משכנתא מסודרת ומוצלחת ומה כל מסמך אומר עליכם בעיני הבנק.
מסמכי זיהוי ומצב משפחתי
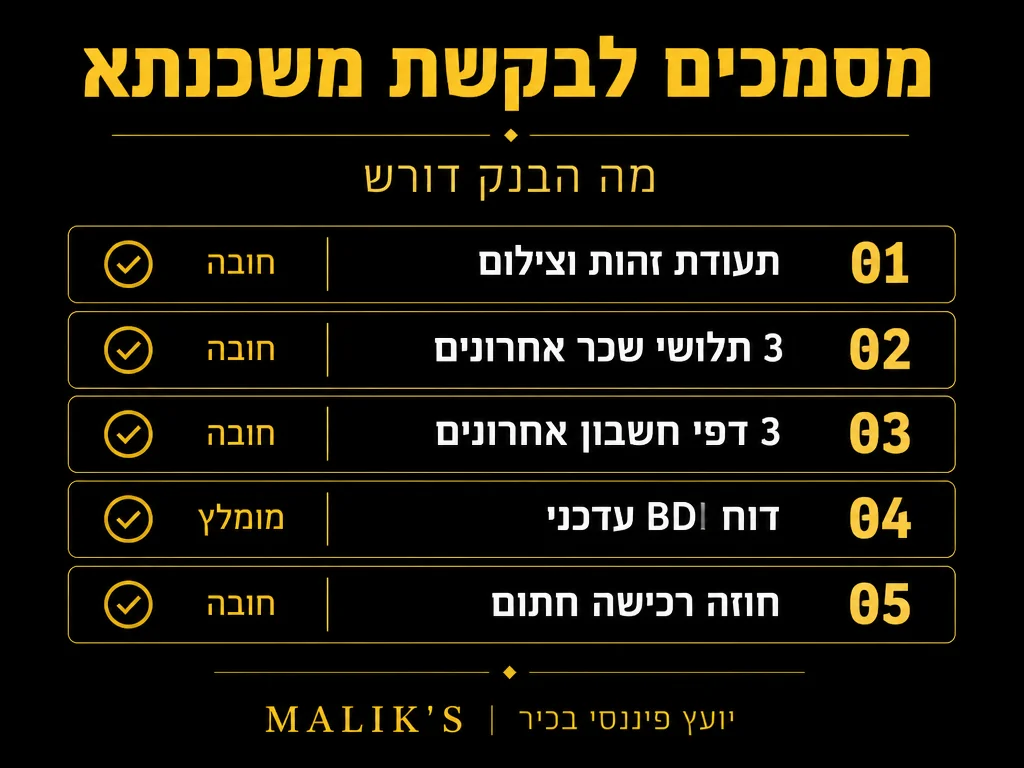
הבסיס לכל בקשת משכנתא הוא הוכחת הזהות והמצב המשפחתי. מדובר במסמכים שמטרתם להציג מי הלווה ומהו מצבו האישי. הבנק רוצה לוודא שהוא מזהה את מבקשי ההלוואה בצורה חד משמעית, כולל מצב משפחתי קיים, שמשפיע על ההכנסות וההוצאות של משק הבית. יש להציג:
- תעודות זהות + ספחים של שני בני הזוג
- תעודת נישואין (לזוגות נשואים)
- הסכם ממון (אם קיים), לצורך חלוקת רכוש ברורה, במיוחד אם לא כל ההון העצמי משותף
- במקרה של גרושים – תעודת גירושין ואישור חלוקת רכוש, כדי לברר התחייבויות קיימות
- לעולים חדשים – תעודת עולה ודרכון, רלוונטי גם לצורכי הטבות ומשכנתא מסובסדת
מספרים שחייבים להכיר לפני הגשת בקשת משכנתא
|
💰
50%
תקרת ההחזר החודשי המותרת מההכנסה נטו לפי תקנות בנק ישראל. מקור
|
🏠
75%
שיעור המימון המרבי לרוכשי דירה ראשונה – כלומר 25% הון עצמי מינימלי. מקור
|
📅
24 ימים
תוקף הריבית באישור עקרוני – האישור עצמו תקף 90 יום בלבד. מקור
|
|
📊
33%
יחס ההחזר המומלץ שמרבית הבנקים בישראל עובדים מולו בפועל. מקור
|
💲
2,500-5,000 ₪
עלות שמאות מקרקעין לצורכי משכנתא – חלק מתקציב הרכישה. מקור
|
⏱
60 יום
המסגרת מרגע חתימת חוזה הרכישה לדיווח ותשלום מס רכישה. מקור
|
מסמכים פיננסיים ותלושי שכר
הבנק צריך להעריך את יכולת ההחזר שלכם. לשם כך, הוא דורש לראות תמונה פיננסית מלאה הכוללת הכנסות, תזרים מזומנים, וסיכויי יציבות התעסוקה. חשוב לדעת: לפי תקנות בנק ישראל, הבנק לא רשאי לאשר משכנתא אם ההחזר החודשי עולה על 50% מהכנסתכם החודשית הנטו. בפועל, רוב הבנקים בישראל נוהגים לעבוד עם תקרת עבודה של 33% כיחס החזר מומלץ, כדי להותיר מרווח פיננסי. בין המסמכים המבוקשים:
- 3 תלושי משכורת אחרונים – מספקים מדד שוטף של הכנסה חודשית
- דפי חשבון בנק של 3 חודשים אחרונים – מאפשרים לבנק לראות תנועות בחשבון ואת אורח החיים
- אישור יתרות מכל הבנקים שבהם מתנהלים חשבונותיכם
- דו”ח מעסיק המפרט ותק ותנאי העסקה – יציבות תעסוקתית היא יתרון משמעותי בעיני הבנק
- לעצמאים – דוחות שנתיים ואישור רואה חשבון – כדי לבדוק הכנסה נטו והיתכנות כלכלית
- אישורי יתרה מקרנות השתלמות וקופות גמל – סוג נוסף של חסכונות שיכולים להיחשב הון עצמי בעת הצורך
מסמכי הנכס
לגבי הנכס שאתם מבקשים לרכוש, הבנק ירצה לבדוק את חוקיות הרכישה, בעלות על הנכס, ושוויו בפועל. זה חלק קריטי בהחלטת הבנק לאשר את המשכנתא. לאחר חתימת חוזה הרכישה עומדים לכם 60 יום בלבד להגיש את דיווח מס הרכישה ולשלם אותו לרשות המסים – איחור גורר ריבית וקנסות. יש להציג:
- חוזה רכישה חתום – מעיד על מחויבות חוקית של הצדדים לעסקה
- נסח טאבו עדכני – להוכחת בעלות, שעבודים קיימים ופרטי הנכס ברשומות המדינה
- אישור זכויות מהחברה המשכנת – במקרים בהם הנכס טרם רשום בטאבו
- היתר בנייה (לדירה חדשה) – לוודא שהבנייה אכן חוקית ומקבלת חשמל/מים
- דו”ח שמאי מוסמך – הבנק מתנהל על פי שמאות עצמאית לקביעת ערך הביטחונות. עלות שמאות מקרקעין לצורכי משכנתא נעה בין 2,500 ל-5,000 ש”ח ומהווה חלק מהוצאות הרכישה שכדאי לתקצב מראש.
- אישור תשלומי ארנונה ומים – מעיד על כך שאין חובות רשויות על הנכס המיועד
מסמכי הון עצמי
חשוב להוכיח את מקורות ההון העצמי, שכן הבנק מממן רק חלק מערך הרכישה, והשאר חייב להיות מוצג כמקור חוקי וברור. לפי תקנות בנק ישראל, רוכשי דירה ראשונה יכולים ללוות עד 75% משווי הנכס – כלומר, ההון העצמי המינימלי הנדרש הוא 25% ממחיר הרכישה. בין המסמכים:
- אישורי יתרות מחסכונות ופיקדונות – אלה מראים צבירה עצמאית של המימון
- אישור על מכירת נכסים (אם רלוונטי) – למשל רכב או דירה קודמים
- הצהרה על מתנות או ירושות – במידה וחלק מההון התקבל מגורם שלישי
- אישורים על מענקים (כמו מענק מקום) – רלוונטי למשל לרוכשים בפריפריה
- דו”ח על השקעות ותיק ניירות ערך – השקעות נזילות שניתן לממש במידת הצורך
ביטוחים והתחייבויות
הבנק דורש אמצעי הגנה על ההלוואה שהוא מעניק, ולכן יבקש לראות שאתם מבוטחים כנדרש ושהתחייבויות קודמות אינן מהוות בעיה להחזרים החודשיים. הבנקים בישראל מחייבים נוטלי משכנתא לרכוש פוליסת ביטוח חיים בגובה ההלוואה ופוליסת ביטוח מבנה, כאשר הבנק רשום כמוטב הראשון בשתיהן:
- פוליסת ביטוח חיים – חובה ע”פ דרישת הבנק לכל משכנתא
- פוליסת ביטוח מבנה – כך שהנכס המבוטח ישמש בטוחה אמיתית להלוואה
- אישור העדר חובות מהבנק הנוכחי – מותיר את החשבון נקי מבעיות
- פירוט הלוואות קיימות והתחייבויות – מאפשר לבנק לבצע חישוב החזר כולל
מה לעשות ומה להימנע – לפני הגשת הבקשה
|
✅
כן לעשות
|
❌
לא לעשות
|
צ’ק-ליסט מהיר – תיק משכנתא מוכן להגשה
|
|
שאלות נפוצות
כמה זמן לוקח לאסוף את כל המסמכים?
בדרך כלל נדרשים בין שבוע לשבועיים לאיסוף כל המסמכים הנדרשים. מומלץ להתחיל בתהליך מוקדם ככל האפשר כדי להימנע מעיכובים מול גופים בירוקרטיים כמו ביטוח לאומי, בנקים, רשויות מקומיות ועוד.
האם כל המסמכים חייבים להיות מקוריים?
חלק מהמסמכים נדרשים במקור וחלקם יכולים להיות העתקים נאמנים למקור. חשוב לוודא מול הבנק הספציפי מה הדרישות המדויקות, שכן קיימים פערים בין גופים בנקאיים שונים. לעיתים ניתן להגיש הכל דיגיטלית, במקרים אחרים תידרשו להגיע פיזית לסניף.
מה קורה אם חסר מסמך?
הבנק עשוי לעכב את הטיפול בבקשה עד להשלמת כל המסמכים. כדאי לדעת: אישור עקרוני למשכנתא בישראל תקף בדרך כלל ל-90 יום בלבד, אולם הריבית המאושרת בו תקפה לרוב רק 24 ימים. לכן, אם חסר מסמך ומשתהים בהגשה, אתם עלולים לאבד את תנאי הריבית שאושרו ואף את תוקף האישור כולו, מה שעלול לגרור קנסות בחוזה הרכישה. לכן חשוב לוודא שהכל מוכן מראש ושאין מסמכים חסרים ברגע הגשת התיק.
הבהרה חשובה: המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ משפטי, פיננסי או המלצה מכל סוג שהוא. כל מקרה הוא ייחודי ויש לבחון אותו לגופו. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לקבלת ייעוץ מותאם אישית.












