
כשדני ורותי פנו אלינו לפני שנתיים, הם היו מודאגים מאוד. המשכנתא שלהם, שהייתה מורכבת ברובה ממסלול פריים, החלה להכביד על התקציב המשפחתי בעקבות העלייה החדה בריבית. בנק ישראל העלה את הריבית ב-2.9 נקודות אחוז בשנת 2022, ועד יולי 2023 נוספו עוד 1.5 נקודות אחוז – זינוק מצטבר שהכפיל את ההחזרים החודשיים עבור משפחות רבות. העלייה בהחזרים החודשיים אילצה את דני ורותי לבצע התאמות בתקציב המשפחתי, לנתח מחדש את ההוצאות וההכנסות שלהם ולחפש פתרונות שיסייעו להם לשמור על איזון כלכלי. באמצעות תכנון פיננסי מדויק והתאמת מסלולי המשכנתא, הצלחנו לחסוך להם מאות שקלים בחודש ולאפשר להם יציבות פיננסית לטווח הארוך. הסיפור שלהם מראה את החשיבות של ניהול נכון של המשכנתא בתקופה של שינויי ריבית.
נתוני מפתח על שוק המשכנתאות בישראל
|
📈
2.9%
העלאת ריבית בנק ישראל בשנת 2022, לפני תוספת של 1.5% נוספים עד 2023 (מקור)
|
🏘️
1.088M ש”ח
שיא המשכנתא הממוצעת החדשה בישראל בדצמבר 2024 (מקור)
|
⚠️
4 מיליארד ש”ח
היקף פיגורי המשכנתאות שנחצה בישראל בשנת 2025 (מקור)
|
הבנת השפעת ריבית הפריים על המשכנתא
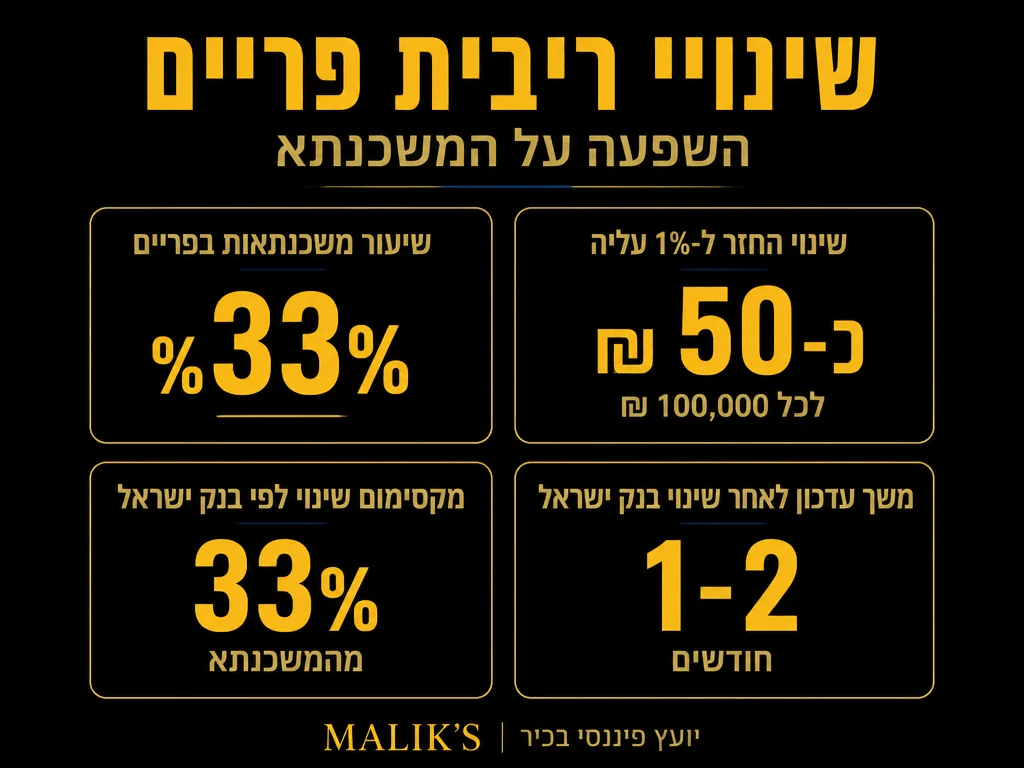
ריבית הפריים מהווה בסיס לחישוב הריבית במסלולי משכנתא רבים. ריבית הפריים שווה לריבית בנק ישראל בתוספת קבועה של 1.5 נקודות אחוז – כך שכשבנק ישראל משנה את הריבית, השינוי עובר ישירות להחזר החודשי של הלווים במסלול פריים. בנובמבר 2025 הורידה הוועדה המוניטרית את הריבית ל-4.25% לאחר שעמדה על 4.5% רוב השנה, ובתחילת 2026 בוצעה הורדה נוספת ל-4%. עם זאת, עלייה של 0.5% בריבית מובילה לגידול משמעותי בהחזר החודשי, במיוחד במשכנתאות גדולות. לדוגמה, אם שארית החוב של המשכנתא עומדת על 800,000 ש”ח, כל עלייה של 0.5% בריבית עשויה להוסיף מאות שקלים לתשלום החודשי. לכן, חשוב לעקוב אחר מגמות בשוק ולבצע התאמות בהתאם.
אסטרטגיות לניהול סיכוני ריבית
פיזור נכון של המשכנתא בין מסלולים שונים הוא הדרך הנכונה להתמודד עם שינויי ריבית. מומלץ לשלב את המסלולים הבאים:
- מסלול צמוד מדד בריבית קבועה – נותן יציבות להחזרים בטווח הארוך, אך עשוי להיות רגיש לאינפלציה.
- מסלול לא צמוד בריבית קבועה – מאפשר קביעת החזר קבוע ללא תלות בהשפעת האינפלציה.
- מסלול פריים – מגיב ישירות לשינויי הריבית במשק, ולכן רגיש יותר לתנודות.
- מסלולים משולבים נוספים – יכולים לכלול אלמנטים שונים שמשתנים לאורך זמן.
לפי תקנות בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, ומסלול הפריים יכול להגיע עד שני שלישים מהמשכנתא. המלצתנו המעשית היא לא להחזיק יותר מ-33% מסך המשכנתא במסלול פריים, כדי להקטין את החשיפה לתנודות בריבית. חלוקת המשכנתא בין מסלולים שונים מקטינה את החשיפה של הלווה ומונעת קפיצות חדות בהחזרים.
ניהול נכון של תמהיל המשכנתא – כן ולא
|
✅
לעשות
|
❌
לא לעשות
|
מחזור משכנתא כפתרון אפשרי
במקרים מסוימים, מחזור המשכנתא יכול להוות פתרון יעיל להתמודדות עם עליית הריבית. העמלה המרכזית במחזור משכנתא היא עמלת ההיוון, המוטלת על מסלולים בריבית קבועה ומשתנה – אך לא על מסלול הפריים, דבר שמאפשר למחזר את רכיב הפריים ללא קנסות. בעת בחינת מחזור משכנתא, יש לקחת בחשבון את הגורמים הבאים:
- עלויות המחזור מול החיסכון הצפוי – יש לבדוק את העמלות והעלויות הכרוכות במחזור.
- תנאי השוק הנוכחיים – האם ישנו סיכוי לריבית נמוכה יותר בעתיד?
- מצב הלווה והיסטוריית התשלומים – האם הלווה נמצא במצב כלכלי יציב ומסוגל לעמוד בהחזרי משכנתא חדשים?
- אפשרויות המימון החדשות – האם קיימות הצעות טובות יותר שניתן לנצל?
מחזור מוצלח יכול להפחית את סך העלויות הכוללות של המשכנתא, לשפר את תנאי ההחזר ולספק יותר יציבות פיננסית למשק הבית. נציין כי בשנת 2025 עברו פיגורי המשכנתאות בישראל את רף 4 מיליארד ש”ח – נתון שממחיש עד כמה חשוב לטפל בשינויים בריבית בזמן.
התאמת תקציב משפחתי לשינויים
חשוב לבנות תוכנית פיננסית גמישה שתוכל להתמודד עם שינויים בהחזר החודשי. בין הצעדים שיש לנקוט:
- יצירת קרן חירום למקרה של עליית ריבית, שתכסה לפחות 3-6 חודשי החזר.
- בחינת אפשרויות לצמצום הוצאות, במיוחד בתחומים גמישים כמו בילויים ופנאי.
- הגדלת ההכנסה הפנויה, למשל על ידי עבודה נוספת או השקעה.
- שמירה על מעקב שוטף אחר שינויי ריבית וניתוח השפעתם על המשכנתא.
תכנון נכון של התקציב המשפחתי יאפשר התמודדות טובה יותר עם תנודתיות הריבית ויספק שקט נפשי. כדאי לזכור שלפי נתוני בנק ישראל, המשכנתא החדשה הממוצעת בישראל הגיעה לשיא של 1.088 מיליון ש”ח בדצמבר 2024 – סכום שמדגיש עד כמה חשוב לנהל נכון כל עלייה בריבית.
צ’ק-ליסט: האם כדאי לי למחזר עכשיו?
|
☑
|
פער הריבית מעל 0.5% – ריבית בנק ישראל ירדה ל-4% בתחילת 2026, לעומת 4.5% רוב 2025 (מקור). השוק תומך בבחינה. |
|
☑
|
נותרו לפחות 7-10 שנות החזר – תקופה קצרה לא תספיק להחזיר את עלויות עמלת ההיוון. |
|
☑
|
חישבת עמלת היוון מול חיסכון מצטבר – מסלול הפריים פטור מעמלת היוון, מסלולים בריבית קבועה לא (מקור). |
|
☑
|
היחס בין מסלול פריים לקבוע אינו מאוזן – לפי תקנות בנק ישראל, לפחות שליש חייב להיות בריבית קבועה (מקור). |
|
☑
|
מצבך הכלכלי יציב – היסטוריית תשלומים תקינה והכנסה קבועה משפרים את התנאים שתוכל להשיג. |
|
☑
|
השוואת לפחות 3 הצעות מבנקים שונים – תחרות בין הבנקים היא המנוף החזק ביותר להפחתת הריבית. |
ליווי מקצועי ותכנון ארוך טווח
בניית אסטרטגיה פיננסית מותאמת אישית היא קריטית להצלחה בניהול המשכנתא. יש להתחשב בגורמים הבאים:
- ניתוח מעמיק של המצב הפיננסי – הבנת הכנסות, הוצאות והתחייבויות.
- תכנון תזרים מזומנים עתידי – לבחון יכולת החזר לאורך זמן.
- התאמת מסלולי המשכנתא לצרכים האישיים – למשל, על פי רמת הסיכון שהלווה מוכן לקחת.
- מעקב ועדכון תקופתי של התוכנית – כדי לזהות שינויים בשוק ולהגיב בהתאם.
ייעוץ מקצועי ממומחה למשכנתאות יכול להיות קריטי בהשגת תנאים טובים יותר ובהבטחת ביטחון כלכלי.
שאלות נפוצות
מתי כדאי לשקול מחזור משכנתא?
כאשר פער הריביות מצדיק את עלויות המחזור, וכשהחיסכון הצפוי משמעותי ביחס ליתרת התקופה.
האם כדאי לעבור למסלול בריבית קבועה?
הדבר תלוי במצב השוק ובצרכים האישיים. נדרשת בחינה מעמיקה של כל המשתנים הרלוונטיים.
מה עושים כשההחזר החודשי עולה משמעותית?
ניתן לבחון הארכת תקופת ההלוואה, שינוי תמהיל המסלולים או מחזור המשכנתא.
המידע המוצג במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ פיננסי, משפטי או מקצועי. כל מקרה צריך להיבחן לגופו בהתאם לנסיבות הספציפיות. מומלץ להתייעץ עם אנשי מקצוע מוסמכים לפני קבלת החלטות פיננסיות משמעותיות.












