עצמאי משלם דמי ביטוח לאומי ומס בריאות כאחוז מההכנסה החייבת שלו מהעסק, ולא לפי סכום קבוע. השיעור נקבע לפי מדרגות הכנסה, יש תקרת הכנסה שמעליה לא משלמים, והתשלום החודשי הוא מקדמה שמתעדכנת בדוח השנתי. כלומר מה ששילמתם במהלך השנה הוא הערכה, והחשבון הסופי נסגר רק אחרי שרשות המסים מסיימת את השומה שלכם.
המאמר מסביר איך נקבע הסכום, מה בודקים בהתאם להכנסה בפועל, ואיך נמנעים מתשלום עודף או מחוב שמפתיע בסוף השנה. אם אתם רוצים לוודא שלא שילמתם יותר מדי בשנים האחרונות, אפשר לבדוק זאת במסגרת החזרי מס, יחד עם איש מקצוע.
על מה בעצם משלמים: ביטוח לאומי ומס בריאות
עצמאים משלמים שני תשלומים שנגבים יחד, אבל משרתים מטרות שונות. דמי ביטוח לאומי מממנים את הזכויות שלכם במוסד לביטוח לאומי, כמו קצבת זקנה, דמי לידה, גמלאות נכות ותגמולי מילואים. מס בריאות מממן את שירותי הבריאות הציבוריים שאתם מקבלים דרך קופת החולים. הם מחושבים על אותה הכנסה, ובדרך כלל מופיעים באותה הודעת תשלום.
ההבדל בין עצמאי לשכיר משמעותי. אצל שכיר המעסיק מנכה את התשלום מהשכר ומעביר אותו, ואילו אצל עצמאי האחריות כולה עליו. לכן חשוב לדעת מה משלמים, מתי ועל איזו הכנסה, ולא לחכות להודעת חיוב.
איך נקבע הסכום: ההכנסה החייבת והמדרגות
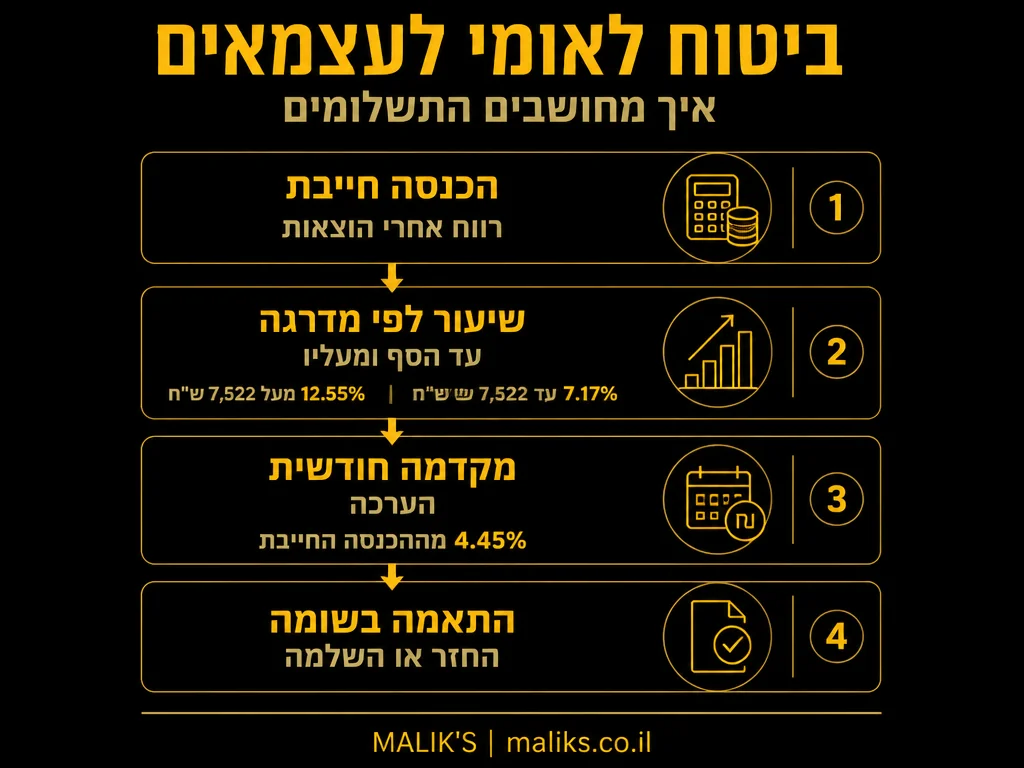
הבסיס לחישוב הוא ההכנסה החייבת מהעסק, כלומר ההכנסות פחות ההוצאות המוכרות. זו ההכנסה שמופיעה בשומה של רשות המסים, ולא המחזור. עסק עם מחזור גדול ורווח קטן ישלם על הרווח. לכן כדאי לתעד הוצאות בצורה מסודרת: כל הוצאה מוכרת מקטינה את ההכנסה החייבת, ולכן גם את התשלום לביטוח לאומי.
כדי להבין את המבנה, כדאי להסתכל על שכירים. לפי המוסד לביטוח לאומי, ב-2025 שימשו 60% מהשכר הממוצע במשק סף תחתון לחישוב דמי הביטוח של שכיר: מתחת לסף הזה חל שיעור נמוך, ומעליו שיעור גבוה יותר. גם אצל עצמאים התשלום נקבע לפי מדרגות הכנסה, אבל הסף והשיעורים שלהם נקבעים בנפרד ומתעדכנים מדי שנה, ולכן את הנתונים לעצמאים בשנה הנוכחית כדאי לקחת מאתר המוסד לביטוח לאומי ולא ממאמר.
יש גם תקרה: הכנסה מעל סכום מסוים לא מחויבת בדמי ביטוח, ולכן עצמאי עם הכנסה גבוהה מאוד משלם בפועל אחוז נמוך יותר מההכנסה הכוללת שלו. ויש הכנסה מזערית שעליה משלמים גם כשהעסק רווחי פחות, כדי לשמור על הזכויות. שניהם מתעדכנים בכל שנה.
| רכיב | מה הוא עושה | איפה בודקים את הנתון |
|---|---|---|
| הכנסה חייבת | הבסיס לחישוב, אחרי הוצאות מוכרות | השומה, הדוח השנתי |
| מדרגת שיעור | שיעור נמוך עד הסף ושיעור גבוה מעליו | אתר ביטוח לאומי |
| תקרת הכנסה | מעליה לא משלמים דמי ביטוח | אתר ביטוח לאומי |
| הכנסה מזערית | בסיס מינימלי לתשלום | אתר ביטוח לאומי |
| מקדמה חודשית | תשלום על חשבון, בהתאם להערכה | הודעת התשלום, האזור האישי |
מקדמות: למה משלמים לפני שיודעים כמה הרווחתם
במהלך השנה אין עדיין דוח, ולכן הביטוח הלאומי גובה מקדמות על בסיס הערכה, בדרך כלל לפי ההכנסה שדווחה בשומה האחרונה. אחרי שמגישים את הדוח השנתי ורשות המסים קובעת את ההכנסה בפועל, חושבים מחדש את החיוב. אם שילמתם יותר מהנדרש, מקבלים החזר. אם שילמתם פחות, משלמים את ההפרש.
הרעיון דומה למקדמות מס הכנסה. לפי רשות המסים, עצמאים משלמים אותן כאחוז מהמחזור על חשבון חבות המס הסופית, והפער מתקזז בהחזר או בתשלום השלמה. על הלוגיקה של מקדמות המס פירטנו בפוסט מקדמות מס לעצמאי: איך זה עובד, איך נקבע השיעור ואיך נמנעים מתשלום עודף לאורך השנה. ההבדל החשוב: המקדמות של הביטוח הלאומי נקבעות לפי הכנסה, ואילו מקדמות המס נקבעות לעיתים לפי מחזור.
מה קורה כשההכנסה משתנה באמצע השנה
הכנסה של עסק לא נשארת יציבה לגמרי. שנה טובה אחרי שנה חלשה פירושה שהמקדמות נמוכות מדי, ואז נוצר חוב בסוף השנה. שנה חלשה אחרי שנה טובה פירושה שאתם משלמים יותר ממה שהרווחתם, והכסף שלכם יושב אצל המדינה עד ההחזר. בשני המקרים הפתרון הוא להגיש בקשה לעדכון המקדמות כשיש שינוי משמעותי בהכנסה, במקום לחכות לדוח.
שכיר ועצמאי בו זמנית
הרבה אנשים מרוויחים גם משכר וגם מעבודה עצמאית. במצב כזה ההכנסה משני המקורות נלקחת בחשבון, ויש כללים מיוחדים לגבי התקרה. לכן כדאי לבדוק יחד את התלוש ואת הדוח השנתי ולוודא שלא שילמתם יותר מהנדרש.
במצב כזה כדאי להתייעץ עם רואה חשבון, כי חישוב נכון של הניכויים יכול להשפיע על ההחזר השנתי, ואפשר לקבל החזר על תשלומים ששולמו ביתר.
מה עוד חשוב לדעת על ההשלכות של התשלום
דמי הביטוח הם לא רק מס. הם קובעים זכויות. עצמאי שלא משלם, או משלם פחות מהנדרש, עלול למצוא את עצמו בלי זכאות לדמי לידה, לגמלאות נכות או לקצבאות אחרות, או עם זכאות מופחתת. לכן הקטנת התשלום עלולה לפגוע בהגנה שלכם, ושווה לבדוק מול הביטוח הלאומי מה המצב שלכם לפני שמחליטים להפחית.
הדבר נכון גם לגבי החיסכון לפרישה. ככלל, עצמאים חייבים בהפקדה לפנסיה, ולפי האוצר שלי השיעורים הם 4.45% / 12.55%: 4.45% עד מחצית השכר הממוצע במשק, ו-12.55% מחצי השכר ועד שכר ממוצע מלא. את מי שחייב להפקיד, את הסכומים ואת ההבדלים בין שנים מסביר הפוסט פנסיה חובה לעצמאים: מי חייב להפקיד וכמה. הפנסיה והביטוח הלאומי הם שני מקורות הכנסה נפרדים בפרישה, ולכן אל תבנו על אחד מהם כתחליף לשני.
איך נמנעים מתשלום עודף בדרך חוקית
התכנון כאן נועד לדייק את התשלום, לא להקטין אותו במעקפים. אלה הצעדים שכדאי לבדוק:
- לדווח הכנסות והוצאות בצורה מדויקת. הוצאה מוכרת שלא נרשמה היא כסף שוויתרתם עליו. שמרו חשבוניות וקבלות לאורך השנה.
- להשוות את המקדמות להכנסה בפועל. בדקו אחת לכמה חודשים אם הסכום שאתם משלמים מתאים למה שאתם מרוויחים.
- לעדכן כשיש שינוי. ירידה בהכנסה, הפסקת פעילות או מעבר למשרה כשכיר מצדיקים בקשה לעדכון.
- להגיש את הדוח השנתי בזמן. עיכוב בדוח מעכב גם את סגירת החשבון עם הביטוח הלאומי ואת ההחזר שמגיע לכם.
- לבדוק החזר על שנים קודמות. אם שילמתם ביתר, ייתכן שאפשר לתבוע החזר, אבל יש הגבלת זמן, ולכן אל תדחו.
אם הכנסתכם משתנה או שאתם חדשים בעצמאות, כדאי לבדוק גם את סוג העוסק. הבחירה בין עוסק פטור לעוסק מורשה משפיעה בעיקר על ניהול הספרים ועל הדיווח למע״מ, ולכן מומלץ לקרוא את עוסק פטור מול עוסק מורשה: מה ההבדל, מתי כדאי כל אחד ואיך בוחרים נכון בעצמאות.
השנה הראשונה בעצמאות: למה הכול נראה מבולבל
עצמאי חדש עדיין לא קיבל שומה, ולכן אין לביטוח הלאומי על מה להסתמך. בתחילת הדרך המקדמות נקבעות לפי הצהרה שלכם או לפי הערכה כללית, והסכום לא בהכרח משקף את העסק האמיתי. הרבה עצמאים חדשים משלמים בתחילה יותר מהנדרש, כי לא עדכנו, ואחרים מגלים בסוף השנה חוב שלא ציפו לו.
הדרך הנכונה היא להעריך בכנות את הרווח הצפוי לשנה הראשונה, לדווח את ההערכה, ולעדכן אותה כשהעסק מתייצב. אם לא בטוחים, עדיף לשמור בצד חלק מכל הכנסה למסים ולביטוח, כדי שהחשבון הסופי לא יהפוך למשבר. אין צורך להיבהל: זה מצב שכל עצמאי חדש עובר, ויש דרכים מסודרות לתקן אותו.
מה רואים בהודעת התשלום ואיך קוראים אותה
ההודעה שמגיעה מהביטוח הלאומי נראית לפעמים מסובכת, אבל היא כוללת בעיקר כמה פרטים שכדאי לזהות. הסכום לתשלום, התקופה שהוא מתייחס אליה, ההכנסה שעל בסיסה חושבה המקדמה, והפירוט בין ביטוח לאומי למס בריאות. אם ההכנסה שמופיעה בהודעה שונה מאוד ממה שאתם מרוויחים כיום, זה הרגע לעדכן.
- בדקו את ההכנסה שעליה מבוסס החיוב, ושאלו אם היא תואמת את המצב שלכם.
- בדקו אם יש חוב או יתרה מתקופות קודמות שמצטרפים לסכום.
- שמרו את ההודעות. הן מסייעות כשמחשבים את ההחזר אחרי הדוח השנתי.
- אם אתם עובדים עם רואה חשבון, שלחו לו כל הודעה, כי הוא יכול לזהות טעות מוקדם.
כדאי גם לזכור ששינוי במבנה העסק, כמו מעבר מעסק יחיד לחברה, עשוי לשנות את אופן החישוב. מי שמתכנן שינוי כזה צריך לבדוק את השפעתו על ביטוח לאומי ועל מס בריאות לפני שמבצעים אותו, ולא אחרי.
בשורה התחתונה, הסכום שתשלמו לביטוח הלאומי הוא לא גזירה משמיים. הוא נגזר מהנתונים שאתם מדווחים, ולכן דיווח מדויק ועדכון בזמן הם הדרך הטובה ביותר להשפיע עליו.
הפסקת פעילות ושינוי במעמד
עצמאי שמפסיק לעבוד, עובר לעבודה כשכיר או סוגר את העסק צריך לדווח על כך, ולא רק לשלוח את הדוח האחרון. כל עוד הוא רשום כעצמאי פעיל, ממשיכים להגיע חיובים לפי הערכה. דיווח על שינוי במעמד מונע חיוב על תקופה שבה לא הרווחתם, ושומר על הזכויות שלכם.
גם מעבר הפוך חשוב: מי שהתחיל לעבוד כעצמאי בנוסף למשרה צריך להירשם ולהתחיל לשלם. מעבר שלא דווח עלול להסתיים בחוב עם ריבית והצמדה.
בני זוג בעסק משפחתי
כשבן או בת זוג עובדים בעסק, השאלה היא אם הם שכירים או שותפים ומה בדיוק רשום. ההגדרה משפיעה על מי משלם ביטוח לאומי, על אילו סכומים ועל איזו זכאות. לא כדאי להגדיר את המעמד רק כדי לחסוך. מה שחשוב הוא שההגדרה תתאים לעבודה בפועל, ותתועד בהסכם ובדיווחים.
מי שמתכנן את הצעד הבא ימצא עוד פרטים במדריך על מתנה כספית לילדים לקניית דירה.
שאלות נפוצות
האם עצמאי חייב לשלם ביטוח לאומי גם כשהעסק מפסיד?
בדרך כלל כן, לפחות על בסיס הכנסה מזערית, כדי לשמור על הזכויות. אם העסק מפסיד או הפסיק לפעול, כדאי לדווח על כך לביטוח הלאומי ולבקש עדכון, במקום להמשיך לשלם לפי הערכה ישנה.
מה ההבדל בין ביטוח לאומי למס בריאות?
דמי ביטוח לאומי מממנים גמלאות וקצבאות, ומס בריאות מממן את מערכת הבריאות הציבורית. שניהם נגבים יחד ומחושבים על אותה הכנסה, אבל השיעורים והייעוד שונים.
מה קורה אם שילמתי יותר מדי?
אחרי שרשות המסים סוגרת את השומה, הביטוח הלאומי מחשב מחדש את החיוב ומחזיר את ההפרש. אם התשלום ביתר נוצר בשנים קודמות, בדקו אם אפשר לבקש החזר לפי תנאי הדין, והתחילו מהר.
מה קורה אם איחרתי בתשלום מקדמות?
אי תשלום במועד עלול להוביל לריבית ולהצמדה על החוב, ובמקרים מסוימים לפעולות גבייה. אם התקשיתם לשלם, פנו לביטוח הלאומי מוקדם ובררו אם אפשר להסדיר את התשלום בפריסה, במקום לחכות שהחוב יגדל.
האם מי שעובד בעסק משפחתי חייב להירשם כעצמאי?
זה תלוי במעמד בפועל: שותף או שכיר. ההגדרה צריכה להתאים לעבודה האמיתית, ולכן כדאי להתייעץ עם רואה חשבון לפני שמחליטים.
האם אפשר להקטין את התשלום על ידי רישום הוצאות?
הוצאות שהוצאו לייצור ההכנסה מוכרות לצורכי מס ומקטינות את ההכנסה החייבת, ולכן גם את התשלום לביטוח הלאומי. אבל רק הוצאות אמיתיות ומתועדות נחשבות, ואסור לרשום הוצאה שלא התקיימה.
האם כדאי להגיש בקשה לעדכון מקדמות?
כשיש שינוי משמעותי בהכנסה, כן. עדכון מקדים מונע חוב גדול בסוף השנה או החזר שתקבלו באיחור. את הסדר ואת הטפסים תמצאו באתר המוסד לביטוח לאומי, ואת העדכונים לגבי מס הכנסה באתר רשות המסים.
המידע במאמר הוא מידע כללי, והחישוב של התשלומים שלכם צריך להתאים למצב האישי והעסקי שלכם. אם תרצו לבדוק את התשלומים ולוודא שלא שילמתם ביתר, אפשר לפנות למליק פיננסים.