איך בוחרים את תקופת המשכנתא
תקופה קצרה נותנת החזר חודשי גבוה יותר ועלות ריבית כוללת נמוכה יותר, ותקופה ארוכה עושה את ההפך: החזר חודשי נוח יותר, אבל הרבה יותר ריבית על פני השנים. אין מספר שנים אחד שנכון לכולם, והבחירה תלויה ביכולת ההחזר שלכם, בגיל, בתחושת הביטחון התעסוקתי ובמטרות שלכם לשנים הקרובות. מי שמסתכל רק על ההחזר החודשי נוטה לבחור תקופה ארוכה, ומי שמסתכל רק על הריבית הכוללת נוטה לקצר יותר מדי ולהיכנס ללחץ. הגישה הנכונה היא למצוא את האיזון בין השניים. בעמוד ייעוץ משכנתאות תוכלו לראות איך אנחנו עובדים עם לקוחות על השאלה הזאת, ובמדריך הזה נפרק אותה לחלקים.
כדאי לזכור שאין תקופה אחת לכל המשכנתא. המשכנתא בנויה ממסלולים, ולכל מסלול אפשר לקבוע תקופה משלו. לכן השאלה האמיתית כוללת גם את החלוקה: איך מפזרים את הסכום בין המסלולים ובין התקופות.
מה קובע את התקופה המקסימלית
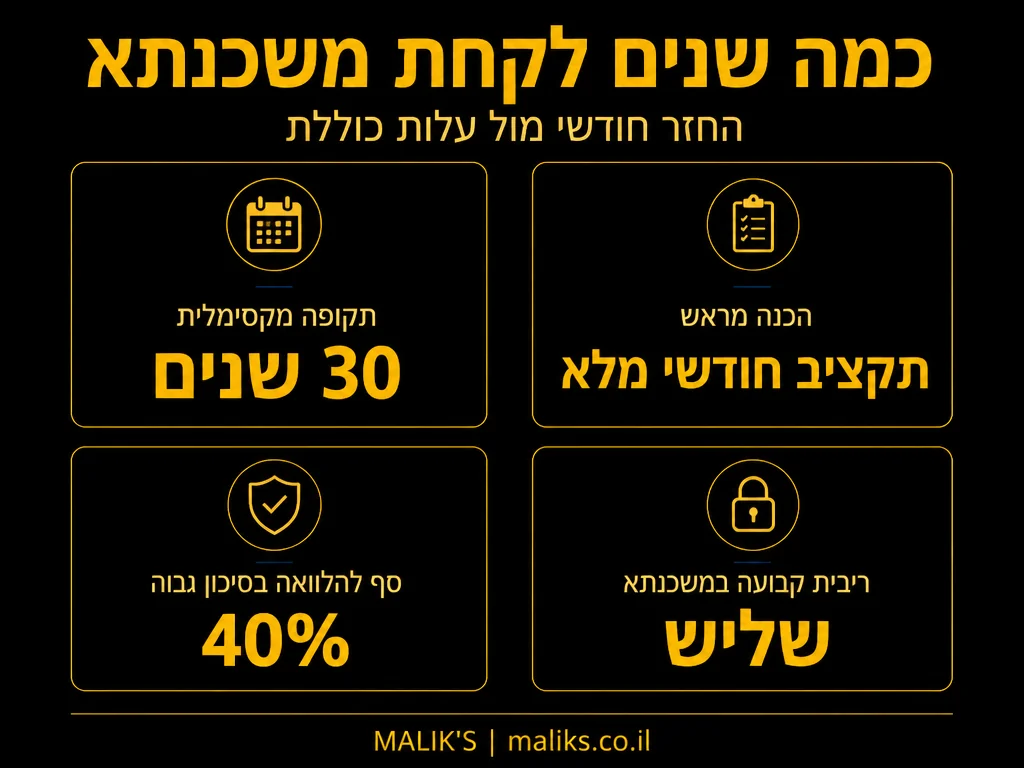
יש תקרה שהבנק לא יכול לעבור. לפי חברת First Israel Mortgage, התקופה המקסימלית למשכנתא בישראל היא 30 שנים, בכפוף לכך שההלוואה תיפרע לפני שהלווה מגיע לגיל 75-85, בהתאם למדיניות הבנק. כלומר, אם אתם כבר לא צעירים, התקופה האפשרית עלולה להיות קצרה מהתקרה הכללית, וגם מדיניות הבנק משחקת תפקיד. מי שקרוב לגיל הפרישה צריך לבדוק מראש כמה שנים הבנק מוכן לאשר ומה יקרה להחזר אם ההכנסה תרד אחרי הפרישה.
וגם התקופה שאתם בוחרים צריכה להתאים להחזר שהבנק מוכן לאשר. כשההכנסה שלכם נמוכה יחסית, התקופה הארוכה היא לפעמים הדרך היחידה להגיע להחזר שהבנק יאשר, ואין כאן הרבה מקום לבחירה.
תקופה קצרה מול תקופה ארוכה: השוואה
הטבלה מסכמת את ההבדלים העיקריים בעקרונות ולא במספרים, כי הסכומים המדויקים תלויים בגובה ההלוואה, בריבית ובמסלולים שנבחרו.

| היבט | תקופה קצרה | תקופה ארוכה |
|---|---|---|
| ההחזר החודשי | גבוה יותר | נמוך יותר |
| העלות הכוללת של הריבית | נמוכה יותר | גבוהה יותר |
| הלחץ על התקציב החודשי | גדול, ופחות מקום לטעויות | קטן יותר, ויש יותר מרווח לתקופות קשות |
| הקצב שבו הקרן יורדת | מהיר | איטי, ובשנים הראשונות רוב התשלום הולך לריבית |
| גמישות לטווח ארוך | מאפשרת להשתחרר מהחוב מוקדם | משאירה חוב פתוח לאורך שנים רבות |
| סיכון | חוסר יכולת לעמוד בהחזר אם ההכנסה יורדת | חשיפה ארוכה לשינויי ריבית ומדד |
למה תקופה ארוכה מייקרת את ההלוואה
הסיבה פשוטה: הריבית מחושבת על יתרת הקרן, וככל שהקרן יורדת לאט יותר, אתם משלמים ריבית על סכום גדול במשך זמן ארוך יותר. בשנים הראשונות של משכנתא ארוכה החלק הגדול בכל תשלום הולך לריבית, והקרן כמעט לא זזה. רק בשלבים מאוחרים יותר התשלום מתחיל לצמצם את החוב בצורה משמעותית. התוצאה היא שהוספה של כמה שנים לתקופה מקטינה את ההחזר החודשי פחות ממה שנדמה, אבל מגדילה משמעותית את העלות הכוללת.

במסלולים צמודי מדד יש גם הצמדה. הקרן עצמה גדלה עם המדד, ולכן תקופה ארוכה חושפת אתכם לעוד שנים של התפתחות כזאת. זו אחת הסיבות לכך שהשוואה בין שתי תקופות צריכה להיעשות על כל המסלולים יחד ולא על מסלול בודד.
כמה החזר חודשי אפשר לעמוד בו
לפני שבוחרים תקופה, צריך לדעת איזה החזר אתם יכולים לשאת בנוחות. בבדיקת יכולת ההחזר הבנקים נעזרים בכמה כללי אצבע. לפי בנק ההסדרים הבינלאומי (BIS), משכנתא שההחזר בה עולה על 40% מההכנסה החודשית מסווגת על ידי בנק ישראל כהלוואה בסיכון גבוה, ומתומחרת בהתאם. הכללים האלה מגדירים את התקרה מבחינת הבנק, אבל מה שחשוב לכם הוא הסכום שאתם יכולים לעמוד בו בלי לוותר על כל השאר, ולא התקרה שהבנק מציב.

לכן שווה לחשב את ההחזר גם לפי מה שיקרה אם ההוצאות יעלו, ולא רק לפי המשכורת הנוכחית. איך עושים את זה? מכינים תקציב חודשי מלא, בלי להסתיר הוצאות, ובודקים אם נשאר מרווח אחרי ההחזר. את החישוב הזה הסברנו בפירוט במדריך על יכולת ההחזר החודשי שלכם למשכנתא, ובמדריך על החזר חודשי ריאלי כולל ביטוחים, אגרות והוצאות נלוות. הם עוזרים להבין שההחזר שמופיע בהצעת הבנק הוא רק חלק מהעלות החודשית האמיתית.
איך מחלקים תקופות בין המסלולים
במשכנתא אחת אפשר לקבוע תקופות שונות למסלולים שונים, וזה כלי חשוב. מסלול שאתם רוצים לסלק מהר, למשל כי הוא רגיש לשינויי ריבית, יכול לקבל תקופה קצרה יותר. מסלול יציב וקבוע שמשמש לשמירה על ההחזר החודשי יכול לקבל תקופה ארוכה יותר. החלוקה הזאת תלויה בתמהיל. לפי בנק ישראל, לפחות שליש מסך המשכנתא חייב להישאר בריבית קבועה, והמבנה הכללי של המסלולים נקבע בהתאם. איך לבחור את התמהיל עצמו, הסברנו במדריך על בחירה בין מסלולי משכנתא שונים בצורה חכמה.
אל תצפו לנוסחה אחת. בשיחה עם יועץ מקבלים בדרך כלל כמה תרחישים, כל אחד עם תקופות אחרות, ובוחרים לפי המשמעות של כל תרחיש להחזר החודשי, לעלות הכוללת ולגמישות.
טעויות נפוצות בבחירת תקופה
הראשונה היא לבחור לפי ההחזר החודשי בלבד. הצעה עם החזר נמוך נראית מפתה, אך אם היא מבוססת על תקופה ארוכה מאוד, העלות הכוללת עלולה להיות גבוהה בהרבה מהצעה אחרת. בקשו תמיד לראות את שני המספרים יחד.
השנייה היא לקצר יותר מדי בגלל רצון להיפטר מהחוב מהר. זו מוטיבציה טובה, אבל כשהוא מוביל להחזר שמעמיס על התקציב, אתם מסתכנים בהלוואות נוספות לכיסוי חודשים קשים, והן יקרות הרבה יותר מהמשכנתא.
השלישית היא להתעלם מהשינוי בחיים. נישואין, לידה, שינוי מקום עבודה או פרישה משנים את יכולת ההחזר, והתקופה שנראתה מושלמת בחתימה עלולה להיות לא מתאימה כעבור כמה שנים. תכנון עם מרווח מקטין את הסיכון הזה.
הרביעית היא להשוות רק בין בנקים ולא בין תרחישים. אפשר לקבל ריביות דומות בכמה בנקים, ועדיין ההבדל בין תקופה אחת לאחרת יכול להשפיע על העלות הכוללת יותר מההבדל בין הבנקים. הכי חשוב להשוות תרחישים שלמים של תקופה ושל תמהיל, ולא להסתכל על ריבית של מסלול בודד.
פירעון מוקדם ושינוי תקופה בדרך
הבחירה בתקופה לא סופית. אפשר לפרוע חלק מהמשכנתא מוקדם, להקטין את התקופה או את ההחזר, ובחלק מהמקרים אפילו למחזר את ההלוואה. אבל יש עלות: פירעון מוקדם עלול להיות כרוך בעמלות, ובמסלולים מסוימים, בעיקר בריבית קבועה. לכן מי שמתכוון להגדיל את ההחזר כשההכנסה תעלה, צריך לברר מראש מה העמלות במסלולים שבהם בחר. המשמעות המעשית היא שלפעמים עדיף לבחור מראש תקופה ארוכה יחסית עם אפשרות לפרוע מוקדם, מאשר תקופה קצרה שאי אפשר לעמוד בה.
הרעיון הוא להשאיר לעצמכם מרחב תמרון. במקום להתחייב להחזר גבוה, אפשר לקחת תקופה נוחה ולשלם כל חודש קצת יותר מהנדרש כשהמצב מאפשר. כך נשארת לכם הגמישות, ובמקביל החוב יורד מהר יותר מהמתוכנן. זו גישה שמתאימה במיוחד למי שההכנסה שלו צפויה לעלות עם השנים, למשל בתחילת קריירה, ומי שרוצה להיות מוכן גם לאפשרות ההפוכה.
איך זה נראה אצל סוגים שונים של לווים
כדי להפוך את השיקולים למוחשיים, הנה כמה מצבים טיפוסיים. אלה תיאורים כלליים ולא המלצות, והמצב האישי שלכם עשוי להיות שונה.
- זוג צעיר עם שתי הכנסות יציבות: יכול לשקול תקופה ארוכה יחסית כדי לשמור על מרווח תקציבי, ולהגדיל את התשלום כשההכנסה עולה. היתרון הוא שקט בשנים שבהן ההוצאות המשפחתיות גדלות.
- משפחה עם ילדים קטנים: ההוצאות עולות בשנים הקרובות, ולכן מרווח חודשי חשוב במיוחד. תקופה קצרה מדי עלולה להכביד בדיוק כשהמשפחה הכי זקוקה לגמישות.
- עצמאי עם הכנסה משתנה: ההכנסה לא תמיד צפויה, ולכן יש יתרון להחזר נמוך יחסית שמאפשר לעמוד בו גם בחודשים חלשים, ולפרוע חלק מוקדם כשיש עודף.
- לווה שקרוב לפרישה: ההגבלה על גיל הסיום מקצרת את התקופה, והשאלה היא איך מתאימים את ההחזר להכנסה שתהיה אחרי הפרישה.
- מי שמתכנן לעבור דירה בעוד כמה שנים: הוא לא באמת ישלם את כל התקופה, ולכן חשוב לו לבדוק את עלות היציאה ואת האפשרות להעביר את המשכנתא לנכס החדש.
לכל מצב יש פתרון שונה, ולכן אנחנו נמנעים מלהמליץ על תקופה בלי להכיר את התמונה המלאה.
איך משווים בין הצעות עם תקופות שונות
כשמקבלים כמה הצעות מכמה בנקים, קל להתבלבל, כי כל אחת בנויה מתמהיל אחר ומתקופות אחרות. כדי להשוות בצורה הוגנת, כדאי לרשום בטבלה אחת לכל הצעה את אותם נתונים: סכום ההלוואה, ההחזר החודשי הראשון, ההחזר אחרי שהריבית משתנה בתרחיש שמרני, סך התשלומים לאורך כל התקופה, ועלויות היציאה אם תרצו לפרוע מוקדם. ההשוואה הזאת מראה אם הפער בין הצעה אחת לאחרת נובע מריבית טובה יותר או פשוט מתקופה ארוכה שמסתירה עלות גבוהה.
שימו לב גם לשאלה אם ההחזר שמוצג כולל ביטוחים ועמלות. הצעה שנראית זולה עלולה לא לכלול הוצאות שיתווספו אחר כך, ואז ההשוואה לא מדויקת. כדאי לשאול את הבנק במפורש מה נכלל בהחזר שהוא מציג. לפי רשות התחרות בישראל, השוואת ריביות בודדת בין בנקים מורידה בממוצע את ריבית המשכנתא ב-7-8 נקודות בסיס, ולכן שווה להשקיע בהשוואה מסודרת במקום לקבל את ההצעה הראשונה.
שאלות שכדאי לשאול לפני שמחליטים על תקופה
- מה ההחזר החודשי בכל אחת מהתקופות ומה סך הריבית שתשלמו על פני כל הזמן?
- האם ההחזר עומד גם בתרחיש שבו ההכנסה שלכם יורדת או ההוצאות עולות?
- האם אתם מתכננים למכור את הדירה, לשדרג או לפרוע בעתיד, ומה יהיו העלויות של זה?
- מה גילכם עכשיו, ובאיזה גיל תסיימו את ההחזרים?
- האם עדיף תקופה ארוכה עם פירעון חלקי מוקדם, או תקופה קצרה שמחייבת משמעת קבועה?
מי שמתכנן את הצעד הבא ימצא עוד פרטים במדריך על משכנתא דירה מקבלן.
שאלות נפוצות
מה התקופה הנפוצה ביותר למשכנתא?
אין תקופה אחת שנפוצה לכולם, והיא משתנה לפי גיל הלווים, גובה ההלוואה וההכנסה. מה שקובע הוא מה מתאים לתקציב ולתוכניות שלכם, ולא מה נפוץ.
האם כדאי לקחת את התקופה הארוכה ביותר כדי לשמור על ההחזר נמוך?
לפעמים כן, אם זה מאפשר שקט תקציבי, אבל שימו לב לעלות הכוללת. אפשרות מאוזנת היא תקופה ארוכה עם תוכנית לפירעון חלקי מוקדם כשהמצב מאפשר.
האם אפשר לשנות את תקופת המשכנתא אחרי שהתחלתי לשלם?
כן, בדרך כלל דרך מחזור או פירעון חלקי, אבל זה כרוך בעלויות ובעמלות. כדאי לבדוק את החישוב המלא לפני כל שינוי.
האם גילי משפיע על התקופה שאוכל לקבל?
כן. הבנק דורש שההלוואה תיפרע לפני גיל מסוים, וככל שמבוגרים יותר, התקופה האפשרית קצרה יותר. המדיניות משתנה בין בנקים, ולכן כדאי לבדוק זאת מוקדם.
האם תקופה קצרה תמיד עדיפה?
לא. היא חוסכת ריבית, אבל מעמיסה על התקציב החודשי. אם ההחזר הגבוה מכניס אתכם למצוקה, הנזק גדול מהחיסכון בריבית.
איך ידוע לי אם ההחזר שבחרתי באמת נוח?
נסו לחיות עם ההחזר בפועל לפני החתימה. העבירו כל חודש לחשבון נפרד את הסכום המתוכנן במשך כמה חודשים, וראו אם אתם עומדים בו בלי לפגוע בהוצאות הרגילות ובחיסכון. אם זה מרגיש קשה כבר בניסוי, כדאי לשקול תקופה ארוכה יותר או דירה זולה יותר, וגם לשוחח עם יועץ לפני שמתחייבים לשנים קדימה.
המדריך הזה הוא מידע כללי בלבד, וההחלטה על תקופת המשכנתא צריכה להתאים למצב האישי שלכם. אם תרצו לבדוק איזו תקופה מתאימה לכם, אפשר לדבר איתנו במליק פיננסים.