מה הבנק בודק כשאין לכם היסטוריה אשראית בישראל
כשאין היסטוריה אשראית בישראל, הבנק לא מוותר על הבדיקה אלא מחליף אותה במקורות אחרים: הכנסה מתועדת, חיסכון והעברת כספים, יציבות תעסוקתית ומסמכים מהמדינה שממנה הגעתם. לכן עולים חדשים ותושבים חוזרים יכולים לקבל משכנתא, אבל התהליך דורש יותר הכנה ויותר מסמכים מאשר אצל מי שחי בישראל שנים. אם אתם בתחילת הדרך, כדאי להבין מראש מה הבנק רוצה לראות, כדי להגיע לשיחה ממוקדים. בעמוד משכנתא לרכישת דירה אנחנו מסבירים איך התהליך בנוי, ובמדריך הזה נתמקד במה שייחודי לכם.

הבדל קטן בהגדרות משפיע על הדרך. עולה חדש הוא מי שזה עתה עלה לישראל, ותושב חוזר הוא מי שחזר אחרי שחי בחו״ל תקופה ארוכה. לשניהם חסרים בדרך כלל נתוני אשראי עדכניים בישראל, אבל הם נבדלים בזכויות, במסמכים ולפעמים בהיסטוריה פיננסית ישנה שעדיין קיימת במערכת. מה שמשותף הוא שהבנק צריך לבנות תמונה מהמעט שזמין.
למה היעדר היסטוריה משפיע על ההחלטה
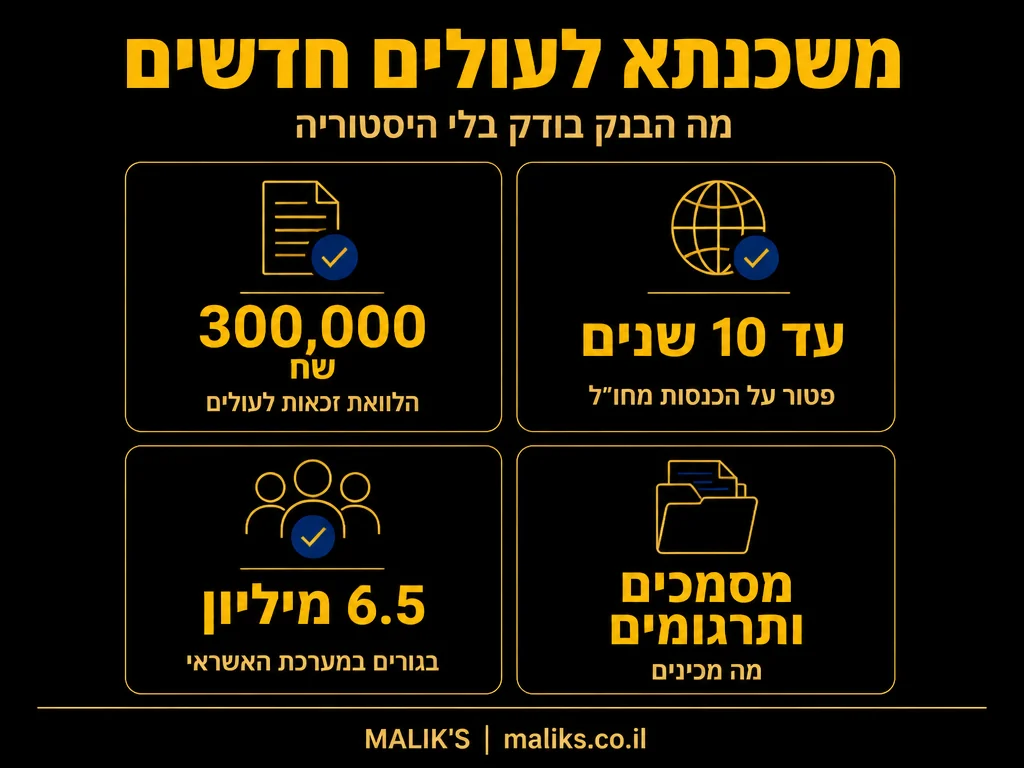
ציון האשראי והנתונים הנלווים עוזרים לבנק להעריך אם אתם עומדים בהתחייבויות. לפי בנק ישראל, במערכת נתוני האשראי של בנק ישראל מצויים נתונים אודות כ-6.5 מיליון בגירים, המהווים את רוב האוכלוסייה הבוגרת בישראל. מי שהגיע לא מזמן לא בהכרח מופיע שם, ואז הבנק רואה דף ריק במקום היסטוריה של תשלומים. זה לא אומר שאתם בעייתיים, אלא שהמידע חסר. את ההסבר על הדרך שבה הדירוג משפיע על הריבית תמצאו במדריך על דירוג אשראי BDI ואיך הוא משפיע על הריבית שלכם. לגבי המערכת עצמה, אפשר לקרוא עוד באתר בנק ישראל.
בפועל, היעדר היסטוריה יכול להתבטא בשלוש דרכים. הבנק עשוי לבקש מסמכים נוספים, להיות זהיר יותר בקביעת סכום המימון, או להציע תנאים שונים ממי שיש לו רקורד ארוך. אלה אפשרויות ולא כללים, והתשובה משתנה בין בנקים ובין מקרים.
מה הבנק בודק במקום ההיסטוריה
הבנק מנסה לענות על אותה שאלה בסיסית: האם אתם מסוגלים להחזיר את ההלוואה בעתיד. כדי לעשות זאת הוא בוחן כמה דברים.
- הכנסה יציבה ומתועדת: תלושי שכר מישראל אם יש, ואם לא, חוזה העסקה, מכתב ממעסיק או דוחות על הכנסה מחו״ל.
- ותק ויציבות תעסוקתית: מי שהתחיל לעבוד לפני זמן קצר נבחן בזהירות, ולכן מסמכים על ניסיון קודם ועל מקום העבודה עוזרים.
- חיסכון והון עצמי: הבנק רוצה להבין מאיפה הכסף ואם הועבר לחשבון בישראל בצורה מתועדת.
- התחייבויות קיימות: הלוואות או התחייבויות בחו״ל, שעלולות להיכנס לחישוב.
- התנהלות בחשבון בישראל: פתיחת חשבון מוקדם ושימוש סדיר בו יוצרים בהדרגה רקורד שהבנק יכול לראות.
הכנסה מחו״ל וכלל ההחזר
אם אתם עובדים עבור חברה בחו״ל או שהכנסתכם מגיעה ממקור זר, הבנק יבדוק איך מתועדת ההכנסה הזאת, ובאיזה מטבע, ועד כמה היא יציבה. הכלל המרכזי שחל על כולם נשאר בעינו. הבנק בודק שההחזר החודשי המתוכנן עומד ביחס סביר להכנסה. לכן כדאי לחשב מראש מה ההחזר המקסימלי שהכנסתכם המתועדת תומכת בו, ולבנות את התוכנית סביב זה. אם ההכנסה משתנה במטבע, בדקו עם הבנק איך הוא מתייחס לשינויי שער, כי הפער עלול לפגוע בסכום שיאושר.
יועץ יכול לעזור להציג את ההכנסה בצורה שהבנק מבין, ולהכין את המסמכים לפני שנכנסים לשיחה. זה חוסך זמן, ובעיקר מונע מצב שבו נדחית בקשה רק מפני שהמסמכים לא הוגשו כראוי.
רשימת מסמכים שכדאי להכין
הטבלה מסכמת את המסמכים הנפוצים. הרשימה המדויקת תלויה בבנק ובמצבכם, ולכן שאלו את הבנק מה נדרש בתיק שלכם.

| סוג המסמך | למה הבנק מבקש אותו | טיפ |
|---|---|---|
| תעודת עולה או מסמכי זהות | הוכחת מעמד וזהות | הכינו עותקים ברורים וקבועים מראש |
| הוכחת הכנסה | בדיקת יכולת ההחזר | תלושים, חוזה העסקה או דוחות מקצועיים מחו״ל, לפי מצבכם |
| דפי חשבון מחו״ל ומישראל | הוכחת חיסכון והעברת כספים | הסבירו כל תנועה גדולה במסמך נלווה |
| מסמכי מס | הבנה של ההכנסה וההתחייבויות | מומלץ לתרגם מסמכים ולאשר אותם, לפי דרישת הבנק |
| מכתב מבנק קודם | אינדיקציה להיסטוריה פיננסית בעבר | לא כל בנק מבקש, אבל לעיתים זה מקל על התהליך |
רבים מהמסמכים האלה נדרשים בתרגום לעברית או באישור מקצועי, והתהליך עשוי לקחת זמן. לכן התחילו להכין אותם מוקדם, עוד לפני שמצאתם דירה.
הטבות והלוואות שמיועדות לעולים
לעולים חדשים יש לעיתים הטבות שלא זמינות לאחרים. לפי First Israel Mortgage, משכנתת זכאות של משרד השיכון לעולים חדשים מציעה הלוואה של עד כ-300,000 שח, בריבית קבועה צמודה למדד, והתנאים והסכומים נקבעים על ידי המשרד ומתעדכנים. ההלוואה הזאת משתלבת במשכנתא הרגילה ולא מחליפה אותה, וכדאי לבדוק מראש את הזכאות ואת התנאים העדכניים אצל המשרד ואצל הבנק. בדקו גם אילו הטבות נוספות חלות עליכם, והתחילו מהמדריך על בדיקת זכאות למשכנתא בתנאים מיוחדים.
יש גם היבט מס. לפי רשות המסים, תושב חוזר ותיק ועולה חדש זכאים לפטור ממס ומחובת דיווח על הכנסות שהופקו מחוץ לישראל לתקופה של עד 10 שנים ממועד החזרה או העלייה. ההטבה הזאת רלוונטית לתכנון הפיננסי שלכם, אבל התנאים והחריגים נקבעים בחוק, ולכן כדאי לבדוק אותם מול רשות המסים או עם יועץ מס לפני שמתכננים סביבם. הפרטים המלאים על הזכויות והחזרי המס נמצאים בפוסט החזרי מס לתושבים חוזרים ועולים חדשים.
התהליך שלב אחרי שלב
הדרך למשכנתא נראית שונה כשמתחילים מאפס, והסדר עושה הבדל. בשלב הראשון נפגשים עם גורם מקצועי ומעריכים את המצב: הכנסה, חיסכון, זכאויות ויעד הרכישה. בשלב השני מכינים את תיק המסמכים, כולל תרגומים ואישורים. בשלב השלישי פונים לבנק לקבלת אישור עקרוני, שנותן תמונה ריאלית של הסכום ושל התנאים. רק אחרי זה מחפשים דירה ונכנסים למשא ומתן. מי שהופך את הסדר, ומוצא דירה לפני שיודע מה הבנק יאשר, מסתכן בהתחייבות לעסקה שלא יוכל לממן.
כדאי לדעת שהאישור העקרוני תקף לזמן מוגבל, ולכן אין טעם לקבל אותו חודשים לפני שאתם מוכנים לקנות. תאמו את התזמון עם הצעדים האחרים בתוכנית, כדי שהוא יהיה בתוקף ברגע שתמצאו דירה.
עולה חדש מול תושב חוזר: מה שונה
גם אם שתי הקבוצות חדשות במערכת הישראלית, יש הבדלים. עולה חדש בדרך כלל מגיע בלי שום רקורד כאן, ולכן התמונה נשענת על מסמכים מחו״ל ועל הכנסה עתידית. תושב חוזר עשוי להיות בעל היסטוריה ישנה בישראל, מחשבונות קודמים, ולעיתים גם נכסים או חיסכון שנשארו. זה יכול להקל, אבל גם לגרור שאלות על התקופה שבה הוא גר בחו״ל. גם ההטבות שונות: זכאות להלוואות מיוחדות ולהקלות מס נקבעת לפי הגדרות החוק, ולא כל מה שמתאים לעולה מתאים גם לתושב חוזר. כדאי לבדוק אל מול הגורם הרלוונטי מהי הזכאות המדויקת שלכם.
טעויות נפוצות של עולים חדשים ותושבים חוזרים
הטעות הראשונה היא להניח שההיסטוריה בחו״ל תיחשב אוטומטית. הבנק בישראל לא תמיד ניגש למידע הזה, ולכן אתם צריכים להביא אותו בעצמכם, במסמכים מסודרים ובתרגום כשנדרש. הטעות השנייה היא להעביר כספים בלי תיעוד. סכום גדול שנכנס לחשבון בלי הסבר מעורר שאלות, ועדיף לשמור אסמכתאות מההעברה ועד שהכסף מגיע.
הטעות השלישית היא לקנות לפני שמבינים את המגבלות. חלק מהעולים שמחים להתחיל מיד ומתפתים לחתום על חוזה לפני שבדקו את הסכום שהבנק יאשר. הטעות הרביעית היא להתעלם מהמס. הטבות מס שמגיעות לכם יכולות לשנות את התכנון, והחמצה שלהן עלולה לעלות ביוקר. לכן מומלץ לשלב יועץ מס בתהליך מוקדם.
הטעות החמישית היא לוותר על כרית ביטחון. התקופה הראשונה בארץ מלאה בהוצאות לא צפויות: מעבר, ריהוט, אולי תקופת חיפוש עבודה. אם כל הכסף הולך להון עצמי, אין לכם מרווח לשינויים. תכננו בצד קרן נזילה שתכסה כמה חודשים.
איך בונים היסטוריה בישראל בצורה מהירה
אפשר לקצר את הדרך אם מתחילים מיד. הצעדים הבאים עוזרים:

- פותחים חשבון בנק בישראל ומעבירים אליו את ההכנסה והחיסכון בצורה מסודרת ומתועדת.
- משתמשים בכרטיס אשראי באחריות ומשלמים במועד, כדי ליצור רקורד תשלומים.
- שומרים את כל המסמכים על העברות כספים מחו״ל, כולל הסברים לסכומים גדולים.
- נמנעים מלקיחת הלוואות מיותרות לפני בקשת המשכנתא, כי הן מקטינות את יכולת ההחזר שהבנק יראה.
- מתייעצים עם גורם מקצועי לפני שפונים לבנק, כדי לבחור את המסלול ואת התזמון הנכונים.
צעדים כאלה לא יוצרים היסטוריה בן לילה, אבל הם מראים לבנק התנהלות אחראית ומקלים על הדיון.
שאלות שכדאי לשאול את הבנק בפגישה הראשונה
- אילו מסמכים נדרשים ממי שאין לו היסטוריה אשראית בישראל, ואילו מהם צריכים תרגום או אישור?
- איך הבנק מתייחס להכנסה מחו״ל ולשינויי שער?
- האם יש תנאים או מגבלות מיוחדות לעולים או לתושבים חוזרים בבנק הזה?
- איך משלבים את הלוואת הזכאות במשכנתא, ומה סדר הפעולות?
- כמה זמן תקף האישור העקרוני, ומה קורה אם הרכישה מתעכבת?
התשובות לשאלות האלה משתנות בין בנקים, והשוואה בין כמה מהם יכולה להצביע על הבדלים משמעותיים בגישה ובתנאים. שווה להקדיש לזה זמן, כי הבדל קטן בתנאים מצטבר לסכום גדול על פני שנים.
מה לעשות לפני שעולים או חוזרים
מי שמתכנן את המעבר מראש מקבל יתרון משמעותי. עוד בחו״ל אפשר לאסוף דפי חשבון, דוחות מס, אישורי תעסוקה וכל מסמך שמעיד על הכנסה וחיסכון, ולבקש מהם עותקים רשמיים בזמן שהגישה אליהם קלה. כדאי גם לבדוק איך להעביר כספים לישראל בדרך מתועדת ומסודרת, ובאילו מועדים, כדי שהכסף יהיה זמין כשתתחילו לדבר עם הבנק. אם אתם עדיין מחוץ לארץ, שוחחו עם יועץ בישראל כבר בשלב התכנון. הוא יוכל להסביר אילו מסמכים כדאי להכין ואילו צעדים עדיף לדחות עד שתגיעו.
הרכישה היא רק חלק מהתמונה. מי שמגיע לארץ צריך גם דיור זמני, ביטוחים, ובדרך כלל גם תקופת הסתגלות לשוק העבודה. תוכנית שמתחשבת בכל אלה יציבה יותר מתוכנית שמתמקדת בדירה בלבד. כדאי גם לבנות תקציב לחצי השנה הראשונה, כולל הוצאות שאין לכם עדיין מושג לגביהן, ולהשאיר בו מקום לטעויות. תקציב כזה גם מראה לבנק שתכננתם בצורה אחראית, וזה עוזר לכם בשיחה.
כתבנו גם על תקופת משכנתא, שווה לקרוא אם הנושא רלוונטי עבורכם.
שאלות נפוצות
האם אפשר לקבל משכנתא כעולה חדש בלי שום היסטוריה אשראית?
כן, זה אפשרי, והבנק יסתמך על מסמכים אחרים כמו הכנסה, חיסכון ותעסוקה. התנאים משתנים בין בנקים ובין מקרים, ולכן כדאי לבדוק מראש מה נדרש.
האם הכנסה מחו״ל נחשבת בחישוב המשכנתא?
בדרך כלל כן, אם היא מתועדת ויציבה, אך הבנק עשוי להתייחס אליה בזהירות. הוא יבדוק את המקור, את המטבע ואת יציבות ההכנסה.
האם הלוואת הזכאות של משרד השיכון מחליפה את המשכנתא?
לא. היא משלימה את המשכנתא הרגילה, וכל חלק נבחן לפי תנאיו. לפרטים מעודכנים כדאי לבדוק מול המשרד והבנק.
מה קורה אם הכסף שלי עדיין בחשבון בחו״ל?
הבנק יבקש בדרך כלל להבין את מקורו ולראות העברה מתועדת לישראל. כדאי להעביר אותו בצורה מסודרת, עם מסמכים, ובתזמון שמתאים ללוח הזמנים של הרכישה.
האם תושב חוזר מקבל תנאים כמו עולה חדש?
לא בהכרח. חלק מההטבות משותפות, אך ההגדרות והזכאויות שונות. בדקו את הזכאות שלכם ישירות מול הגורם הרלוונטי.
המדריך הזה הוא מידע כללי בלבד, וההחלטה על המשכנתא צריכה להתאים למצב האישי שלכם. אם תרצו להיערך לתהליך מול הבנק, אפשר לדבר איתנו במליק פיננסים.