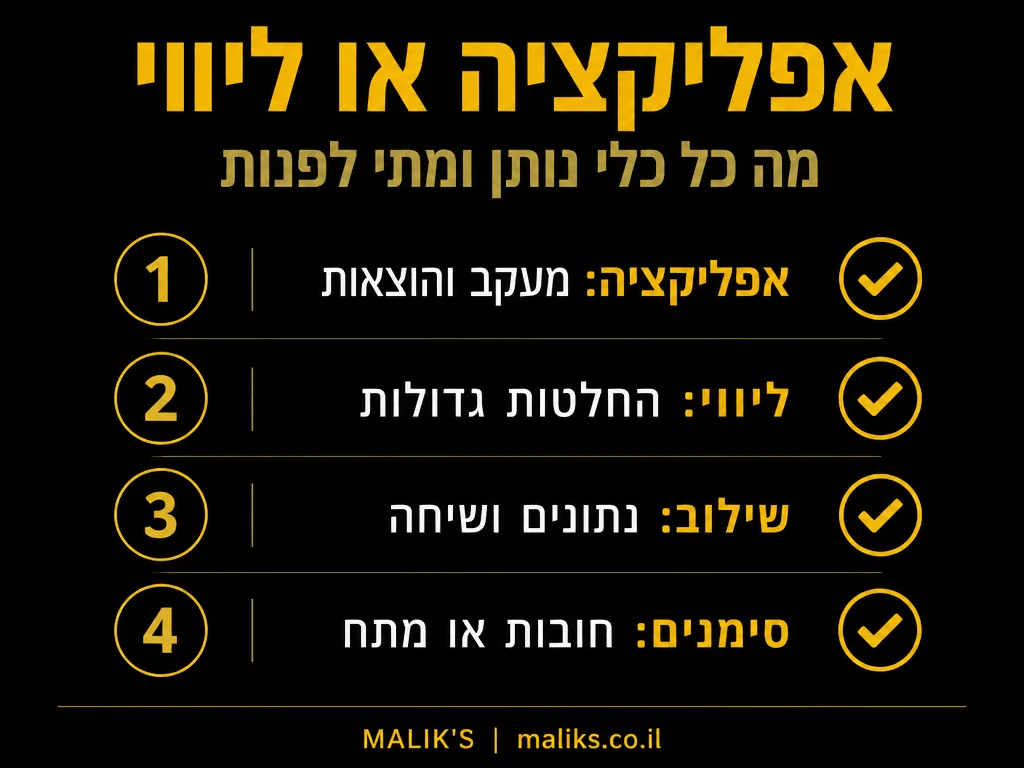
אפליקציית תקציב מתאימה כשצריך לראות לאן הכסף הולך ולעקוב אחרי הוצאות, וליווי מקצועי מתאים כשצריך להחליט החלטות: משכנתא, חובות, פנסיה, ביטוחים או תכנון לטווח ארוך. אלה שני כלים שונים לשתי שאלות שונות, ולכן ברוב המשפחות השאלה היא לא במה לבחור אלא מתי כל אחד מהם נחוץ.
מי שמתחיל לנהל תקציב בדרך כלל מגלה שהאפליקציה עושה את החלק הקל: היא מסדרת נתונים. החלק הקשה הוא מה עושים עם הנתונים האלה, ואיפה כדאי לשנות. כדי להבין איפה עובר הגבול, נפרק מה בדיוק כל אחד מהם נותן, ואחר כך נראה סימנים שמלמדים שהגיע הזמן לדבר עם איש מקצוע. אצלנו בעמוד על כלכלת המשפחה תוכלו לקרוא על הליווי שאנחנו מציעים, והמדריך הזה נותן את ההשוואה הכללית.
מה אפליקציית תקציב עושה טוב
אפליקציה טובה חוסכת עבודה ידנית. היא מושכת חיובים מהבנק ומכרטיסי האשראי, מקטלגת אותם, מראה כמה הוצאתם בכל קטגוריה, ושולחת התראה כשחורגים. יש בה גם ערך פסיכולוגי: ברגע שרואים את התמונה בצורה גרפית, קל יותר לזהות הוצאות שחוזרות בלי שהרגשתם בהן, כמו מנויים ישנים או הזמנות קטנות שמצטברות.
- מעקב אוטומטי: חיובים נכנסים בלי הקלדה, ולכן יש פחות סיכוי לנטוש אחרי שבועיים.
- קטגוריות: אפשר לראות כמה הולך לאוכל, לרכב או לילדים, ולהשוות בין חודשים.
- יעדי חיסכון: חלק מהכלים מאפשרים להגדיר מטרה ולעקוב אחרי ההתקדמות.
- עלות נמוכה: אפליקציות רבות חינמיות או זולות, ואפשר לנסות כמה ולבחור את הנוחה.
על התקציב המשפחתי עצמו, ועל עקרונות הבנייה שלו, כתבנו במדריך ניהול תקציב משפחתי. מי שרוצה כלי שעובד אחרי חצי שנה ולא רק בשבוע הראשון יכול להתחיל משם.
מה אפליקציה לא יכולה לעשות
הגבול של האפליקציה הוא שהיא מתארת ולא מחליטה. היא תראה לכם שהוצאתם על מסעדות יותר מבחודש שעבר, אבל לא תגיד אם כדאי למחזר את המשכנתא, אם הכיסוי הביטוחי שלכם מספיק, או איך לסדר חובות בלי לפגוע בתזרים. הנקודות האלה דורשות הבנה של התמונה המלאה, כולל נכסים, התחייבויות, ביטוחים והעדפות אישיות.
יש גם מגבלות פרקטיות. קטלוג אוטומטי טועה לעיתים, פרטים כמו הלוואה מחוץ למערכת הבנקאית לא תמיד נקלטים, ואף אפליקציה לא יודעת מה התוכניות של המשפחה לשנה הבאה. לכן הנתונים טובים, אבל הם לא מספיקים לבדם לקבלת החלטות גדולות.
מה ליווי מקצועי נותן
ליווי מקצועי מתחיל בתמונה, וממשיך בשאלות. יועץ שמלווה משפחה בודק את ההכנסות, ההוצאות, ההתחייבויות, הביטוחים והחיסכון, ושואל מה המשפחה רוצה להשיג ובאיזה לוח זמנים. ההבדל המרכזי הוא שהמסקנות נעשות מול מטרה, ולא מול קטגוריה.
לפי GroupB, תכנון משותף של זוג צעיר מתחיל בתקציב משותף ובהבנה של יעדים כמו דירה, חיסכון וקרן חירום, ושקיפות והסכמה על חלוקת האחריות הכלכלית הם הבסיס לניהול נכון. זה בדיוק סוג השיחה שאפליקציה לא מנהלת: מי אחראי על מה, מה קודם למה, ואיך מגיעים להסכמה שנשארת גם כשקשה.
ליווי יכול גם לעזור כשהמצב כבר מורכב. במדריך ניהול חובות משפחתיים תמצאו גישה לסדר חובות ולבחירת סדר פעולות, ושם בדיוק ליווי מקצועי משנה: הוא בוחן את המכלול ולא רק את החוב הבודד.
איך לבדוק שליווי באמת מתאים לכם
לפני שמתחילים, שווה לשאול כמה שאלות: מי הגורם שמלווה, איך הוא מתוגמל, האם הוא מקבל עמלות על מוצרים שהוא ממליץ עליהם, ומה בדיוק כלול במפגש. תשובות פתוחות בנקודות האלה הן סימן טוב. יועץ שמוכן להציג כמה אפשרויות עם יתרונות וחסרונות, ולא דוחף מוצר אחד, מקל על ההחלטה.
איך בוחרים אפליקציה שתחזיק מעמד
הכלי הטוב ביותר הוא זה שמשתמשים בו. לפני שמחליטים, בודקים כמה דברים פשוטים: האם היא מתחברת לבנק ולכרטיסי האשראי שלכם, האם הקטגוריות ניתנות לעריכה, האם היא תומכת בעברית ובכתיבה מימין לשמאל, האם שני בני הזוג יכולים לראות את אותם נתונים, והאם אפשר לייצא את המידע אם רוצים לעבור לכלי אחר. כדאי להתנסות בשתי אפליקציות במשך חודש ולהחליט אחר כך, ולא להתחייב בהתחלה.
הטעות הנפוצה היא להתאהב בתכונות. אפליקציה עם המון גרפים שלא נפתחת אחרי שבועיים שווה פחות מאפליקציה פשוטה שפותחים פעם בשבוע. עדיף כלי עם מעט מסכים, שמראה בבירור כמה הוצאתם, כמה נשאר, ומה חורג.
השוואה: מי עונה על איזו שאלה
| השאלה | אפליקציית תקציב | ליווי מקצועי |
|---|---|---|
| לאן הולך הכסף כל חודש? | עונה היטב, ברמת קטגוריות | עונה, אבל בדרך כלל על בסיס נתונים שכבר נאספו |
| האם כדאי לסדר מחדש משכנתא או הלוואות? | לא עונה | בוחן לפי המצב המלא |
| האם הביטוחים והפנסיה מתאימים לנו? | לא עונה | סוקר ומשווה אפשרויות |
| איך חוסכים לדירה או ללימודים? | עוקבת אחרי יעד שהגדרתם | עוזר להגדיר יעד מציאותי ולבחור אפיקים |
| איך מסכימים בין בני זוג על כללים? | מציגה נתונים משותפים | מנחה את השיחה |
| עלות | חינם או נמוכה, בדרך כלל | גבוהה יותר, ותלויה בהיקף |
הטבלה מראה שהשניים משלימים זה את זה. מי שבוחר בשילוב, אפליקציה לניהול שוטף וליווי להחלטות גדולות, נעזר בשני הכלים לפי הצורך.

איך נראית פגישה ראשונה עם איש מקצוע
מי שלא פגש יועץ כלכלי עלול לדמיין חקירה או דרישה לחשוף הכול. בפועל, הפגישה הראשונה היא בדרך כלל שיחה על המצב והמטרות, ואיסוף מסמכים בסיסיים: דפי בנק וכרטיסי אשראי, דוחות פנסיה וביטוח, פרטי משכנתא והלוואות. אפשר לבקש מראש רשימה של המסמכים הנדרשים, כדי לבוא מוכנים.
אחרי הפגישה אמורה להיות לכם תמונה: מה המצב כרגע, מה הפערים, ומה האפשרויות לסגירתם, כל אחת עם יתרונות וחסרונות. אם קיבלתם המלצה אחת בלבד ללא נימוק ובלי חלופות, זה סימן לשאול שאלות נוספות. יועץ ראוי מסביר את ההיגיון, ומוכן שתחשבו על ההחלטה ותחזרו אליו.
כדאי גם להגיע עם שאלות מוכנות. למשל, מה הדבר שמטריד אתכם יותר מכל, ואילו החלטות אתם דוחים כבר זמן רב. שאלות כאלה עוזרות לקבוע את סדר היום, וחוסכות שעה של שיחה כללית.
מה לא לצפות מליווי
ליווי לא מבטיח תוצאה מסוימת ולא יפתור בעיה כלכלית בלי שיתוף פעולה מצדכם. הוא כן מספק מסגרת, סדר עדיפויות ומי שמשיב לשאלות לאורך הדרך. החלטות ההשקעה, החיסכון והחוב נשארות שלכם, והיועץ עוזר לבצע אותן בצורה מושכלת.
סימנים שהגיע הזמן לפנות לעזרה
אין חובה לפנות ליועץ, ורבים מנהלים את הכסף שלהם יפה לבד. יש אבל מצבים שבהם עזרה חיצונית חוסכת זמן וטעויות. אם כמה מהסימנים הבאים מוכרים לכם, כדאי לשקול שיחה ראשונה:
- אתם סוגרים כל חודש בקושי, וכבר כמה חודשים אין חיסכון.
- יש כמה הלוואות, ואתם לא בטוחים באיזה סדר לסגור אותן.
- אתם בפני החלטה גדולה, כמו רכישת דירה, מחזור משכנתא או שינוי תעסוקתי.
- אתם ובן הזוג או בת הזוג לא מצליחים להסכים על כללי ההוצאה.
- אתם לא יודעים מה הכיסוי הביטוחי והפנסיוני שיש לכם בפועל.
- אתם מרגישים מתח סביב כסף ונמנעים מלפתוח את הדפים.
סימן אחד לא מחייב לפנות. אבל כשיש כמה, ההתייעצות נחשבת בדרך כלל לצעד מושכל, ולא לסימן של כישלון.
איך מחברים בין השניים
מי שבוחר בשילוב יכול להתחיל באפליקציה למשך כמה חודשים, ולהגיע לפגישה הראשונה עם תמונה מסודרת של הוצאות. זה חוסך זמן בפגישה ומאפשר לדבר על ההחלטות עצמן. בכיוון ההפוך, יועץ יכול לעזור לבחור קטגוריות שמתאימות לתמונה שלכם, כדי שהמעקב יהיה משמעותי.
לפי Investopedia, קרן חירום נזילה בהיקף של 3-6 חודשי הוצאות מומלצת כרשת ביטחון פיננסית לפני הפניית כספים להשקעות פחות נזילות. האפליקציה תראה לכם מה גודל ההוצאות החודשיות, והליווי יעזור להחליט כמה לשמור, איפה ובאיזה קצב. כך כל כלי עושה את מה שהוא טוב בו.
תזרים אישי הוא נקודת מפגש טובה בין השניים: האפליקציה מספקת את הנתונים, והבנייה של תמונת התזרים לפי שיטה מקצועית נעשית כפי שמתואר במדריך איך עושים תזרים מזומנים אישי.
טעויות נפוצות כשמנהלים תקציב עם כלי דיגיטלי
הטעות הראשונה היא להסתפק בצפייה. מי שפותח את האפליקציה פעם בחודש ורואה שהחריגה קרתה כבר, לא משנה התנהגות. הדרך לשמור על מעורבות היא לקבוע שעה קבועה בשבוע, ולהחליט בכל פעם דבר אחד קטן: להפחית קטגוריה, לבטל מנוי או להזיז סכום לחיסכון.
הטעות השנייה היא להתייחס לממוצע כאל תקציב. אפליקציה תראה ממוצע חודשי, אבל הוצאות שנתיות כמו ביטוחים, טסט וחוגים לא נראות בממוצע הזה עד שהן מגיעות. אם לא בנו הפרשה חודשית, הן יפתיעו שוב ושוב. הטעות השלישית היא לבנות תקציב רק על בסיס מה שרואים בכרטיס האשראי, ולשכוח הוצאות במזומן, העברות בין בני משפחה או הלוואות שלא עוברות דרך החשבון הרגיל.
הטעות הרביעית, ואולי החשובה ביותר, היא לחשוב שהכלי יחליף את השיחה בבית. תקציב משפחתי נשען על הסכמה בין בני הזוג, ולא על גרפים. כשאין הסכמה על מה חשוב, גם הנתונים הכי טובים לא יעזרו.
כשיש ילדים גדולים או הורים שצריך לתמוך בהם
ככל שהמשפחה גדלה, התמונה מתרחבת: הוצאות חינוך, עזרה להורים מבוגרים, חיסכון לילדים, ביטוחים. יש משפחות שמרגישות שהן כבר לא רואות את התמונה, ושם ליווי מתאים במיוחד. לא בגלל שמשהו השתבש, אלא כי יותר משתנים דורשים סדר עדיפויות מוסכם.
במקרים כאלה כדאי להתחיל בהגדרת כמה מטרות לטווח של שנה ועד כמה שנים, ולבדוק מה צריך כדי להשיג אותן. האפליקציה תנטר את ההתקדמות, והליווי יעזור לבחור את האפיקים, לסדר את הביטוחים ולוודא שההחלטות לא סותרות זו את זו. כך המשפחה נשארת בשליטה, גם כשהחיים משתנים.
כתבנו גם על פרילנסר תזרים, שווה לקרוא אם הנושא רלוונטי עבורכם.
שאלות נפוצות
האם אפליקציית תקציב מספיקה למשפחה רגילה?
לניהול שוטף, בהחלט כן, בתנאי שמתמידים בה. היא פחות מתאימה להחלטות גדולות כמו משכנתא או פנסיה, שם יש בדרך כלל צורך בראייה רחבה יותר.
האם אפליקציה מסוכנת מבחינת פרטיות?
זו שאלה שכדאי לבדוק לפני ההתקנה. קראו איזה מידע האפליקציה אוספת, איך היא מאחסנת אותו ואם היא מעבירה אותו לצדדים שלישיים. העדיפו כלי שמסביר בצורה ברורה את מדיניות הפרטיות שלו, ובדקו אילו הרשאות הוא מבקש מהבנק.
כמה עולה ליווי כלכלי ואיך לדעת שהוא שווה את זה?
העלות משתנה לפי היקף הליווי והגורם המלווה, ולכן כדאי לבקש הצעה בכתב לפני שמתחילים. הערך נמדד בבהירות שקיבלתם: האם יש לכם עכשיו תוכנית, סדר עדיפויות והחלטות מנומקות, ולא רק מספרים.
האם אפשר להתחיל בלי להיות במצב קשה?
כן. ליווי מתאים גם למשפחות שמסודרות יחסית ורוצות לתכנן קדימה, למשל לקראת רכישת דירה, ילדים או פרישה. לעיתים קל יותר לתכנן כשאין לחץ.
מה ההבדל בין יועץ פיננסי לבין סוכן ביטוח או יועץ משכנתאות?
סוכן ביטוח ויועץ משכנתאות מתמחים בתחום אחד ומקבלים בדרך כלל תגמול על מוצרים. יועץ כלכלת משפחה בוחן את התמונה הרחבה. שווה לשאול כל גורם איך הוא מתוגמל ולהתבסס על כמה דעות.
איך מתחילים אם אין לי כוח לכל זה?
מתחילים בקטן: מתקינים אפליקציה, מחברים חשבון אחד ומסתכלים על חודש אחד. אחר כך בוחרים דבר אחד לשנות. התקדמות קטנה ויציבה עדיפה על שינוי דרמטי שנעצר אחרי שבוע.
המאמר הוא מידע כללי ולא ייעוץ אישי, וההחלטות צריכות להתאים למצב הכלכלי של המשפחה שלכם. אם תרצו לבדוק אם ליווי מתאים לכם, אתם מוזמנים לפנות אל מליק פיננסים.